
Apa Itu Rekening Massal dan Mengapa Pemerintah Menggencarkannya
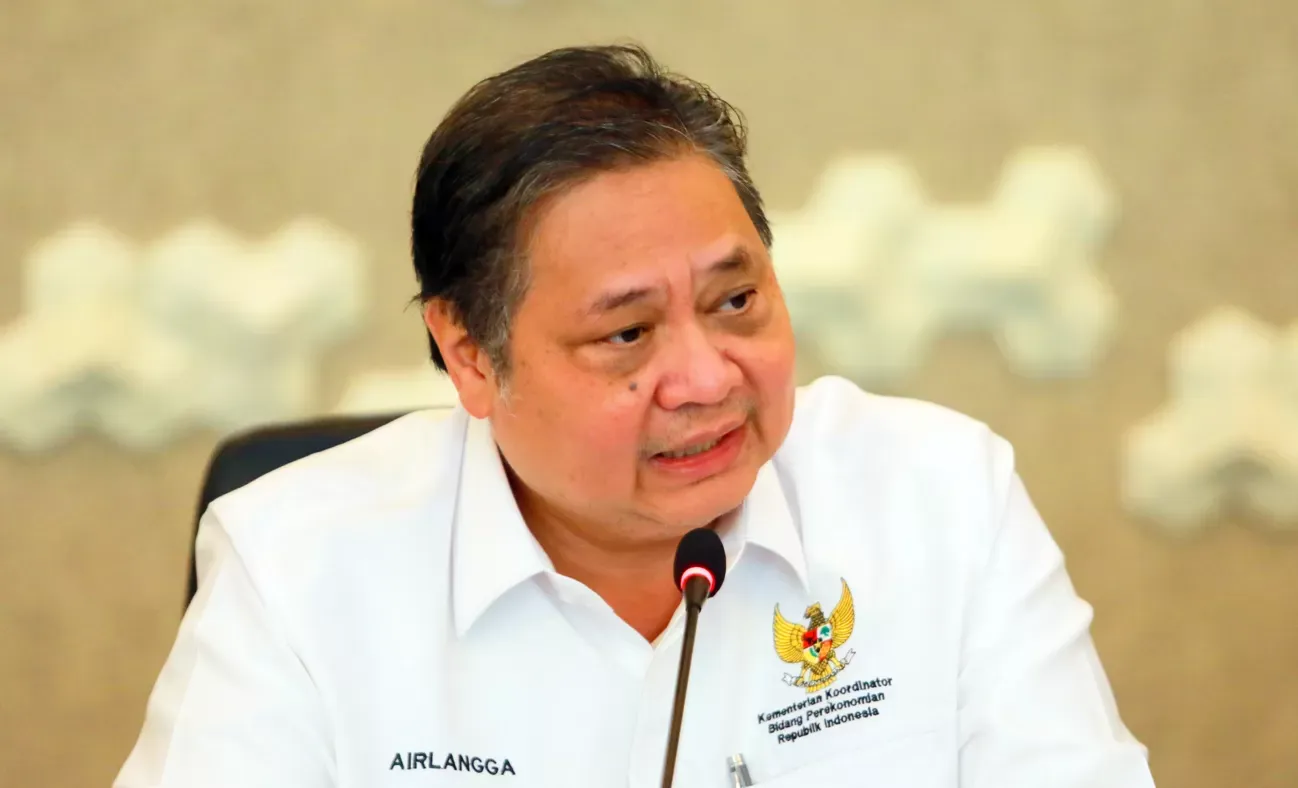
Rekening massal bank adalah inisiatif terkoordinasi pemerintah dan perbankan untuk membuat rekening secara serentak dan otomatis bagi seluruh warga, menggunakan data kependudukan sebagai basis verifikasi, sehingga setiap orang yang memenuhi syarat usia langsung terhubung ke sistem keuangan formal tanpa perlu proses pembukaan rekening individual yang rumit di kantor cabang. Langkah pemerintah melalui Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mempersiapkan mekanisme pembuatan rekening massal di BRI dan BSI bukan sekadar program administratif; ini adalah keputusan politik untuk menjadikan akses layanan keuangan sebagai hak dasar warga. Arahan Presiden Prabowo Subianto menegaskan target: setiap warga memiliki rekening bank sebagai pintu masuk ke inklusi keuangan Indonesia dan peningkatan literasi keuangan. Dengan pendekatan ini, negara mengakui bahwa tanpa rekening, warga tertinggal dari arus ekonomi digital dan sulit terjamah program bantuan pemerintah yang makin mengandalkan penyaluran bantuan digital.
Desain Teknis: NIK, Dukcapil, dan Integrasi Sistem Pembayaran
Secara teknis, program rekening massal bank ini bertumpu pada satu kata kunci: otomatisasi. Pemerintah menyiapkan mekanisme berbasis aplikasi digital yang dikembangkan BRI dan BSI, dengan Nomor Induk Kependudukan (NIK) sebagai fondasi identitas nasabah. Data Direktorat Jenderal Kependudukan dan Pencatatan Sipil akan disinkronkan dengan sistem Bank Indonesia, termasuk ekosistem pembayaran dan gateway sistem seperti QRIS. Modelnya ambisius: ketika warga mencapai usia 17 tahun, ia bukan hanya mendapat KTP, tetapi juga nomor rekening yang langsung terhubung ke sistem pembayaran nasional. Ini mengubah KTP dari sekadar identitas menjadi kunci akses layanan keuangan. Integrasi dengan QRIS memastikan rekening tidak berhenti di fungsi menabung, tetapi menjadi alat transaksi sehari-hari, dari warung kecil hingga layanan publik. Namun, desain secanggih ini akan runtuh bila keamanan data dan perlindungan konsumen tidak dibahas setajam ambisi inklusi keuangan Indonesia.
BRI Sebagai Tulang Punggung: Infrastruktur Raksasa dan Tantangan Nyata
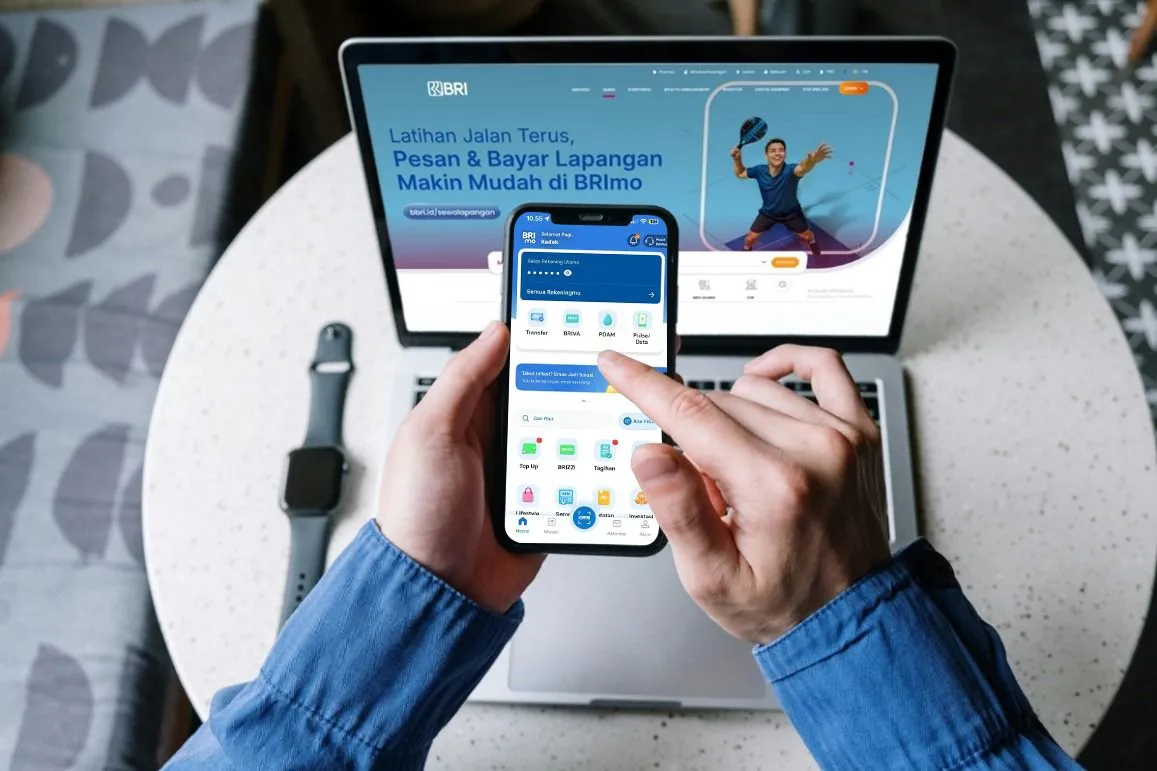
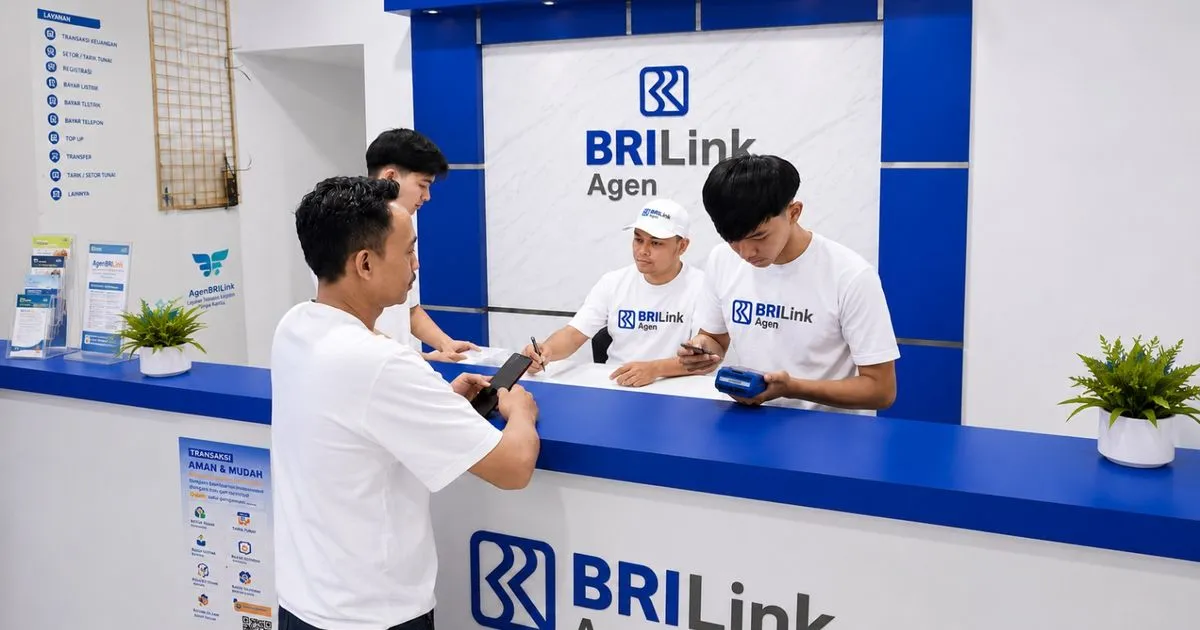
BRI secara terbuka menyatakan siap menjadi tulang punggung perluasan kepemilikan rekening sebagai fondasi penguatan inklusi dan akses masyarakat ke keuangan formal. Pernyataan ini bukan klaim kosong; bank ini memegang 131 juta nasabah individual hingga akhir triwulan II 2026, didukung 7.377 jaringan kantor, 637 ribu e-channel, 1,13 juta Agen BRILink yang menjangkau lebih dari 60 ribu desa, dan 49,7 juta pengguna aplikasi BRImo. Dengan skala seperti ini, logis jika pemerintah menggantungkan program BRI BSI pada BRI sebagai mesin utama. Infrastruktur fisik, agen, dan kanal digital membuat rekening massal bisa menjangkau segmen ultramikro dan wilayah pelosok yang selama ini luput dari layanan bank. Namun, kesiapan teknis tidak otomatis berarti keberhasilan sosial. Tanpa edukasi keuangan yang kuat, rekening massal berisiko menjadi akun pasif, tidak dipakai, dan gagal menggerakkan ekonomi kerakyatan seperti yang diharapkan.
Lebih dari Sekadar Rekening: Efektivitas Bansos dan Ekonomi Kerakyatan
Inti kebijakan ini adalah menjadikan rekening massal sebagai tulang punggung penyaluran bantuan pemerintah yang lebih efisien, cepat, dan terukur. Pemerintah menyebut secara eksplisit bahwa rekening massal akan menjadi basis penyaluran bantuan sosial tunai, sehingga penyaluran bantuan digital dapat dilakukan langsung ke rekening masing-masing penerima. Menurut BRI, perluasan kepemilikan rekening dapat memperkuat efektivitas berbagai program pemerintah karena penyaluran bisa lebih transparan dan efisien. Bagi warga, rekening tidak berhenti pada fungsi menerima bansos. Kepemilikan rekening diharapkan menjadi pintu masuk ke layanan yang lebih luas: transaksi dan pembayaran, menabung, hingga akses ke produk keuangan sesuai kebutuhan dan profil risiko. Di sisi pelaku usaha mikro dan UMKM, rekam jejak transaksi melalui rekening dan QRIS dapat membangun histori keuangan yang memudahkan akses pembiayaan. Jika dikelola baik, rekening massal tidak hanya merapikan administrasi negara, tetapi menyuntikkan darah baru ke ekonomi kerakyatan yang lebih inklusif dan terdigitalisasi.
Kesimpulan: Inklusi Keuangan Tinggi Bukan Berarti Tugas Selesai
Pemerintah menyebut tingkat inklusi keuangan Indonesia sudah menyentuh 93,62 persen, dengan literasi keuangan 69,57 persen. Angka ini tampak impresif, tetapi program rekening massal bank menunjukkan pengakuan bahwa akses formal belum merata dalam praktik. Banyak warga masih berada di pinggir ekosistem keuangan: tidak punya rekening aktif, tidak terbiasa bertransaksi digital, dan bergantung pada mekanisme bantuan tunai yang tidak efisien. Menyerahkan eksekusi program BRI BSI kepada BRI dan BSI adalah pilihan realistis karena skala dan pengalamannya, tetapi pemerintah tidak bisa berhenti pada urusan teknologi dan infrastruktur. Literasi, perlindungan data, dan pengawasan atas penyaluran bantuan digital harus menjadi paket kebijakan yang tak terpisahkan. Rekening massal adalah langkah besar; ia bisa menjadi titik balik menuju keuangan yang lebih adil, atau sekadar deretan nomor rekening yang sunyi. Ke mana ia bergerak akan ditentukan oleh seberapa serius negara mengurus sisi sosial dari kebijakan yang sangat digital ini.