
Rekening untuk Semua: Inti Strategi Baru Inklusi Keuangan
Program kepemilikan rekening bank universal adalah kebijakan di mana setiap warga yang memenuhi syarat usia secara otomatis dibukakan rekening oleh bank yang ditunjuk negara, rekening tersebut dihubungkan dengan data kependudukan dan ekosistem pembayaran digital untuk memudahkan penyaluran bantuan sosial, transaksi sehari-hari, dan memperkuat inklusi serta literasi keuangan masyarakat. Instruksi Presiden Prabowo lahir dari rapat terbatas di istana yang fokus pada inklusi keuangan Indonesia dan literasi keuangan masyarakat. Di sana ia memerintahkan jajarannya memastikan setiap warga memiliki rekening bank sebagai pintu masuk ke akses perbankan formal sekaligus kanal utama program bantuan sosial. Dibanding pendekatan lama yang bertumpu pada penyaluran tunai dan kartu fisik, pendekatan ini jelas lebih ambisius: negara ingin menjadikan rekening bank warga sebagai identitas ekonomi baru yang melekat pada Nomor Induk Kependudukan.
Dari Istana ke Himbara: Arsitektur Kebijakan dan Angka-angka Kunci
Arahan politik sudah sangat eksplisit: setiap warga harus punya rekening, dan mandat operasional jatuh ke bank-bank Himbara, terutama BRI dan BSI. Menko Perekonomian Airlangga Hartarto menegaskan pemerintah sedang menyiapkan mekanisme pembuatan rekening massal berbasis NIK, dengan integrasi langsung ke data kependudukan dan sistem pembayaran di otoritas moneter, termasuk pemakaian QRIS sebagai payment gateway digital. Di titik ini, kebijakan bukan sekadar menaikkan angka inklusi keuangan Indonesia yang sudah diklaim mencapai di kisaran 93 persen, tetapi memaksa sistem perbankan formal menjadi tulang punggung distribusi hak sosial warga. Menariknya, keputusan ini diambil ketika literasi keuangan masyarakat masih jauh tertinggal dari inklusi, sehingga pemerintah memilih jalan agresif: dulu masyarakat diajak ke bank, kini bank dibawa langsung ke setiap KTP.
| Indikator | Angka yang Disebut | Makna Kebijakan | |
|---|---|---|---|
| Tingkat inklusi keuangan | 93,62% | Basis klaim bahwa akses sudah luas, tapi belum universal. | |
| Tingkat literasi keuangan | 63,57%–69,57% | Menunjukkan kesenjangan pemahaman dibanding akses. | |
| Target akses rekening formal | 200 juta penduduk | Ambisi menjadikan rekening bank warga hampir menyeluruh. |
Rekening sebagai Saluran Bantuan Sosial dan Ekonomi Digital
Motif paling jelas dari kebijakan ini adalah menjadikan rekening bank warga sebagai jalur utama program bantuan sosial. Menteri Keuangan Purbaya Yudhi Sadewa menegaskan pembukaan rekening ditujukan agar penyaluran bantuan pemerintah lebih cepat dan tepat sasaran; rekening akan terhubung dengan berbagai data pemerintah untuk meminimalkan kebocoran dan salah sasaran. Di sisi lain, Airlangga menyebut bahwa kepemilikan rekening massal akan menjadi saluran bansos tunai yang transparan, sekaligus memicu perkembangan UMKM melalui integrasi sistem pembayaran QR tanpa potongan biaya bagi pedagang. Di sini terlihat ambisi ganda: rekening bank warga bukan hanya dompet bantuan, tetapi juga mesin penggerak ekonomi kerakyatan digital. Dengan saldo awal Rp50.000 yang otomatis diberikan kepada warga saat berusia 17 tahun, pemerintah berusaha menandai transisi kedewasaan bukan hanya administratif, tetapi juga finansial.

Peran BRI dan BSI: Infrastruktur Kuat, Tantangan Literasi
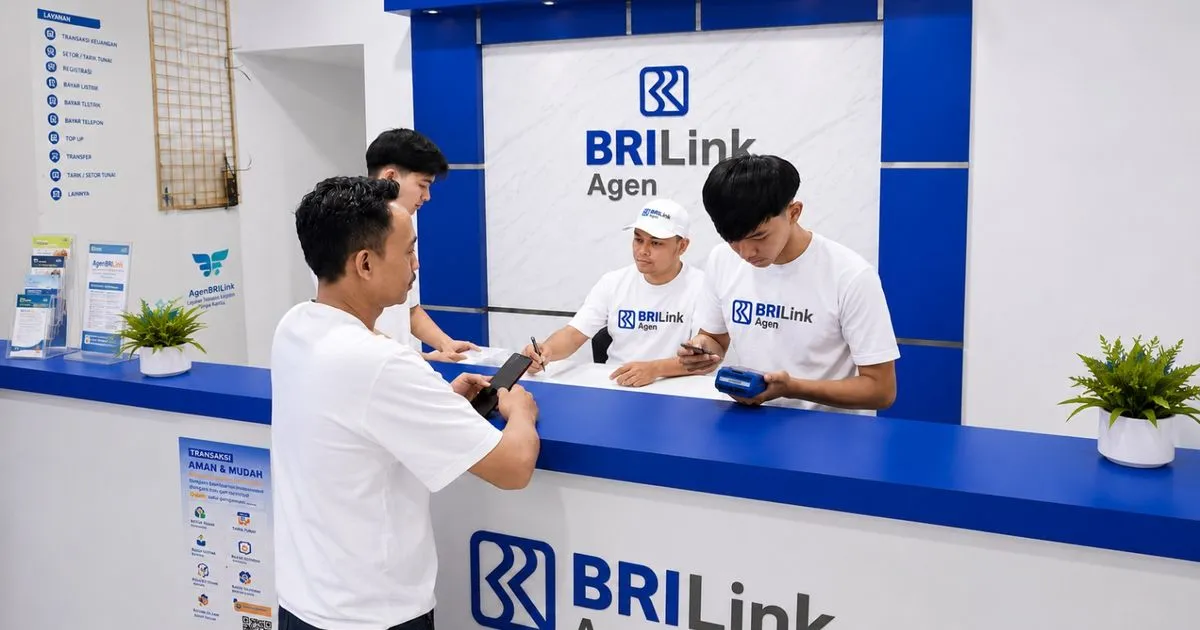
BRI secara terbuka menyatakan siap menjadi tulang punggung perluasan akses keuangan formal, sejalan dengan agenda besar pemerintahan Prabowo untuk memasukkan lebih banyak warga ke ekosistem keuangan formal. Dengan jutaan agen dan pengguna aplikasi digital, BRI memang punya modal infrastruktur untuk menjangkau desa dan kantong ekonomi kecil yang selama ini jauh dari cabang bank. BSI di sisi lain diharapkan memperkuat perekonomian syariah lewat integrasi rekening dan sistem pembayaran tanpa biaya bagi pelaku usaha. Namun, di balik kesiapan teknis ini, tantangan terbesar justru literasi keuangan masyarakat. Perluasan rekening massal tanpa pendampingan bisa melahirkan fenomena "rekening menganggur" atau lebih buruk, ruang baru bagi penipuan digital. Sikap kritis yang patut diambil: teknologi boleh masif, tetapi negara dan perbankan wajib hadir dengan edukasi intensif, bukan sekadar kampanye sesaat.
Implikasi Hak Warga: Inklusi Keuangan Bukan Sekadar Angka
Integrasi KTP plus nomor rekening pada usia 17 tahun menggeser makna inklusi keuangan Indonesia dari sekadar capaian statistik menjadi hak sipil yang melekat pada identitas warga. Di atas kertas, ini langkah maju: setiap orang punya pintu ke layanan perbankan formal, dari menabung, menerima program bantuan sosial, hingga suatu saat mengakses pembiayaan sesuai profil masing-masing. Namun, kebijakan yang kuat selalu membawa konsekuensi: data kependudukan, data keuangan, dan histori transaksi akan berkelindan dalam satu ekosistem. Tanpa tata kelola data dan perlindungan konsumen yang ketat, rekening bank warga bisa berubah dari instrumen pemberdayaan menjadi sumber kerentanan baru. Karena itu, ketika pemerintah meminta Dewan Nasional Keuangan Inklusif, otoritas moneter, fiskal, dan pengawas jasa keuangan menyiapkan aspek teknis program ini, publik perlu menuntut satu hal tegas: inklusi keuangan bukan hanya soal masuk sistem, tetapi tentang sistem yang aman, adil, dan mudah dipahami.