
Program Rekening Massal: Definisi Singkat dan Ambisi Besar
Program rekening massal adalah kebijakan pemerintah yang menargetkan pembukaan rekening bank bagi sekitar 200 juta warga berusia 17 tahun ke atas dengan saldo awal Rp50.000 per rekening, didanai APBN sekitar Rp11 triliun, untuk mendorong inklusi keuangan formal dan menjadi infrastruktur penyaluran berbagai program negara. Di balik angka besar itu, pesan utamanya jelas: negara ingin menjadikan rekening bank sebagai identitas finansial dasar setiap warga. Pendekatan ini mengikuti arahan presiden agar seluruh warga memiliki rekening guna memperkuat inklusi dan literasi keuangan. Dari sisi visi, langkah ini patut diapresiasi karena menjadikan akses ke sistem keuangan sebagai hak yang diakui negara, bukan lagi privilese kelompok tertentu.
Rp11 Triliun Dana untuk 200 Juta Warga: Logika Angka dan Prioritas
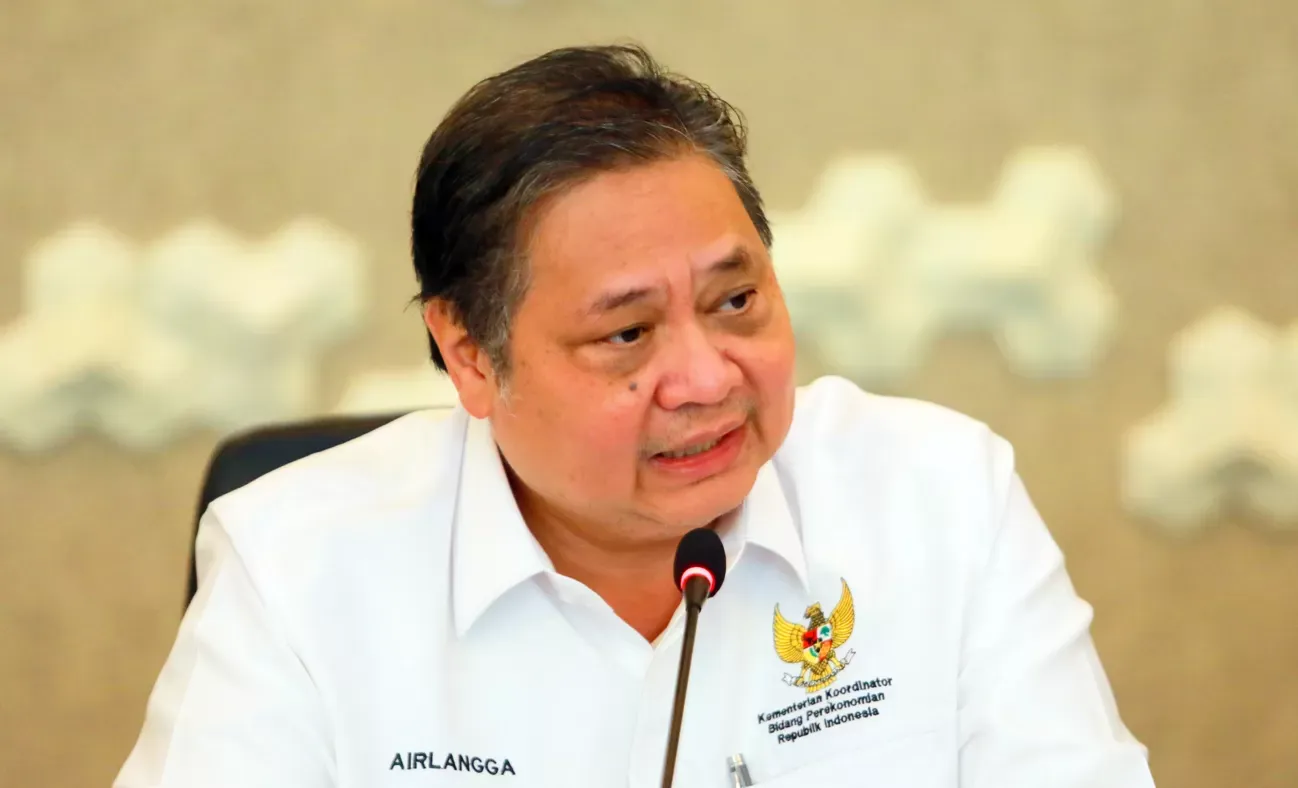
Pemerintah menyiapkan sekitar Rp11 triliun dana APBN untuk program rekening massal, dengan skema saldo awal Rp50 ribu per rekening bagi kurang lebih 200 juta warga. Secara matematis, kebutuhan saldo awal hanya sekitar Rp10 triliun, sementara pemerintah menyebut total perkiraan anggaran Rp11 triliun karena adanya komponen biaya lain yang belum dirinci. Angka ini menempatkan program rekening massal sebagai salah satu intervensi fiskal paling agresif dalam agenda inklusi keuangan formal. Menko Perekonomian menyatakan, "Totalnya kalau 200 juta penduduk kan berarti sekitar Rp11 triliun," menegaskan bahwa kebijakan ini didesain masif sejak awal. Pertanyaannya: apakah pengeluaran sebesar ini tepat prioritas jika hanya berhenti pada pembuatan rekening, tanpa jaminan pemakaian aktif dan peningkatan kualitas hidup finansial warga?
Fokus Generasi Muda: Rekening Pertama sebagai Gerbang Literasi Finansial
Target utama program ini adalah warga yang telah memasuki usia 17 tahun, yaitu generasi muda yang baru memiliki KTP dan NIK. Pemerintah berencana memanfaatkan data kependudukan Dukcapil dan Nomor Induk Kependudukan sebagai basis pembukaan rekening otomatis, sehingga anak muda mendapatkan rekening begitu mereka resmi tercatat sebagai penduduk dewasa. Dari sisi desain, ini langkah progresif: rekening pertama yang terhubung ke identitas kependudukan bisa menjadi pintu awal literasi finansial, akses tabungan, dan kedisiplinan mengelola uang. Namun, tanpa program edukasi yang kuat, ada risiko rekening hanya menjadi formalitas administratif. Saldo Rp50 ribu memang bisa ditarik, tetapi nilai edukatifnya akan kecil bila tidak dibarengi kampanye literasi dan insentif penggunaan, misalnya untuk menabung, transaksi, atau menerima transfer program pemerintah.
Inklusi Keuangan Formal: Dari Rekening Pasif ke Infrastruktur Negara
Pemerintah secara terang menyebut program rekening massal sebagai bagian dari upaya memperluas inklusi keuangan formal dan menyiapkan infrastruktur penyaluran berbagai program pemerintah melalui rekening perbankan. Arahan presiden agar setiap warga memiliki rekening bank dikaitkan dengan penguatan inklusi dan literasi keuangan. Di tahap implementasi, BRI dan BSI disiapkan sebagai bank konsolidator rekening, yang kelak digunakan untuk menyalurkan bansos tunai dan program lain mulai sekitar 2027. Pendekatan ini masuk akal: satu warga, satu rekening, satu saluran resmi untuk menerima bantuan negara. Namun di balik itu ada tantangan teknis serius: verifikasi dan aktivasi rekening, penanganan warga dengan multiple account, serta pencegahan rekening pasif yang hanya hidup saat bansos turun. Inklusi keuangan formal yang sehat mensyaratkan rekening aktif, bukan sekadar angka di database.
Mekanisme Bertahap dan Tantangan Implementasi: Kesempatan untuk Berbenah
Pemerintah menegaskan bahwa program ini akan digulirkan secara bertahap dan belum diputuskan apakah seluruh Rp11 triliun akan dibebankan ke APBN satu tahun atau dibagi ke tahun berikutnya. Skema teknis, termasuk besaran anggaran per tahap, tengah dibahas dengan Bank Indonesia dan OJK, sebelum dirumuskan dalam regulasi dan dibawa ke Dewan Nasional Keuangan Inklusif. Secara politis, pendekatan bertahap memberi ruang koreksi: bila tahap awal menunjukkan banyak rekening tidak aktif, desain bisa diubah sebelum uang publik mengalir lebih jauh. Di sinilah transparansi dan evaluasi publik menjadi kunci. Rekening massal hanya akan layak disebut keberhasilan inklusi keuangan formal bila diikuti data berkala tentang seberapa banyak rekening yang digunakan, bukan sekadar berapa banyak yang dibuat.