
Laba turun di tengah ekspansi kredit
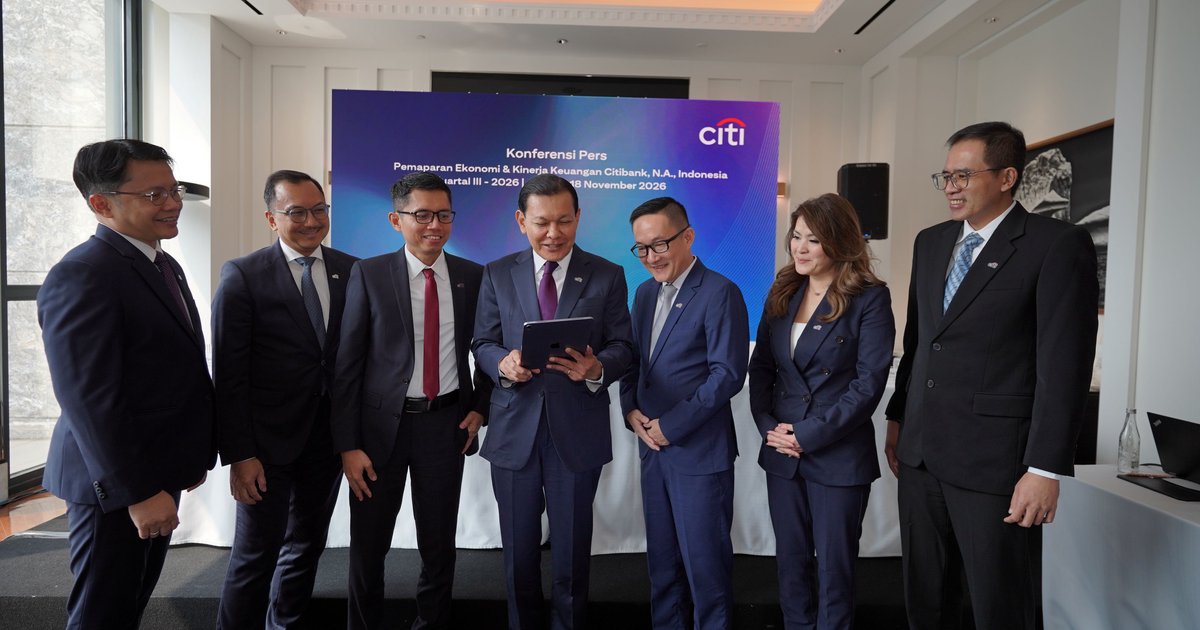
Laba bank adalah keuntungan bersih setelah pendapatan dan berbagai beban, termasuk biaya untuk mengantisipasi risiko kredit, diperhitungkan selama periode pelaporan. Dalam sembilan bulan pertama 2026, Citi Indonesia membukukan laba bersih Rp1,53 triliun, turun 33,07 persen, sementara kredit yang disalurkan mencapai Rp30,5 triliun dan tumbuh 11,90 persen secara tahunan. Kontras ini menjadi inti pembacaan kinerja bank: ekspansi pembiayaan belum otomatis berarti laba ikut meningkat.
Penurunan laba dikaitkan dengan meningkatnya beban pencadangan penurunan nilai aset. Namun, laporan lain menyebut pembalikan pencadangan yang dibentuk pada tahun sebelumnya turut memberi kontribusi positif terhadap laba. Dua hal ini menegaskan bahwa pencadangan kredit dapat bergerak berbeda antarperiode dan memengaruhi hasil akhir. Karena nominal pembalikan tidak diungkapkan, dampaknya tak bisa dipisahkan secara pasti dari laba Rp1,53 triliun. Pendapatan bunga bersih sebesar Rp3,14 triliun tetap menunjukkan aktivitas bisnis yang menghasilkan, tetapi belum cukup untuk menghapus pengaruh beban lainnya.
Kredit dan dana memperlihatkan kapasitas pertumbuhan
Pertumbuhan kredit Citi Indonesia memberi konteks yang lebih berimbang terhadap penurunan laba. Penyaluran diarahkan terutama ke sektor manufaktur, lembaga keuangan, dan pertanian, yang secara keseluruhan mencakup sekitar 80 persen portofolio pinjaman. Pembiayaan korporasi dan institusi, termasuk kredit serta pembiayaan perdagangan, menjadi bagian dari pendorong ekspansi. Ini menunjukkan bahwa bisnis tetap bergerak, meski angka pertumbuhan saja belum cukup untuk menilai mutu keuntungan atau risiko setiap segmen.
Penghimpunan dana juga menguat. Dana pihak ketiga naik 10 persen dibandingkan posisi akhir 2025. Sumber menyajikan angka total DPK yang berbeda: satu laporan mencatat Rp62,2 triliun, sementara laporan lain menyebut Rp66,2 triliun; keduanya menyebut giro sebesar Rp52,6 triliun dan pertumbuhan sekitar 10 persen. Karena angka totalnya tidak selaras, lebih tepat membaca arah pergerakannya daripada menganggap salah satunya pasti. Rasio dana murah CASA berada di kisaran 79,57 hingga 80 persen, menandakan giro mendominasi sumber pendanaan.
Kualitas aset jadi penyangga, bukan alasan berpuas diri
Rasio kredit bermasalah bruto dan neto tercatat 0,01 persen. Angka yang sangat rendah ini mendukung pandangan bahwa ekspansi kredit sejauh ini disertai kualitas aset yang terjaga. Permodalan dan likuiditas juga memberi ruang untuk mendukung nasabah: rasio kecukupan modal tercatat 33,6 persen dan rasio cakupan likuiditas 246 persen. Meski demikian, indikator tersebut tidak menghapus fakta bahwa laba menyusut tajam. Kinerja bank sebaiknya dinilai dari gabungan pertumbuhan, risiko, efisiensi, dan kemampuan menghasilkan keuntungan—bukan hanya dari satu rasio yang tampak kuat.
Ukuran profitabilitas dan efisiensi memberi lapisan tambahan: rasio biaya terhadap pendapatan berada di 51,35 persen, imbal hasil atas ekuitas 10,79 persen, dan imbal hasil atas aset 2,40 persen. Manajemen membidik pertumbuhan kredit dan DPK sebesar 5–10 persen pada 2027. Sasaran itu cukup terukur, tetapi keberhasilannya akan lebih bermakna bila pertumbuhan pembiayaan tidak disertai kenaikan beban pencadangan yang kembali menekan laba.
Kesimpulan: pertumbuhan perlu diterjemahkan menjadi laba berkualitas
Laba Citi Indonesia sebesar Rp1,53 triliun tetap besar, tetapi penurunan 33,07 persen tak layak ditutupi oleh pertumbuhan kredit 11,90 persen. Kredit, dana yang dihimpun, dan NPL rendah menunjukkan fondasi operasional yang relatif kuat; sebaliknya, dinamika pencadangan membuat keuntungan periode ini perlu dibaca dengan hati-hati. Pembalikan cadangan membantu menurut salah satu laporan, tetapi nilainya tidak tersedia untuk mengukur seberapa besar sokongannya. Kesimpulan yang paling masuk akal: ekspansi masih berjalan dan kualitas aset terjaga, namun ujian berikutnya adalah mengubah pertumbuhan itu menjadi laba yang lebih konsisten.