
Pertumbuhan laba dengan skala berbeda
Pertumbuhan laba bank adalah kenaikan keuntungan bersih dalam suatu periode yang mencerminkan perpaduan antara pendapatan, biaya, kualitas aset, dan skala usaha. Hingga September 2026, BRI membukukan laba bersih Rp48,2 triliun, naik 16,8 persen secara tahunan, sedangkan bank bjb mencatat Rp1,1 triliun, tumbuh 37,3 persen. Perbandingan ini memperlihatkan dua cerita sekaligus: BRI menghasilkan laba jauh lebih besar, tetapi laju kenaikan bank bjb lebih cepat. Karena basis dan skala kedua bank berbeda, persentase pertumbuhan saja tidak cukup untuk menilai kekuatan kinerja. Angka BRI menunjukkan daya hasil bisnis yang besar; capaian bank bjb, sebaliknya, menonjol dari sisi kecepatan pertumbuhan. Keduanya tumbuh, namun dengan penopang dan konteks yang tidak sama.
BRI mengandalkan ekspansi dan dana murah
Kinerja BRI September memperlihatkan skala yang menjadi pembeda utama. Hingga akhir September, aset konsolidasian mencapai Rp2.338 triliun, tumbuh 10,1 persen secara tahunan, sementara kredit dan pembiayaan meningkat 14,5 persen menjadi Rp1.647 triliun. Ekspansi kredit itu berjalan bersama penguatan pendanaan: dana pihak ketiga naik 12 persen menjadi Rp1.651 triliun, dan dana murah atau CASA meningkat 15,9 persen menjadi Rp1.156 triliun. Porsi pembiayaan UMKM sebesar Rp1.250 triliun, setara 75,9 persen dari total kredit, juga menunjukkan peran besar segmen tersebut dalam portofolio BRI. Kombinasi pertumbuhan kredit, simpanan, dan efisiensi yang membaik memberi konteks bagi kenaikan laba BRI. Namun, besarnya angka laba perlu dibaca bersama pertumbuhan bisnis yang menopangnya, bukan sebagai ukuran tunggal.
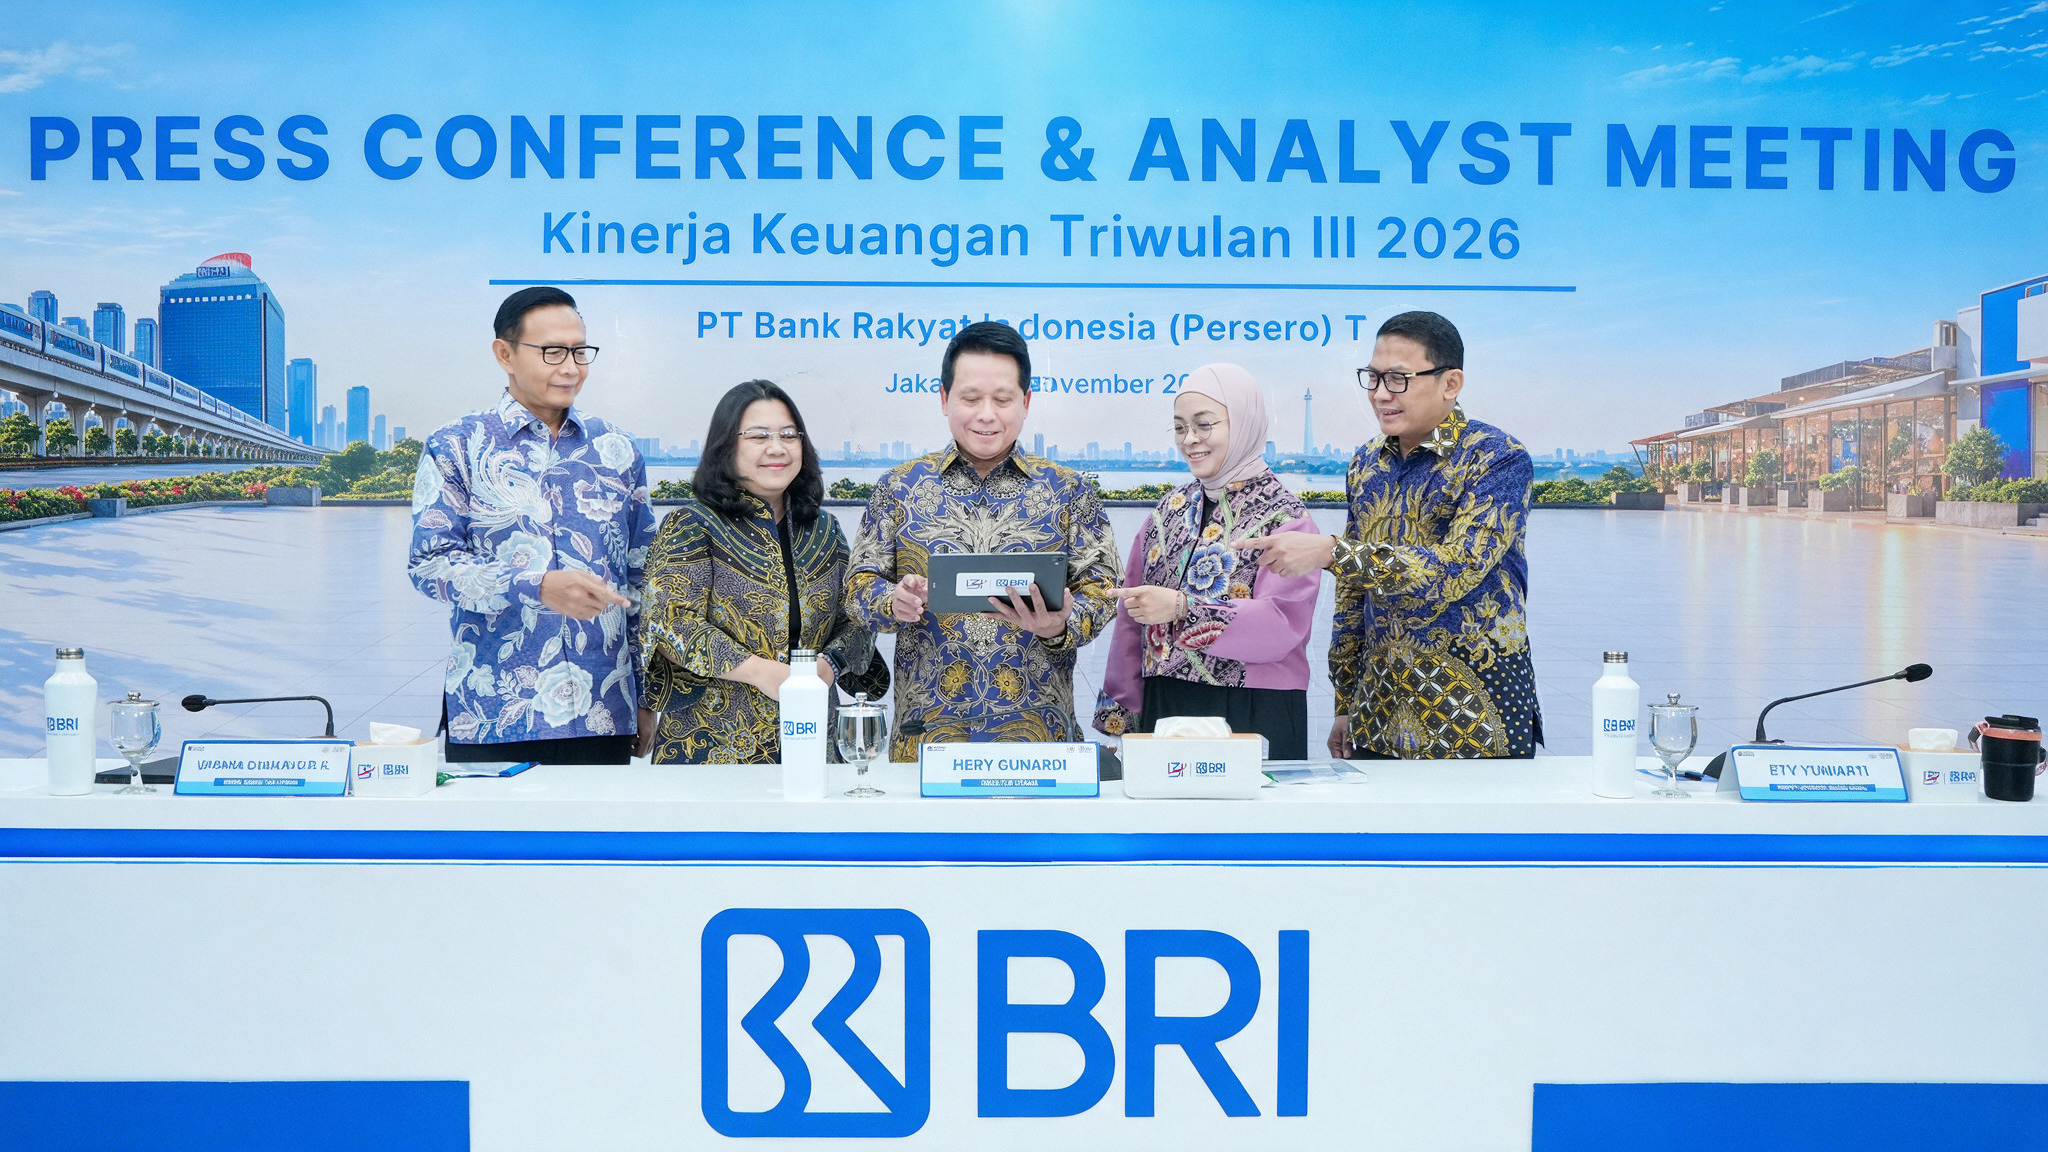
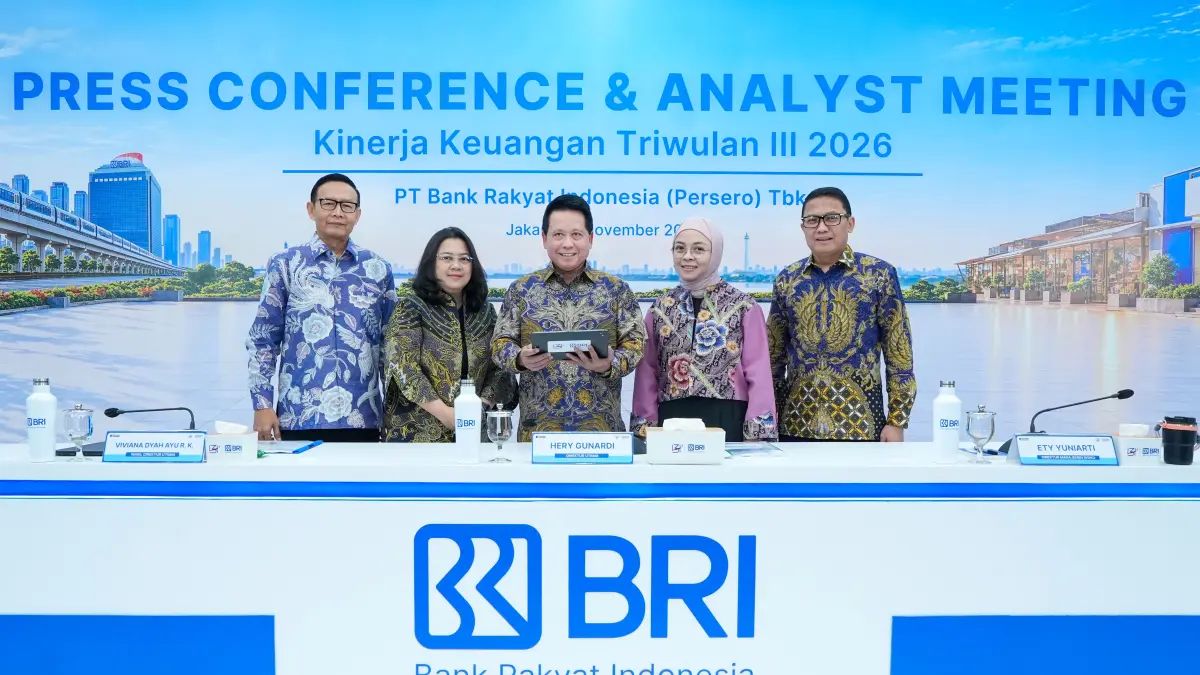
Direktur Utama BRI Hery Gunardi menyatakan bahwa laba Rp48,2 triliun hingga triwulan III 2026 tumbuh 16,8 persen dibandingkan periode yang sama tahun sebelumnya.
Efisiensi mempercepat kenaikan laba bank bjb
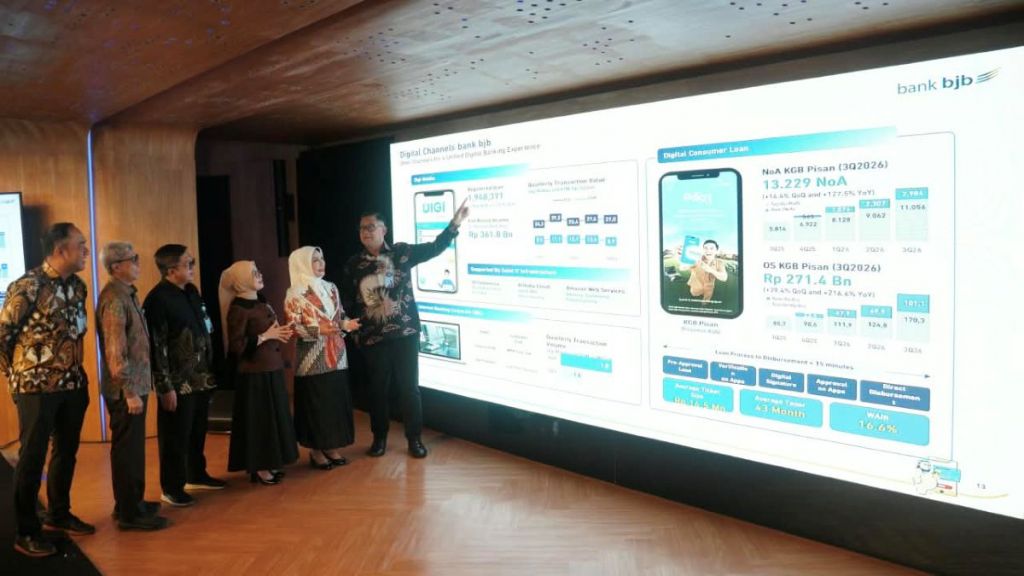
Laba bank bjb naik lebih cepat secara persentase, dan laporan perusahaan menyebut efisiensi serta pendapatan berbasis komisi sebagai penopang penting. Hingga September 2026, pendapatan berbasis komisi tercatat Rp1,7 triliun, sementara beban operasional turun sekitar 2,0 persen secara tahunan. Pada saat yang sama, laba operasional sebelum pencadangan kerugian penurunan nilai tumbuh lebih dari 5,5 persen. Pendapatan bunga bersih juga meningkat 1,8 persen. Angka-angka ini memberi gambaran bahwa pertumbuhan laba tidak semata bertumpu pada ekspansi kredit: pengendalian biaya dan diversifikasi pendapatan ikut bekerja. Bank bjb juga menyebut sinergi grup serta pengelolaan biaya dana sebagai bagian dari dukungan profitabilitas. Pendekatan ini tampak lebih menekankan kualitas pertumbuhan dan disiplin operasional daripada mengejar volume tanpa mempertimbangkan risiko.
Menurut keterangan bank bjb, efisiensi memangkas beban operasional sekitar 2,0 persen, sementara pendapatan berbasis komisi mencapai Rp1,7 triliun hingga September 2026.
Kesimpulan: jangan samakan laju dengan skala
Perbandingan ini tidak menghasilkan pemenang tunggal. BRI memimpin dalam nilai laba dan skala aset serta kredit, dengan kenaikan laba 16,8 persen yang ditopang ekspansi bisnis, dana murah, dan perbaikan efisiensi. Bank bjb mencatat pertumbuhan laba lebih tinggi, 37,3 persen, dengan efisiensi dan pendapatan komisi disebut sebagai penyangga utama. Selisih skala usaha membuat persentase kenaikan kedua bank tidak bisa dibaca secara terpisah dari jumlah laba yang dihasilkan. Bagi pembaca yang menilai pertumbuhan laba bank, ukuran yang lebih berguna adalah melihat pertumbuhan bersama kualitas pendapatan, biaya, dan risiko. Berdasarkan laporan hingga September, BRI menawarkan gambaran tentang skala dan ekspansi; bank bjb menunjukkan akselerasi laba yang didukung pengendalian operasional. Kesimpulannya, keduanya bertumbuh, tetapi indikator keberhasilannya berbeda.