
Laba tumbuh ditopang pendapatan dan ekspansi
Laba Permata Bank adalah hasil bersih kegiatan usaha PT Bank Permata Tbk setelah memperhitungkan pendapatan dan biaya selama periode tertentu, dan menjadi salah satu ukuran penting untuk menilai kinerja bank. Hingga kuartal III 2026, bank membukukan laba bersih Rp2,6 triliun dengan total pendapatan Rp9,2 triliun selama sembilan bulan pertama tahun ini. Capaian tersebut patut dibaca sebagai hasil pertumbuhan yang berjalan beriringan: pendapatan naik, kredit bertambah, dan indikator kualitas aset membaik. Namun, besarnya laba saja tidak cukup untuk menyimpulkan bahwa ekspansi akan selalu menghasilkan keuntungan serupa. Ketahanan hasil ke depan bergantung pada kemampuan bank menjaga disiplin risiko sambil terus menyalurkan pembiayaan. Tantangan itu semakin relevan di tengah ketidakpastian global dan persaingan industri keuangan yang ketat.
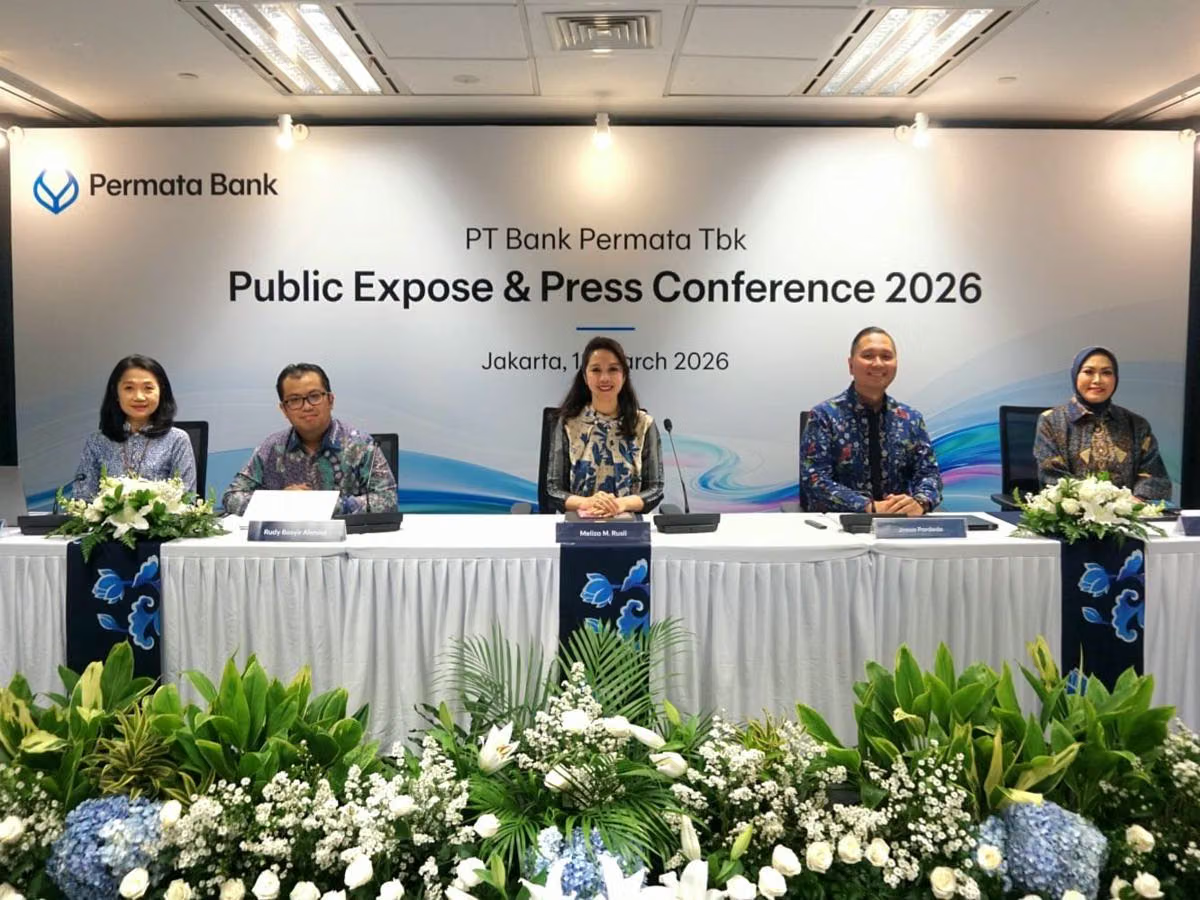
Direktur Utama Meliza M. Rusli menyebut pengelolaan risiko yang disiplin dan pertumbuhan kredit yang sehat sebagai landasan untuk mempertahankan ketahanan bisnis serta menangkap peluang secara berkelanjutan. Arah tersebut masuk akal: pertumbuhan pendapatan akan lebih bermakna bila tidak dibeli dengan pelonggaran standar kredit. Karena itu, penilaian atas capaian ini perlu melihat bukan hanya laba, melainkan juga kualitas pertumbuhan dan daya tahan neraca.
Kredit bertumbuh, dengan UKM sebagai salah satu pendorong
Kredit Permata Bank tumbuh 10,1 persen secara tahunan menjadi Rp172,9 triliun per September 2026. Kenaikan ini terutama ditopang kredit konvensional, yang naik 13,9 persen menjadi Rp153,4 triliun. Secara analitis, laju tersebut menunjukkan peran intermediasi yang aktif, tetapi kualitas penyaluran tetap menjadi penentu apakah ekspansi kredit benar-benar memperkuat laba dalam jangka panjang.
Segmen usaha kecil dan menengah turut mencatat pertumbuhan. Kredit UKM mencapai Rp6,9 triliun, naik 16,6 persen dibandingkan periode yang sama tahun sebelumnya. Pertumbuhan ini memberi tambahan sumber ekspansi di luar portofolio konvensional secara keseluruhan. Aset bank juga meningkat 2,9 persen secara tahunan menjadi Rp277,2 triliun hingga September 2026. Angka-angka tersebut memperlihatkan skala usaha bertambah, tetapi perlu dibaca bersama pendanaan dan risiko. LDR naik menjadi 92,1 persen dari 80,9 persen setahun sebelumnya, sementara CASA menyumbang 56,4 persen dari total dana pihak ketiga. Susunan ini menunjukkan pentingnya menjaga sumber dana yang stabil seiring penyaluran kredit.
Kualitas aset menjadi penyangga penting
Kualitas aset bank menjadi bagian penting dari cerita laba Permata Bank. NPL bruto tercatat 2,1 persen pada September 2026, membaik dari 2,2 persen setahun sebelumnya, sedangkan rasio loan at risk turun dari 7 persen menjadi 5,8 persen. Perbaikan itu memberi sinyal bahwa pertumbuhan kredit belum disertai kenaikan indikator risiko bermasalah dalam data yang dilaporkan. Meski demikian, rasio tersebut bukan alasan untuk mengendurkan pengawasan, terutama ketika kredit terus bertambah.
Cadangan juga tampak menjadi bantalan: rasio pencadangan terhadap NPL mencapai 373,4 persen dan terhadap loan at risk sebesar 135,2 persen. Bank menyebut penanganan kredit bermasalah dilakukan melalui restrukturisasi, proses litigasi, dan penjualan aset. Likuiditas turut memberi konteks. Rata-rata LCR selama kuartal III mencapai 238,9 persen dan NSFR berada di 120 persen pada akhir September. Menurut saya, kombinasi perbaikan NPL, penurunan loan at risk, serta pencadangan yang tinggi memperkuat pembacaan atas kinerja bank; tetapi konsistensi hasilnya tetap perlu diuji pada periode berikutnya.
Pertumbuhan perlu dijaga tetap seimbang
Permata Bank juga mencatat perkembangan pada Unit Usaha Syariah. Laba operasional sebelum penyisihan mencapai Rp631 miliar, tumbuh 5,4 persen secara tahunan. Pendanaan UUS tercatat Rp27,2 triliun, sementara dana wadiah mencapai Rp3,1 triliun. Hasil ini menambah dimensi pada kinerja bank, meskipun tidak mengubah kebutuhan utama: mempertemukan pertumbuhan pembiayaan, pendanaan yang memadai, dan kendali risiko.
Ke depan, bank menyatakan tetap mengandalkan pengelolaan risiko dan pertumbuhan kredit yang sehat di tengah ketidakpastian global. Agenda literasi keuangan juga berlanjut pada 2026 melalui program Wealth Wisdom di tujuh kota serta CERITA di 24 kota. Program tersebut menunjukkan adanya kegiatan lanjutan di luar ekspansi neraca, tetapi ukuran keberhasilan finansial tetap terletak pada kemampuan menjaga kualitas portofolio. Kesimpulannya, laba Rp2,6 triliun dan pertumbuhan kredit 10,1 persen merupakan capaian kuat, dengan pendapatan, ekspansi, serta perbaikan kualitas aset sebagai penopang. Tantangan berikutnya adalah memastikan laju tersebut tetap sehat, bukan sekadar besar.