
Ekspansi bisnis tetap berjalan
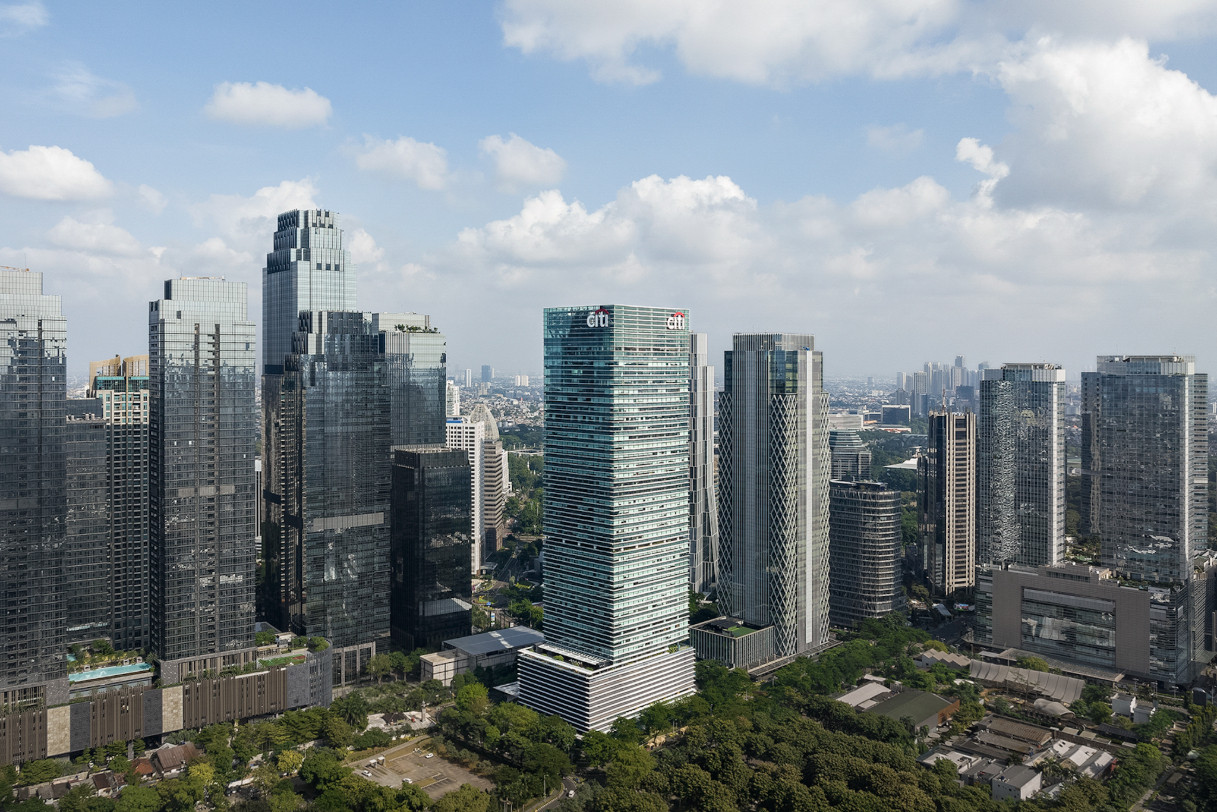
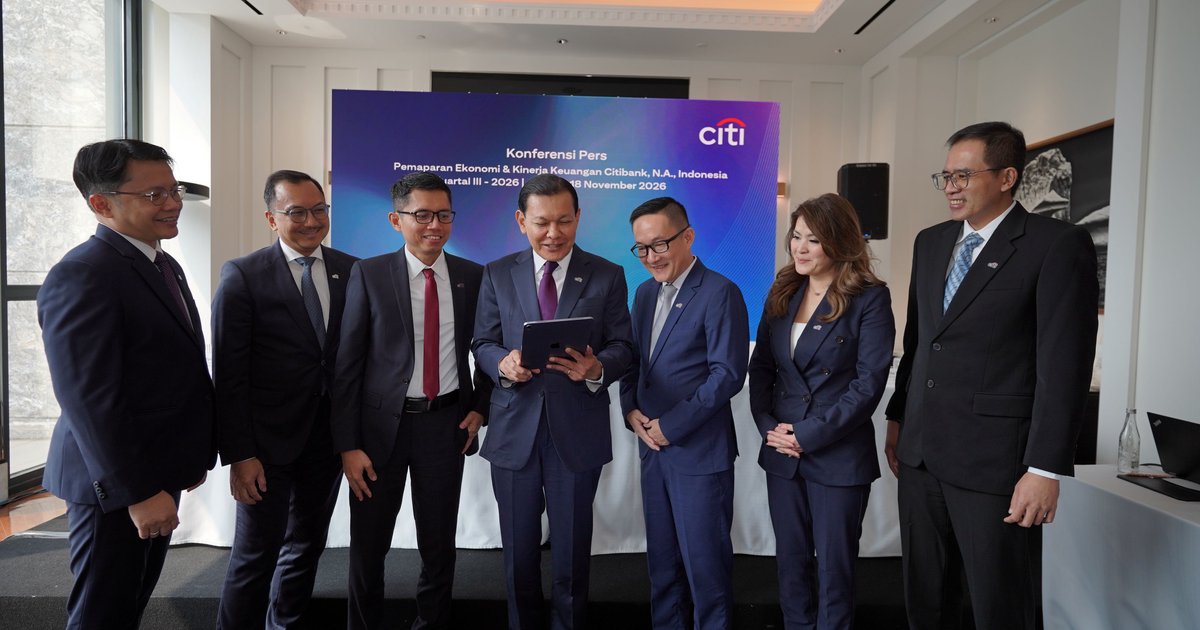
Kinerja Citi Indonesia adalah gambaran kemampuan bank memperluas pembiayaan dan menghimpun dana sambil menjaga risiko serta profitabilitas di tengah perubahan kondisi bisnis. Pada sembilan bulan pertama 2026, kredit tumbuh 13,2 persen menjadi Rp30,5 triliun, sementara dana pihak ketiga naik 10 persen menjadi Rp66,2 triliun. Pertumbuhan ini menegaskan bahwa kebutuhan pembiayaan dan layanan transaksi dari nasabah korporasi serta institusi masih menjadi mesin utama ekspansi. Namun, lonjakan penyaluran dana saja tidak cukup untuk menilai kekuatan bisnis: laba yang turun memperlihatkan bahwa pertumbuhan volume belum otomatis berubah menjadi hasil yang lebih baik. Bagi Citi, tantangannya adalah menjaga momentum kredit tanpa membiarkan biaya risiko menggerus keuntungan terlalu jauh.
Ada perbedaan angka pertumbuhan kredit dalam pelaporan: kinerja hingga September disebut naik 13,2 persen, sedangkan perbandingan tahunan untuk sembilan bulan mencatat kenaikan 11,90 persen. Keduanya mengarah pada kesimpulan yang sama—ekspansi tetap berlangsung di tengah tekanan profitabilitas. Kebutuhan nasabah korporasi dan institusi, termasuk pembiayaan perdagangan, mendukung penyaluran tersebut. Kualitas aset juga tercatat sangat baik, dengan rasio kredit bermasalah 0,01 persen. Angka ini memberi bantalan penting, tetapi tidak menghapus dampak pencadangan terhadap laba.
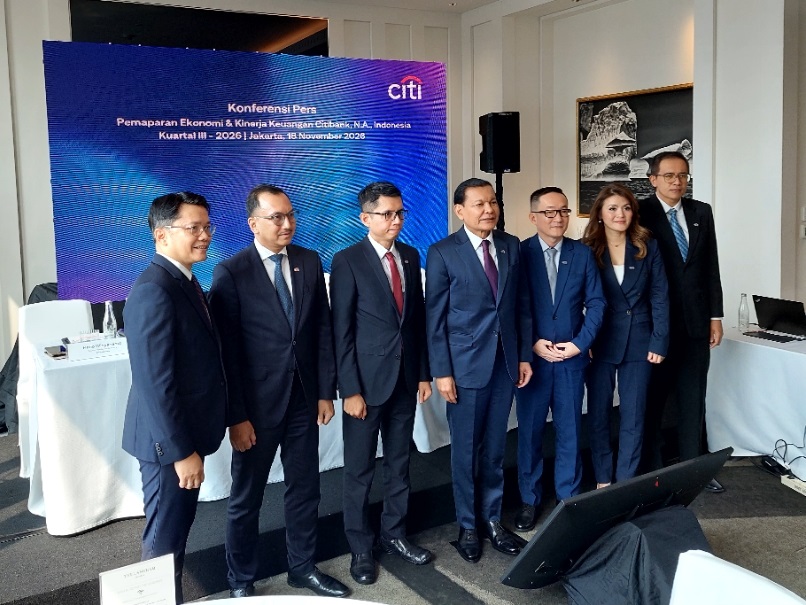
Pencadangan menjadi beban utama laba
Laba bersih kuartal III 2026 turun 33,07 persen menjadi Rp1,53 triliun karena beban pencadangan penurunan nilai aset meningkat. Inilah sisi yang paling perlu dicermati: pertumbuhan kredit yang sehat tidak menjamin laba ikut naik ketika bank harus menambah perlindungan terhadap potensi kerugian. Citi masih membukukan pendapatan bunga bersih Rp3,14 triliun selama Januari hingga September 2026, tetapi pencadangan menekan hasil akhirnya. Karena itu, penurunan laba tidak serta-merta membuktikan kualitas portofolio memburuk—terlebih NPL dilaporkan hanya 0,01 persen—namun menandakan tekanan biaya risiko perlu terus diawasi. Penilaian yang seimbang harus melihat ekspansi, kualitas kredit, dan pencadangan secara bersamaan.
Pendanaan menjadi salah satu penopang. Giro, sumber utama dana institusional, meningkat sekitar 10 persen menjadi Rp52,6 triliun, sementara rasio dana murah CASA berada di 79,57 persen. Modal dan likuiditas juga kuat: rasio kecukupan modal tercatat 33,60 persen dan rasio cakupan likuiditas 246 persen. Posisi ini memberi ruang bagi bank untuk mendukung kebutuhan nasabah, tetapi bukan alasan untuk mengabaikan tren laba. Fokus berikutnya semestinya bukan sekadar mempertahankan pertumbuhan, melainkan memastikan pertumbuhan itu menghasilkan keuntungan yang sepadan dengan risiko.
Digitalisasi memperkuat layanan korporasi
Persaingan Citi juga bergantung pada kemampuan membuat transaksi korporasi lebih lancar. Layanan perbankan digital untuk pembiayaan modal kerja mencakup simplified trade loan, eLoan, dan dynamic discounting, yang dirancang untuk menyederhanakan pembiayaan serta operasional nasabah. Bank ini juga mempercepat perpindahan dari unggahan massal manual menuju konektivitas Host-to-Host dan API; adopsi sistem yang lebih mutakhir meningkat 13 persen dari tahun ke tahun. Langkah tersebut relevan karena efisiensi transaksi dapat memperkuat nilai layanan tanpa hanya bertumpu pada besarnya kredit. Namun, ukuran keberhasilannya pada akhirnya adalah apakah kemudahan dan konektivitas itu mendukung hubungan nasabah yang berkelanjutan sekaligus pertumbuhan pendapatan.
Pada kredit korporasi, Citi turut mendukung transaksi dan proyek strategis, termasuk pembiayaan untuk PT Freeport Indonesia serta konsultasi bagi pengembangan infrastruktur kecerdasan buatan. Contoh-contoh ini memperlihatkan luasnya peran bank, dari pembiayaan hingga advis keuangan, tetapi tidak mengubah persoalan inti: ekspansi harus tetap selektif agar tidak menambah tekanan pencadangan. Manajemen menyatakan akan berfokus pada pertumbuhan yang bertanggung jawab, pengelolaan risiko disiplin, dan dukungan kepada nasabah melalui lini Banking, Markets, dan Services. Arah itu tepat, asalkan disiplin risiko terlihat bukan hanya pada rasio kredit bermasalah, tetapi juga pada kemampuan menahan biaya pencadangan.
Pertumbuhan harus diterjemahkan menjadi laba
Kesimpulannya, kinerja Citi Indonesia menunjukkan ekspansi yang nyata, ditopang pertumbuhan kredit dan dana serta investasi pada perbankan digital. Namun, kontraksi laba sebesar 33,07 persen mengingatkan bahwa pertumbuhan bukan tujuan akhir jika biaya pencadangan terus membebani hasil. Rasio NPL yang rendah, CASA tinggi, serta permodalan dan likuiditas yang kuat memberi landasan yang baik, tetapi belum menjawab apakah laba dapat pulih. Prioritas Citi ke depan semestinya menghubungkan ekspansi kredit korporasi dengan imbal hasil yang sehat dan pengendalian risiko yang konsisten. Jika bank mampu menjaga keseimbangan itu, pertumbuhan yang kini terlihat di neraca akan lebih meyakinkan sebagai kemajuan bisnis, bukan sekadar pembesaran skala.