
Laba naik dengan sokongan bisnis yang lebih beragam
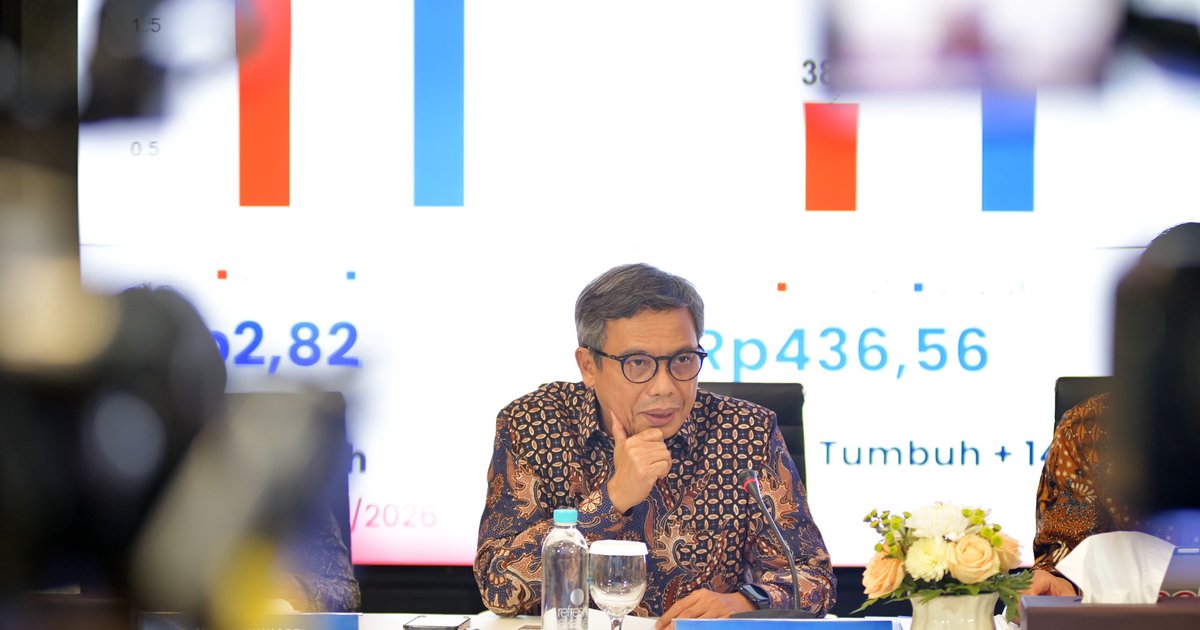
Laba BTN adalah keuntungan bersih yang dibukukan Bank Tabungan Negara dari kegiatan usahanya, dengan kinerja yang dipengaruhi pertumbuhan kredit, kualitas aset, dan kemampuan menghimpun dana. Pada kuartal III 2026, BTN membukukan laba bersih Rp2,82 triliun, naik 22,6% dari Rp2,3 triliun pada periode yang sama tahun sebelumnya. Kenaikan ini patut dibaca bukan semata sebagai hasil dari bisnis KPR, melainkan sebagai tanda bahwa mesin pendapatan BTN mulai bertumpu pada lebih dari satu segmen. Hingga September, kredit dan pembiayaan konsolidasian, termasuk PT Bank Syariah Nasional, mencapai Rp436,56 triliun, tumbuh 14,6% secara tahunan dari Rp381 triliun. Angka laba yang kuat memberi sinyal positif, tetapi arti strategisnya terletak pada perpaduan portofolio: kredit perumahan masih menjadi jangkar, sementara pembiayaan di luar perumahan tumbuh lebih cepat.
Perumahan tetap menjadi jangkar utama
Pembiayaan perumahan BTN mencapai Rp338,17 triliun pada September 2026, tumbuh 4,8% dibandingkan setahun sebelumnya. Skala ini menegaskan bahwa kredit perumahan masih menjadi inti bisnis bank, meski lajunya jauh di bawah ekspansi segmen nonperumahan. KPR subsidi, yang naik 8,1% menjadi Rp201,62 triliun, menjadi pendorong utama di dalam portofolio perumahan. Sementara itu, KPR nonsubsidi tumbuh lebih moderat, 2,2% menjadi Rp113,82 triliun. Perbedaan laju tersebut penting: perumahan menyediakan basis pembiayaan besar dan hubungan jangka panjang dengan nasabah, tetapi pertumbuhannya lebih bertahap. Karena itu, kenaikan laba tidak bisa dijelaskan oleh KPR saja. BTN membutuhkan bisnis tambahan yang bisa mempercepat pertumbuhan tanpa mengikis peran perumahan sebagai fondasi. Tantangannya adalah mempertahankan kualitas penyaluran di kedua segmen, bukan hanya mengejar ekspansi nominal.
Kredit nonperumahan tumbuh paling cepat
Kredit nonperumahan naik 68,2% menjadi Rp98,39 triliun, menjadikannya akselerator paling menonjol dalam pertumbuhan pembiayaan BTN. Lonjakan itu ditopang kredit konsumer dan pembiayaan korporasi. Kredit konsumer meningkat 247,1% menjadi Rp26,83 triliun, terutama setelah BTN mengakuisisi portofolio kredit pensiun SMBC Indonesia. Kredit korporasi juga bertambah 40,9% menjadi Rp54,47 triliun, seiring penguatan pembiayaan bagi sejumlah perusahaan besar, termasuk di sektor perdagangan besar. Akuisisi tersebut memperluas layanan BTN kepada nasabah pensiunan sekaligus menambah sumber pertumbuhan usaha. Namun, angka pertumbuhan konsumer yang sangat tinggi perlu dibaca bersama konteks akuisisi: kenaikan portofolio bukan seluruhnya cerminan ekspansi organik. Strategi Beyond Mortgage memberi BTN peluang melayani kebutuhan nasabah di luar kepemilikan rumah, tetapi keberhasilannya akan bergantung pada kemampuan menjaga risiko dan membangun hubungan nasabah yang berkelanjutan.
Diversifikasi perlu diikuti disiplin
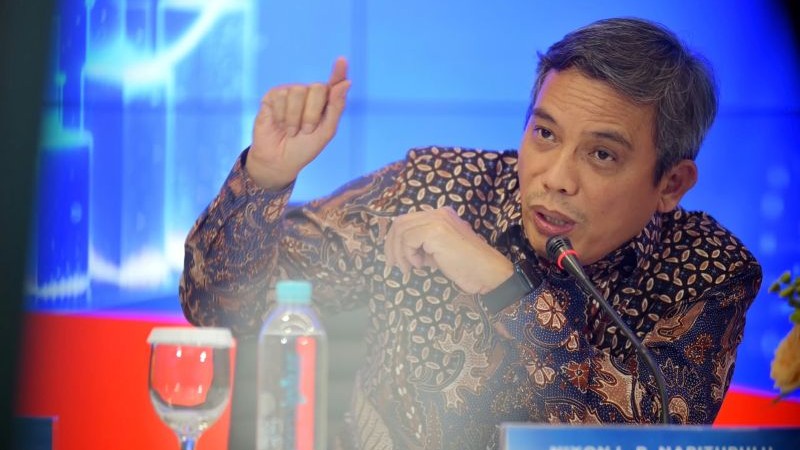
Direktur Utama BTN Nixon L.P. Napitupulu menyebut Beyond Mortgage sebagai arah pengembangan untuk memperluas layanan dan mempererat hubungan dengan nasabah. Arahnya masuk akal: pembiayaan rumah memberi BTN titik awal, lalu layanan konsumer, korporasi, dan transaksi dapat memperpanjang interaksi dengan nasabah. Bagi pengguna, perluasan ini berpotensi membuat layanan BTN relevan bukan hanya saat membeli rumah, tetapi juga saat memenuhi kebutuhan keluarga, mengelola usaha, atau memasuki masa pensiun. Meski demikian, pertumbuhan cepat kredit nonperumahan bukan alasan untuk mengendurkan standar penyaluran. Diversifikasi baru bernilai jika mampu menambah pendapatan secara berkelanjutan dan menjaga mutu aset. Fokus berikutnya seharusnya bukan sekadar memperbesar portofolio, melainkan memastikan setiap segmen menghasilkan hubungan nasabah dan pengelolaan risiko yang sehat. Dengan pendekatan itu, strategi Beyond Mortgage dapat melengkapi, bukan menggantikan, kekuatan BTN di sektor perumahan.
Kesimpulan: dua pilar, satu ujian
Kenaikan laba BTN sebesar 22,6% menunjukkan hasil dari kombinasi dua pilar yang bergerak dengan kecepatan berbeda. Pembiayaan perumahan senilai Rp338,17 triliun memberi skala dan kestabilan, sedangkan kredit nonperumahan yang mencapai Rp98,39 triliun menjadi sumber akselerasi dengan pertumbuhan 68,2%. Perpaduan itu membuat kinerja bank lebih beragam daripada jika hanya mengandalkan KPR. Namun, pertumbuhan tinggi belum otomatis berarti daya tahan jangka panjang. BTN perlu membuktikan bahwa ekspansi konsumer dan korporasi dapat dijaga kualitasnya, sekaligus mempertahankan momentum pembiayaan rumah. Kesimpulannya, laba yang meningkat adalah kabar baik, tetapi ukuran keberhasilan berikutnya ialah keseimbangan: bisnis perumahan tetap kokoh, sementara segmen nonperumahan tumbuh secara sehat.