
Insentif sebagai dukungan, bukan cek kosong
Insentif pajak adalah penerimaan yang sengaja tidak dipungut atau dibebaskan pemerintah untuk meringankan beban rumah tangga dan usaha sekaligus mendorong kegiatan ekonomi. Karena itu, ukurannya perlu dibaca bersama kebutuhan menjaga penerimaan, bukan sebagai belanja yang otomatis menghasilkan pertumbuhan.
Menteri Keuangan Suahasil Nazara menyatakan pemerintah merencanakan diskon pajak 2027 senilai Rp632 triliun, setara 2,26% dari produk domestik bruto. Kebijakan ini ditujukan untuk mendukung rumah tangga, UMKM, sektor usaha, dan investasi, dengan harapan daya beli serta daya saing tetap terjaga. Manfaatnya bisa terasa bagi masyarakat dan pelaku usaha, tetapi nilai besar itu juga membuat pemerintah perlu menunjukkan bahwa keringanan benar-benar menopang produktivitas, bukan sekadar mengurangi penerimaan.
Arah penggunaannya diperkirakan banyak menyasar manufaktur, pertanian, dan perdagangan. Ketiganya juga termasuk penerima insentif pada 2026. Pilihan sektor ini masuk akal bila fasilitas pajak memperkuat kapasitas usaha dan aktivitas ekonomi; tanpa hasil yang terukur, skala insentif berisiko tampak tidak sejalan dengan tuntutan mengamankan kas negara.
Setoran akhir tahun menjadi ujian
Di sisi penerimaan, Direktur Jenderal Pajak Bimo Wijayanto mengatakan masih ada sekitar Rp500 triliun yang perlu diamankan pada November dan Desember 2026. Target penerimaan pajak dalam APBN 2026 adalah Rp2.357,7 triliun; realisasi sampai akhir September tercatat Rp1.607,6 triliun atau 68,2% dari target. Selisih menuju target membuat dua bulan terakhir penting, meski angka kebutuhan Rp500 triliun yang disampaikan pejabat bukan dengan sendirinya jaminan target akan tercapai.
Direktorat Jenderal Pajak mengandalkan sejumlah langkah, termasuk pemungutan PPh Pasal 22 melalui marketplace yang ditunjuk sejak 1 Oktober. Empat pelaku marketplace ditugaskan memungut pajak tersebut, dengan batas pengumpulan pada 20 November 2026. Pemerintah menyebut kebijakan ini dimaksudkan menyetarakan perlakuan pajak transaksi konvensional dan ekonomi digital. Pengawasan pajak digital luar negeri, pajak minimum global, penagihan utang, dan perbaikan administrasi juga menjadi bagian dari upaya mengejar setoran.
Tantangannya bukan hanya menambah pungutan, melainkan memastikan administrasi adil dan dapat dipercaya. Jika pengawasan makin rapi tetapi kepatuhan serta layanan tidak membaik, kebijakan baru mudah dipandang semata sebagai tekanan kepada wajib pajak.
Angka pendapatan perlu dibaca dengan cermat
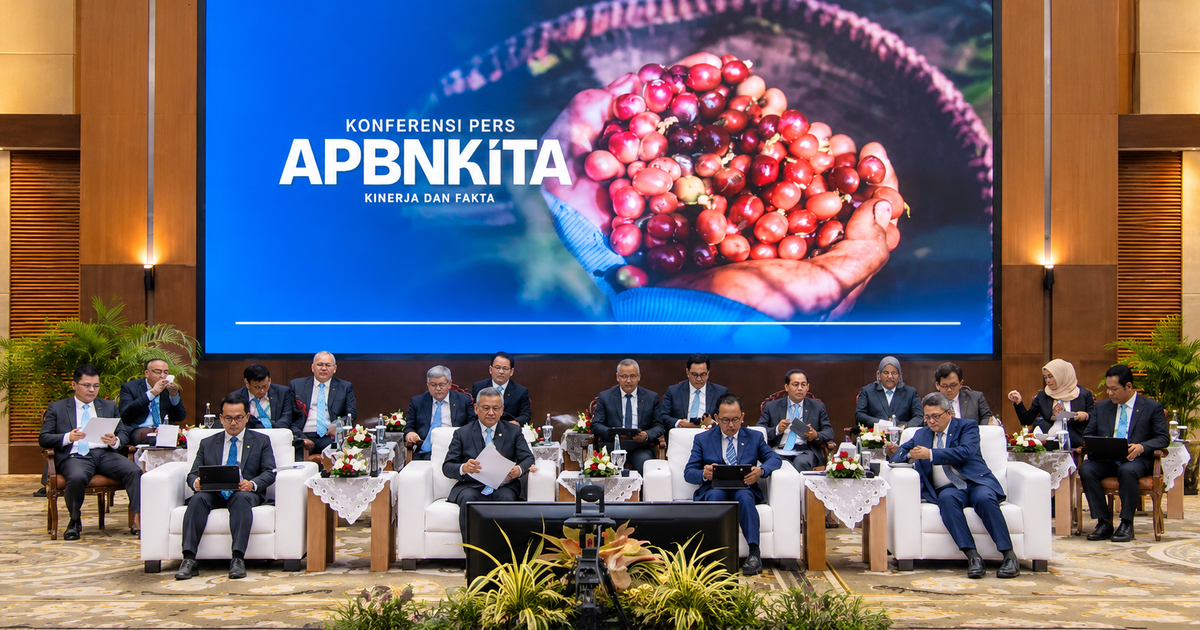
Laporan hingga Oktober menunjukkan penerimaan perpajakan mencapai Rp2.064 triliun, tumbuh 20,8% secara tahunan dan setara 76,6% dari target APBN. Angka ini mencakup penerimaan pajak Rp1.796,8 triliun serta kepabeanan dan cukai Rp267,2 triliun. Jadi, penerimaan perpajakan lebih luas daripada penerimaan pajak saja. Pembedaan ini penting agar pembaca tidak menyamakan seluruh penerimaan negara dengan pajak.
PNBP mencapai Rp551,8 triliun, tumbuh 37% dan setara 120,2% dari target APBN. Capaian yang melampaui target ini membantu menopang pendapatan negara, tetapi bukan bukti bahwa target pajak telah terpenuhi: PNBP merupakan komponen berbeda. Sementara itu, belanja negara sampai Oktober tercatat Rp2.997,2 triliun atau 78% dari pagu. Membaca angka-angka tersebut secara terpisah memberi gambaran lebih jernih tentang posisi fiskal.
Kesimpulannya, kebijakan fiskal perlu dinilai dari dua sisi sekaligus: apakah insentif memberi manfaat ekonomi yang nyata dan apakah penerimaan dikelola cukup kuat untuk mendanai belanja. Besarnya rencana diskon pajak 2027 bukan alasan untuk menolak relaksasi, tetapi menjadi alasan untuk menuntut sasaran dan hasil yang transparan. Di tengah tuntutan mengejar setoran, kualitas pertumbuhan dan kepercayaan wajib pajak sama pentingnya dengan angka penerimaan.