
Kepatuhan dan data menentukan penerimaan
Kepatuhan pajak daerah adalah kesediaan wajib pajak membayar kewajibannya sesuai aturan dan tenggat, sementara pemerintah memastikan potensi penerimaan tercatat serta dipungut dengan tepat. Dua hal ini saling melengkapi: kepatuhan menjaga pembayaran yang seharusnya masuk, sedangkan data yang akurat membantu menemukan penerimaan yang belum tergarap. Perbedaan penekanan terlihat di Sumenep dan Medan. Sumenep mendorong warga membayar tepat waktu; Medan menggandeng perguruan tinggi untuk mengukur potensi dan menekan kebocoran pajak daerah. Keduanya penting, tetapi capaian penerimaan yang sehat tidak cukup ditopang imbauan kepada wajib pajak. Pemerintah juga perlu mengetahui dengan cermat siapa dan sektor apa yang menjadi basis penerimaan.
Hingga Oktober 2026, realisasi PKB Sumenep mencapai 93,07 persen, dan Bapenda setempat menilai kepatuhan wajib pajak tergolong tinggi. Angka itu memberi sinyal positif, meski dorongan untuk membayar sebelum tenggat tetap diperlukan.
Sumenep bertumpu pada disiplin membayar
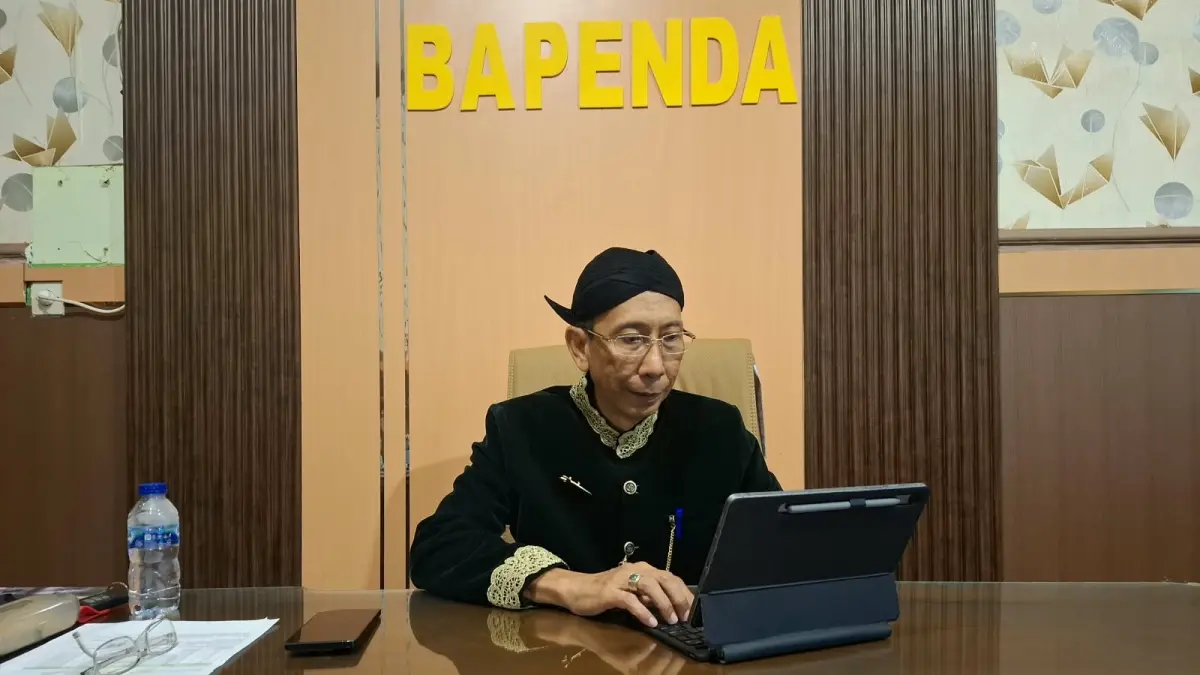
Bapenda Sumenep menyebut capaian PKB didukung penguatan kerja sama dan berbagai kegiatan untuk meningkatkan kepatuhan. Kepala Bapenda Ferdiansyah Tetrajaya menilai tingkat kepatuhan warga sudah tinggi, tetapi menekankan agar pembayaran tidak melewati batas waktu. Sikap ini masuk akal: capaian hingga Oktober belum menjadi alasan untuk mengendurkan pengingat, apalagi pemerintah ingin disiplin membayar tumbuh sebagai kebiasaan rutin, bukan hanya muncul saat sosialisasi atau operasi lapangan.
Ada pula kaitan langsung dengan penerimaan daerah. Sejak 2025, pembayaran PKB disertai opsen sebesar enam persen, sehingga kepatuhan yang lebih luas turut memperbesar penerimaan daerah. Bagi warga, membayar tepat waktu bukan sekadar memenuhi kewajiban kendaraan; hasilnya ikut mendukung keuangan publik. Namun, pendekatan berbasis kesadaran hanya efektif bila diiringi layanan pembayaran dan pengawasan yang memudahkan warga memenuhi kewajiban.
Medan menguji potensi di balik target
Medan mengambil jalur berbeda dengan menggandeng tenaga ahli Universitas Sumatera Utara untuk menghitung potensi riil pajak daerah sekaligus menyusun strategi mencegah kebocoran PAD untuk 2027–2028. Tujuannya tepat: target penerimaan semestinya bertolak dari potensi yang benar-benar dapat digali, bukan sekadar angka perkiraan. Kajian ini juga penting karena Bapenda mengakui masih ada kendala pemungutan dan kepatuhan wajib pajak di lapangan.
Kajian potensi pajak Medan mencakup tiga sektor: PBB-P2, PBJT makanan dan minuman atau pajak restoran, serta PBJT jasa hiburan. Bapenda dan tim ahli membahas analisis potensi, proyeksi, pengawasan, serta strategi untuk mengurangi kebocoran pajak daerah. Nilai kajian tidak terletak pada hitungan akademis semata, melainkan pada kemampuannya memperbaiki basis data penerimaan dan menghasilkan langkah yang sesuai dengan kondisi pemungutan. Hasilnya ditargetkan menjadi dasar penyusunan target yang lebih akurat dan realistis. Jika optimalisasi berjalan, PAD diharapkan mendukung pembangunan dan peningkatan layanan publik.
Kombinasi yang lebih kuat daripada satu pendekatan
Perbandingan kedua daerah menunjukkan bahwa kepatuhan dan pemetaan bukan pilihan yang saling menggantikan. Sumenep memperlihatkan pentingnya mendorong pembayaran tepat waktu; Medan menyoroti perlunya memperbaiki basis data, menguji asumsi target, dan mengawasi titik rawan kebocoran. Pemerintah yang hanya mengandalkan imbauan berisiko tidak melihat penerimaan yang luput dari pendataan. Sebaliknya, peta potensi yang akurat tidak akan menghasilkan penerimaan optimal jika pemungutan dan kepatuhan tetap lemah.
Karena itu, ukuran keberhasilan sebaiknya bukan hanya persentase realisasi atau tersusunnya kajian. Pemerintah perlu memastikan warga memahami kewajibannya, data pajak mencerminkan keadaan lapangan, dan pengawasan menindaklanjuti selisih antara potensi dengan penerimaan. Sumenep telah menunjukkan capaian kepatuhan yang kuat, sementara Medan sedang menyiapkan landasan perencanaan yang lebih terukur. Kesimpulannya, penerimaan daerah akan lebih berkelanjutan bila disiplin pembayaran berjalan beriringan dengan pemetaan potensi dan pencegahan kebocoran.