
Naik kelas tak cukup dengan modal
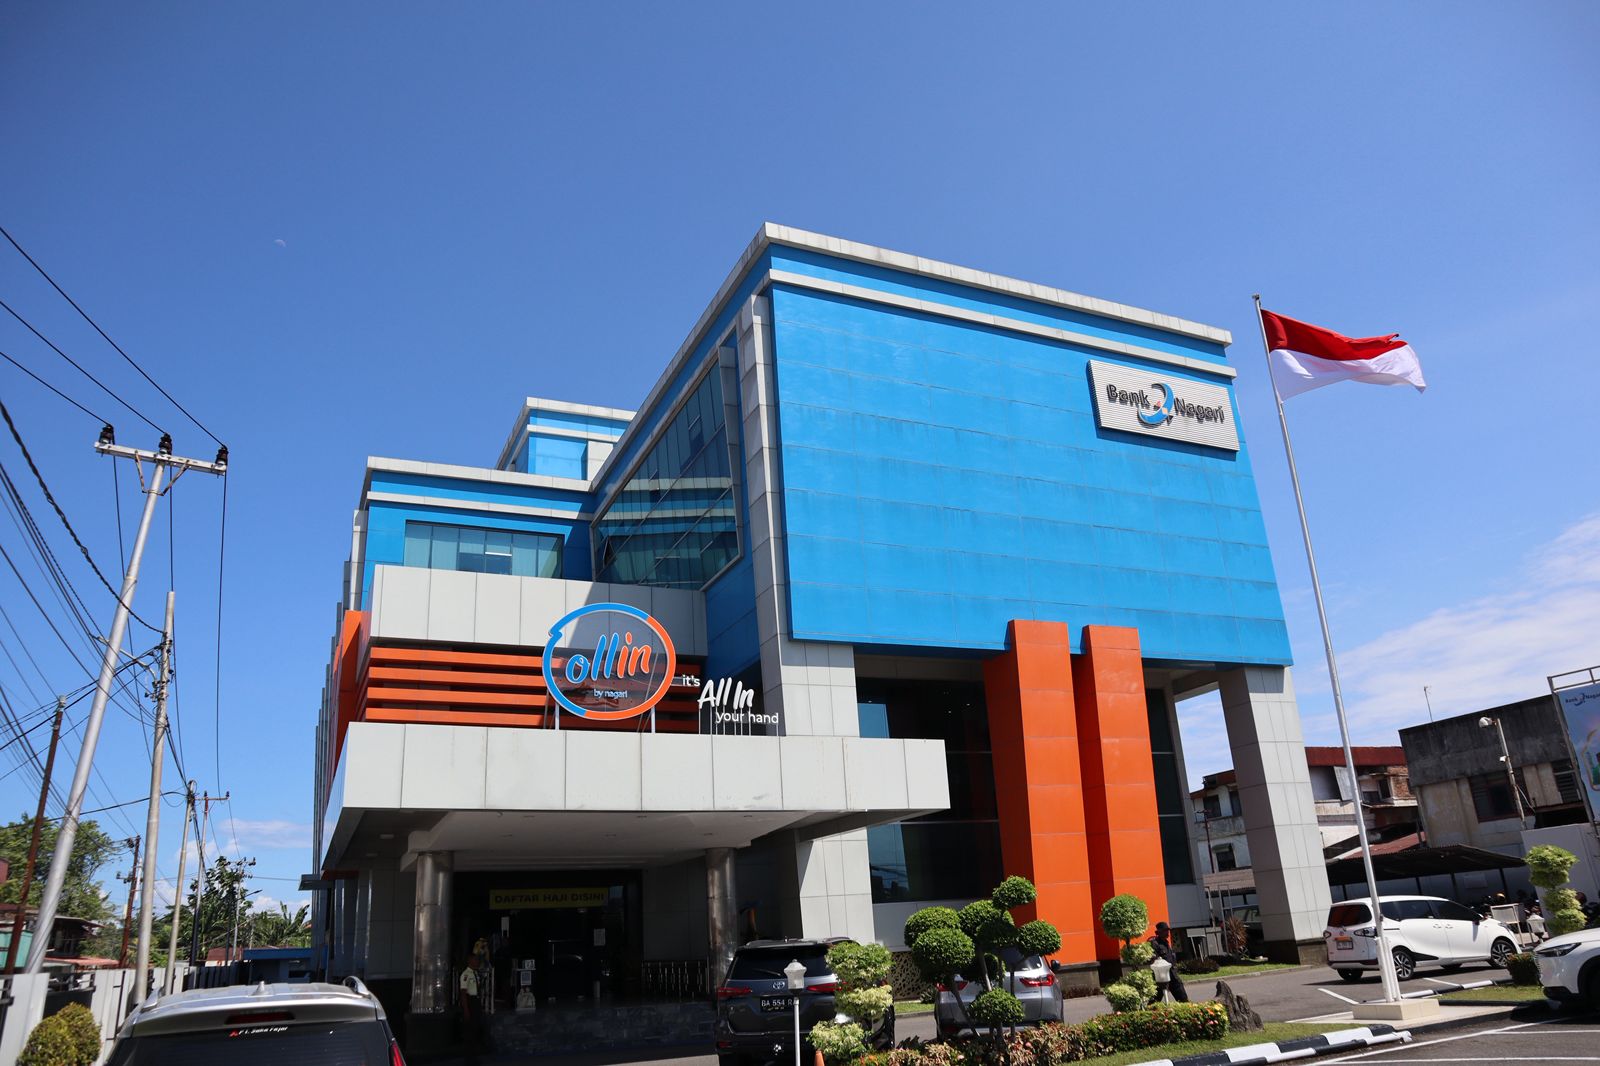
UMKM Sumatera Barat adalah usaha mikro, kecil, dan menengah yang menjadi bagian penting ekonomi daerah dan membutuhkan lebih dari sekadar pembiayaan untuk tumbuh, memperluas pasar, serta bersaing secara berkelanjutan. Bank Nagari menempatkan pelatihan, pendampingan, digitalisasi, dan akses pembiayaan dalam satu strategi untuk membantu usaha bergerak melampaui tahap bertahan. Arah ini tepat: modal dapat menambah stok atau kapasitas, tetapi tanpa tata kelola, pemasaran, dan produk yang kuat, tambahan dana belum tentu menghasilkan usaha yang lebih sehat. Direktur Utama Bank Nagari, Gusti Candra, menyebut UMKM sebagai salah satu tulang punggung perekonomian Sumbar dan menegaskan bank ingin hadir sebagai mitra pengembangan, bukan semata pemberi pembiayaan. Tantangannya kini ialah memastikan dukungan itu berlanjut setelah pelatihan dan menjangkau kebutuhan nyata pelaku usaha.
Pelatihan membangun dasar usaha yang lebih tertata
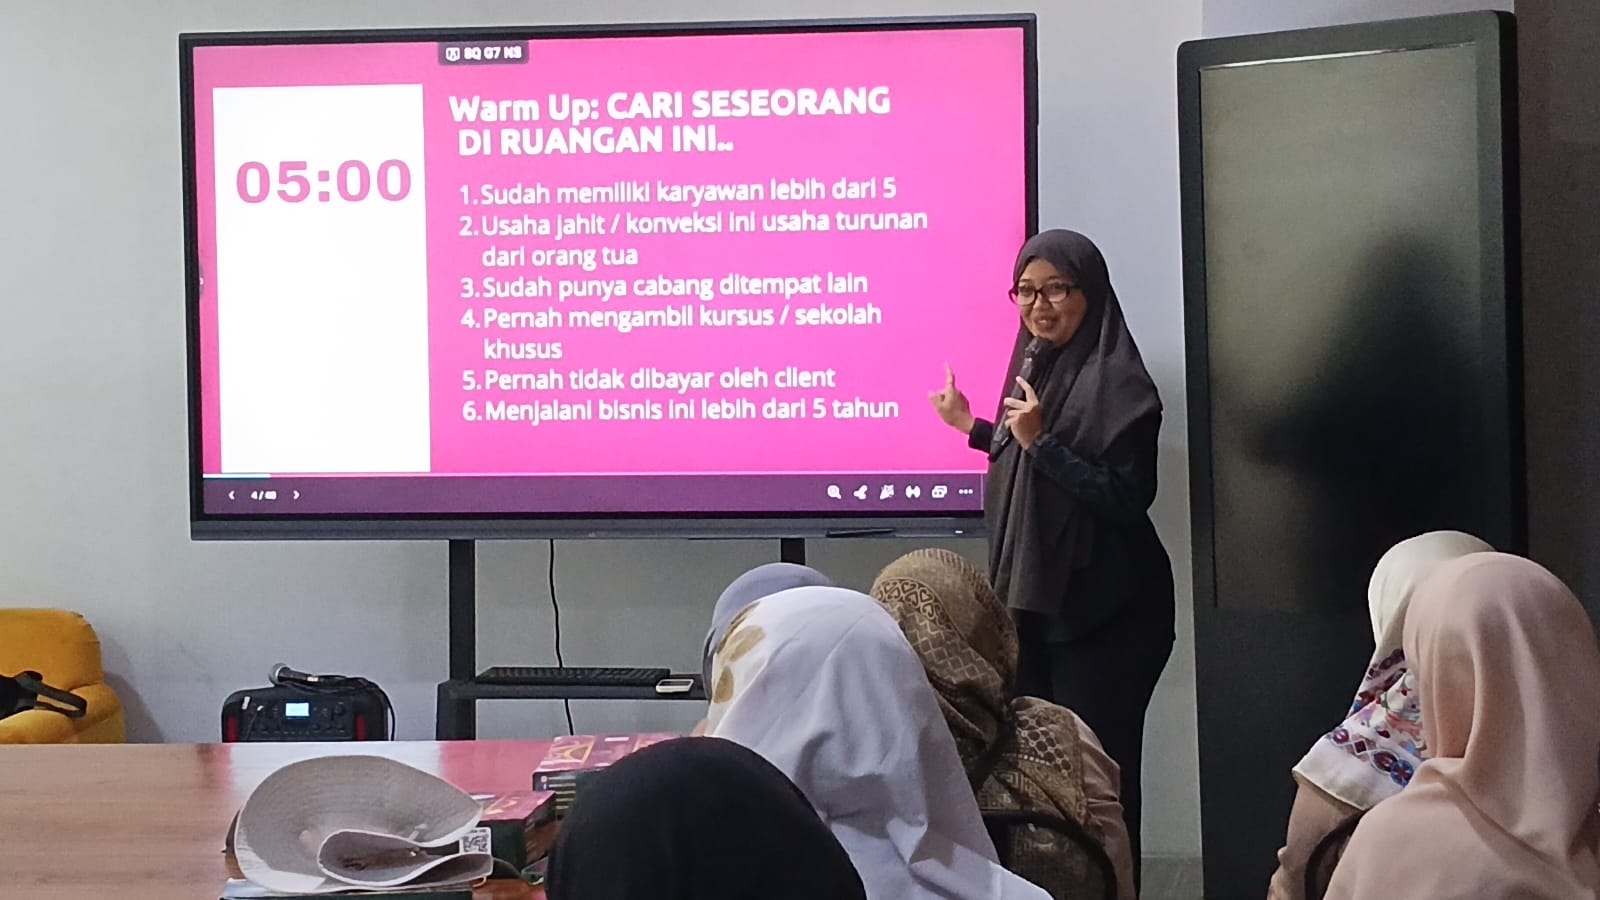
Program Pelatihan dan Pemberdayaan UMKM bertema penguatan kapasitas dan digitalisasi telah digelar di dua kota: Bukittinggi pada 21 Agustus 2026 dengan 46 peserta, lalu Padang pada 19 September 2026 dengan 59 peserta. Program binaan ini berlangsung dalam dua gelombang bersama Yayasan Rangkang Peduli Nagari dan melibatkan peserta dari jaringan cabang Bank Nagari. Fokusnya mencakup pencatatan keuangan, pemasaran digital, akses layanan dan pembiayaan, serta penguatan legalitas dan produk. Penekanan pada pemisahan uang pribadi dan uang usaha sangat praktis: catatan yang tertib membantu pemilik mengetahui omzet, laba, dan pengeluaran, sekaligus menyiapkan informasi yang dibutuhkan saat mengajukan pembiayaan. Pelatihan UMKM akan lebih berarti bila pengetahuan itu diterapkan dalam rutinitas usaha, bukan berhenti sebagai materi kegiatan.
Digitalisasi UMKM harus berujung pada transaksi dan pasar
Perubahan perilaku konsumen ke platform digital membuat pemasaran daring semakin sulit diabaikan. Bank Nagari mendorong pelaku usaha menggunakan media sosial, marketplace, dan e-commerce untuk mengenalkan produk kepada calon pembeli yang lebih luas. Namun digitalisasi UMKM sebaiknya tidak diukur hanya dari jumlah unggahan. Pemanfaatan QRIS dan aplikasi Ollin by Bank Nagari juga diperkenalkan sebagai cara membuat transaksi lebih praktis, cepat, dan efisien. Gabungan promosi, pembayaran, dan pengelolaan aktivitas usaha dapat membantu pelaku usaha melayani pelanggan dengan lebih baik. Agar benar-benar mendorong usaha naik kelas, pendampingan perlu menolong peserta memilih kanal yang sesuai, menjaga kualitas produk, dan mengevaluasi hasil pemasaran—bukan sekadar menganjurkan mereka hadir di berbagai platform.
Pendampingan berkelanjutan menjadi ujian berikutnya
Bank Nagari juga menyiapkan Klinik UMKM di seluruh kantor cabang sebagai tempat konsultasi dan edukasi keuangan. Pelaku usaha dapat menyampaikan persoalan bisnis serta mencari informasi tentang layanan perbankan, peluang pembiayaan, dan pengembangan usaha. Kehadiran klinik penting karena kebutuhan UMKM berbeda-beda dan sering muncul setelah pelatihan usai. Dukungan juga mencakup sosialisasi akses KUR dan pembiayaan lain sesuai kebutuhan serta ketentuan, disertai dorongan melengkapi legalitas seperti NIB, sertifikasi halal, dan izin P-IRT sesuai jenis produk. Dengan demikian, sasaran naik kelas tidak hanya berarti memperoleh modal: usaha perlu lebih tertib, dipercaya konsumen, mampu menjangkau pasar, dan siap meningkatkan kapasitas. Keberhasilan strategi ini akan ditentukan oleh konsistensi pendampingan dan dampak yang dirasakan pelaku usaha. Bank Nagari telah menyiapkan jalurnya; kesinambungan pelaksanaanlah yang akan membuktikan hasilnya.