
Keterlambatan NTB bukan sekadar soal jadwal
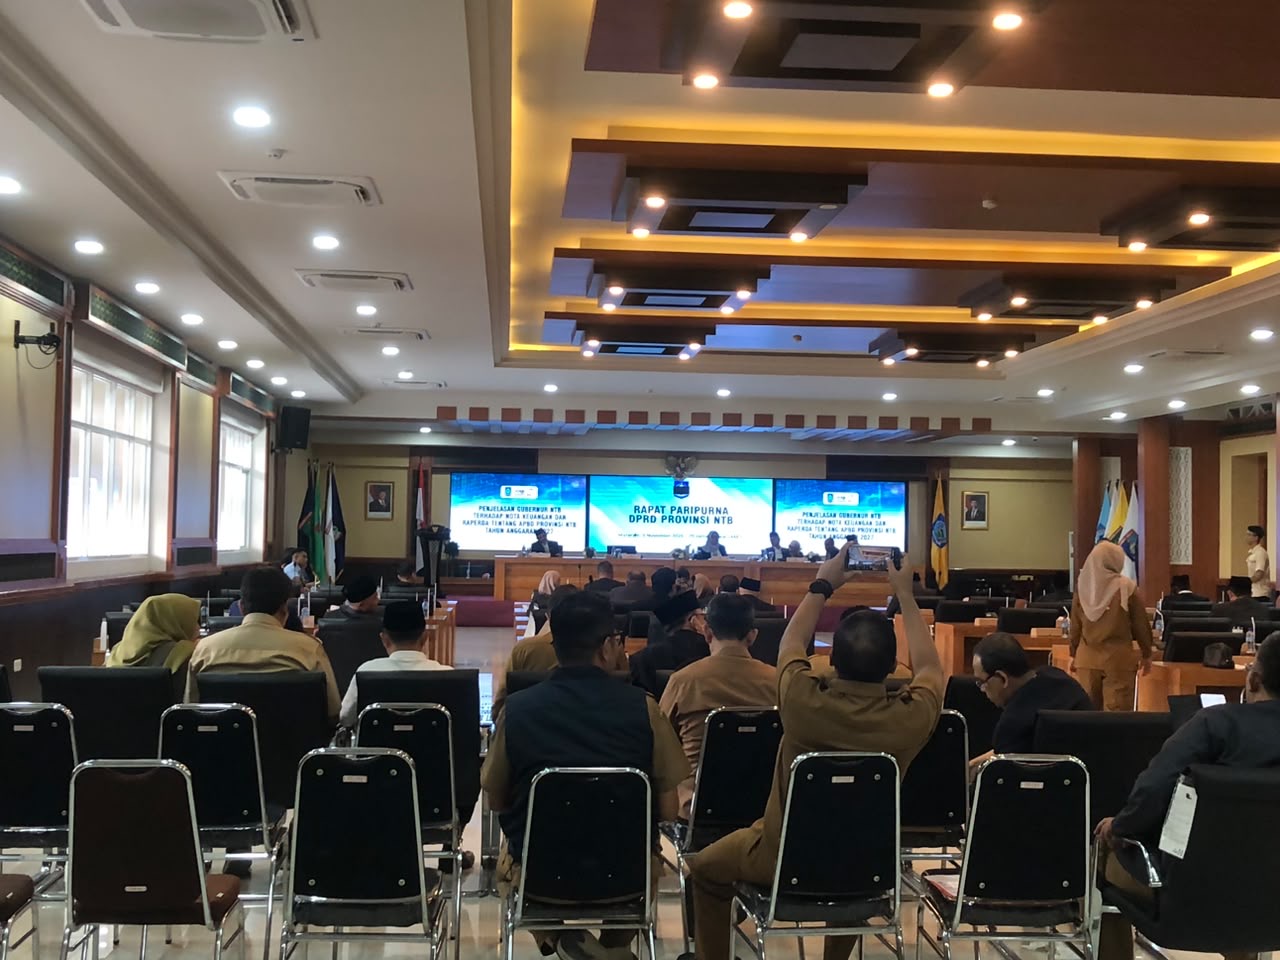
RAPBD adalah rancangan anggaran tahunan pemerintah daerah yang harus diajukan kepada DPRD untuk dibahas sebelum ditetapkan menjadi APBD. Karena proses ini menentukan kapan program publik bisa disiapkan dan dijalankan, keterlambatan pengajuan bukan urusan administrasi belaka. Dalam rapat paripurna pada 9 November 2026, anggota Komisi III DPRD NTB Muhammad Aminurllah mengkritik molornya pengajuan RAPBD NTB 2027 dan mempertanyakan kepatuhan terhadap jadwal serta regulasi pengelolaan keuangan daerah. Ia juga meminta pimpinan dewan mengevaluasi komunikasi dan koordinasi antara Tim Anggaran Pemerintah Daerah dan perangkat daerah. Kritik itu beralasan: menurutnya, keterlambatan mengganggu penyusunan Rencana Kerja Anggaran dan memangkas waktu DPRD untuk menelaah dokumen. Ketua DPRD NTB Baiq Isvie Rupaeda mengakui adanya kendala administratif di pihak eksekutif dan mengatakan dewan telah berkali-kali menyurati pemerintah agar nota keuangan dipercepat.
Angka besar harus diimbangi pembahasan yang layak
Besarnya rencana anggaran mempertegas mengapa waktu pembahasan tidak boleh dikorbankan. Pemerintah Provinsi NTB memproyeksikan pendapatan daerah sebesar Rp6,22 triliun, naik 10,69 persen dibanding APBD Murni 2026, sementara belanja direncanakan Rp6,06 triliun, meningkat 5,70 persen, dengan surplus Rp162,7 miliar. Anggaran daerah 2027 itu mencakup prioritas Rp745,25 miliar untuk pengentasan kemiskinan ekstrem di 106 desa, melalui dukungan usaha produktif keluarga, perlindungan sosial, dan perluasan akses layanan dasar. Rencana tersebut menyentuh kebutuhan warga, tetapi mutu sasaran dan pelaksanaannya bergantung pada pengawasan yang cermat. Karena itu, desakan agar persoalan administrasi dibahas secara teknis bersama organisasi perangkat daerah seharusnya ditindaklanjuti, bukan berhenti sebagai teguran di ruang paripurna. Pemprov menargetkan persetujuan bersama paling lambat 30 November 2026. Tenggat itu penting, tetapi tidak boleh menjadi alasan untuk mempersempit pemeriksaan atas program dan asumsi anggaran.
Kudus mengejar tahap pembahasan
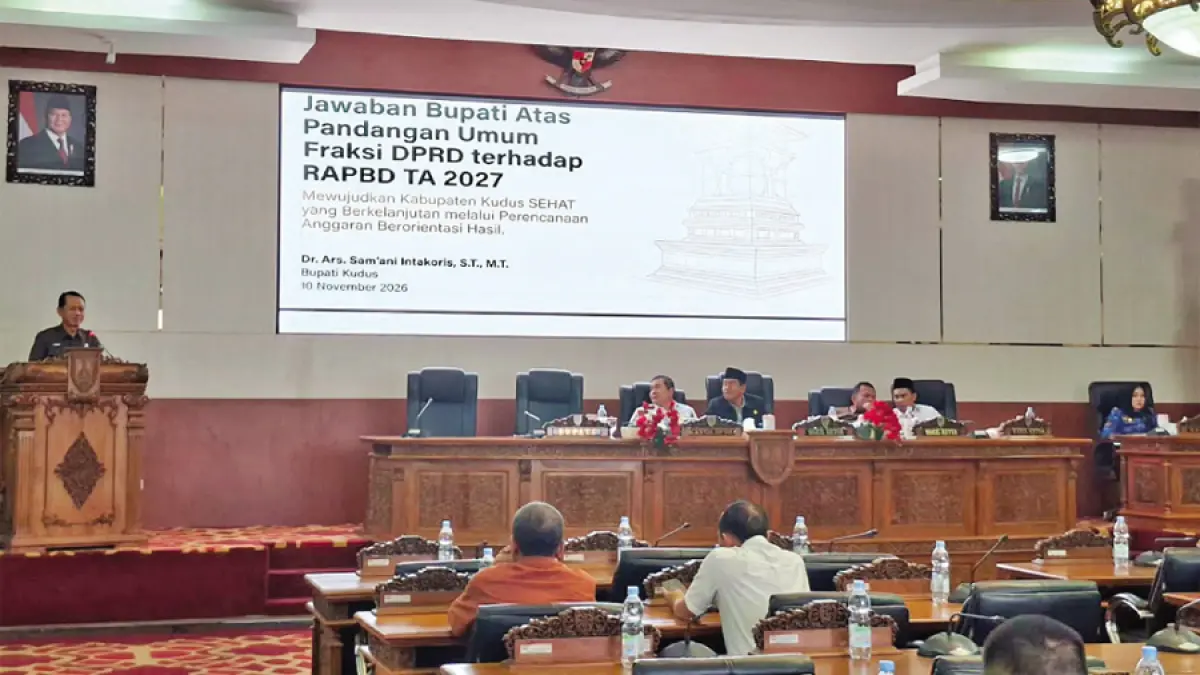
Di Kudus, sorotan berada pada target menyelesaikan pembahasan, bukan kritik atas keterlambatan pengajuan. DPRD Kabupaten Kudus menargetkan RAPBD Kudus 2027 rampung sebelum November 2026 berakhir agar program pembangunan dapat dimulai sejak awal tahun anggaran. Ketua DPRD Masan menyatakan penyusunan harus selaras dengan visi, misi, dan prioritas bupati. Salah satu perhatian utamanya ialah target Pendapatan Asli Daerah Rp778,82 miliar, setara 41,80 persen dari total pendapatan daerah. DPRD Kudus juga menyatakan akan mengawasi pelaksanaan setelah anggaran ditetapkan. Itu langkah yang tepat: mengejar ketuk palu saja tidak cukup jika serapan lambat dan kegiatan menumpuk di penghujung tahun. Anggaran direncanakan mendukung pendidikan, kesehatan, infrastruktur, dan program strategis lain; percepatan yang disertai pengawasan dapat membuat manfaatnya lebih cepat dirasakan warga.
Beda tahap, satu ukuran: kesiapan kerja
Perbandingan NTB dan Kudus menunjukkan dua persoalan berbeda dalam siklus anggaran. Di tingkat provinsi, masalah yang mencuat ialah keterlambatan pengajuan, kendala administratif, dan komunikasi eksekutif dengan DPRD. Di tingkat kabupaten, tantangannya adalah menuntaskan pembahasan tepat waktu lalu memastikan pelaksanaan tidak tersendat. Jadi, target kalender saja bukan ukuran keberhasilan pembahasan RAPBD. NTB perlu memperbaiki koordinasi sejak penyusunan dokumen agar ruang telaah DPRD tidak terkikis. Kudus perlu menjaga agar percepatan tidak mengorbankan kecermatan, kemudian mengawasi realisasi sejak awal tahun. Keduanya menghadapi tuntutan yang sama: anggaran daerah harus disepakati dengan cukup waktu dan dijalankan sesuai prioritas publik. Jika tenggat hanya dipenuhi di atas kertas, warga tetap menunggu layanan dan pembangunan. Kesimpulannya, disiplin tahapan dan komunikasi terbuka sama pentingnya dengan tanggal persetujuan.