
Kategori yang dipersoalkan
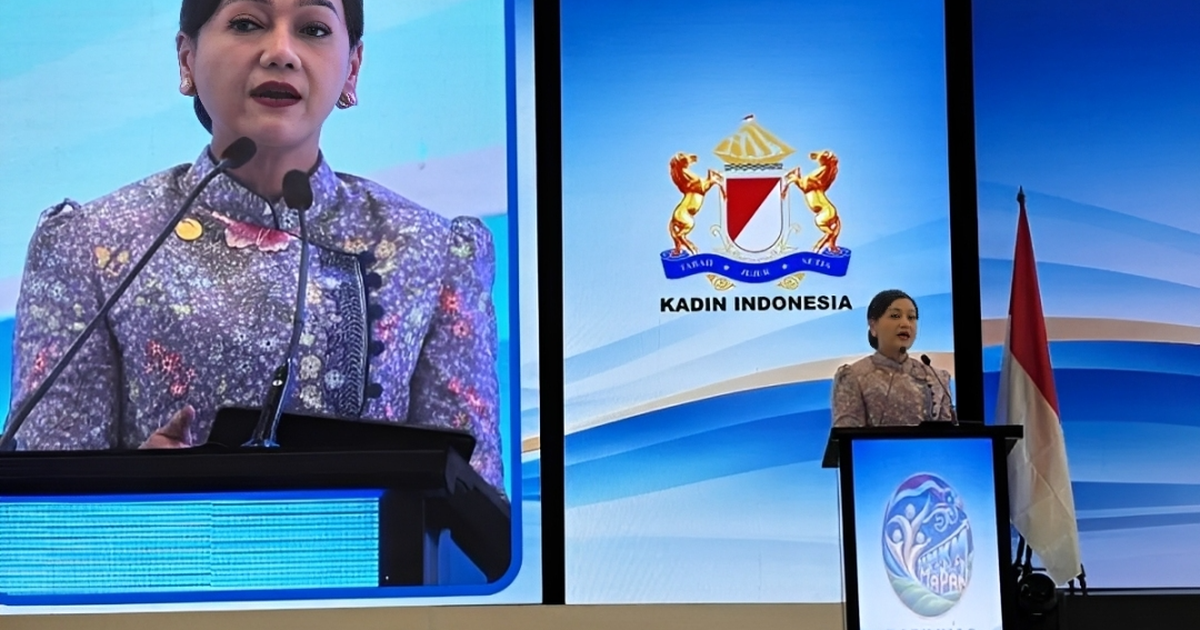
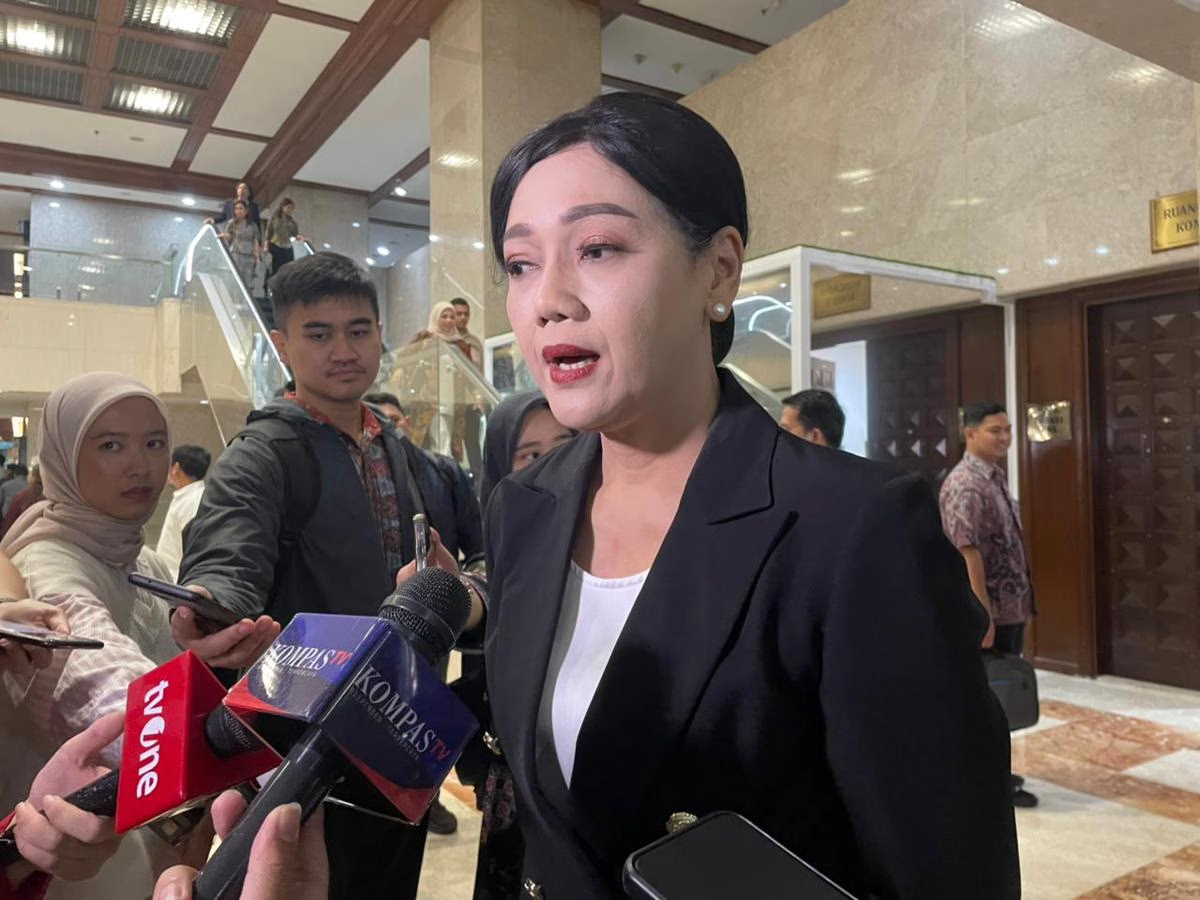
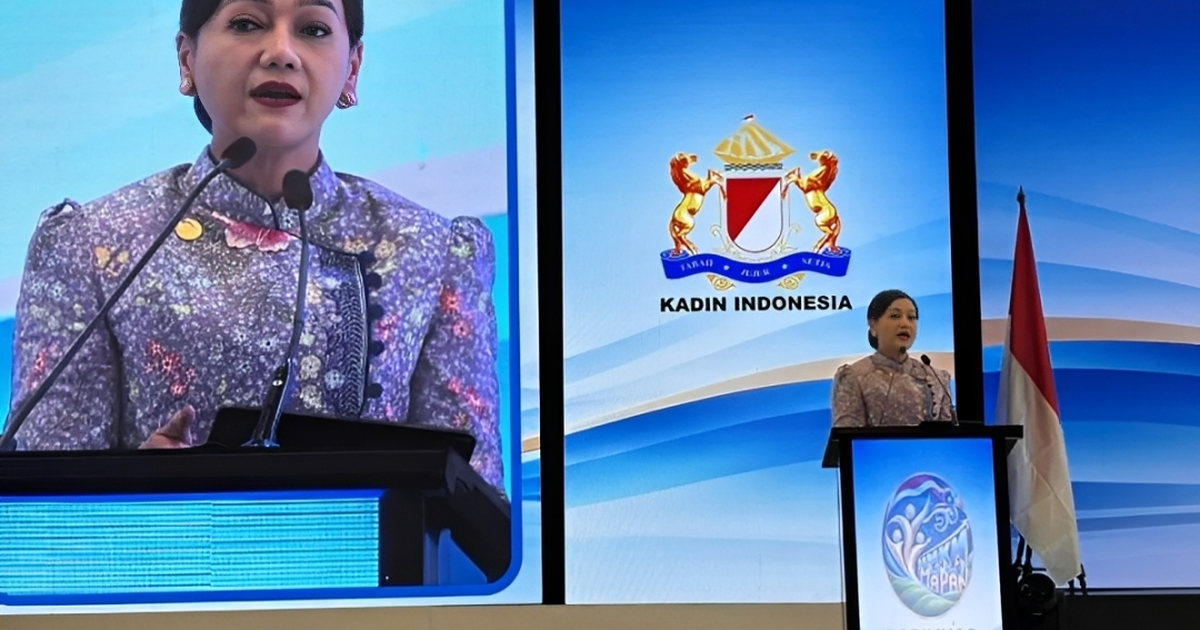
Klasifikasi pasar saham adalah pengelompokan bursa berdasarkan ukuran, kondisi ekonomi, akses investor, dan mutu tata kelolanya; kategori ini membantu penyedia indeks global menilai kelayakan suatu pasar untuk dimasukkan ke dalam indeks investasi. Bagi OJK, usulan perubahan klasifikasi MSCI Indonesia dari emerging market menjadi standalone market tidak mencerminkan kekuatan dan keadaan pasar modal nasional. MSCI mengumumkan konsultasi atas usulan itu pada 15 Oktober 2026. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyampaikan keberatan pada Rapimnas Kadin di Jakarta, 29 Oktober 2026. Ia mempertanyakan kesepadanan Indonesia dengan negara-negara dalam kategori standalone, sembari menunjuk pertumbuhan ekonomi, inflasi, serta kapitalisasi pasar sebagai ukuran daya saing. Argumen OJK masuk akal sebagai penolakan terhadap penyederhanaan yang mengabaikan konteks, tetapi tidak dengan sendirinya menjawab keraguan MSCI tentang mutu akses dan tata kelola.

Angka akses belum menutup celah
OJK menyebut Indonesia memenuhi 16 dari 18 indikator dalam peninjauan aksesibilitas pasar MSCI pada Juni 2026. Itu capaian berarti: sebagian besar parameter akses yang dinilai sudah terpenuhi. Namun, dua indikator yang belum terpenuhi tetap penting, dan jumlah indikator saja tidak menjelaskan bobot atau dampak masing-masing dalam keputusan klasifikasi. Penilaian penyedia indeks juga tidak berhenti pada besarnya ekonomi atau kapitalisasi pasar. Transparansi, akses investor, dan konsistensi penegakan aturan turut menentukan kepercayaan terhadap sebuah pasar. Karena itu, angka 16 dari 18 sebaiknya menjadi titik awal untuk membahas kekurangan yang tersisa, bukan jawaban pamungkas. Tantangan bagi OJK bukan hanya menunjukkan bahwa aturan dan mekanisme tersedia, melainkan memastikan pelaku pasar dapat melihat bahwa semuanya berjalan konsisten.
Reformasi harus tampak dalam praktik
MSCI menyoroti transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta perlunya bukti bahwa aturan diterapkan dan ditegakkan secara konsisten. OJK telah menurunkan ambang pelaporan kepemilikan saham dari 5 persen menjadi 1 persen, memperkuat ketentuan saham beredar di publik, dan menerapkan daftar konsentrasi kepemilikan saham yang tinggi. Langkah tersebut memperbaiki ketersediaan informasi, tetapi perubahan ketentuan belum cukup jika tidak disertai pengawasan dan tindak lanjut yang dapat dipercaya. Di sinilah penegakan aturan OJK menjadi pekerjaan rumah yang paling menentukan: investor perlu melihat bahwa dugaan pelanggaran diperiksa dan ketentuan berlaku tanpa pilih kasih. Tanpa bukti pelaksanaan, reformasi berisiko dibaca sebagai daftar kebijakan, bukan perubahan nyata pada integritas pasar.
Kepercayaan lebih penting daripada label
Perdebatan klasifikasi tidak seharusnya berubah menjadi pertarungan gengsi antara otoritas dan penyedia indeks. OJK benar bahwa kondisi ekonomi dan ukuran pasar perlu dipertimbangkan; MSCI juga berhak menilai apakah akses dan perlindungan investor cukup transparan serta konsisten. Respons terbaik bukan sekadar menolak label standalone, melainkan menutup celah yang menjadi dasar evaluasi dengan hasil yang bisa diamati. OJK menyatakan akan memperkuat pengawasan dan penegakan ketentuan untuk menjaga integritas pasar dan kepercayaan investor. Reformasi, menurut Friderica, juga ditujukan untuk meningkatkan kualitas pasar modal dalam jangka panjang, bukan hanya memenuhi penilaian satu penyedia indeks. Kesimpulannya, klasifikasi yang diperdebatkan mungkin penting bagi persepsi global, tetapi bukti transparansi dan penegakan yang konsistenlah yang akan menentukan kredibilitas pasar modal Indonesia.