
Peringatan yang belum menjadi keputusan
Status MSCI adalah klasifikasi pasar yang menentukan apakah saham suatu negara masuk ke indeks global bagi pasar berkembang, pasar perbatasan, atau kategori mandiri. Karena indeks menjadi acuan banyak pengelola dana, perubahan klasifikasi dapat mengubah arus modal dan persepsi risiko terhadap pasar terkait.
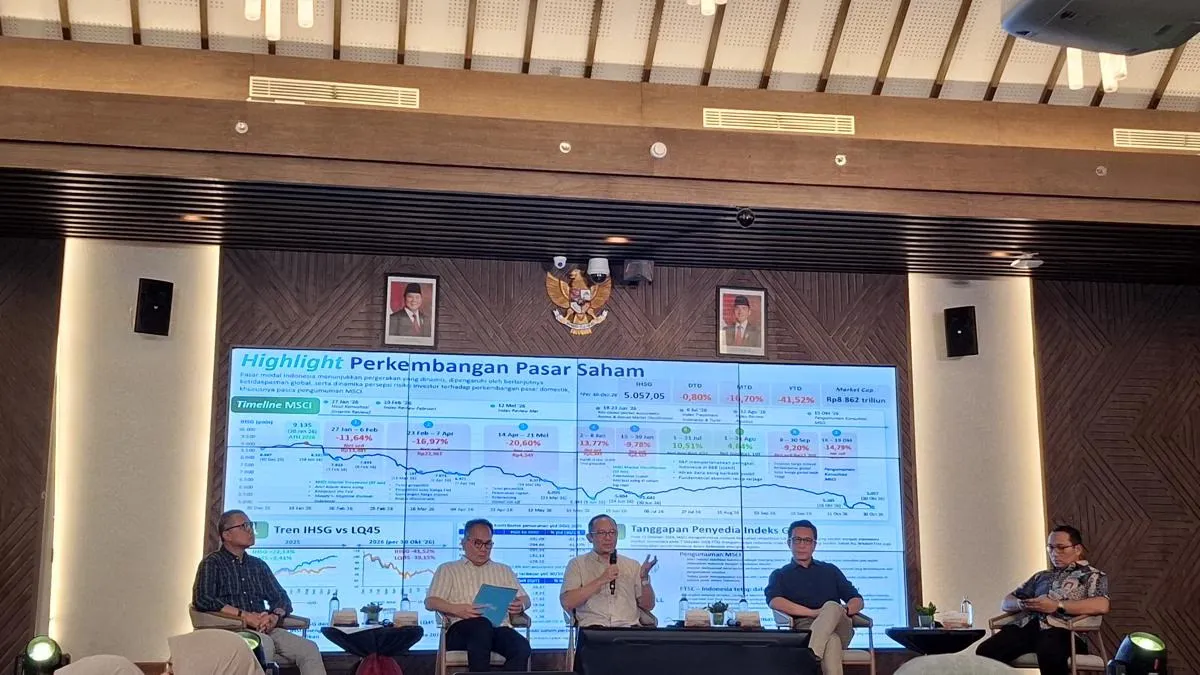
Pada 15 Oktober, MSCI mengumumkan rencana mengubah status Indonesia dari Emerging Market menjadi Standalone Market, dengan kekhawatiran terhadap transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi. Namun, status MSCI Indonesia belum resmi berubah: konsultasi masih berlangsung dan keputusan final dijadwalkan paling lambat 30 Juni 2027.
Pembedaan ini penting. Ancaman tersebut bukan kepastian pengusiran, tetapi sinyal bahwa pembenahan yang sudah diumumkan belum meyakinkan MSCI secara konsisten. Menyebutnya sebagai keputusan final berisiko memperbesar kepanikan; menganggapnya sekadar urusan teknis indeks sama kelirunya. Ini ujian kredibilitas pasar yang harus dijawab dengan hasil nyata.
Tekanan pada IHSG, rupiah, dan investor
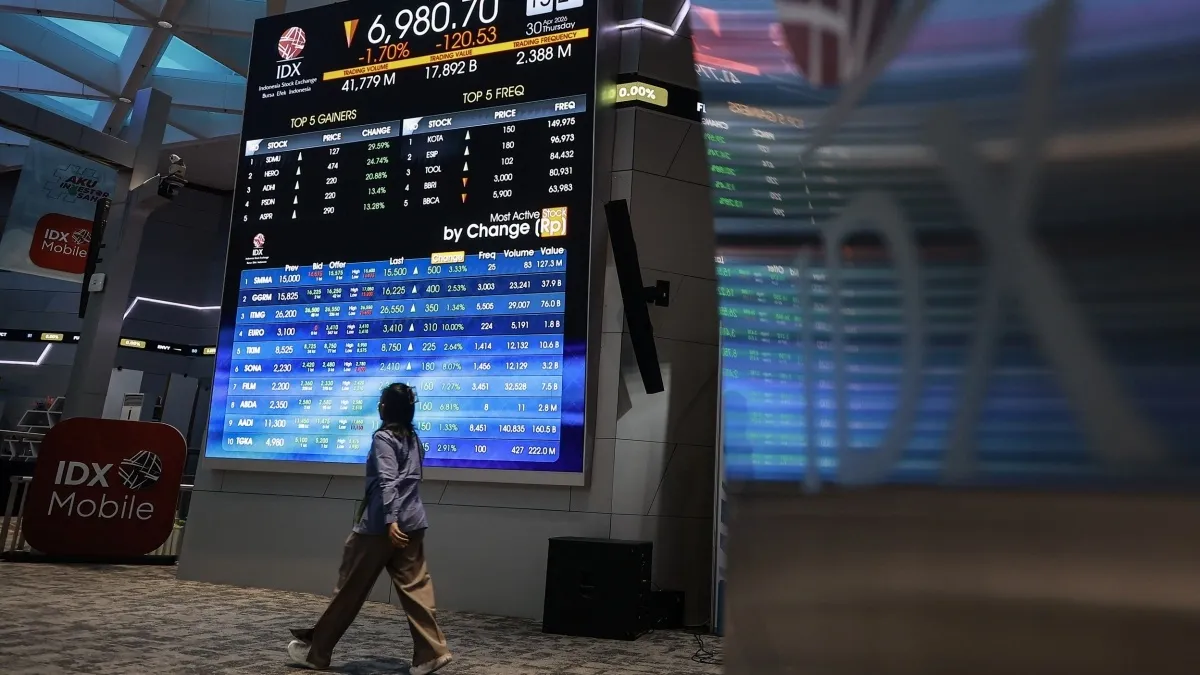
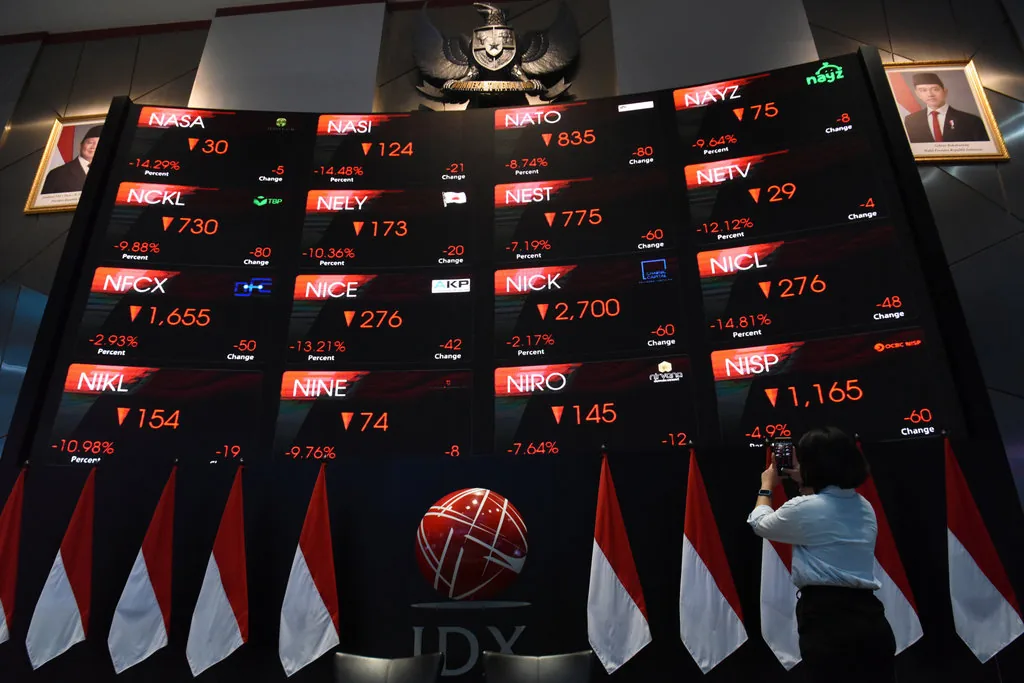
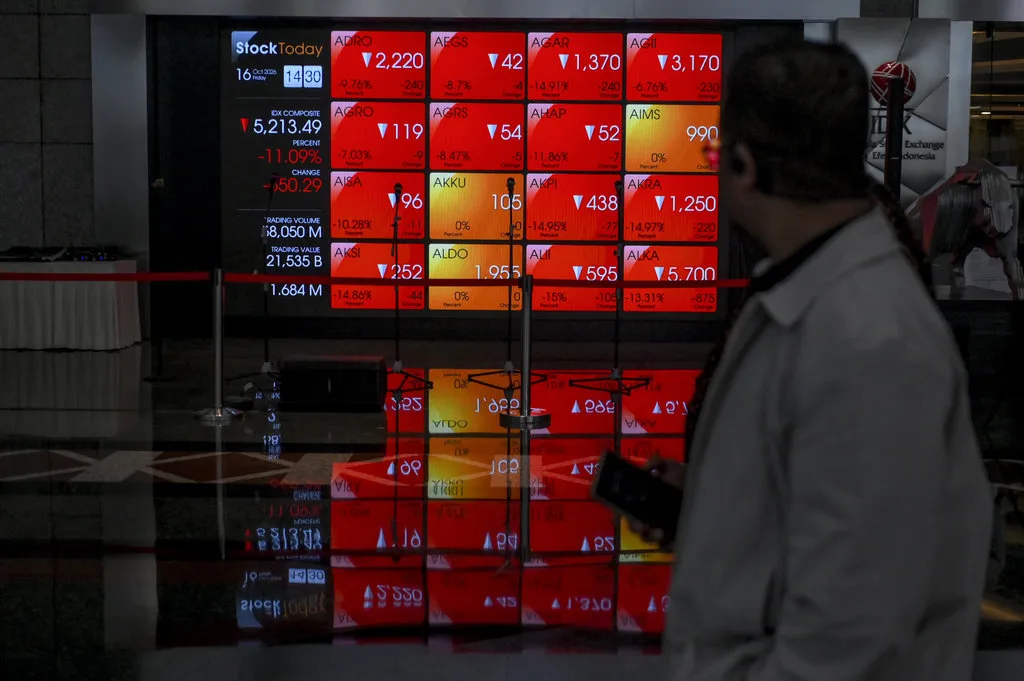
Dampak MSCI IHSG dapat terasa sebelum perubahan status ditetapkan. Pengumuman rencana tersebut telah memicu aksi jual, sementara jika Indonesia keluar dari indeks pasar berkembang, dana pasif dan institusi yang mengikuti indeks MSCI berpotensi mengurangi atau menjual kepemilikan saham domestik. Tekanan jual struktural dapat melemahkan valuasi emiten, menyusutkan likuiditas, dan memperbesar ayunan indeks.
Bagi investor pasar saham, risikonya bukan hanya penurunan harga. Jika transaksi makin sepi, investor dapat lebih sulit keluar dari posisi pada harga yang wajar. Perusahaan pun berpotensi menghadapi biaya pendanaan lebih tinggi saat mencari modal melalui penerbitan saham baru atau obligasi. Dampak akhirnya dapat menjalar ke rencana ekspansi dan kesempatan kerja, bukan berhenti di layar perdagangan.
Rupiah juga rentan terhadap perubahan sentimen karena investor menilai pasar saham bersama risiko aset domestik lainnya. Pelemahan rupiah, imbal hasil obligasi Amerika Serikat yang tinggi, dan ketidakpastian global telah menambah tekanan. Jadi, klasifikasi MSCI bukan satu-satunya penentu nilai tukar, tetapi kehilangan kepercayaan dapat memperberat arus keluar modal ketika kondisi eksternal sudah tidak mendukung.
Masalah yang perlu dibereskan
Sorotan MSCI menyentuh fondasi pasar: siapa pemilik manfaat akhir sebuah saham, seberapa besar porsi saham yang benar-benar diperdagangkan, dan apakah harga terbentuk melalui transaksi yang wajar. Ketidakjelasan beneficial ownership, konsentrasi kepemilikan pada saham berkapitalisasi besar, serta dugaan perdagangan terkoordinasi dapat mengikis transparansi pasar modal.
Masalah free float juga bukan persoalan administratif belaka. Jika saham yang tersedia untuk publik terlalu terbatas atau datanya tidak andal, harga dapat kurang mencerminkan permintaan pasar yang luas. Bagi pengelola dana global, keadaan ini membuat replikasi indeks lebih sulit dan meningkatkan risiko transaksi. Tanpa keterbukaan yang bisa diperiksa, investor sulit membedakan pergerakan wajar dari harga yang mungkin dipengaruhi pihak tertentu.
Karena itu, respons regulator tidak cukup berupa pengumuman aturan atau janji penindakan. Kesenjangan antara reformasi di atas kertas dan pelaksanaan konsisten adalah inti persoalan yang harus diatasi. Kepercayaan tidak pulih lewat kampanye, melainkan lewat data kepemilikan yang jelas, pengawasan perdagangan yang dapat dipercaya, dan perlindungan setara bagi investor.
Reformasi yang menentukan kepercayaan
Langkah paling mendesak adalah membuka struktur kepemilikan hingga pemilik manfaat akhir dapat ditelusuri, lalu memperbarui informasi itu secara teratur dan mudah diakses. Regulator juga perlu meninjau kecukupan free float secara konsisten, memperketat pemantauan pola transaksi mencurigakan, serta menjelaskan hasil pemeriksaan dan sanksi tanpa tebang pilih. Tujuannya bukan sekadar memenuhi penilaian penyedia indeks, melainkan memastikan harga dan likuiditas dapat dipercaya.
Penegakan harus terlihat dalam praktik, bukan hanya tertulis dalam peraturan. Bursa dan regulator perlu menyelaraskan data, memperkuat pengawasan transaksi, serta menyediakan mekanisme pengaduan dan perlindungan investor yang jelas. Kemajuan juga semestinya dilaporkan secara terbuka agar pelaku pasar dapat menilai apakah perubahan berlangsung konsisten. Tanpa bukti yang dapat diverifikasi, investor asing maupun domestik punya alasan untuk menahan dana.
Tenggat keputusan MSCI paling lambat 30 Juni 2027 memberi waktu, tetapi bukan alasan untuk menunda. Ancaman perubahan status MSCI Indonesia harus diperlakukan sebagai peringatan tentang mutu pasar, bukan sekadar ancaman terhadap indeks. Jika transparansi, tata kelola, dan integritas transaksi dibenahi dengan konsisten, kepercayaan dapat dipertahankan. Jika tidak, tekanan pada IHSG, rupiah, dan pendanaan perusahaan berisiko bertahan bahkan sebelum keputusan final diumumkan.