
Pembiayaan produktif perlu menjawab kebutuhan nyata
Pembiayaan produktif adalah pinjaman atau dukungan modal yang ditujukan untuk mengembangkan kegiatan usaha, meningkatkan kapasitas produksi, dan memperkuat pendapatan penerimanya. Ukurannya bukan sekadar dana tersalurkan, melainkan apakah UMKM dan petani mampu menggunakan modal untuk usaha yang berkelanjutan.
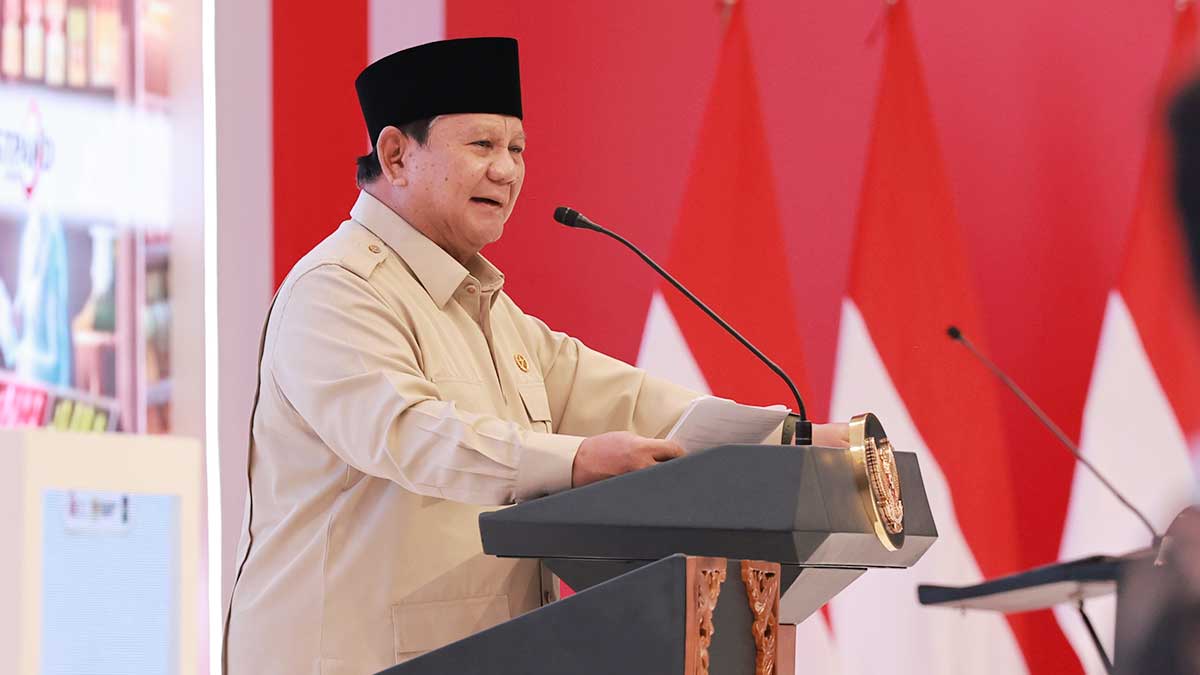
Arah itu tampak dalam langkah Pemkab Tanah Datar yang mendukung perluasan pembiayaan produktif bagi UMKM, petani, nelayan, dan masyarakat berpenghasilan rendah. Bupati Eka Putra menyampaikan dukungan tersebut setelah menghadiri Rakornas TPAKD 2026 di Jakarta pada 22 Oktober. Dorongan ini selaras dengan target pemerintah pusat: pembiayaan hingga Rp400 triliun untuk menjangkau 28 juta keluarga atau sekitar 100 juta penduduk, termasuk warga di daerah terpencil dan tertinggal. Namun, target besar hanya berarti bila proses pengajuan tidak menutup pintu bagi usaha kecil yang paling membutuhkan. Pembiayaan UMKM dan kredit petani harus dirancang sesuai siklus usaha, kemampuan membayar, serta kondisi penerima, bukan sebatas mengejar angka penyaluran.
Bima menghubungkan reforma agraria dengan modal
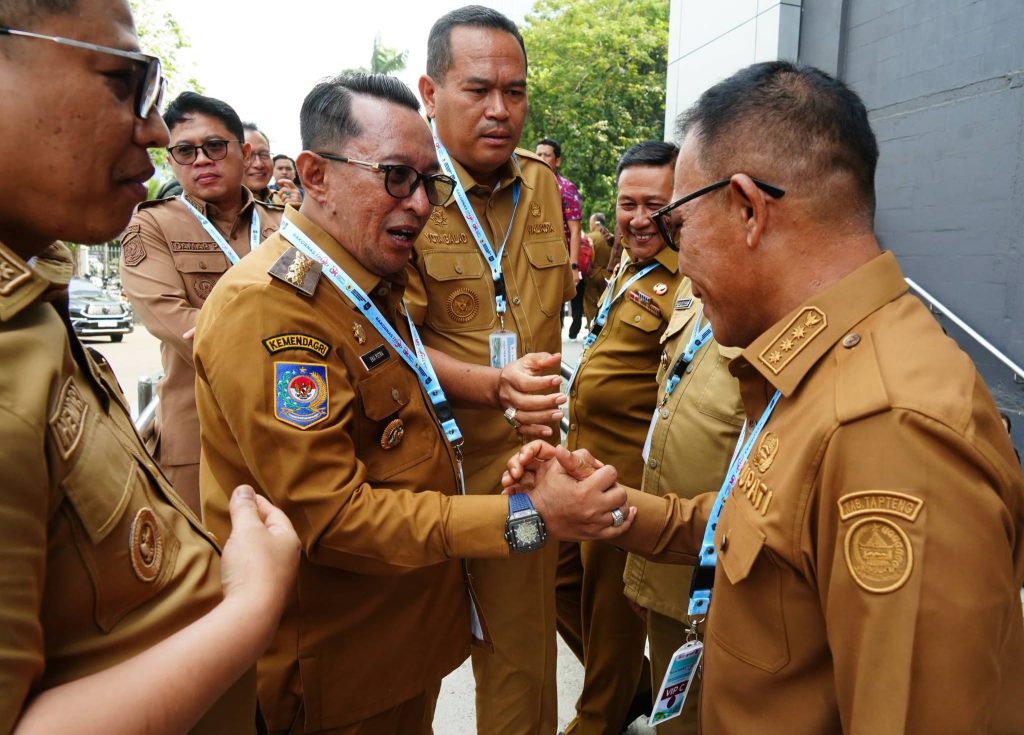
Di Kabupaten Bima, Gugus Tugas Reforma Agraria (GTRA) menggandeng perbankan untuk membuka akses modal usaha bagi UMKM melalui program penataan akses reforma agraria pada 2026. Kepala Kantor Pertanahan Kabupaten Bima Tri Harjanto menjelaskan bahwa kolaborasi lintas sektor diperlukan agar penataan aset tanah terhubung dengan pembiayaan dan pendampingan. Dalam rapat di Kantor Pertanahan pada 21 Oktober, keterlibatan bank diarahkan untuk menawarkan pembiayaan sesuai kebutuhan usaha dan ketentuan tiap lembaga, sehingga pelaku UMKM dapat meningkatkan produksi dan memperluas pemasaran.
Pendekatan ini lebih menjanjikan daripada menganggap pinjaman sebagai solusi tunggal. Reforma agraria memadukan kepastian hak atas tanah dengan dukungan agar aset dapat digunakan secara produktif. GTRA Bima juga melanjutkan penanganan lahan bekas HGU serta percepatan sertifikasi aset pemerintah daerah dan tanah transmigrasi. Meski demikian, status tanah dan kelayakan pemanfaatannya perlu diverifikasi; kepemilikan atau sertifikat tidak otomatis menjamin kredit disetujui. Bank dan pendamping usaha harus membantu calon peminjam memahami syarat, risiko, serta kesesuaian cicilan dengan arus pendapatan.
Kredit Inklusi menuntut kesiapan daerah
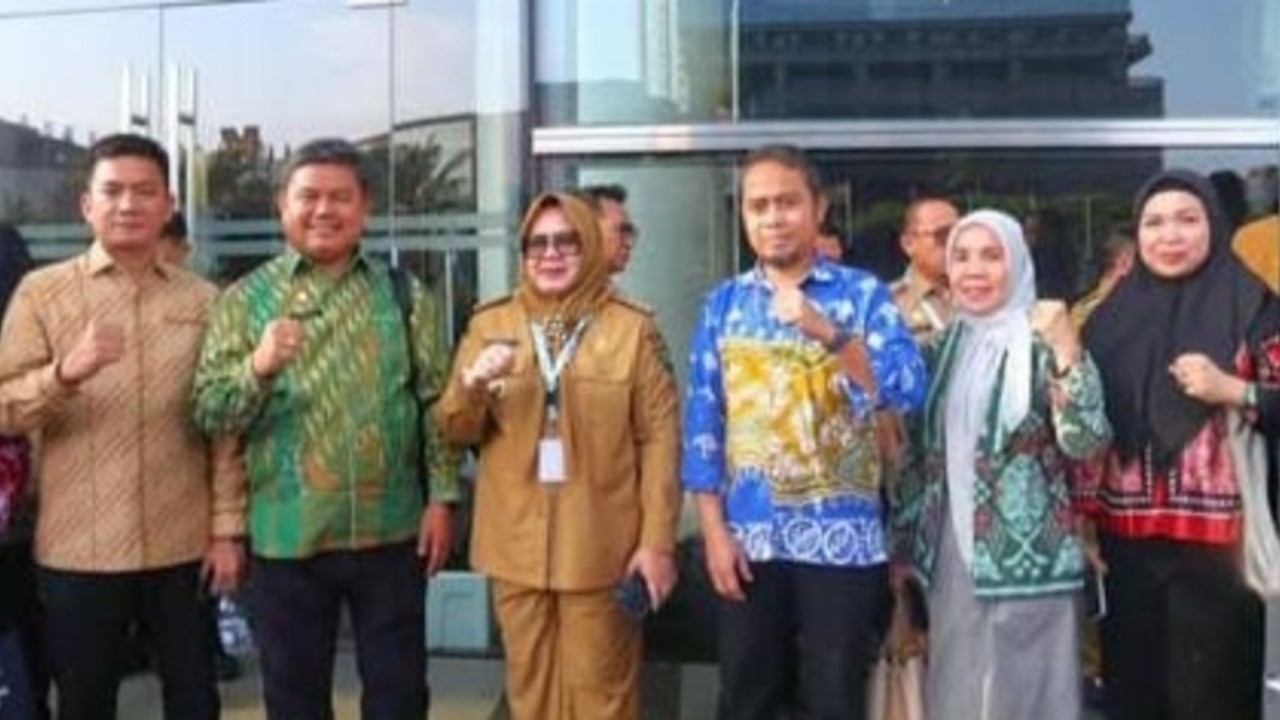
Muara Enim menyiapkan Kredit Inklusi untuk memperluas pembiayaan formal bagi petani, nelayan, dan UMKM. Pelaksana Tugas Bupati Sumarni menyampaikan komitmen itu setelah menghadiri Rakornas TPAKD 2026, sebagai tindak lanjut arahan Presiden agar pemerintah daerah berfokus pada kenaikan pendapatan riil dan daya beli. Pemkab melalui TPAKD mulai menyiapkan langkah untuk mendukung penyaluran pembiayaan kepada warga yang membutuhkan akses permodalan.
Sektor yang menjadi perhatian meliputi kopi, padi, hortikultura, perikanan, serta usaha mikro dan kecil. Pilihan ini penting karena kebutuhan modal dan waktu panen berbeda-beda; skema yang cocok bagi usaha dagang belum tentu sesuai untuk petani. Program tersebut berada dalam rencana pembiayaan inklusi nasional yang ditargetkan menjangkau 28 juta keluarga pada tahun mendatang. Agar Kredit Inklusi tidak berhenti sebagai nama program, pemerintah daerah perlu memastikan warga mengetahui cara mengajukan, memperoleh pendampingan, dan mendapat penilaian yang adil.
Ukuran keberhasilan adalah manfaat bagi peminjam
Tanah Datar, Bima, dan Muara Enim menawarkan tiga jalur yang saling melengkapi: dukungan kebijakan daerah, kemitraan perbankan yang terkait reforma agraria, serta persiapan Kredit Inklusi. Perbedaan pendekatan itu menunjukkan bahwa perluasan pembiayaan tidak cukup dilakukan dengan membuka keran kredit. Pemerintah dan bank harus memastikan informasi mudah dipahami, proses dapat dijangkau warga, dan persyaratan tidak mengabaikan karakter usaha kecil.
Langkah berikutnya semestinya berfokus pada pelaksanaan dan pemantauan: siapa yang menerima pembiayaan, apakah modal menambah produksi atau pemasaran, dan apakah cicilan tetap terjangkau. Sinergi pusat, daerah, perbankan, desa, serta pendamping usaha dapat membuat akses lebih tepat sasaran, sebagaimana diharapkan Pemkab Tanah Datar. Kesimpulannya, pembiayaan UMKM dan kredit petani layak diperluas hanya jika akses formal berjalan bersama pendampingan dan perlindungan dari beban utang yang tidak sepadan. Keberhasilan bukan jumlah pinjaman yang dibuka, melainkan usaha yang bertahan dan pendapatan warga yang meningkat.