
Besarnya penyaluran bukan ukuran akhir
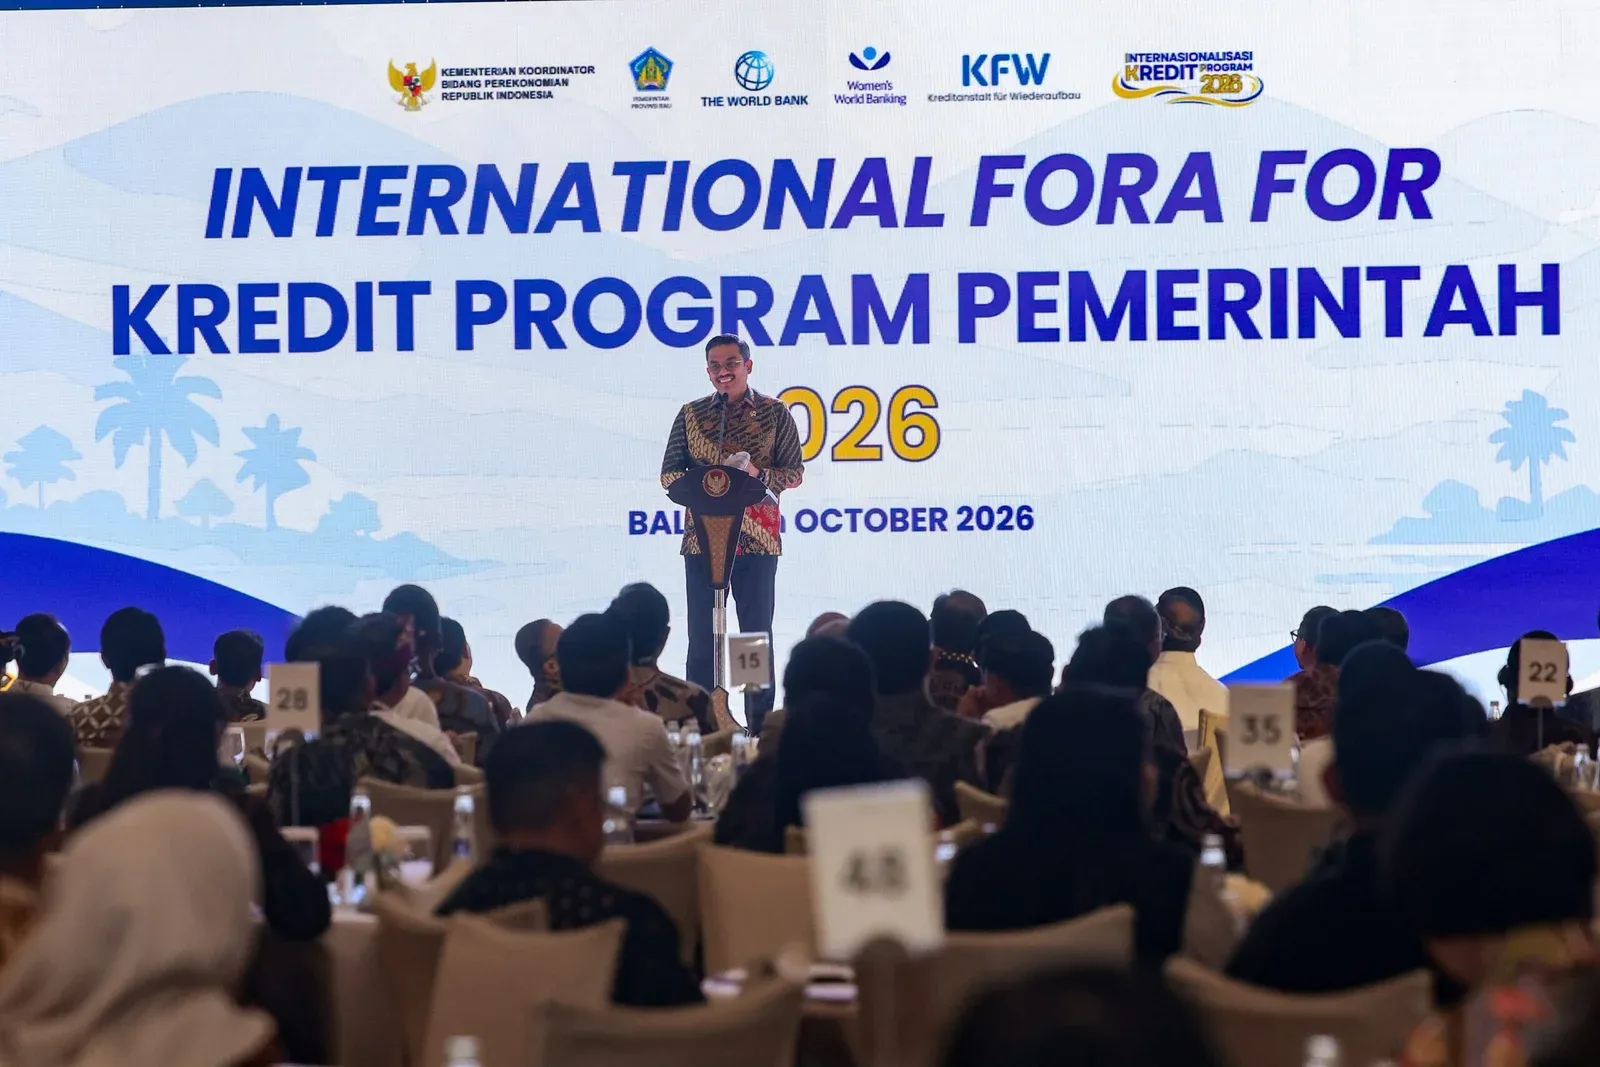
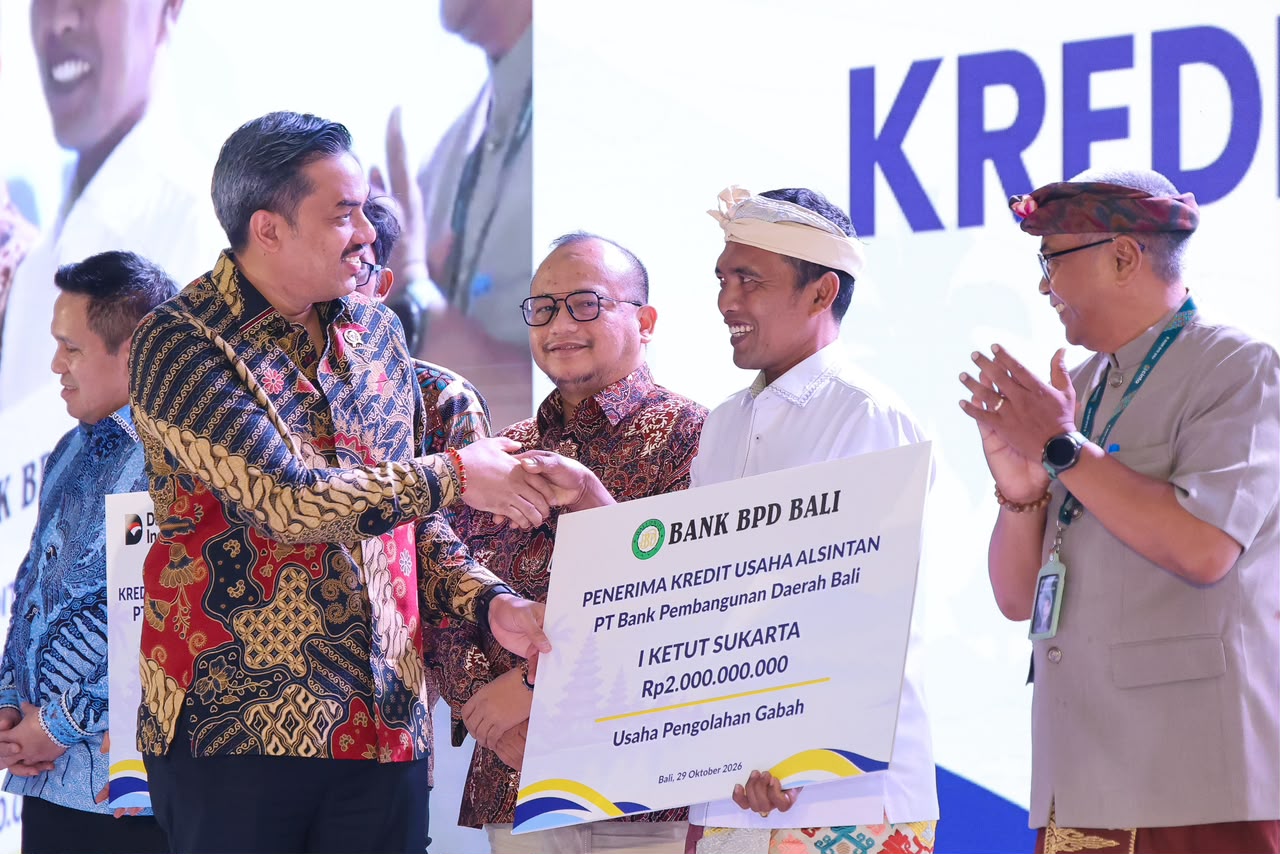
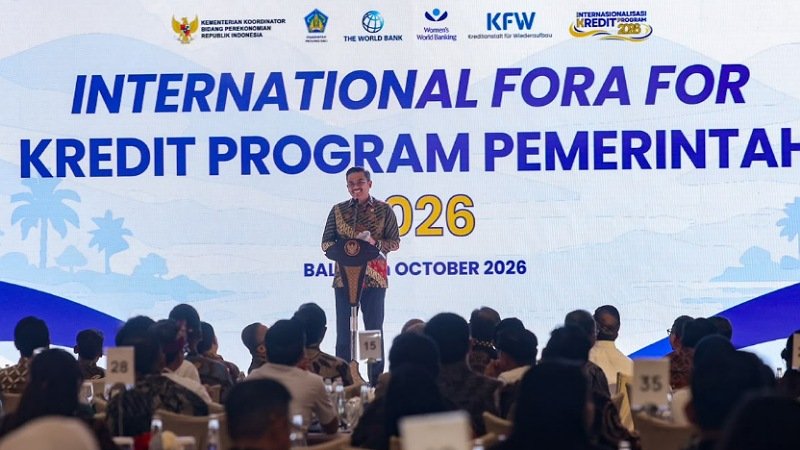
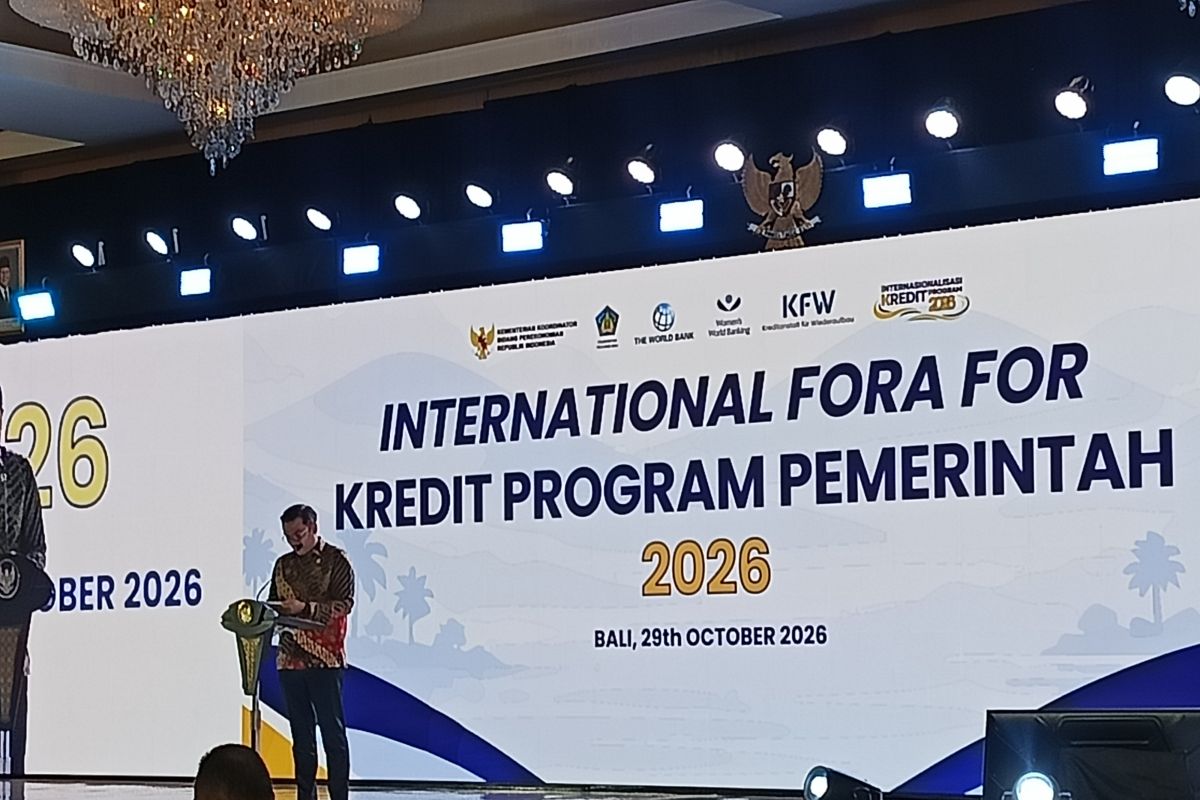
Kredit Usaha Rakyat (KUR) adalah program pembiayaan pemerintah yang memperluas akses modal bagi usaha mikro, kecil, dan menengah agar dapat meningkatkan produksi, mengembangkan usaha, dan tumbuh lebih mandiri. Pemerintah menempatkan KUR UMKM sebagai instrumen pembiayaan produktif, bukan sekadar saluran pencairan kredit. Hingga 26 Oktober 2026, penyaluran KUR mencapai Rp262,4 triliun kepada lebih dari 4 juta debitur. Menteri UMKM Maman Abdurrahman menyampaikan arah kebijakan itu dalam International Fora for Kredit Program Pemerintah, bagian dari Festival Kredit Program Pemerintah dan Seminar Internasional di Bali pada 29 Oktober 2026. Angka penyaluran menunjukkan jangkauan program yang besar, tetapi belum membuktikan bahwa usaha penerima menjadi lebih kuat. Ukuran yang lebih bermakna ialah apakah modal membantu pelaku usaha menghasilkan lebih banyak, memperluas pasar, dan bersaing tanpa terus bergantung pada bantuan.
Karena itu, kredit usaha rakyat sepatutnya dinilai dari hasilnya, bukan dari besarnya dana yang tersalurkan. Maman menegaskan bahwa pembiayaan perlu mendorong produktivitas, perkembangan usaha, perluasan pasar, dan penciptaan lapangan kerja. Arah ini tepat: kredit yang tidak sesuai kebutuhan atau tak dikelola dengan baik berisiko menambah beban, bukan memperkuat usaha. Pemerintah dan lembaga penyalur perlu memastikan pembiayaan menjawab kendala nyata tiap pelaku usaha, mulai dari kebutuhan modal kerja hingga kemampuan menambah kapasitas produksi UMKM.
Akses bertambah, tantangan belum selesai
Dari total penerima KUR hingga 26 Oktober, sekitar 1,62 juta merupakan debitur baru—118 persen dari target—sementara sekitar 706 ribu debitur telah naik kelas, setara 64 persen dari target. Capaian ini memperlihatkan perluasan jangkauan sekaligus kemajuan sebagian penerima. Namun, angka debitur baru dan graduasi harus dibaca sebagai awal penilaian, bukan kesimpulan bahwa seluruh pembiayaan sudah berdampak. UMKM menyumbang sekitar 61 persen terhadap PDB dan menyerap sekitar 95–97 persen tenaga kerja nasional. Besarnya peran itu membuat kualitas dukungan modal penting: usaha yang produktif dapat memperluas kesempatan kerja dan memperkuat ekonomi, sedangkan kredit yang hanya mengejar target pencairan berisiko melewatkan kebutuhan pengembangan usaha.
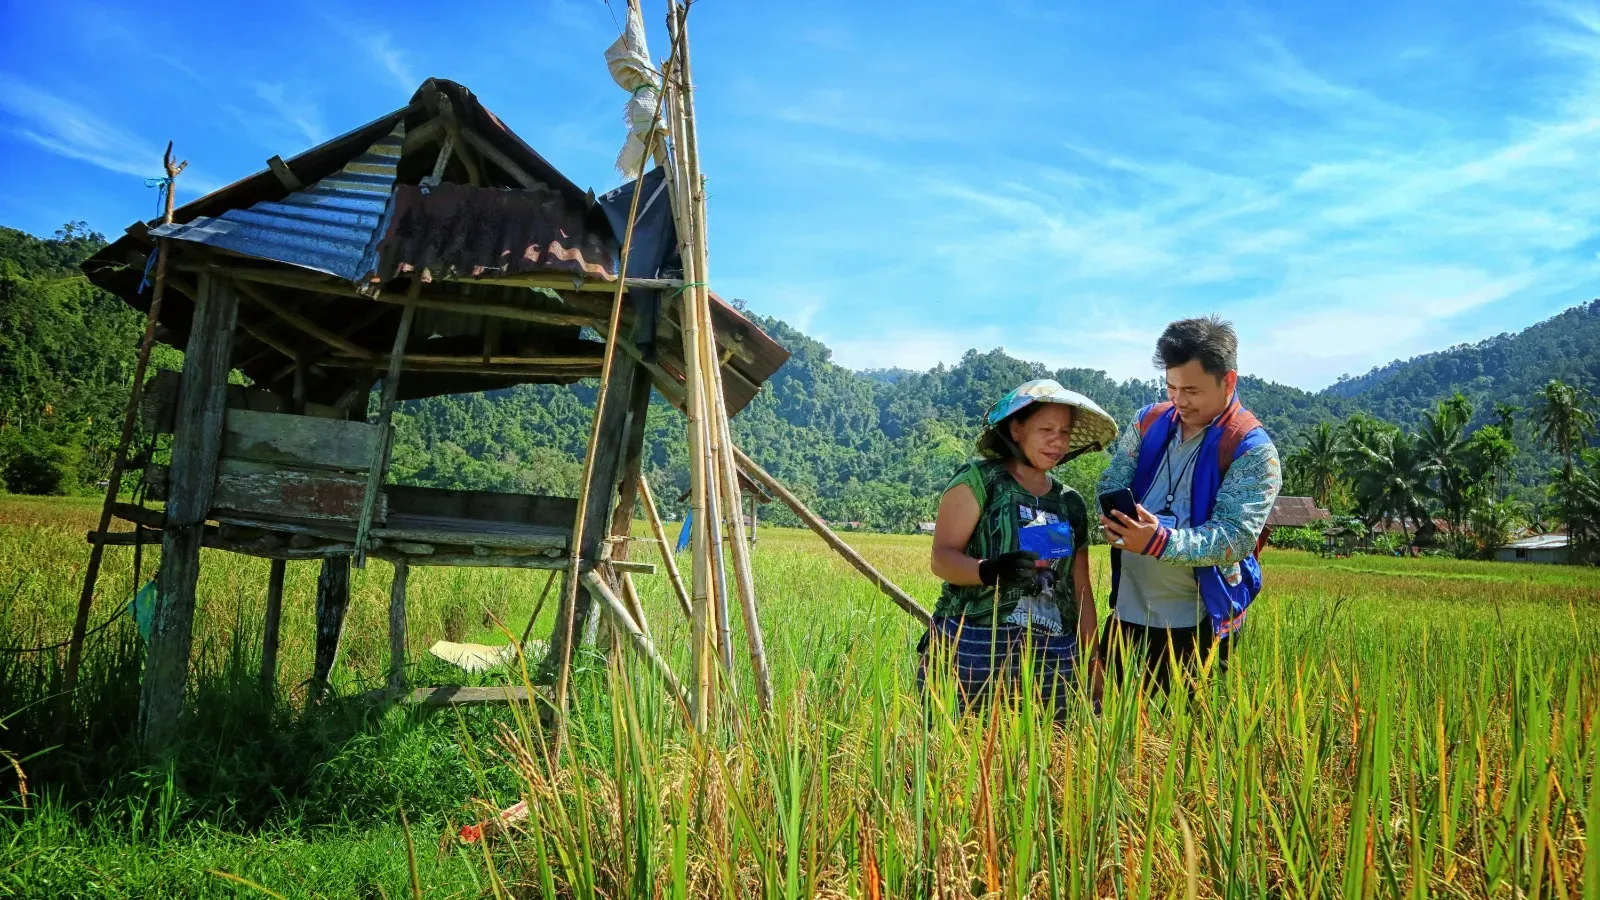
Akses formal masih terkendala pencatatan keuangan dan literasi yang belum memadai pada sebagian pelaku usaha. Lembaga pembiayaan pun menghadapi kesulitan memperoleh data usaha akurat untuk menilai kelayakan calon debitur. Maka, memperluas KUR saja tidak cukup. Pendampingan dalam mengelola modal, memperbaiki pencatatan, dan memahami kebutuhan pembiayaan perlu berjalan seiring dengan penyaluran. Tanpa dukungan itu, penerima bisa kesulitan mengubah pinjaman menjadi peningkatan kapasitas produksi atau daya saing. Kebijakan yang berorientasi hasil mesti memperhitungkan kesiapan usaha, bukan hanya jumlah pemohon yang berhasil mengakses kredit.
Kredit produktif perlu disambungkan ke pengembangan usaha
KUR akan lebih berguna jika modal terhubung dengan langkah konkret untuk memperkuat usaha: meningkatkan kemampuan produksi, memperluas pasar, dan membuat pelaku usaha lebih mandiri. Dorongan agar UMKM naik kelas seharusnya berarti kemajuan yang dapat dirasakan dalam operasional dan daya saing, bukan sekadar perubahan kategori debitur. Karena itu, pemerintah perlu menilai apakah pembiayaan sesuai dengan kebutuhan serta kemampuan setiap usaha dan apakah penerima mendapat pendampingan yang cukup. Bagi pelaku UMKM, pendekatan semacam ini memberi peluang agar kredit menjadi alat untuk mengembangkan bisnis, bukan kewajiban yang berdiri sendiri.
Kebutuhan akan dukungan modal juga belum selesai: porsi kredit UMKM tercatat sekitar 16,7 persen dari total kredit perbankan hingga Juni 2026, sementara target pemerintah adalah 25 persen pada 2029. Jarak tersebut memperkuat alasan untuk memperluas akses, tetapi bukan pembenaran untuk mengutamakan kuantitas. Perluasan yang disertai data usaha lebih baik dan pendampingan akan lebih mungkin menghasilkan pembiayaan produktif. Dengan begitu, KUR dapat menjangkau lebih banyak pelaku sekaligus membantu mereka membangun kemampuan produksi dan posisi bersaing.
Keberhasilan harus tampak pada usaha
Penyaluran KUR Rp262,4 triliun merupakan capaian jangkauan yang berarti, tetapi nilai program pada akhirnya ditentukan oleh perubahan yang dialami penerima. Debitur baru, usaha yang naik kelas, produktivitas, perluasan pasar, dan lapangan kerja perlu dibaca bersama sebagai ukuran manfaat. Kebijakan yang hanya mengejar angka pencairan akan kehilangan tujuan utamanya: membantu UMKM menjadi lebih kuat dan mandiri. Pemerintah perlu memastikan akses pembiayaan berjalan beriringan dengan pendampingan dan kecocokan skema terhadap kebutuhan usaha. Kesimpulannya, KUR layak disebut berhasil ketika pembiayaan benar-benar meningkatkan kapasitas produksi UMKM dan daya saingnya, bukan hanya ketika dana telah tersalurkan.