
Laba meningkat seiring bisnis inti menguat
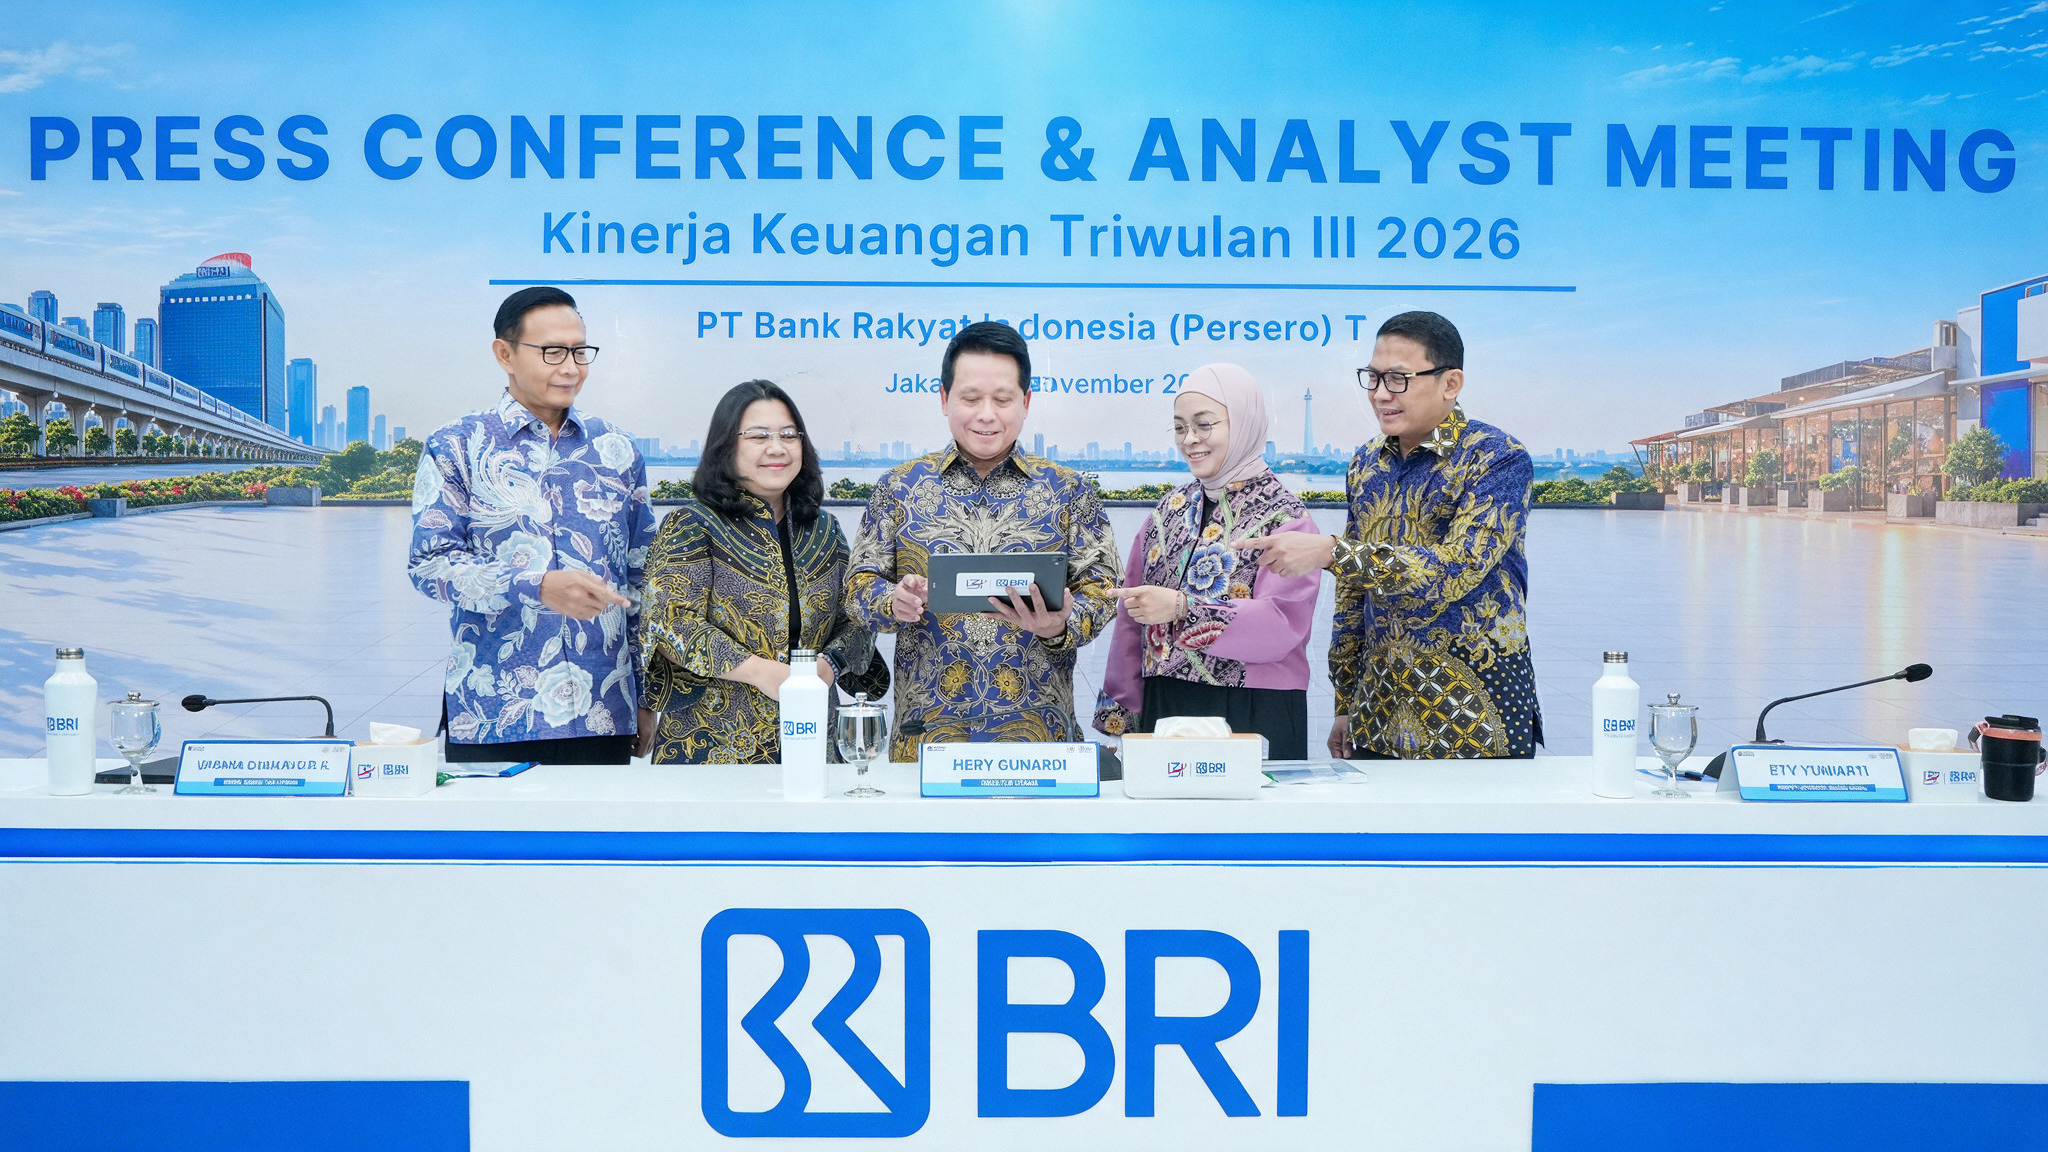
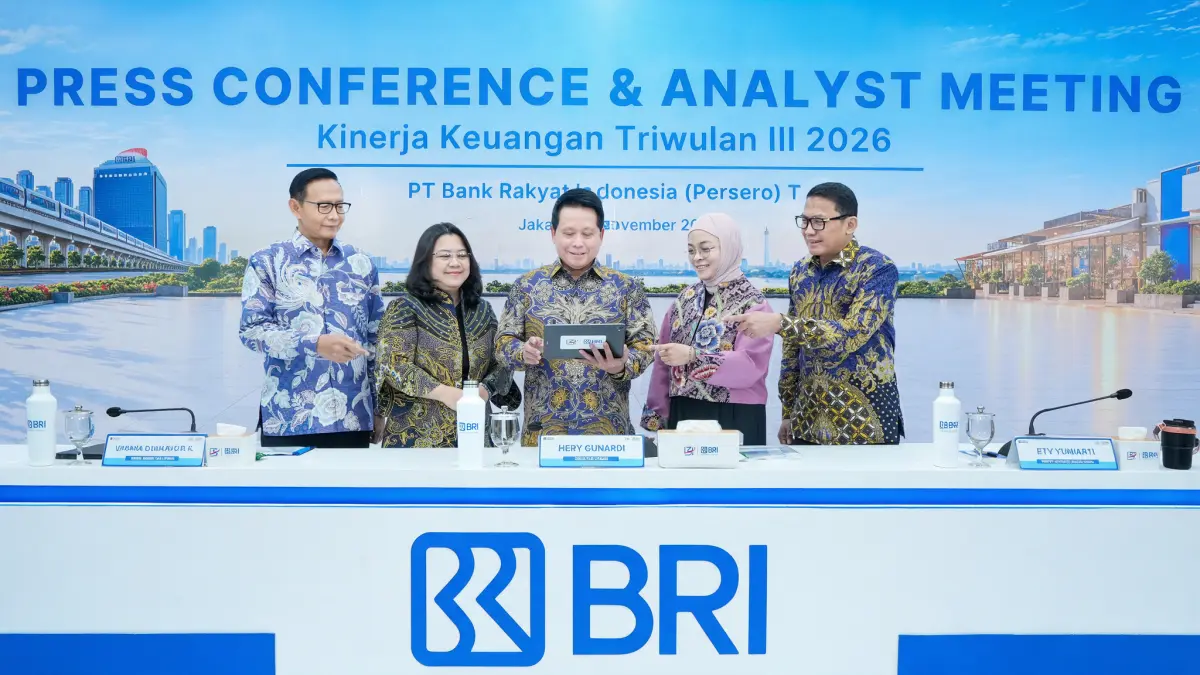
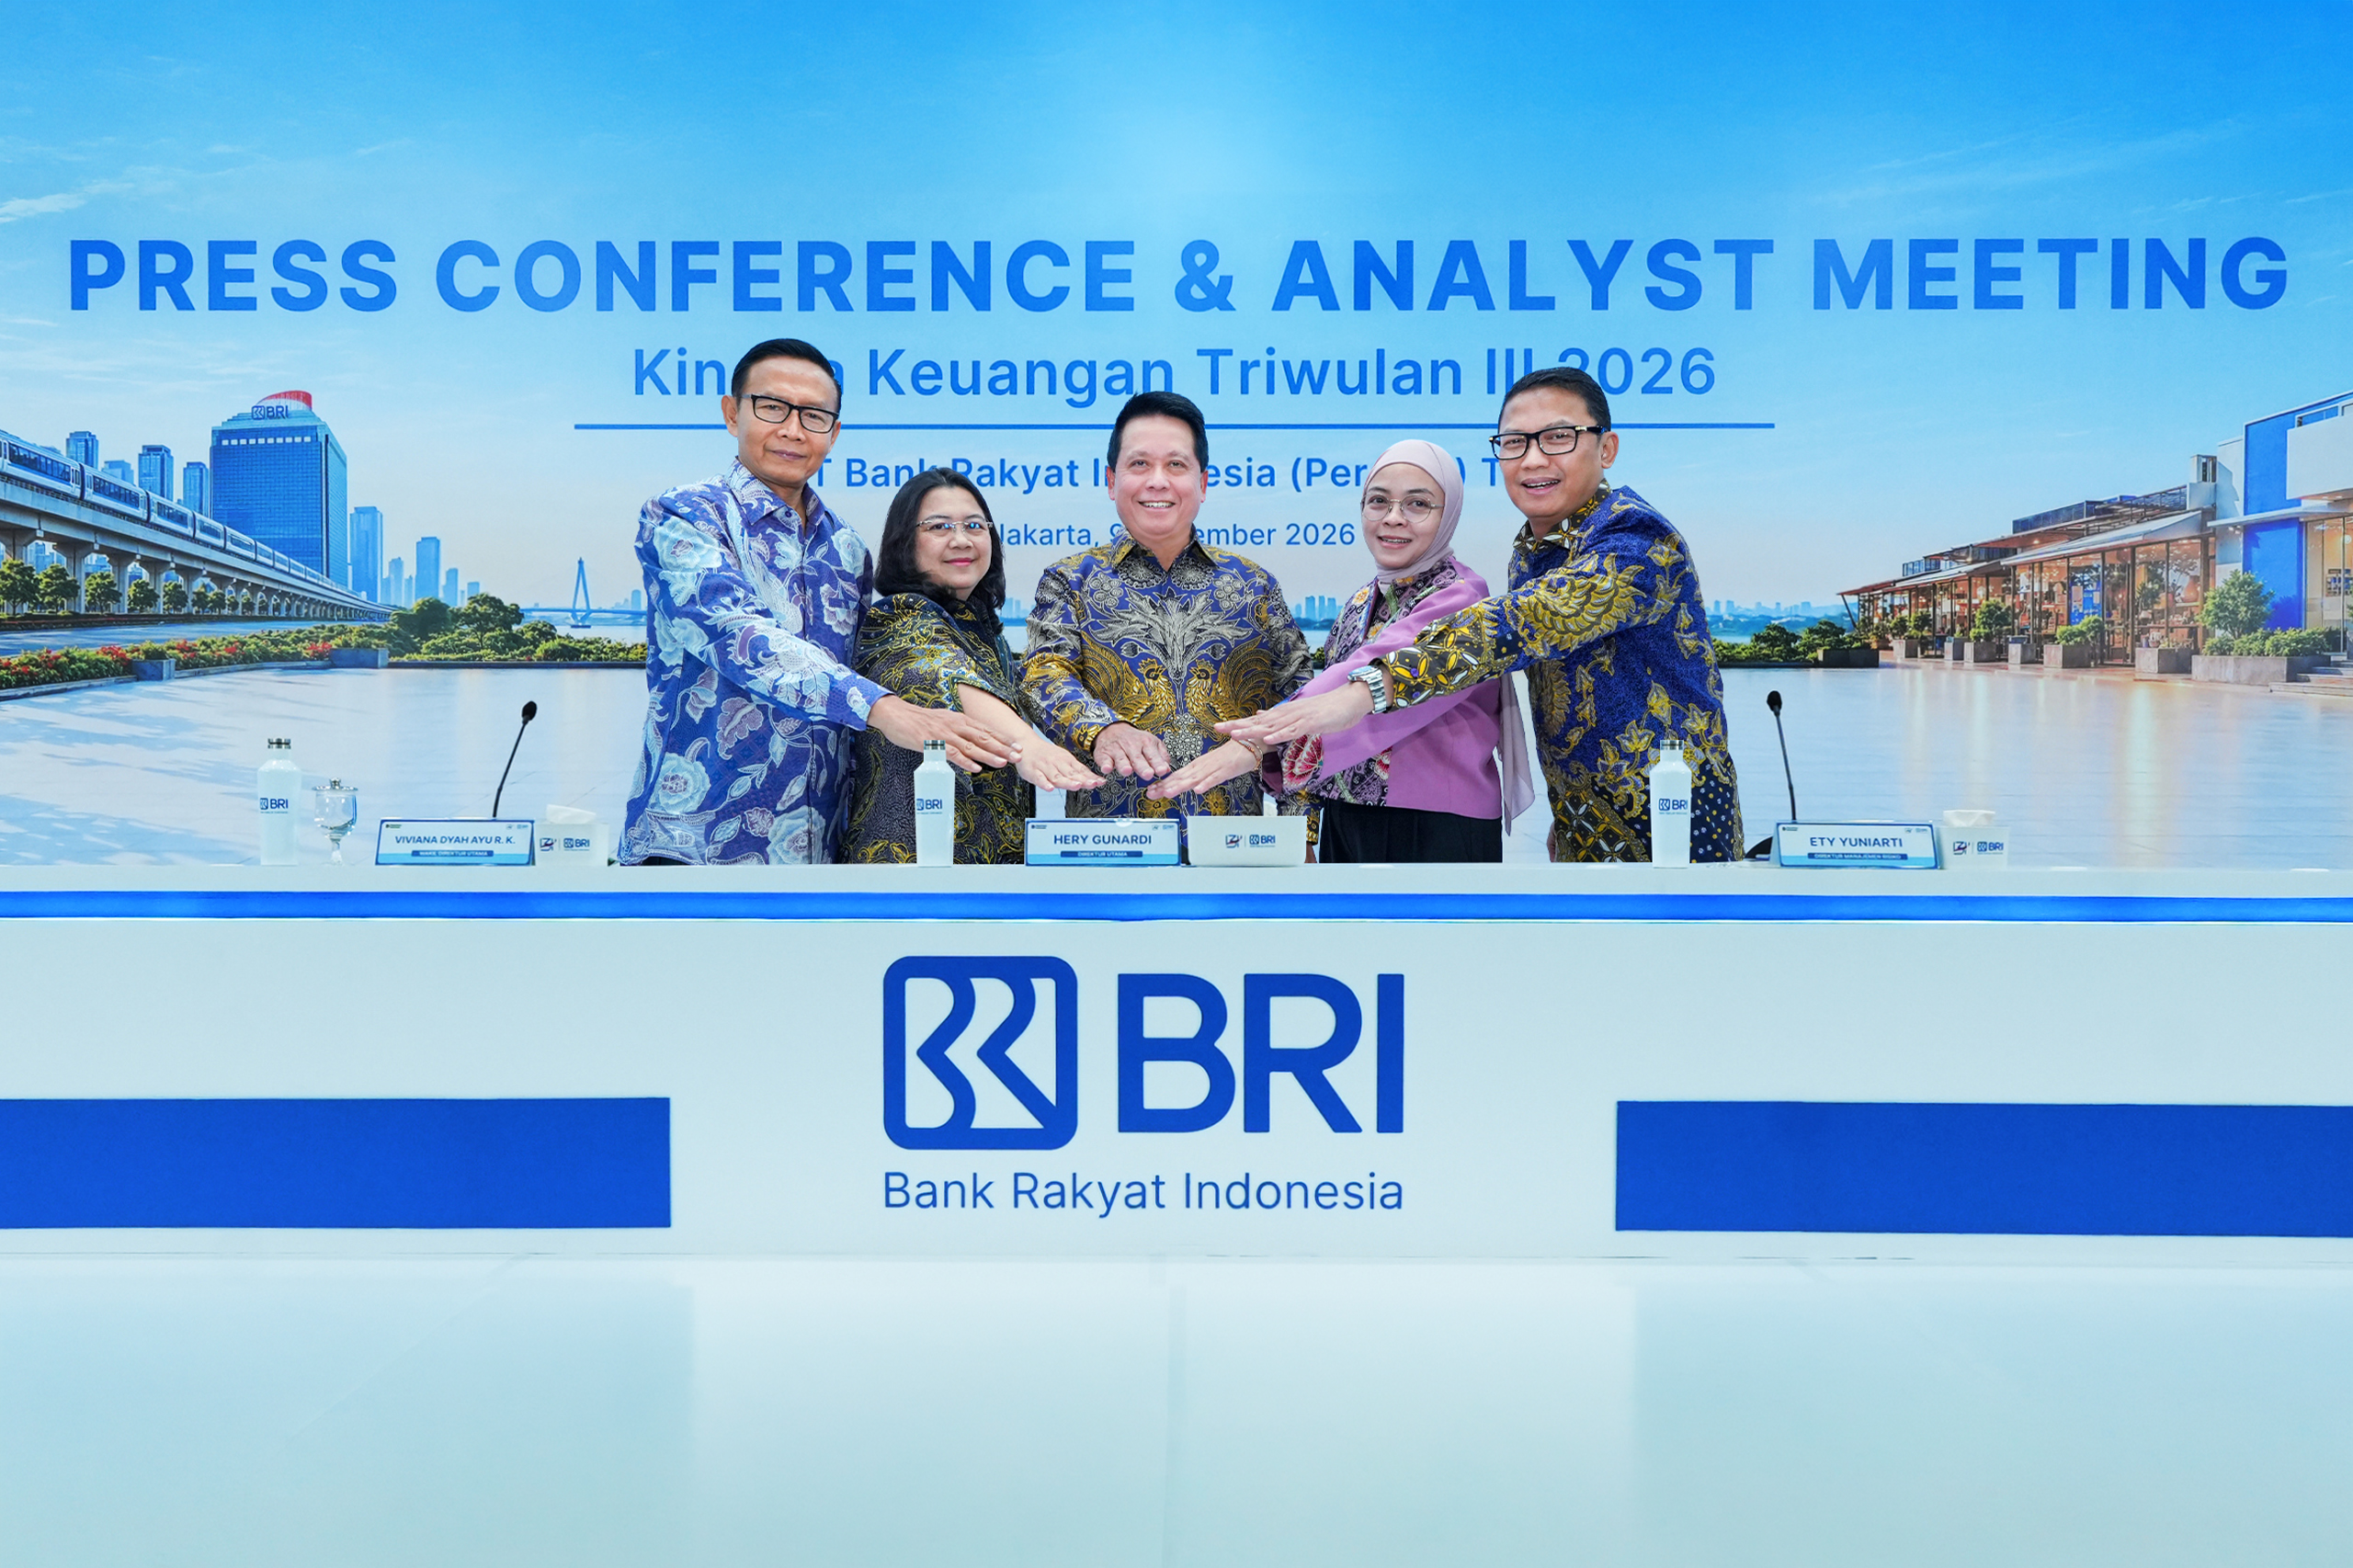
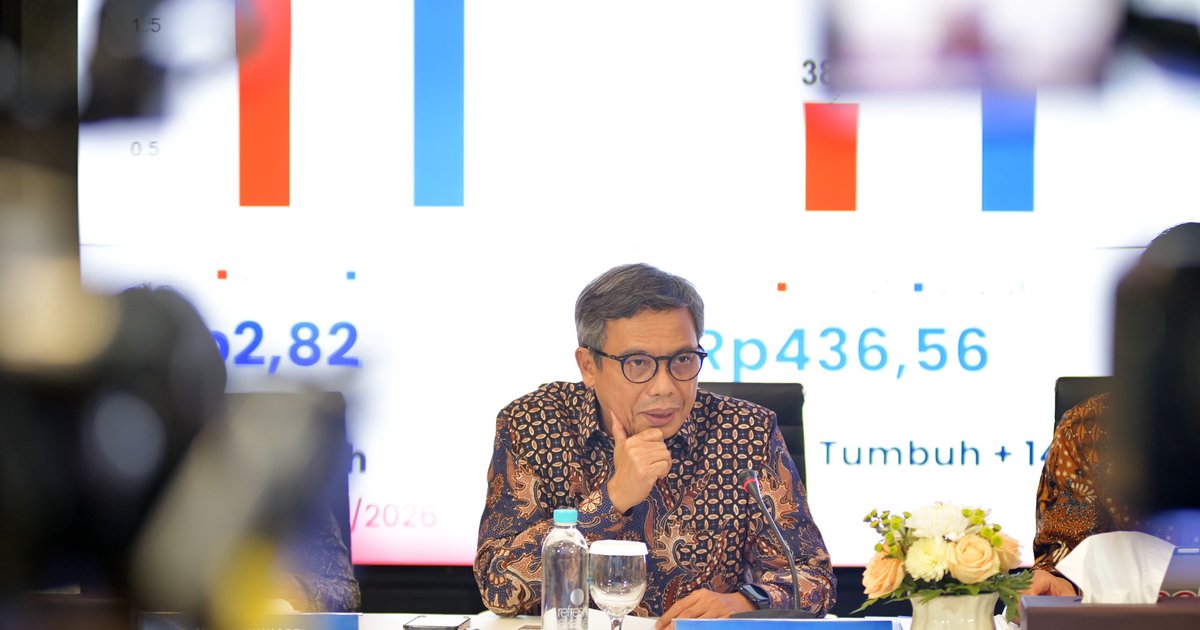
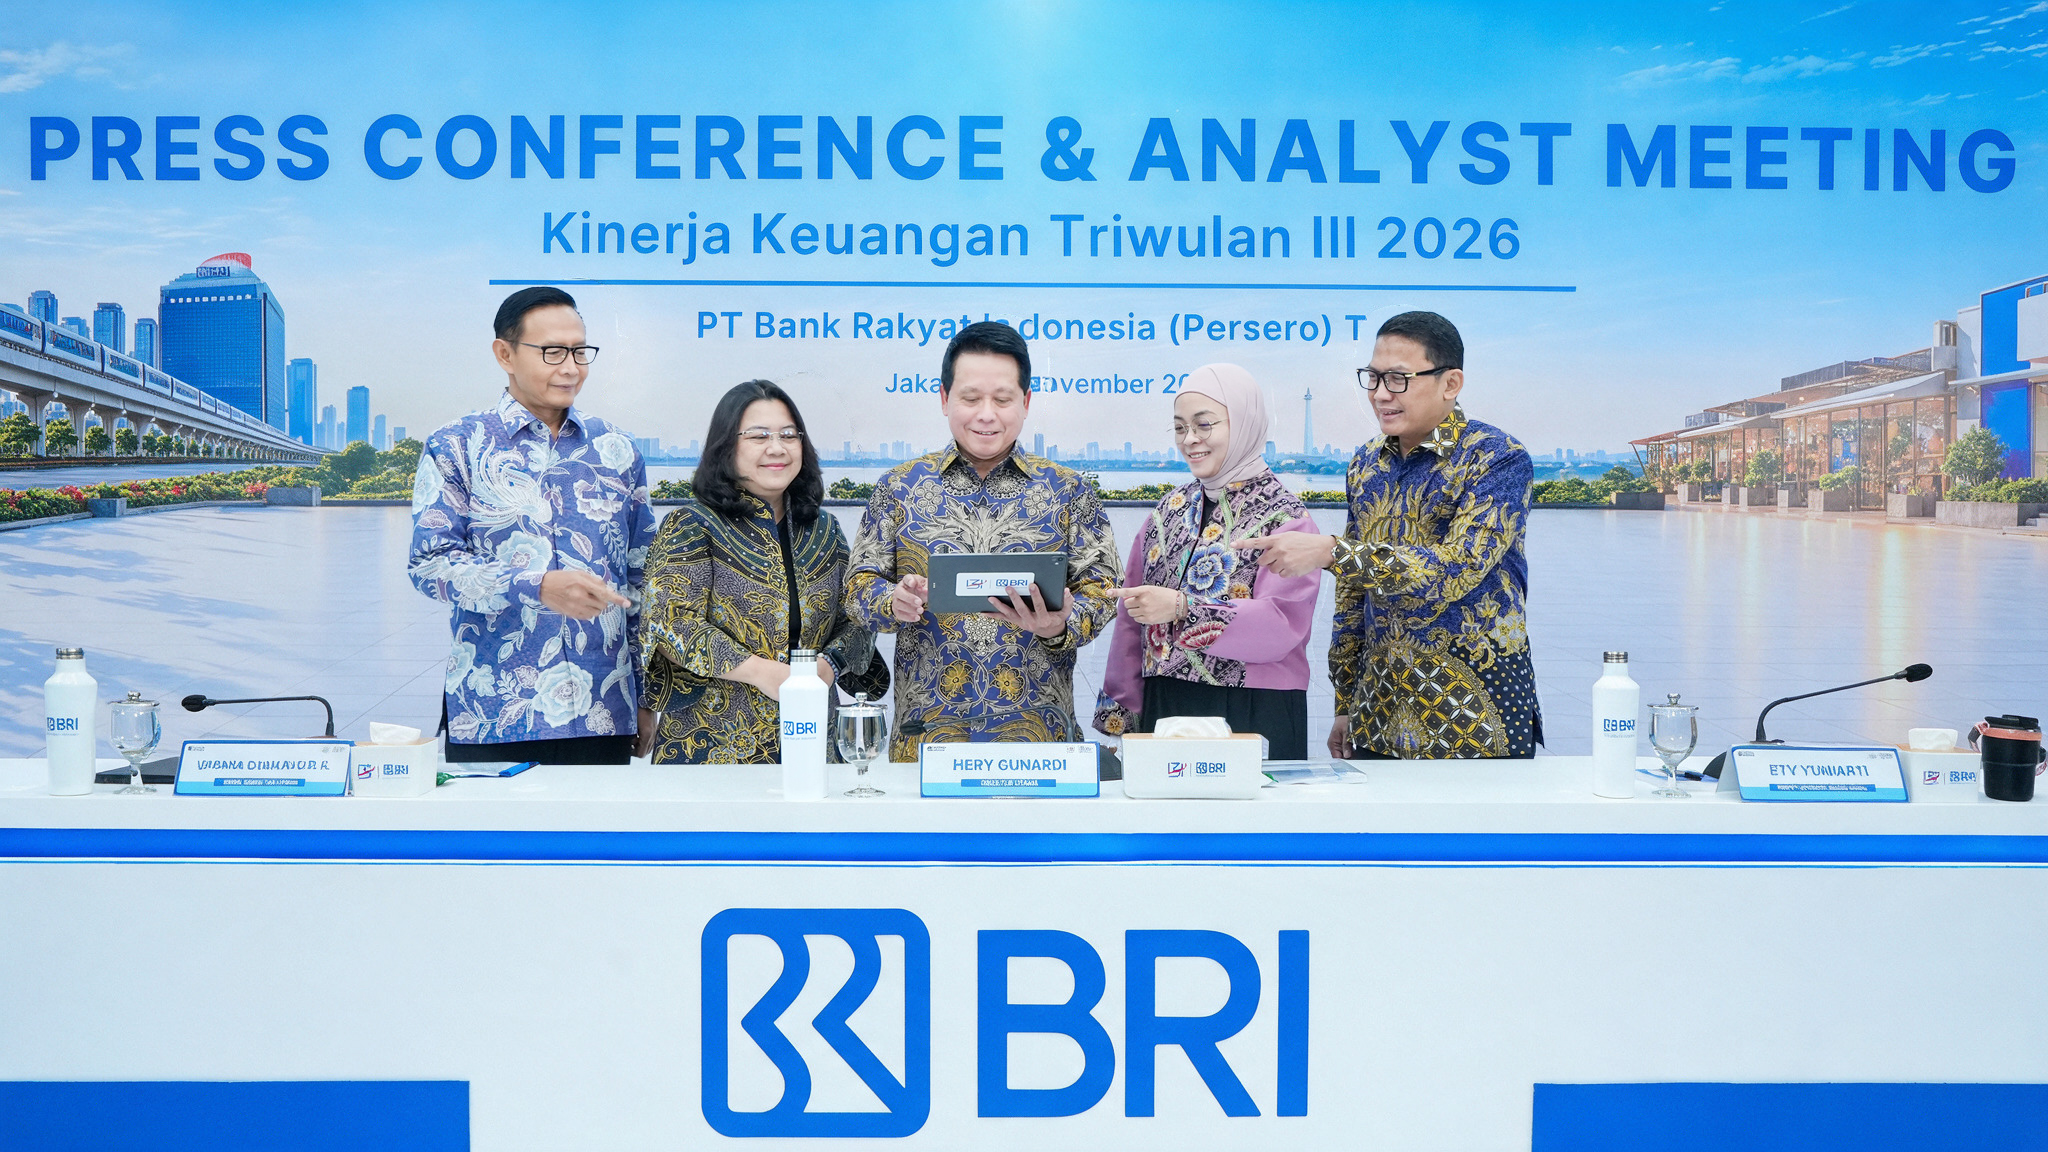
Kinerja perbankan BRI adalah hasil dari kemampuan bank menghimpun dana, menyalurkan kredit, dan menjaga kualitas aset agar pertumbuhan bisnis menghasilkan laba yang berkelanjutan. Pada Triwulan III 2026, BRI membukukan laba bersih BRI sebesar Rp48,2 triliun, naik 16,8% secara tahunan dari Rp41,2 triliun pada periode yang sama tahun sebelumnya. Capaian ini layak dibaca bukan sekadar sebagai lonjakan keuntungan, melainkan sebagai tanda bahwa penguatan bisnis inti mulai memberi hasil. Direktur Utama BRI Hery Gunardi mengaitkan momentum “Growth is Back” dengan efisiensi operasional, perbaikan kualitas aset, dan penguatan segmen usaha mikro, kecil, dan menengah (UMKM). Kombinasi itu penting: ekspansi tanpa efisiensi atau disiplin risiko dapat menggerus laba. Karena itu, pertumbuhan laba lebih meyakinkan ketika dibarengi fondasi operasional yang membaik.

UMKM tetap menjadi poros penyaluran kredit
Ekspansi BRI memiliki jangkar yang jelas pada UMKM. Hingga akhir September 2026, kredit dan pembiayaan tumbuh 14,5% secara tahunan menjadi Rp1.647 triliun; sebanyak Rp1.250 triliun disalurkan ke UMKM, setara 75,9% dari total portofolio kredit. Porsi sebesar itu menjadikan kekuatan segmen ini penentu penting bagi arah bisnis bank, bukan pelengkap strategi. Besarnya penyaluran juga perlu dibaca bersama kualitas aset: sumber melaporkan rasio kredit bermasalah (NPL) membaik ke 2,9% dan biaya kredit (CoC) turun menjadi 2,8%. Angka tersebut mendukung gambaran ekspansi yang disertai pengendalian risiko, meski tidak menghapus perlunya kehati-hatian. Bagi BRI, menjaga mutu portofolio UMKM akan sama pentingnya dengan terus menambah penyaluran.
Dana murah membantu menjaga ruang ekspansi
Pertumbuhan kredit akan lebih sehat bila ditopang sumber dana yang efisien. Dana pihak ketiga BRI mencapai Rp1.651 triliun, naik 12% secara tahunan, sementara porsi dana murah CASA meningkat menjadi 70% atau Rp1.156 triliun pada September 2026, dari 67,6% setahun sebelumnya. CASA yang lebih besar membantu menekan biaya dana individual bank menjadi 2,6%. Selisih pertumbuhan antara kredit dan dana pihak ketiga membuat pengelolaan likuiditas patut dicermati, tetapi rasio pinjaman terhadap simpanan (LDR) entitas bank masih terjaga di 87,8% pada Triwulan III. Bersama rasio kecukupan modal 23%, posisi ini memberi ruang untuk melanjutkan intermediasi tanpa mengabaikan keseimbangan pendanaan dan ekspansi. Inilah alasan dana murah CASA menjadi penopang strategis, bukan sekadar angka penghimpunan.
Ekspansi perlu berjalan seiring disiplin
Angka laba dan kredit menunjukkan kinerja BRI 2026 berada dalam fase ekspansi, tetapi keberlanjutannya bergantung pada kemampuan menjaga kualitas aset, likuiditas, dan profitabilitas secara bersamaan. Manajemen menyebut struktur pendanaan, likuiditas, dan permodalan yang kuat memberi fleksibilitas untuk memperluas intermediasi serta menangkap peluang di berbagai segmen. Itu adalah ruang untuk bertumbuh, bukan alasan untuk mengendurkan kehati-hatian. BRI juga menyatakan akan terus mengoptimalkan transformasi strategi “BRIvolution Reignite” hingga akhir 2026, dengan tujuan memperkuat daya saing dan memberi nilai tambah bagi pemegang saham serta masyarakat. Fokus berikutnya semestinya bukan mengejar pertumbuhan kredit semata, melainkan memastikan ekspansi UMKM dan segmen lain tetap didukung pendanaan murah serta risiko yang terkendali. Dengan disiplin itu, kenaikan laba dapat menjadi lebih dari capaian satu periode.