
Laba ditopang pertumbuhan bisnis inti
Kinerja Citi Indonesia adalah hasil usaha perbankan institusional yang menggabungkan pembiayaan korporasi, penghimpunan simpanan, dan layanan transaksi untuk memenuhi kebutuhan perusahaan serta lembaga. Hingga kuartal III-2026, bank ini membukukan laba bersih Rp1,53 triliun dan pendapatan bunga bersih Rp3,14 triliun. Angka laba Citi Indonesia menunjukkan bisnisnya bertumbuh seiring ekspansi intermediasi, bukan hanya bertumpu pada satu sumber pendapatan. Pertumbuhan ini juga memberi sinyal bahwa permintaan pembiayaan perdagangan dan korporasi tetap menjadi penggerak penting. Namun, laba tersebut perlu dibaca bersama kualitas aset dan kekuatan pendanaan: pertumbuhan cepat baru bernilai jika risiko tetap terkendali. Dalam konteks itu, hasil sembilan bulan ini tampak ditopang oleh kombinasi peningkatan kredit dan basis simpanan yang besar.
Kredit Citi Indonesia naik 13,2 persen, atau Rp3,6 triliun dibandingkan posisi akhir 2025, menjadi Rp30,5 triliun. Kenaikan tersebut didorong permintaan pembiayaan perdagangan dan korporasi. Bagi bank yang berfokus pada nasabah institusional, pertumbuhan kredit dua digit menandakan kebutuhan pembiayaan masih kuat. Tantangannya ialah menjaga standar penyaluran agar ekspansi tidak mengorbankan kualitas aset. Sejauh ini, rasio kredit bermasalah tercatat sangat rendah, yakni 0,01 persen hingga September 2026.
Simpanan murah menjadi penyangga ekspansi
Dana pihak ketiga meningkat 10 persen secara year-to-date menjadi Rp66,2 triliun, dengan giro naik 10 persen menjadi Rp52,6 triliun. Komposisi tersebut penting: dana murah memberi ruang bagi bank untuk mendukung kebutuhan pembiayaan tanpa terlalu bergantung pada sumber dana berbiaya tinggi. Rasio CASA Citi mencapai 79,57 persen, sedikit lebih tinggi daripada 79,39 persen pada akhir 2025. Jadi, kenaikan simpanan bukan sekadar angka pendamping pertumbuhan kredit; ia memperkuat fondasi pendanaan bagi bisnis korporasi. Kombinasi kredit yang berkembang dan simpanan yang bertambah juga membantu menjelaskan capaian laba, meski kesinambungannya akan bergantung pada disiplin pengelolaan risiko dan kemampuan mempertahankan dana institusional.
Rasio permodalan dan likuiditas memberi bantalan tambahan. Rasio kecukupan modal tercatat 33,60 persen dan rasio cakupan likuiditas 246 persen, sementara rasio biaya terhadap pendapatan berada di 51,35 persen. Return on Equity tercatat 10,79 persen dan Return on Assets 2,40 persen. Angka-angka ini memperlihatkan ruang yang cukup untuk mendukung kegiatan bisnis, tetapi tidak otomatis menjamin hasil ke depan. Penilaian yang lebih bermakna tetap harus melihat apakah kualitas kredit bertahan ketika pembiayaan terus tumbuh.
Digitalisasi dan pembiayaan korporasi jadi arah berikutnya
Strategi pertumbuhan Citi tidak terbatas pada penambahan kredit. Bank ini memperluas pembiayaan korporasi, mengembangkan layanan transaksi digital, dan mendukung proyek-proyek strategis. Peningkatan kebutuhan pembiayaan serta layanan transaction banking dari nasabah korporasi dan institusi menjadi latar bagi langkah tersebut. Karena itu, perbankan digital Citi sebaiknya dipahami sebagai bagian dari layanan transaksi untuk nasabah bisnis, bukan klaim tentang perubahan pengalaman nasabah ritel. Fokus ini sejalan dengan model institusional bank: menyediakan pembiayaan, konsultasi keuangan, serta dukungan transaksi bagi perusahaan, lembaga keuangan, dan organisasi sektor publik. Arah tersebut bisa menopang pertumbuhan jika solusi digital benar-benar memperlancar kebutuhan transaksi lintas perusahaan.
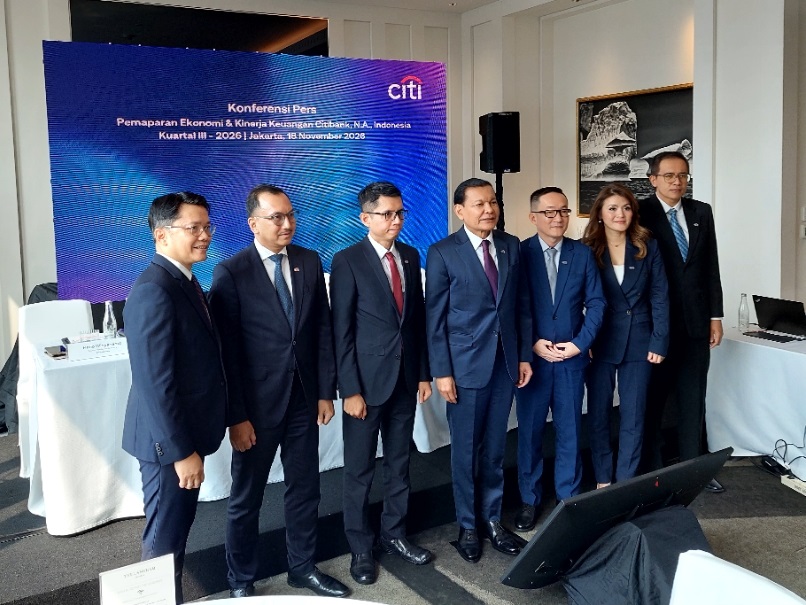
CEO Citi Indonesia Batara Sianturi menyatakan, “Pertumbuhan dua digit pada kredit dan dana pihak ketiga menunjukkan relevansi solusi pembiayaan, transaction banking, dan layanan lintas negara yang kami sediakan.” Ke depan, bank menyebut akan berfokus pada pertumbuhan yang bertanggung jawab, pengelolaan risiko secara disiplin, serta dukungan kepada nasabah dan perekonomian melalui lini Banking, Markets, dan Services. Kesimpulannya, laba Rp1,53 triliun memberi bukti bahwa strategi korporasi Citi sedang menghasilkan pertumbuhan. Ukuran keberhasilan berikutnya bukan sekadar mempertahankan laju kredit dan simpanan, melainkan menjaga mutu aset sambil mengembangkan layanan digital yang relevan bagi kebutuhan institusional.