
Pertumbuhan kredit ditopang ruang likuiditas
Likuiditas perbankan adalah kemampuan bank memenuhi kebutuhan dana sekaligus menyalurkan pembiayaan tanpa mengganggu keseimbangan operasionalnya. Pada BRI, pengelolaan itu menjadi penyangga penting bagi ekspansi: hingga triwulan III 2026, kredit dan pembiayaan BRI mencapai Rp1.647 triliun, tumbuh 14,5% secara tahunan. Angka tersebut menunjukkan laju penyaluran yang kuat, tetapi pertumbuhan tidak berdiri sendiri; kualitas sumber dana dan kecukupan modal menentukan apakah ekspansi dapat berlangsung berkelanjutan. Karena itu, likuiditas BRI layak dibaca bukan sekadar sebagai angka pendukung, melainkan sebagai batas aman yang memungkinkan bank memperluas intermediasi tanpa mengabaikan kehati-hatian. Tantangannya adalah menjaga agar laju kredit tetap seimbang dengan penghimpunan dana dan kualitas aset.
LDR 87,8% menjaga keseimbangan pendanaan
LDR BRI berada di level 87,8% pada triwulan III 2026, mencerminkan keseimbangan antara penyaluran kredit dan dana yang dihimpun. Di sisi pendanaan, Dana Pihak Ketiga mencapai Rp1.651 triliun, tumbuh 12,0% secara tahunan, dengan rasio CASA sebesar 70% pada September 2026. Perbedaan laju antara kredit dan DPK patut dicermati, tetapi angka LDR memberi konteks bahwa penyaluran masih ditopang basis dana yang besar. Rasio CASA yang tinggi juga menandakan porsi dana berbiaya relatif lebih rendah cukup berarti, meski pengelolaan likuiditas tetap harus menyesuaikan kebutuhan dan kondisi pasar. Dengan demikian, ekspansi bukan soal mengejar pertumbuhan kredit semata; kemampuan menjaga pendanaan berkualitas menjadi sama pentingnya.
Modal kuat memberi ruang, bukan cek kosong
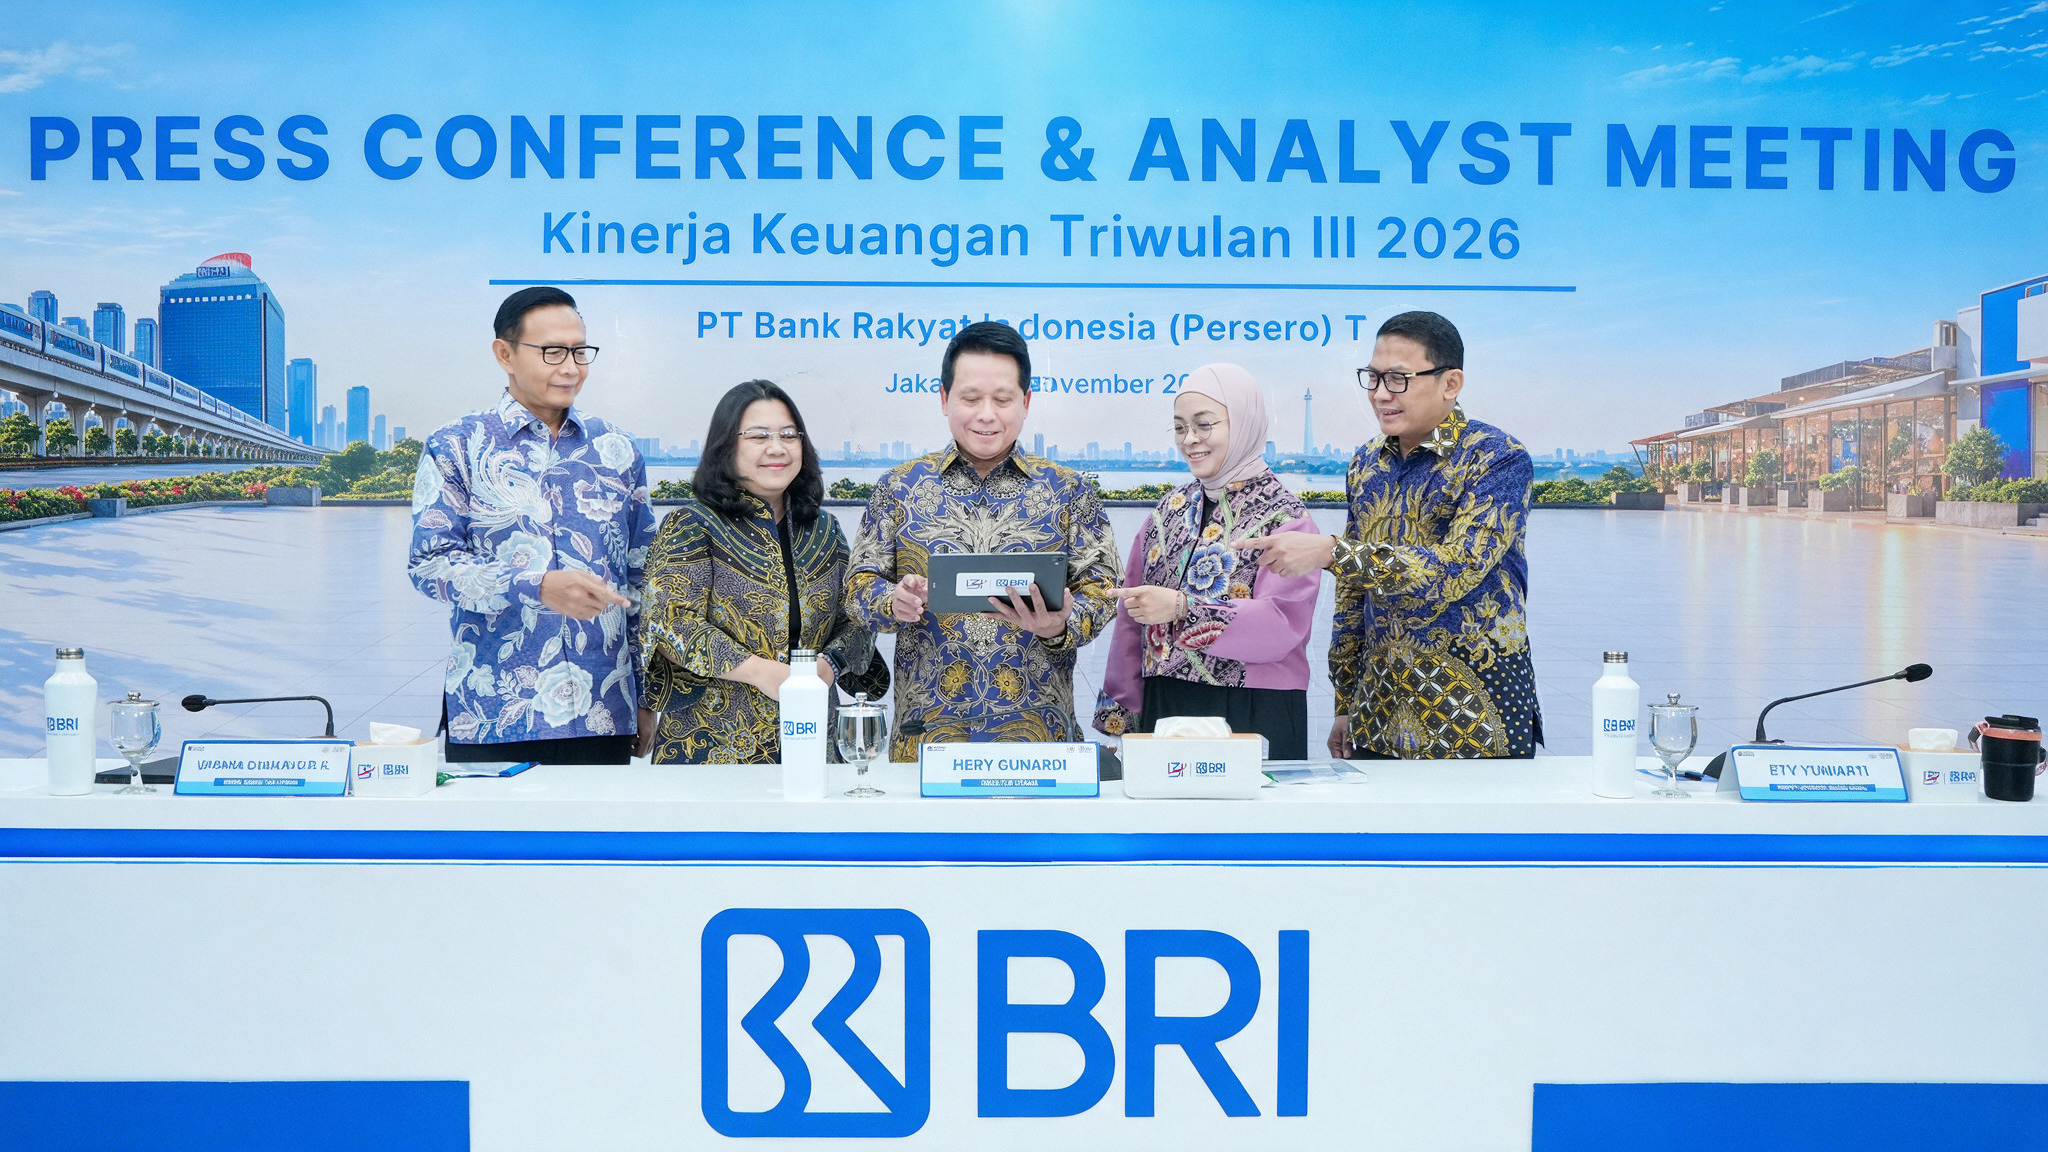
Selain likuiditas dan pendanaan, permodalan menjadi fondasi lain bagi ekspansi bisnis BRI. Rasio kecukupan modal atau CAR tercatat 23,0% pada triwulan III 2026, menunjukkan posisi modal yang kuat untuk menopang kegiatan usaha. Direktur Finance & Strategy BRI Achmad Royadi mengatakan, di bawah arah strategis Danantara, perseroan memperkuat fundamental melalui pengelolaan likuiditas yang sehat, struktur pendanaan berkualitas, dan permodalan solid. Namun, modal yang kuat bukan alasan untuk menyalurkan kredit tanpa seleksi. Nilai strategisnya justru terletak pada kemampuan menyerap risiko sambil memberi ruang bagi pembiayaan yang prospektif. Agar pertumbuhan menghasilkan kinerja jangka panjang, disiplin dalam memilih debitur dan menjaga kualitas aset harus berjalan seiring dengan target ekspansi.
Ekspansi perlu mengikuti kualitas pertumbuhan
BRI menyatakan fondasi pendanaan, likuiditas, dan modal memberi fleksibilitas untuk memperluas intermediasi serta menangkap peluang di berbagai segmen bisnis. Arah berikutnya semestinya bukan sekadar memperbesar angka kredit, melainkan menempatkan pembiayaan pada bisnis yang prospeknya sehat sambil menjaga keseimbangan antara pertumbuhan, kualitas aset, likuiditas, dan profitabilitas. Inilah ukuran yang lebih bermakna bagi ekspansi bisnis BRI: kemampuan bertumbuh tanpa mengorbankan ketahanan. LDR 87,8% memberi gambaran ruang intermediasi yang terjaga, sementara penguatan sumber dana dan permodalan menyediakan penopang. Kesimpulannya, pertumbuhan kredit BRI sebesar 14,5% merupakan sinyal ekspansi yang kuat, tetapi keberhasilannya akan ditentukan oleh konsistensi menjaga kualitas penyaluran dan kehati-hatian.