
QRIS sebagai pengungkit transaksi UMKM
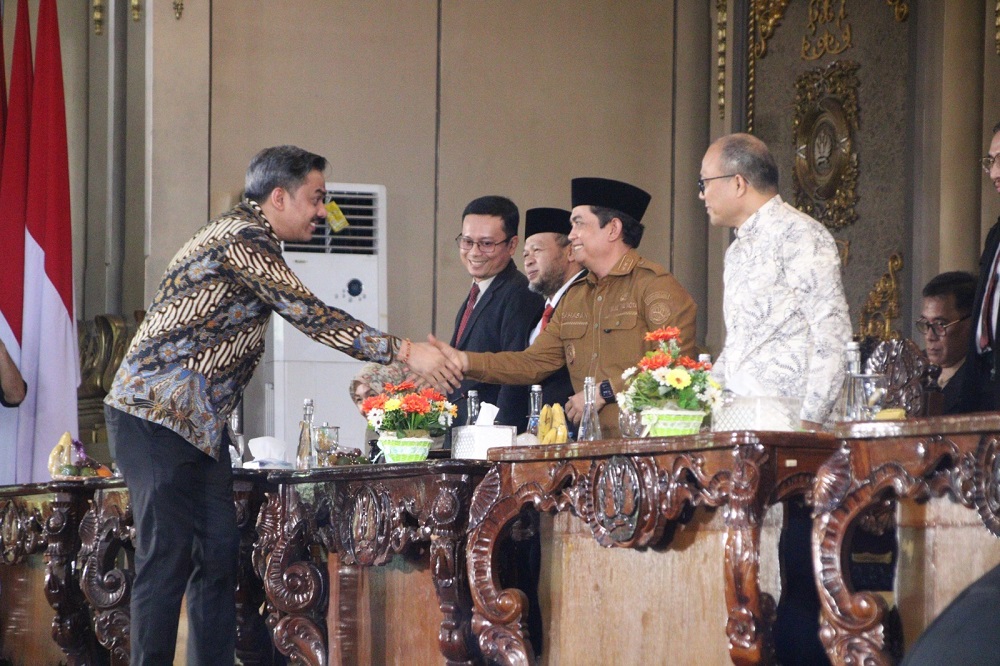
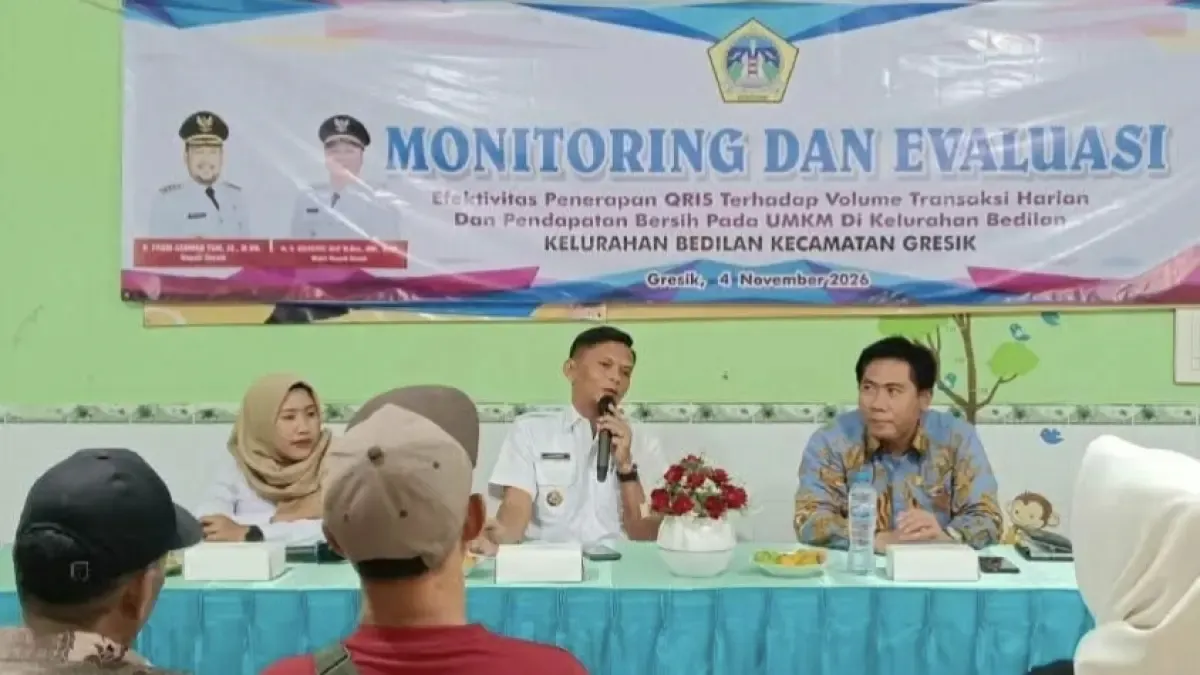
QRIS untuk UMKM adalah metode pembayaran nontunai menggunakan kode standar yang membantu pelanggan membayar dan pedagang menerima transaksi secara digital, sekaligus membuat pencatatannya lebih tertata. Dorongan penerapannya di Gresik datang dari Wakil Ketua DPRD Kabupaten Gresik, Lutfi Dhawam, yang meminta pelaku usaha kecil beradaptasi dengan perkembangan teknologi. Ia menyampaikan hal itu dalam rapat monitoring dan evaluasi penerapan QRIS di Kelurahan Bedilan, Kecamatan Gresik, yang meninjau volume transaksi harian serta pendapatan bersih pelaku usaha.
Arah kebijakan ini masuk akal: ketika kebiasaan belanja dan pilihan cara membayar berubah, usaha kecil tidak bisa mengandalkan transaksi tunai saja. Digitalisasi pembayaran bukan jaminan omzet meningkat, tetapi dapat mengurangi hambatan saat konsumen ingin membayar. Karena itu, QRIS layak dipandang sebagai alat untuk memperluas akses transaksi digital UMKM, bukan sekadar simbol bahwa sebuah usaha sudah modern. Keberhasilannya perlu dinilai dari kegunaan sehari-hari bagi pedagang dan pelanggan, bukan dari jumlah kode yang dipasang.
Manfaat yang terasa dalam operasional
Bagi pedagang kecil, manfaat QRIS yang paling jelas berada pada kegiatan harian: pelanggan mendapat pilihan pembayaran nontunai, sementara penerimaan transaksi dapat dicatat lebih rapi dan keuangan usaha dikelola dengan lebih terukur. Catatan yang tertata dapat membantu pemilik usaha memahami arus transaksi dan memisahkan keputusan usaha dari perkiraan semata. Sistem ini juga memberi pelanggan cara membayar yang lebih mudah dan nyaman, serta dapat menambah rasa aman dalam proses pembayaran.
Namun, manfaat administrasi itu baru bernilai jika pedagang mampu membaca dan menggunakan catatan transaksi secara konsisten. QRIS sendiri tidak otomatis memperbaiki pembukuan atau menaikkan pendapatan. Rapat evaluasi di Bedilan membahas hubungan pemanfaatannya dengan frekuensi transaksi serta pendapatan bersih, tetapi keterangan yang tersedia tidak menyebut hasil angka atau besarnya perubahan. Sikap yang tepat adalah melihat QRIS sebagai sarana pendukung usaha, lalu menilai dampaknya berdasarkan pengalaman dan catatan masing-masing pedagang.
Hambatan perlu ditangani, bukan diabaikan
Ajakan beralih ke transaksi digital akan sulit berhasil jika kendala di lapangan dianggap sepele. Lutfi menyoroti persoalan teknis, literasi digital, serta dukungan pemerintah daerah; evaluasi itu juga mencakup kendala jaringan dan pemahaman pedagang tentang keuangan digital. Bagi usaha kecil, gangguan koneksi dapat menghambat transaksi, sementara kebingungan menggunakan layanan dapat membuat pedagang kembali memilih cara tunai. Jadi, menyediakan QRIS saja tidak cukup.
Dorongan DPRD akan lebih berarti bila digitalisasi pembayaran disertai pendampingan yang menjawab kebutuhan praktis pedagang dan dukungan untuk memperluas akses. Ini bukan klaim bahwa program tertentu sudah dijalankan, melainkan ukuran yang patut dipakai untuk menilai dorongan tersebut. UMKM Gresik perlu memperoleh manfaat yang bisa digunakan dalam rutinitas usaha, bukan tambahan pekerjaan yang tidak dipahami. Tanpa perhatian pada jaringan dan kemampuan pengguna, harapan agar transaksi digital UMKM memperkuat daya saing berisiko berhenti sebagai slogan.
Digitalisasi harus berpihak pada kebutuhan pedagang
Pesan Lutfi bahwa UMKM harus naik kelas menempatkan QRIS sebagai sarana untuk memudahkan konsumen sekaligus memberi kenyamanan dan rasa aman dalam bertransaksi. Arah itu patut didukung, tetapi ukuran keberhasilannya tidak semestinya hanya berupa adopsi teknologi. Pedagang juga perlu dapat menggunakan sistem dengan lancar, memahami catatannya, dan merasakan bahwa pilihan pembayaran ini membantu usahanya. Dengan demikian, QRIS menjadi bagian dari perbaikan operasional, bukan kewajiban yang menambah beban.
Kesimpulannya, QRIS menawarkan manfaat nyata bagi transaksi dan pencatatan usaha kecil, tetapi hasilnya bergantung pada kesiapan pengguna dan dukungan teknis. Dorongan DPRD Gresik sudah mengarah pada kebutuhan yang relevan di tengah perubahan pola pembayaran. Langkah berikutnya bagi penilaian publik adalah melihat apakah hambatan yang diidentifikasi ikut diperhatikan. Digitalisasi pembayaran baru layak disebut berhasil ketika pelaku UMKM dapat menggunakannya dengan mudah dan memperoleh manfaat dalam pengelolaan usahanya.