
Realisasi besar, tetapi ukuran dampaknya tak tunggal
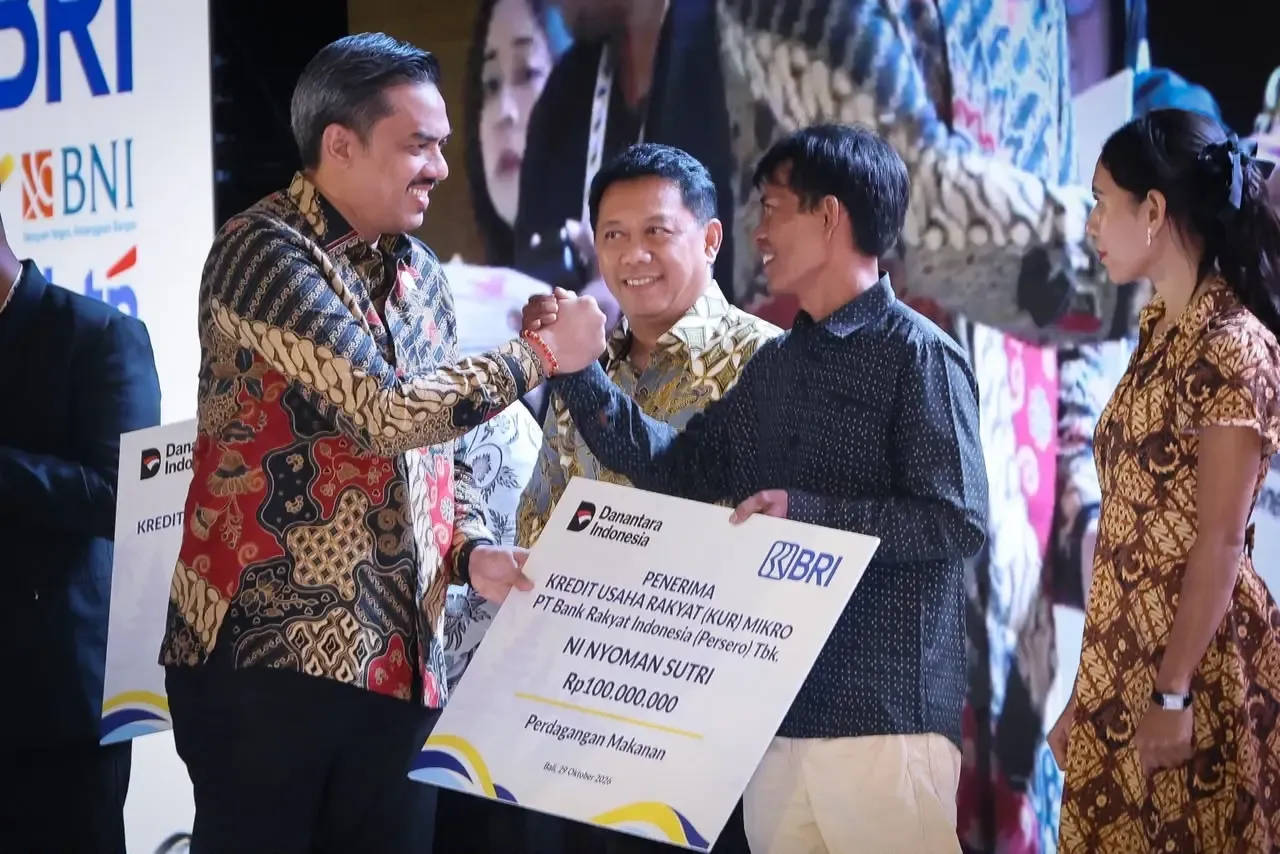
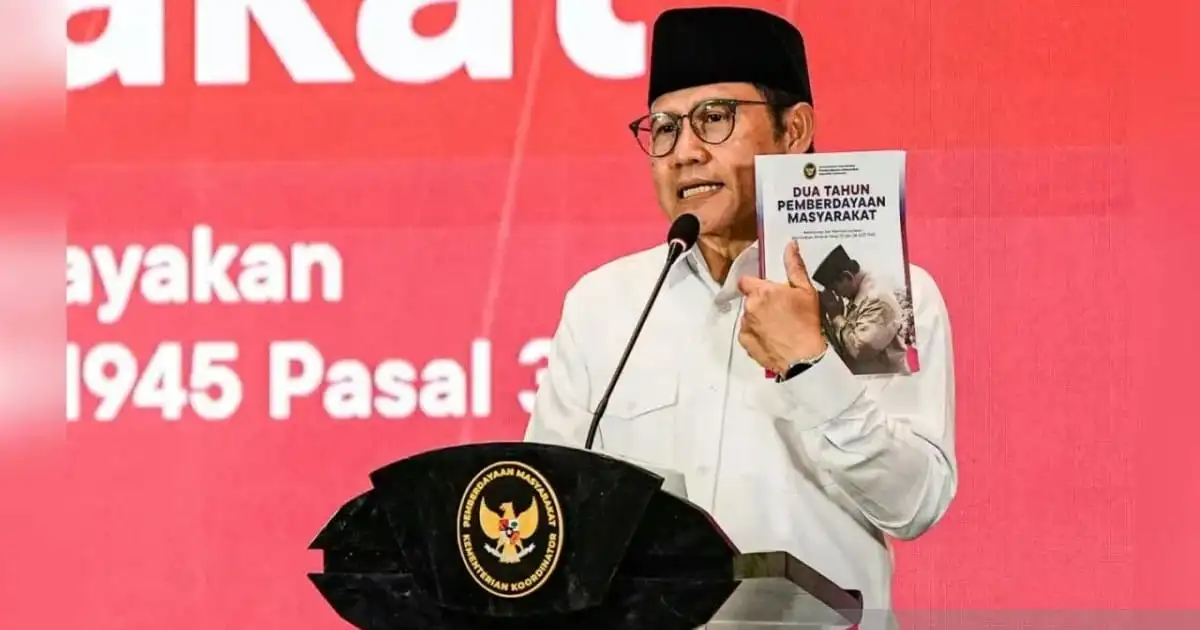
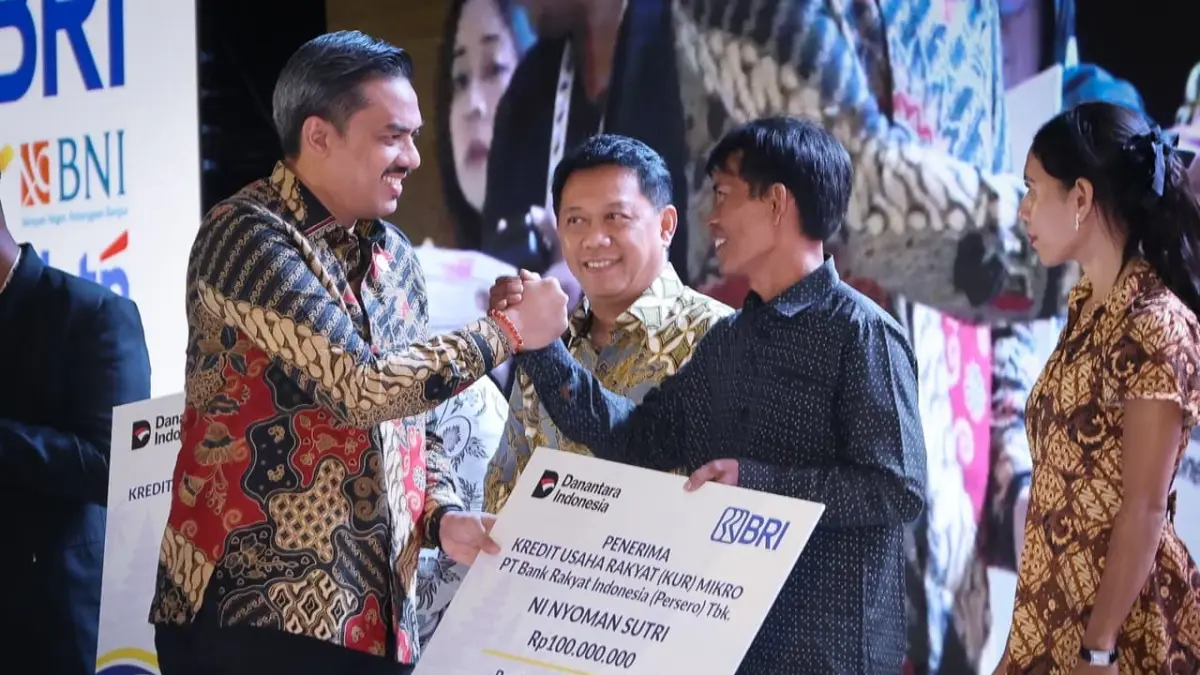
Kredit Usaha Rakyat (KUR) adalah pembiayaan bersubsidi pemerintah yang ditujukan untuk membuka akses modal produktif bagi usaha mikro, kecil, dan menengah agar dapat tumbuh dan memperluas kegiatan usahanya. Capaian penyaluran KUR yang mendekati target alokasi besar patut diperhitungkan, tetapi jumlah uang yang tersalurkan belum dengan sendirinya membuktikan usaha penerima tumbuh berkelanjutan. Menteri UMKM Maman Abdurrahman menyebut realisasi KUR mencapai Rp260,8 triliun hingga 21 Oktober 2026, menjangkau 4.042.411 debitur. Untuk 26 Oktober, laporan lain menyebut Rp262 triliun kepada lebih dari empat juta debitur, sementara angka yang juga dilaporkan untuk tanggal tersebut mencapai Rp262,4 triliun dan lebih dari empat juta debitur. Selisih angka itu perlu dibaca bersama perbedaan tanggal dan pelaporan, bukan dianggap satu angka pasti. Ukuran yang lebih penting ialah siapa yang memperoleh akses, bagaimana modal digunakan, dan apakah usaha mampu bertahan setelah pembiayaan.

Jangkauan baru dan klaim UMKM naik kelas
Jangkauan program terlihat dari sekitar 1,6 juta debitur baru, yang menurut Maman setara 118 persen dari target. Angka rinci lain menyebut 1,62 juta debitur baru. Ini menandakan KUR untuk UMKM berhasil membawa banyak pelaku usaha ke pembiayaan formal untuk pertama kalinya—sebuah pintu masuk penting bagi mereka yang sulit memenuhi syarat kredit komersial. Namun, klaim UMKM naik kelas harus dibaca lebih hati-hati. Satu laporan mencatat 702.785 debitur mengalami graduasi, laporan lain menyebut sekitar 700 ribu atau 64 persen dari target, dan angka ketiga menyebut sekitar 706 ribu, juga 64 persen dari target. Perbedaan ini membuat capaian tampak sebagai kisaran, bukan hitungan seragam. Selain itu, jumlah debitur yang dinyatakan naik kelas belum menjelaskan seberapa besar kenaikan omzet, produktivitas, atau daya tahan usaha mereka.
Modal perlu diikuti kesiapan dan akses yang merata
Arah penyaluran ke sektor produktif memberi KUR peluang lebih besar untuk membiayai kegiatan yang menghasilkan barang dan jasa. Menurut Maman, porsinya mencapai 65,9 persen pada 2026, memenuhi target tahun itu; untuk 2027, ia meminta target dipertahankan di kisaran 65 persen agar kualitas kredit dan kesiapan perbankan tetap terjaga. Meski demikian, jangkauan pembiayaan formal bagi UMKM masih jauh dari selesai. Hingga Juni 2026, kredit UMKM tercatat 16,7 persen dari total kredit perbankan, sementara pemerintah menargetkan porsinya mencapai 25 persen pada 2029. Hambatannya bukan hanya ketersediaan dana: literasi keuangan yang terbatas, pencatatan usaha yang belum memadai, dan persoalan legalitas menyulitkan pengajuan serta penilaian kelayakan. Karena itu, menambah penyaluran saja tidak cukup. Pendampingan pencatatan, penguatan legalitas, dan penilaian dampak yang jelas harus berjalan bersama KUR.
Kesimpulan: ukur keberhasilan dari perkembangan usaha
Realisasi KUR yang menembus lebih dari Rp260 triliun dan menjangkau lebih dari empat juta debitur merupakan capaian perluasan akses yang nyata. Namun, angka penyaluran dan debitur baru baru menjawab siapa yang menerima pembiayaan, belum seberapa banyak usaha yang tumbuh sehat dan mampu bertahan. Variasi angka graduasi—sekitar 700 ribu hingga 706 ribu pada laporan berbeda—juga menunjukkan perlunya definisi dan pelaporan yang konsisten. Pemerintah sebaiknya menilai program melalui hasil yang dapat ditelusuri, seperti perubahan kapasitas produksi dan kelangsungan usaha, sembari membantu calon debitur mengatasi kendala administrasi dan literasi. KUR layak dipertahankan sebagai akses modal bagi UMKM, tetapi janji UMKM naik kelas baru meyakinkan jika dampak setelah kredit disalurkan ikut terbukti.