
Rekor penyaluran, ukuran dampaknya tetap utama
Kredit Program Pemerintah adalah skema pembiayaan yang didukung pemerintah untuk memperluas akses modal, mendorong kegiatan usaha, dan membantu meningkatkan produktivitas penerimanya. Per 27 Oktober 2026, penyalurannya mencapai Rp294,6 triliun kepada 4,24 juta debitur, melampaui realisasi sepanjang 2025 sebesar Rp275,8 triliun meski tahun berjalan masih menyisakan dua bulan. Angka ini menandai jangkauan yang besar, tetapi rekor pencairan bukan ukuran keberhasilan yang cukup. Kredit baru bernilai bagi pelaku usaha jika modalnya membantu menambah kapasitas, menjaga usaha tetap berjalan, atau membuka peluang kerja. Di tengah perlambatan ekonomi global, ekonomi tercatat tumbuh 5,45 persen pada semester pertama 2026. Karena UMKM menjadi penopang penting, pembiayaan pemerintah semestinya dinilai dari manfaat yang sampai ke usaha, bukan hanya besarnya dana yang tersalur.
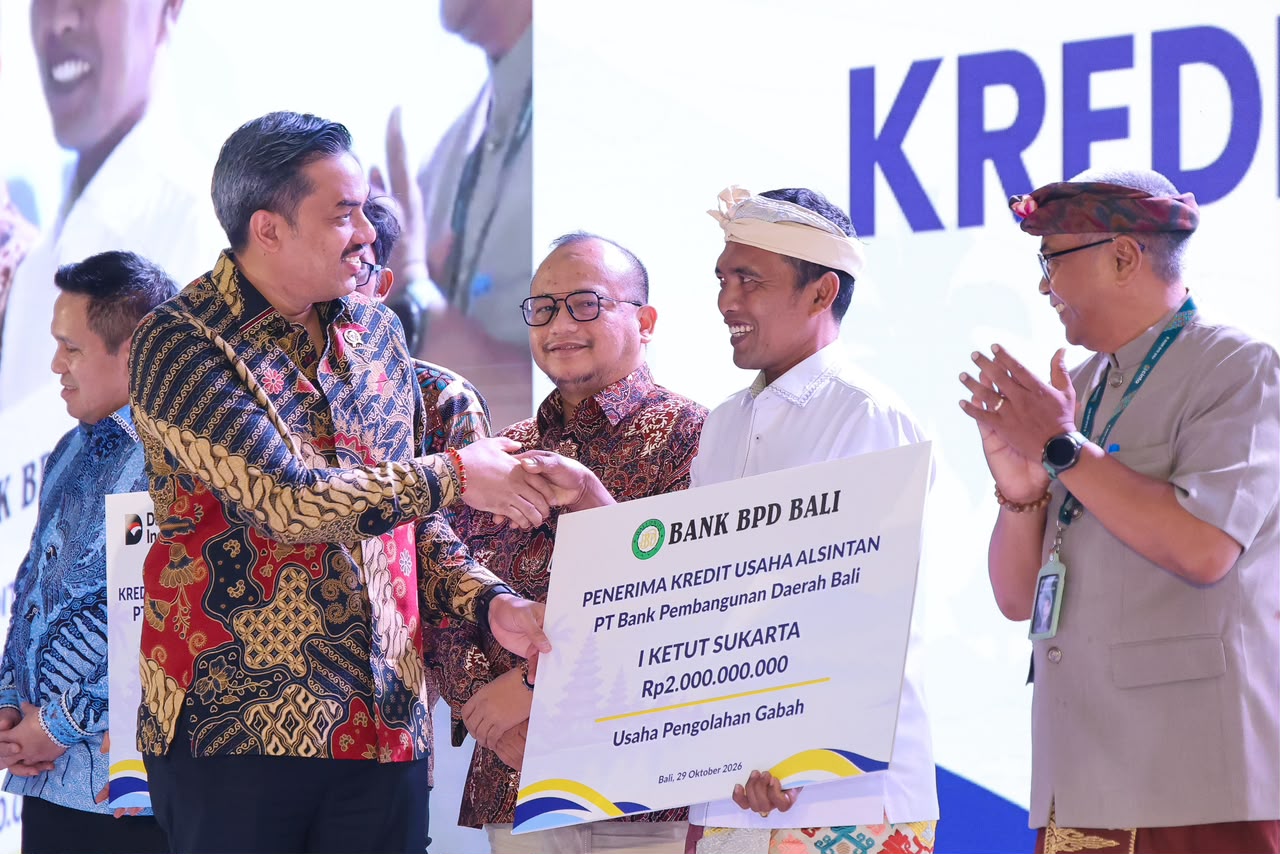
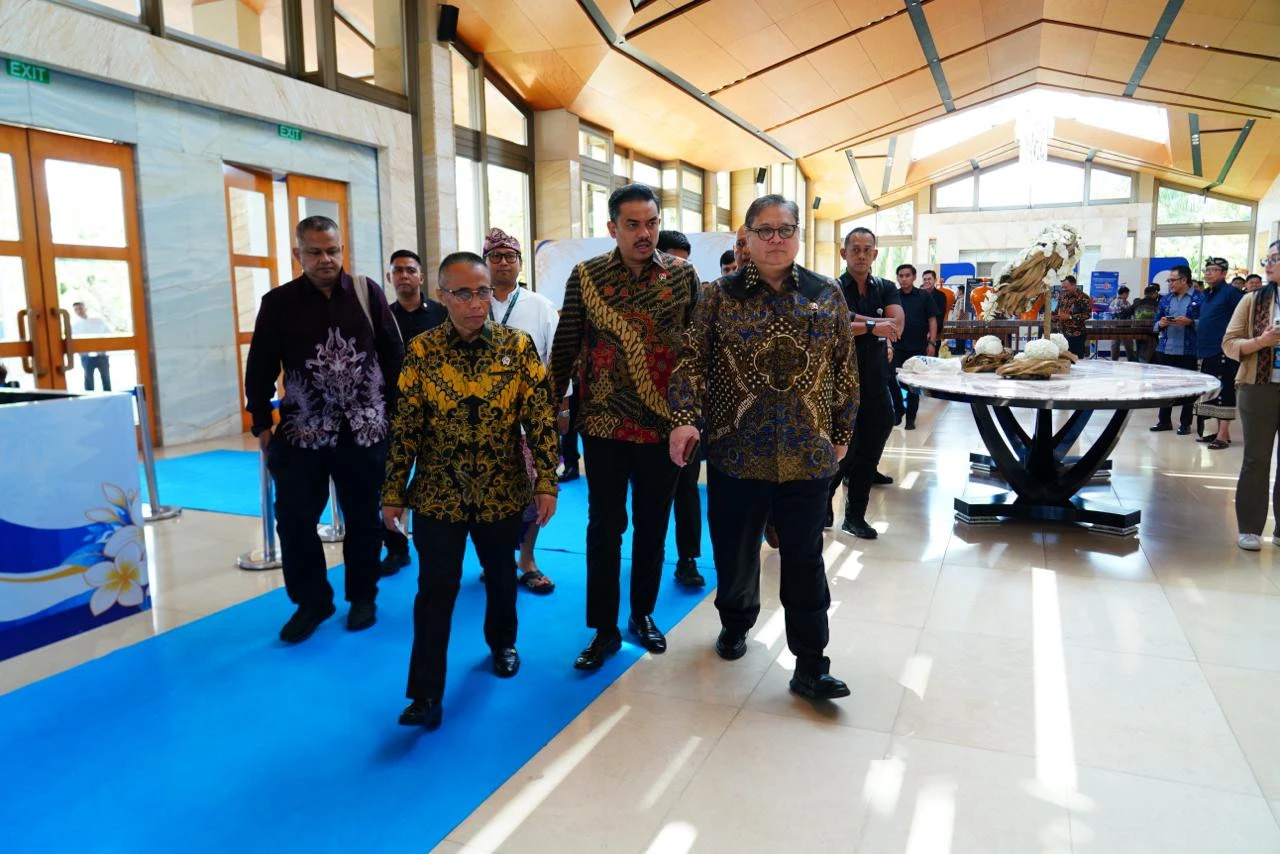
Menko Perekonomian Airlangga Hartarto dan Menteri UMKM Maman Abdurrahman hadir dalam International Fora for Kredit Program Pemerintah 2026 di Nusa Dua, Badung, pada Kamis, 29 Oktober. Airlangga menekankan bahwa kredit program merupakan instrumen untuk mendorong pertumbuhan, penciptaan lapangan kerja, dan produktivitas, bukan semata kredit bersubsidi. Penekanan itu tepat: capaian besar baru berarti jika diikuti pembiayaan yang produktif dan berkelanjutan.
KUR menyumbang bagian terbesar, dengan jangkauan luas
Di dalam total tersebut, penyaluran KUR tercatat Rp262 triliun kepada lebih dari 4 juta debitur hingga 26 Oktober 2026, menurut Maman. Dibandingkan dengan angka keseluruhan Kredit Program Pemerintah sehari setelahnya, KUR jelas menjadi komponen dominan. Namun, tanggal pencatatan yang berbeda dan kemungkinan cakupan program yang lebih luas membuat angka itu sebaiknya dibaca sebagai perbandingan skala, bukan pengurangan langsung untuk menghitung sisa program lain. Jangkauan KUR juga melampaui sekadar banyaknya penerima: sekitar 1,6 juta merupakan debitur baru, setara 118 persen dari target. Bagi pelaku usaha yang sebelumnya sulit mengakses modal, pembukaan akses ini penting. Tantangan berikutnya ialah memastikan pinjaman sesuai kebutuhan dan kemampuan usaha, sehingga perluasan kredit UMKM tidak berubah menjadi sekadar perlombaan mengejar jumlah debitur.
Porsi KUR terhadap total kredit UMKM mencapai 30,6 persen, naik lebih dari dua kali lipat dibanding 14,7 persen pada 2019. Kenaikan ini menunjukkan KUR makin penting dalam pembiayaan usaha kecil, tetapi sekaligus menggarisbawahi perlunya menjaga mutu penyaluran. Akses yang makin luas patut dipertahankan; dampaknya akan lebih kuat bila pembiayaan menjangkau usaha yang berpotensi tumbuh dan membantu pelakunya mengembangkan kegiatan produktif.
Modal produktif dan langkah naik kelas
Tanda bahwa KUR mulai diarahkan pada aktivitas produktif terlihat dari porsi penyaluran ke sektor produksi yang mencapai 65,9 persen pada 2026. Angka itu melampaui capaian 60,7 persen pada tahun sebelumnya, ketika targetnya 60 persen. Lebih penting lagi, sekitar 700 ribu debitur KUR tercatat mengalami graduasi atau naik kelas, setara 64 persen dari target. Hasil ini memberi alasan untuk melihat KUR bukan hanya sebagai pintu masuk pembiayaan, melainkan juga sebagai sarana mendorong perkembangan usaha. Namun, status naik kelas seharusnya tercermin dalam kemampuan usaha bertahan dan berkembang, bukan berhenti sebagai angka pelaporan. Pengukuran dampak yang konsisten akan membantu memastikan modal benar-benar mendukung produksi dan pertumbuhan.
Untuk 2027, Maman meminta agar target penyaluran KUR ke sektor produksi dipertahankan di sekitar 65 persen, bukan langsung dinaikkan ke 70 persen. Sikap bertahap ini masuk akal: mendorong pembiayaan produktif tanpa mengabaikan kesiapan perbankan dan kualitas kredit. Pemerintah juga perlu menjaga kepercayaan lembaga keuangan agar akses modal tetap tersedia bagi UMKM yang layak. Ukuran keberhasilan semestinya menggabungkan jangkauan, penggunaan dana yang produktif, dan perkembangan usaha penerima.
Kesimpulan: nilai KUR ditentukan hasilnya
Kredit Program Pemerintah yang mencapai Rp294,6 triliun dan KUR sebesar Rp262 triliun menggambarkan luasnya dukungan pembiayaan, dengan KUR menjangkau lebih dari 4 juta debitur. Perbandingan itu menegaskan posisi KUR sebagai bagian penting dari kredit UMKM, tetapi angka besar belum otomatis berarti usaha penerima makin kuat. Fokus pada sektor produksi dan upaya membantu debitur naik kelas harus berjalan seiring dengan akses yang terbuka serta kualitas kredit yang terjaga. Pada akhirnya, keberhasilan program bukan semata dana yang tersalurkan, melainkan perubahan nyata yang dirasakan pelaku UMKM dalam produktivitas dan kemampuan mengembangkan usaha.