
Nilai besar harus diikuti dampak yang terukur
Kredit program pemerintah adalah pembiayaan yang dirancang untuk memperluas akses usaha terhadap pinjaman melalui skema kebijakan publik, dengan sasaran dan dukungan yang disesuaikan bagi kelompok usaha tertentu. Hingga 27 Oktober 2026, penyaluran kumulatif sejak 2015 mencapai Rp2.440 triliun melalui 58,1 juta akad kredit. Angka ini memperlihatkan jangkauan program yang luas, tetapi besarnya penyaluran bukan ukuran keberhasilan yang cukup. Pertanyaan pentingnya ialah apakah kredit sampai kepada pelaku usaha yang membutuhkan dan membantu mereka tumbuh, bukan sekadar menambah daftar akad.
Konteksnya mendesak: terdapat 56,7 juta UMKM, dan 96,7 persen di antaranya merupakan usaha mikro dengan penjualan tahunan hingga Rp2 miliar. Ketika sebagian besar pelaku usaha berada pada skala mikro, akses pembiayaan yang sesuai dapat menentukan kemampuan mereka membeli alat, menambah kapasitas, atau memenuhi pesanan. Karena itu, capaian Rp2.440 triliun patut dibaca sebagai fondasi, bukan garis akhir. Ukuran berikutnya harus mencakup ketepatan sasaran dan perubahan nyata pada kegiatan usaha.
KUR menjadi jalur masuk sekaligus jalan naik kelas
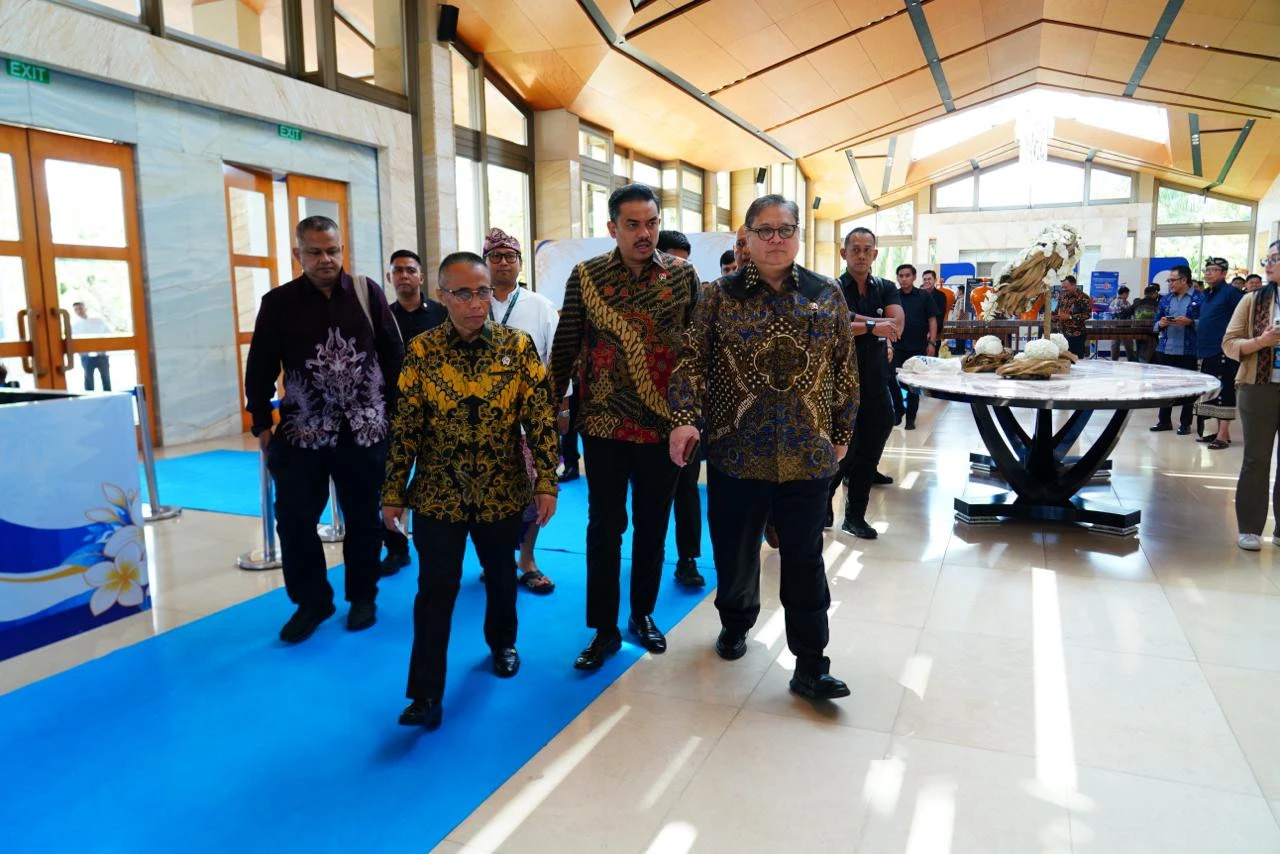
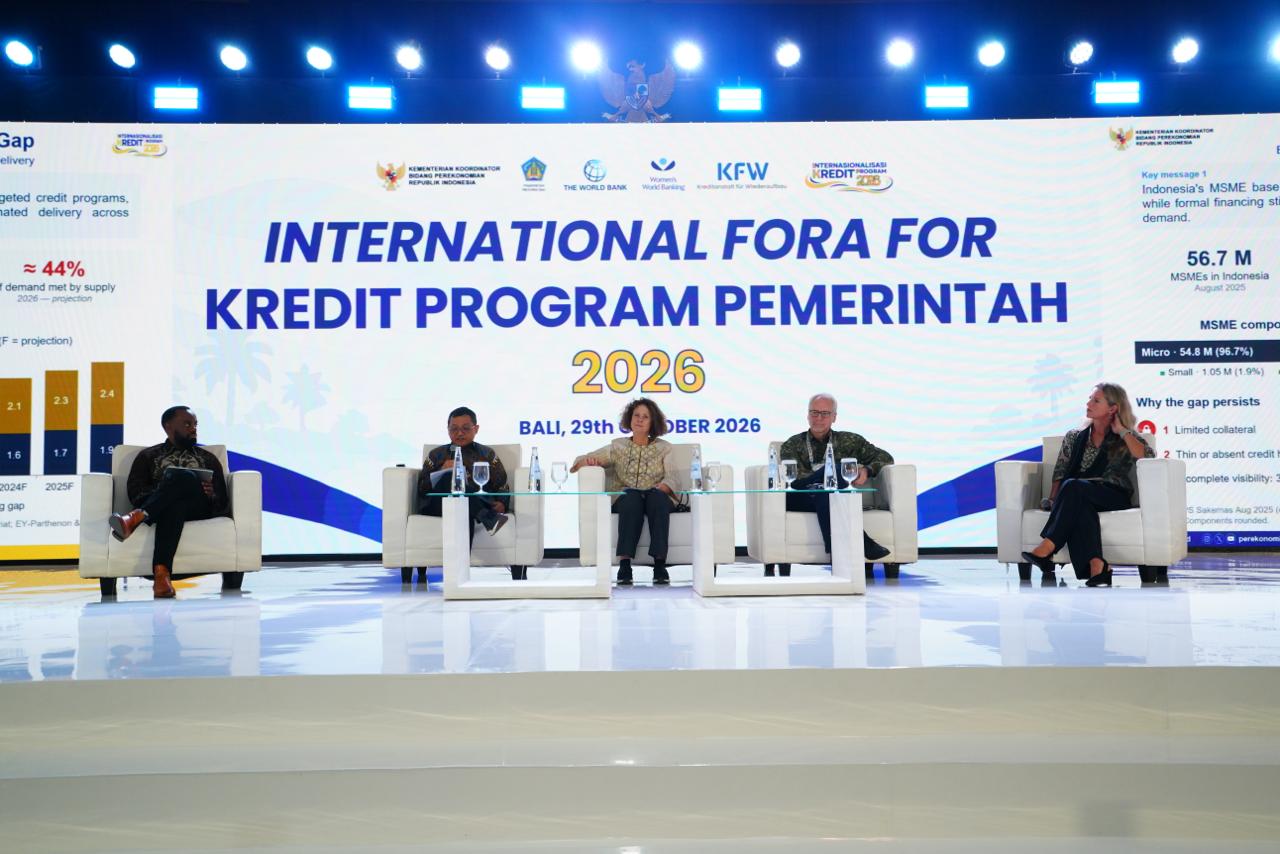
Pengalaman Kredit Usaha Rakyat (KUR), yang dikembangkan sejak 2007, menjadi fokus pembelajaran Indonesia dalam seminar internasional tentang keuangan inklusif dan pengembangan UMKM di Nusa Dua, Bali, pada 29 Oktober 2026. Pemerintah membagikan praktik baik KUR untuk memperluas pembiayaan UMKM, sebuah langkah yang masuk akal karena akses kredit saja tidak cukup: skema harus cocok dengan kapasitas dan tahap pertumbuhan usaha.
Hingga September 2026, KUR telah menjangkau 1,87 juta debitur baru, sementara sekitar 900 ribu debitur tercatat naik kelas. Jalur graduasi memungkinkan penerima berkembang dari KUR super mikro ke KUR mikro, KUR kecil, lalu kredit komersial. Inilah kekuatan yang patut dipertahankan: pembiayaan tidak berhenti pada pinjaman pertama, melainkan membuka tahapan berikutnya. Namun, angka jangkauan dan graduasi akan lebih bermakna jika pemantauan menunjukkan bahwa usaha mampu bertahan dan berkembang setelah memperoleh kredit.
Perluasan perlu ditopang tata kelola dan pilihan skema
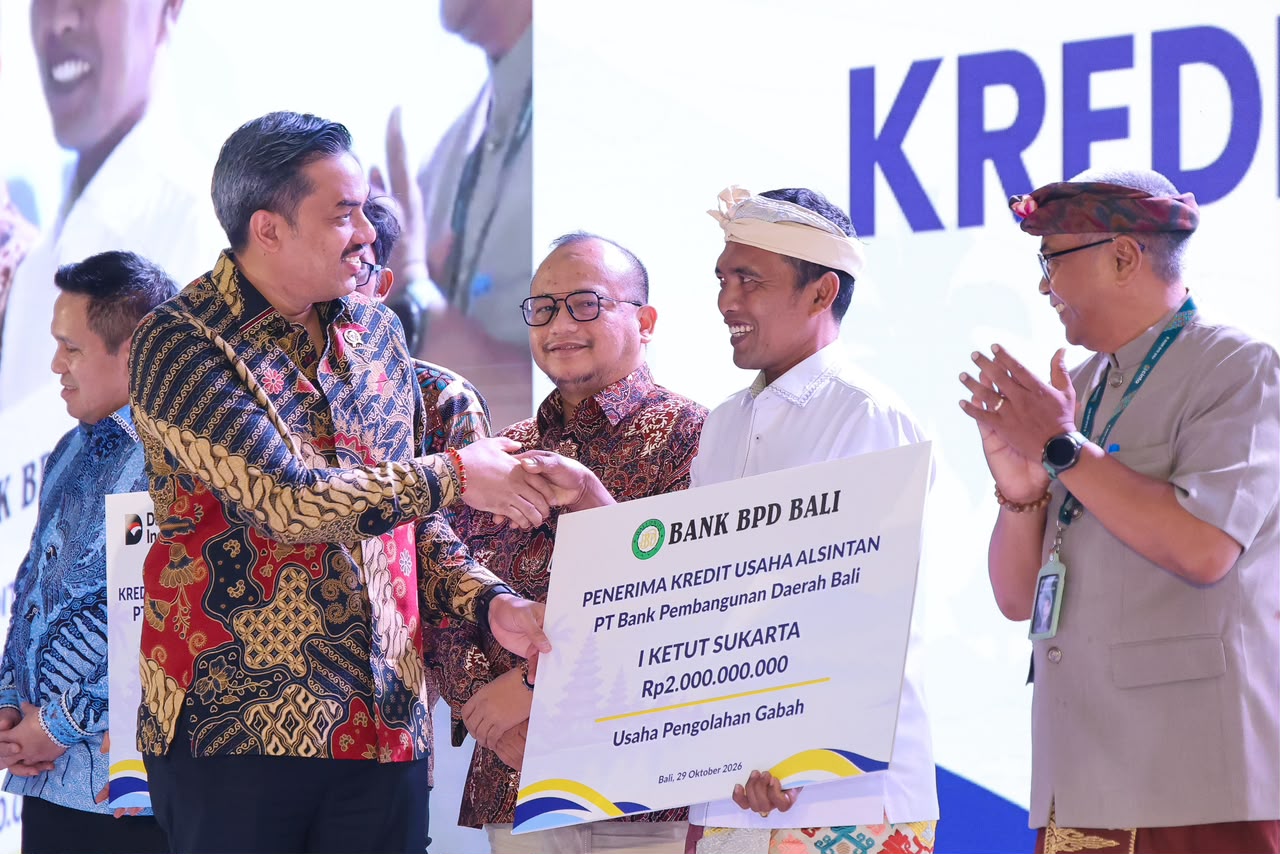
Pemerintah menggabungkan lima instrumen dalam satu kerangka: KUR, Kredit Usaha Alsintan, Kredit Industri Padat Karya, Kredit Program Perumahan, serta Kredit Perempuan Prasejahtera yang memasuki tahap peluncuran. Pendekatan ini berpotensi menjawab kebutuhan yang beragam, tetapi integrasi hanya berguna jika calon debitur dapat memahami skema yang tepat dan prosesnya tidak menambah kerumitan. Untuk menjaga ketepatan penyaluran, pelaksanaan KUR didukung pembagian peran antarlembaga, Sistem Informasi Kredit Program, dan mekanisme graduasi.
Kualitas kredit juga tidak boleh dikorbankan demi mengejar jangkauan. Rasio kredit bermasalah program tercatat 2,13 persen per 30 September 2026. Angka itu memberi sinyal bahwa perluasan akses dapat berjalan bersama perhatian pada risiko, tetapi bukan alasan untuk mengendurkan pengawasan. Pemerintah perlu terus mengukur dampak, memakai data yang lebih terintegrasi, serta memastikan pendampingan dan jenis pembiayaan selaras dengan kebutuhan usaha. Dengan begitu, kredit tidak berubah menjadi beban bagi debitur maupun masalah bagi penyalur.
Keberhasilan ditentukan oleh pertumbuhan setelah akad
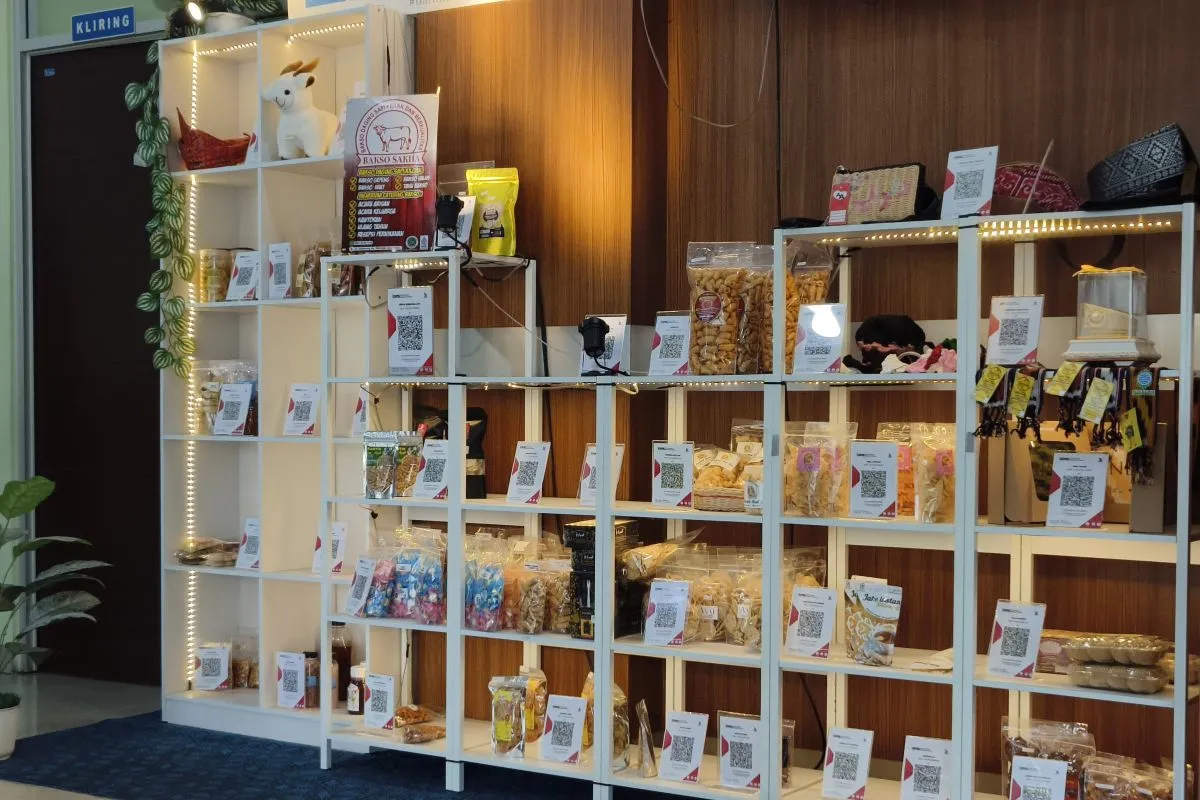
Dampak pembiayaan paling jelas terlihat ketika modal berubah menjadi kapasitas usaha dan pekerjaan. Salah satu penerima memanfaatkan pembiayaan untuk membangun gudang, lalu mengembangkan usaha hingga mempekerjakan 28 warga setempat dan memasarkan tas stik biliar ke pasar domestik maupun internasional. Kisah ini bukan bukti bahwa setiap pinjaman akan menghasilkan dampak serupa, tetapi menunjukkan hal yang semestinya dinilai: apakah kredit membantu produksi, memperluas pasar, dan menciptakan kesempatan kerja.
Pertukaran praktik dalam forum internasional dapat memperkaya pengembangan, pelaksanaan, dan evaluasi kredit program agar lebih banyak pelaku usaha memperoleh akses serta peluang mengembangkan bisnis. Langkah lanjut yang paling penting ialah memperbaiki pemanfaatan data terintegrasi dan pengukuran dampak, bukan hanya menghitung penyaluran. Pada akhirnya, Rp2.440 triliun dan 58,1 juta akad kredit adalah capaian besar, tetapi keberhasilan sejati terletak pada usaha yang tumbuh, debitur yang mampu naik kelas, dan pembiayaan yang tetap sehat.