
MSCI Reklasifikasi Pasar: Sinyal Keras untuk Akselerasi Reformasi
MSCI reklasifikasi pasar adalah proses peninjauan ulang status suatu pasar saham dalam indeks MSCI, yang dapat mengubah kategori dari status emerging market menjadi standalone market jika dinilai memiliki masalah aksesibilitas, transparansi, dan kelayakan investasi yang mengganggu minat investor global. Proses ini bukan sekadar label teknis, tetapi penilaian menyeluruh atas kualitas regulasi, praktik perdagangan, dan perlindungan investor yang secara langsung memengaruhi arus investasi asing Indonesia dan persepsi risiko pasar. Ketika MSCI memulai konsultasi untuk menurunkan status, itu berarti pasar sedang diberi peringatan keras bahwa reformasi pasar modal tidak lagi bisa ditunda tanpa konsekuensi nyata bagi likuiditas dan valuasi aset.
Inti persoalan hari ini: MSCI sudah resmi membuka konsultasi untuk mengubah klasifikasi pasar saham dari status emerging market menjadi standalone market, dan pengumuman itu keluar lebih cepat dari yang diperkirakan pemerintah. Langkah ini adalah tamparan reputasi. Status emerging market selama ini menjadi salah satu magnet utama investasi asing Indonesia; kehilangan status tersebut akan dibaca sebagai penurunan standar tata kelola dan aksesibilitas. Alih-alih menanggapinya sebagai ancaman biasa, sinyal MSCI seharusnya dibaca sebagai deadline keras: reformasi pasar modal harus terlihat nyata di mata investor sebelum keputusan final pada akhir Juni 2027.
Respons Pemerintah: Mengakui Lambat, Tapi Masih Terlalu Santai
Pemerintah melalui Menko Perekonomian secara terbuka mengakui bahwa implementasi reformasi pasar modal berjalan lambat dan perlu percepatan agar kemajuannya terlihat oleh pasar. Pengakuan ini jujur, tetapi juga menunjukkan betapa lama masalah dibiarkan menumpuk. MSCI menyoroti bahwa periode implementasi regulasi dan langkah konkret Bursa Efek jauh lebih panjang dibandingkan negara lain. Dengan kata lain, dunia bergerak lebih cepat daripada birokrasi kita. Ketika tenggat reformasi diperpanjang hingga 2027, itu bukan hadiah waktu, melainkan masa percobaan: jika progres tidak tampak, penurunan status menjadi standalone market akan menjadi konsekuensi logis.
Pemerintah berjanji akan berkomunikasi intensif dengan bursa untuk mendorong langkah konkret reformasi pasar modal. Namun janji tanpa peta jalan yang jelas tidak akan menenangkan investor. MSCI sudah menandai masalah transparansi struktur kepemilikan, konsentrasi kepemilikan di pihak tertentu, dan dugaan praktik perdagangan terkoordinasi sebagai penghambat daya tarik pasar bagi investor global. Di titik ini, yang dibutuhkan bukan sekadar klarifikasi, melainkan regulasi yang ditegakkan dan hasil yang bisa diukur. "Harus ada progres yang terlihat oleh investor, baik domestik maupun asing" adalah pengakuan tepat dari Menko Perekonomian, tetapi progres itu harus segera berubah dari slogan menjadi indikator konkret.
Komunikasi MSCI dan Volatilitas Pasar: Sentimen Bukan Alasan untuk Menyepelekan
Menko Perekonomian mempertanyakan cara dan waktu komunikasi MSCI, terutama karena isu reklasifikasi tidak muncul dalam pertemuan di Thailand yang baru berlangsung kurang dari sepekan sebelumnya. Kekecewaan atas timing bisa dimengerti, tetapi fokus terlalu besar pada gaya komunikasi MSCI berisiko mengalihkan perhatian dari substansi: pasar dinilai bermasalah. Sikap yang menyebut ancaman turun kelas menjadi standalone market sebagai hal yang "biasa ngancam-ngancam dikit" terdengar menenangkan di permukaan, namun bagi investor global, komentar seperti itu bisa dibaca sebagai kurangnya sense of urgency. MSCI bukan regulator lokal yang bisa dinegosiasikan lewat sentimen; ia adalah penyedia indeks yang memengaruhi miliaran dolar alokasi dana institusional.
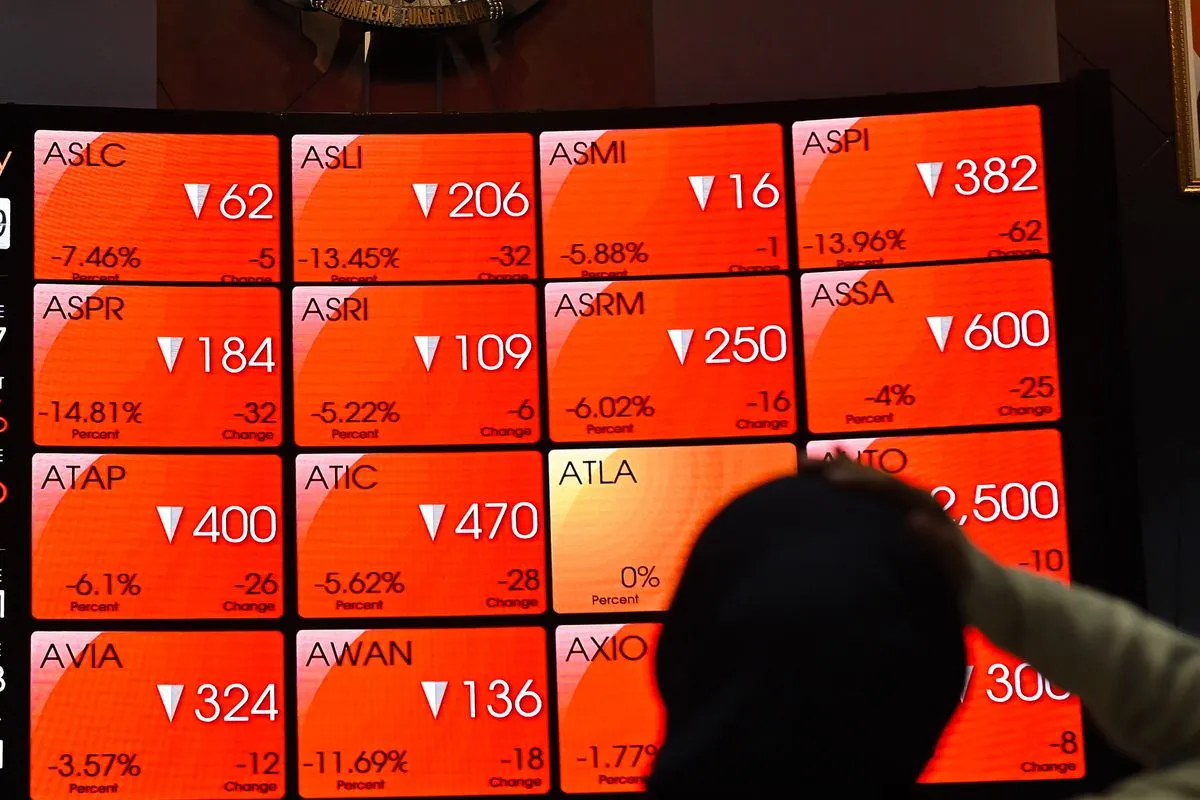
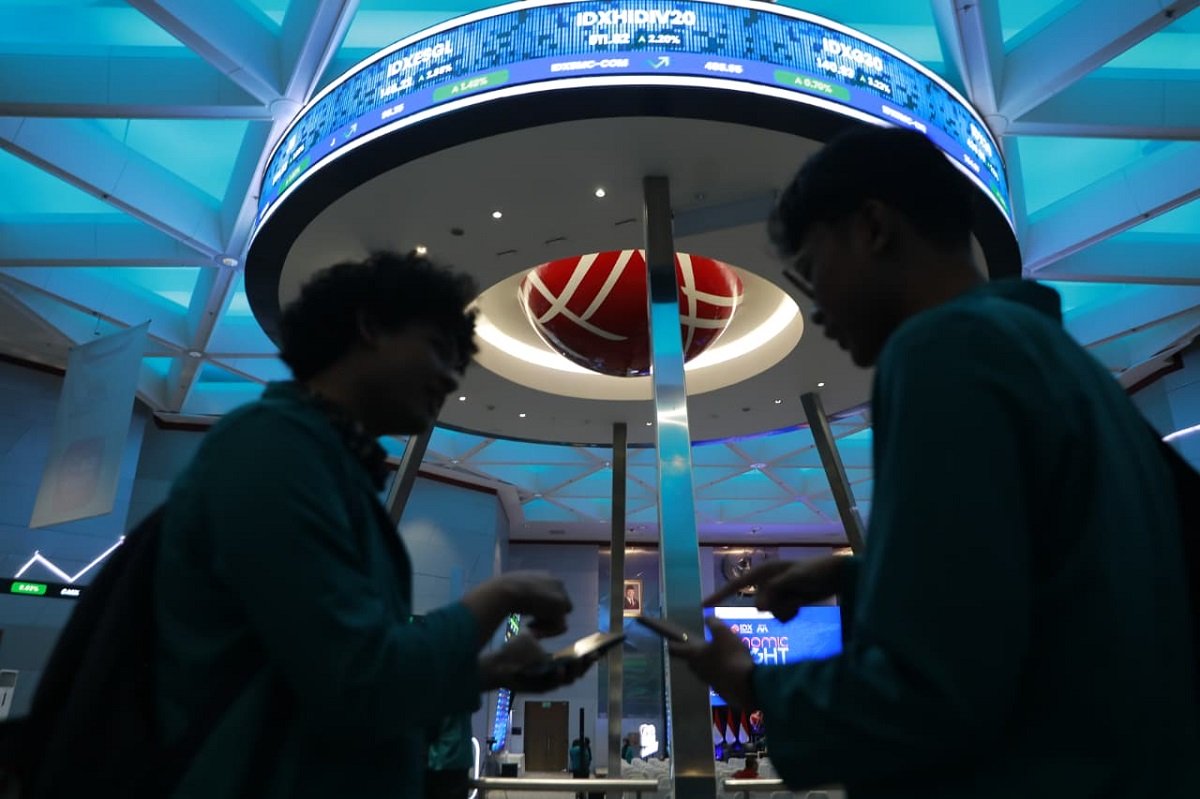
Dampak sentimen langsung terlihat pada pasar. IHSG sempat anjlok 11,57 persen ke level 5.185, lalu disebut berada di kisaran 4.996,61 ketika Menko Perekonomian menanggapinya sebagai bagian dari "naik turun" biasa karena isu sentimen. Penjelasan bahwa penurunan adalah hal lumrah saat sentimen negatif memang benar secara teknis, tetapi mengabaikan akar sentimen: keraguan atas kelayakan pasar saham untuk diinvestasikan (investability) belum teratasi secara memadai. Volatilitas ini bukan sekadar fluktuasi harian; ia adalah referendum real-time atas kepercayaan investor terhadap komitmen reformasi pasar modal.
Taruhan Status Emerging Market dan Arus Investasi Asing
Status emerging market bukan label kosmetik; ia menentukan apakah pasar masuk dalam radar utama dana global yang mengacu pada indeks MSCI. Usulan penurunan menjadi standalone market menempatkan pasar di zona abu-abu, di antara frontier market dan emerging market. Posisi ini berisiko mengurangi bobot dalam portofolio global dan, pada akhirnya, menekan arus investasi asing Indonesia. MSCI sudah memperingatkan sejak Juni bahwa risiko reklasifikasi akan meningkat jika persoalan aksesibilitas pasar tidak diatasi. Fakta bahwa peringatan itu kini naik kelas menjadi konsultasi resmi menunjukkan bahwa waktu kompromi sudah habis; yang tersisa adalah waktu pembuktian.
MSCI menilai kurangnya transparansi kepemilikan, konsentrasi kepemilikan, dan dugaan praktik perdagangan terkoordinasi sebagai faktor yang menghambat daya tarik pasar bagi investor global. Jika masalah ini tidak dibenahi, investasi asing Indonesia akan cenderung mengalir ke pasar lain yang menawarkan kepastian lebih tinggi. Pemerintah menyatakan bahwa tenggat tindak lanjut MSCI berikutnya berada pada April dan Juni, sebelum keputusan final akhir Juni 2027. Ini memberi jendela waktu pendek untuk menunjukkan reformasi nyata: peningkatan transparansi, penegakan regulasi, dan pembenahan mekanisme perdagangan. Tanpa itu, penurunan status akan menjadi sinyal kepada dunia bahwa pasar belum siap bermain di liga emerging market.
Kesimpulan: Reformasi Pasar Modal Harus Terlihat, Bukan Sekadar Dijanjikan
Ancaman reklasifikasi MSCI adalah ujian kedewasaan pasar modal. Pemerintah sudah mengakui bahwa reformasi berjalan lambat dan perlu dipercepat, tetapi pengakuan tidak cukup untuk mempertahankan status emerging market. Investor global menunggu bukti, bukan narasi. Volatilitas IHSG dan tekanan sentimen setelah pengumuman MSCI menunjukkan bahwa kepercayaan pasar rapuh dan sangat peka terhadap sinyal kelemahan regulasi.
Jika reformasi pasar modal hanya diperlakukan sebagai respons sesaat terhadap tekanan MSCI, maka penurunan status menjadi standalone market hampir tak terelakkan. Sebaliknya, jika pemerintah, otoritas, dan bursa menjadikan momen ini sebagai titik balik—mempercepat implementasi regulasi, memperkuat transparansi, dan menegakkan praktik perdagangan yang sehat—ancaman ini bisa berubah menjadi peluang untuk membangun kepercayaan investor yang lebih kuat. Pada akhirnya, masa depan arus investasi asing Indonesia akan ditentukan bukan oleh ancaman MSCI, tetapi oleh keseriusan kita membenahi pasar sendiri.