
Kajian MSCI memicu ujian kepercayaan
Kajian klasifikasi MSCI adalah proses konsultasi untuk menilai apakah suatu pasar saham masih memenuhi kriteria kategori pasar berkembang atau perlu dipindahkan ke kategori pasar mandiri. Pada 15 Oktober 2026, MSCI membuka konsultasi atas usulan perubahan status pasar saham Indonesia dari emerging market menjadi standalone market, sehingga perhatian investor kini tertuju pada kredibilitas tata kelola, bukan semata-mata label indeks. Kekhawatiran yang disorot mencakup transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan penegakan aturan yang dinilai belum tampak memadai. Isu ini penting bagi MSCI Indonesia karena keputusan penyedia indeks global dapat memengaruhi cara investor menilai akses dan risiko pasar. Namun, konsultasi belum merupakan keputusan akhir. Pelaku pasar masih dapat menyampaikan masukan hingga 30 April 2027, sementara hasil final dijadwalkan diumumkan pada atau sebelum 30 Juni 2027.
Sentimen saham bukan ramalan kurs
Peringatan tentang arus keluar dana asing patut diperhatikan, tetapi tidak tepat menyamakan tekanan pada saham dengan kepastian pelemahan rupiah. Hashim Djojohadikusumo memperkirakan rupiah berisiko melemah ke Rp20.000–Rp21.000 per dolar AS, bahkan menyebut kemungkinan mencapai Rp22.000. Itu adalah skenario risiko yang ia kemukakan, bukan proyeksi resmi BI atau arah kurs yang sudah pasti. Sentimen negatif pada pasar saham Indonesia dapat mendorong sebagian investor mengurangi eksposur, tetapi nilai tukar juga dipengaruhi kondisi global, arus modal, kebijakan moneter, pasokan dan permintaan valuta asing, serta persepsi pasar. Pemisahan ini penting agar kekhawatiran atas indeks tidak berubah menjadi kepanikan kurs. Jika rupiah melemah tajam, pembayaran pinjaman luar negeri menjadi lebih mahal dan tekanan dapat merembet ke perekonomian, tetapi besarnya dampak bergantung pada banyak faktor.
BI memilih stabilitas dan menilai guncangan sementara
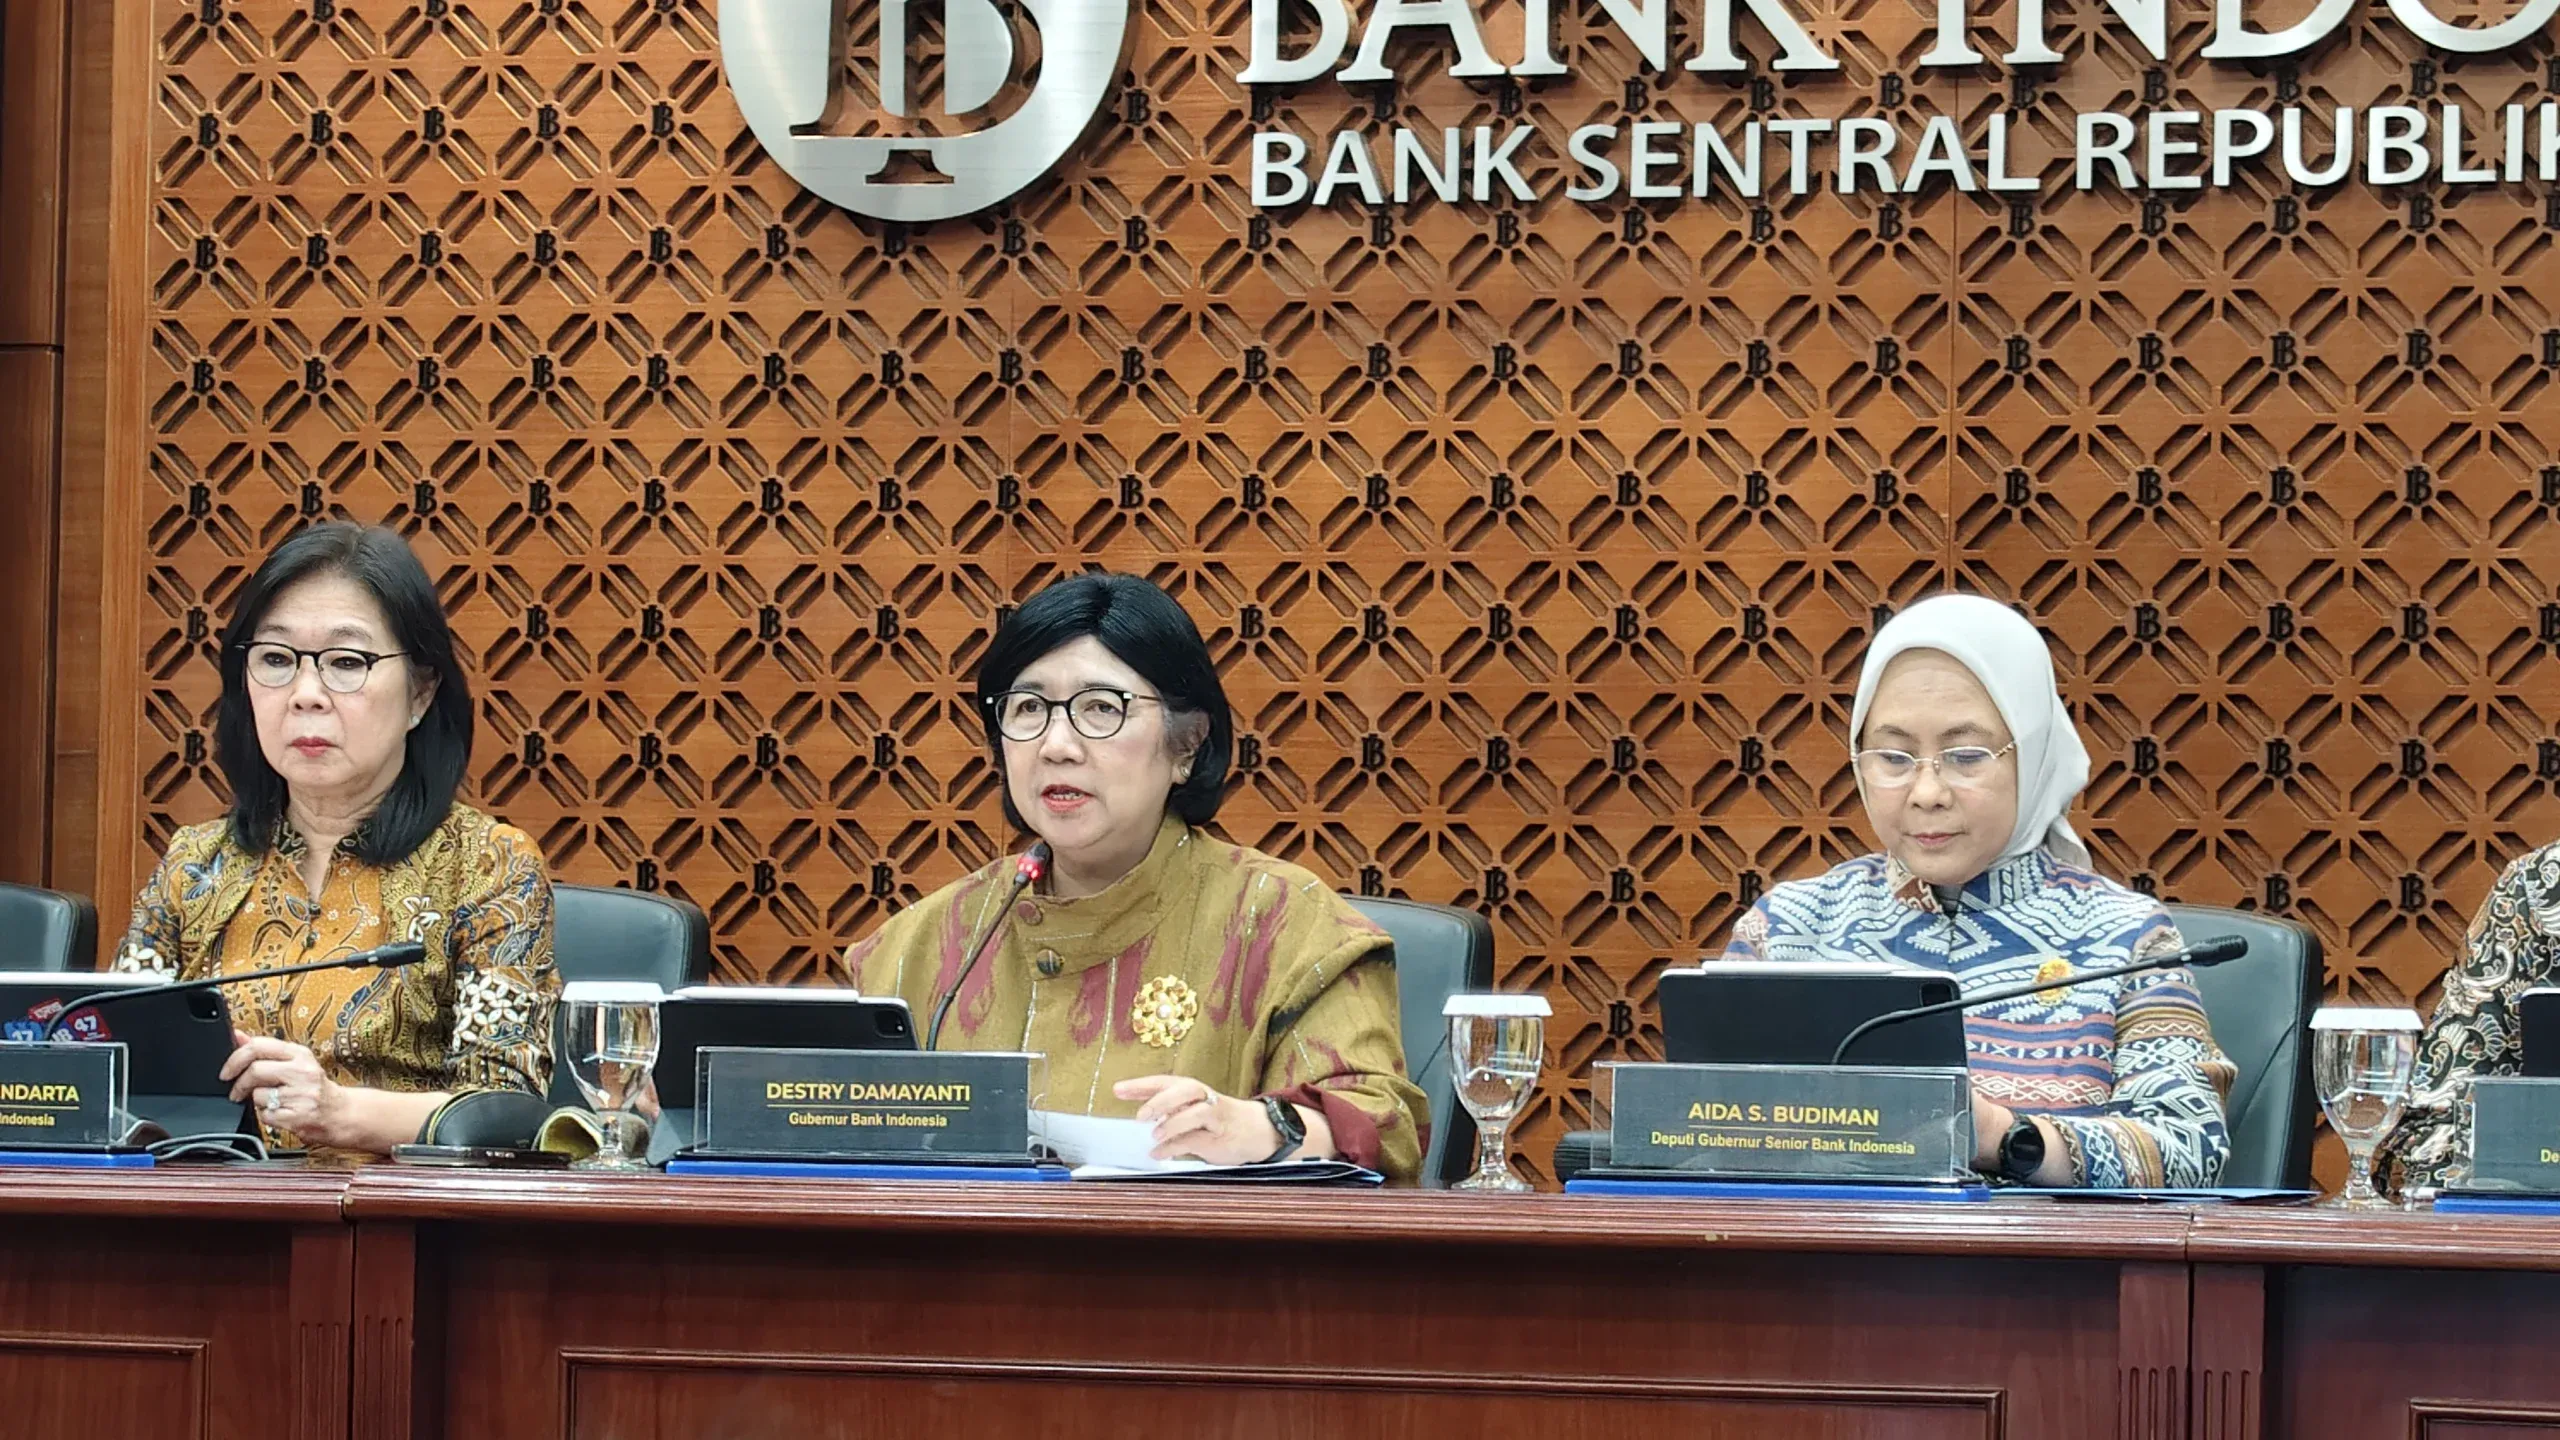
Pada 29 Oktober 2026, Gubernur BI Destry Damayanti menyebut dampak isu MSCI sebagai guncangan jangka pendek dan menegaskan stabilitas rupiah tetap menjadi prioritas. Pandangan itu masuk akal selama regulator mampu menjawab persoalan yang diangkat MSCI; pemulihan sentimen tidak akan datang hanya dari pernyataan bahwa fundamental domestik relatif baik. BI menyatakan akan mengoptimalkan instrumen moneter, memperkuat insentif untuk mendorong investasi portofolio asing, serta mempercepat pendalaman pasar uang dan valuta asing. Kebijakan Bank Indonesia dapat membantu meredam gejolak kurs, tetapi tidak menggantikan pembenahan tata kelola bursa. Stabilitas rupiah penting bagi kegiatan ekonomi sehari-hari: kurs yang lebih tertata mendukung kondisi usaha, sektor riil, dan penciptaan lapangan kerja. Karena itu, respons BI dan reformasi pasar perlu berjalan beriringan, bukan diperlakukan sebagai pilihan yang saling menggantikan.
Reformasi menentukan hasil lebih dari label
MSCI menyoroti transparansi struktur kepemilikan, dugaan praktik perdagangan terkoordinasi, dan efektivitas penegakan aturan; Hashim juga menyinggung praktik menggoreng saham sebagai persoalan yang merusak kepercayaan. Maka, pekerjaan utama regulator bukan sekadar mempertahankan status emerging market, melainkan membuktikan pengawasan dan penegakan hukum berjalan konsisten. Koordinasi pemerintah dan regulator, komunikasi dengan MSCI, serta pengawasan perdagangan yang lebih kuat dapat membantu memulihkan keyakinan investor, tetapi hasilnya harus terlihat dalam praktik. Tenggat konsultasi dan keputusan final memberi ruang untuk melakukan perbaikan, sekaligus membuat pasar menilai setiap langkah secara nyata. Kesimpulannya, BI perlu menjaga stabilitas rupiah agar tekanan sentimen tidak berkembang menjadi gangguan yang lebih luas, sementara regulator harus membenahi pasar saham Indonesia dari sumber persoalannya. Label indeks penting, tetapi transparansi dan kepercayaan yang bertahan lama jauh lebih menentukan.