
Evaluasi MSCI menjadi ujian kredibilitas pasar
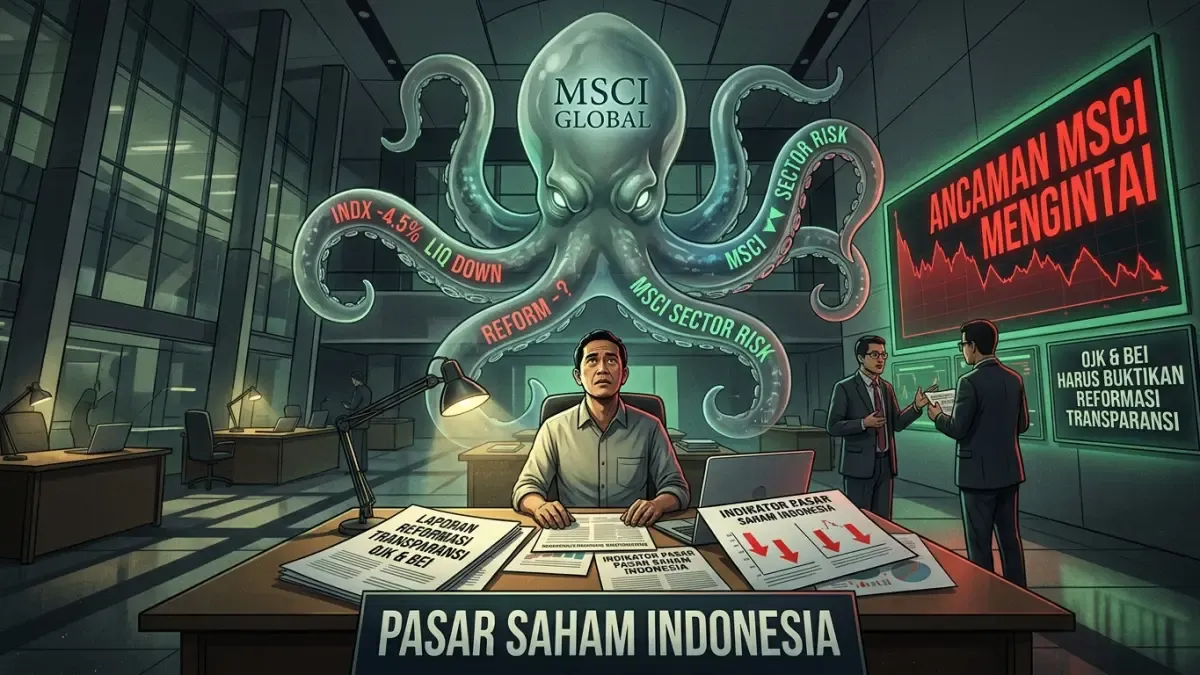
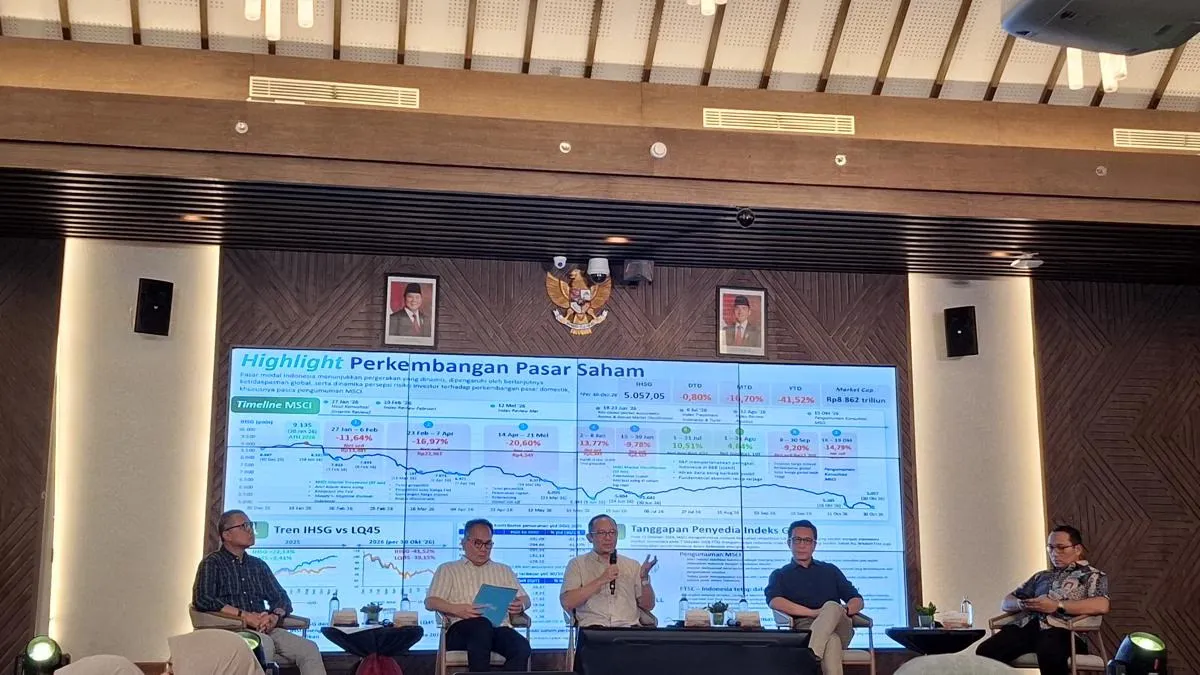
Evaluasi MSCI adalah peninjauan penyedia indeks global atas aksesibilitas dan karakteristik pasar saham yang dapat memengaruhi klasifikasi suatu negara serta bobot sahamnya dalam indeks. Bagi Indonesia, langkah ini bukan sekadar urusan teknis indeks: keputusan tersebut menguji apakah reformasi pasar mampu meyakinkan investor bahwa aturan berjalan transparan dan konsisten. MSCI membuka konsultasi atas kemungkinan mengubah status pasar saham Indonesia dari emerging market menjadi standalone market, setelah kekhawatiran terhadap potensi gangguan transaksi kembali mencuat. OJK menyebut persoalan pasar yang pernah terjadi pada 2025 dan periode sebelumnya belum sepenuhnya teratasi, meski sejumlah pembenahan sudah diumumkan. Gejolak pasar pada Januari 2026 turut membuat evaluasi MSCI menjadi perhatian regulator. Karena itu, perdebatan tidak seharusnya berhenti pada label. Yang lebih penting ialah bukti bahwa pasar dapat mencegah gangguan, mengawasi transaksi, dan menindak pelanggaran secara konsisten.
Pembatasan indeks membatasi ruang gerak saham
Selama konsultasi publik, MSCI menghentikan penambahan emiten baru asal Indonesia ke dalam indeks, tidak menaikkan foreign inclusion factor maupun jumlah saham yang diperhitungkan, serta menghentikan perpindahan saham ke segmen indeks yang lebih besar. Artinya, perubahan bobot saham indeks yang biasanya dapat mengikuti perkembangan emiten menjadi terbatas selama masa peninjauan. Dampak langsungnya bukan berarti seluruh saham Indonesia otomatis dikeluarkan dari indeks. Namun, ruang bagi saham untuk memperoleh representasi lebih besar atau bagi emiten baru untuk masuk menjadi sempit. Ini dapat memengaruhi bagaimana investor global menyesuaikan posisi berdasarkan indeks, sementara pasar harus menunggu kepastian klasifikasi. Bagi investor domestik, pembatasan itu menjadi pengingat bahwa reputasi pasar dan keterbukaan informasi ikut menentukan daya tarik saham. Respons yang tepat bukan mengejar perubahan bobot sesaat, melainkan menilai kualitas tata kelola dan risiko tiap emiten.
Reformasi harus menjawab keraguan, bukan sekadar memenuhi indeks
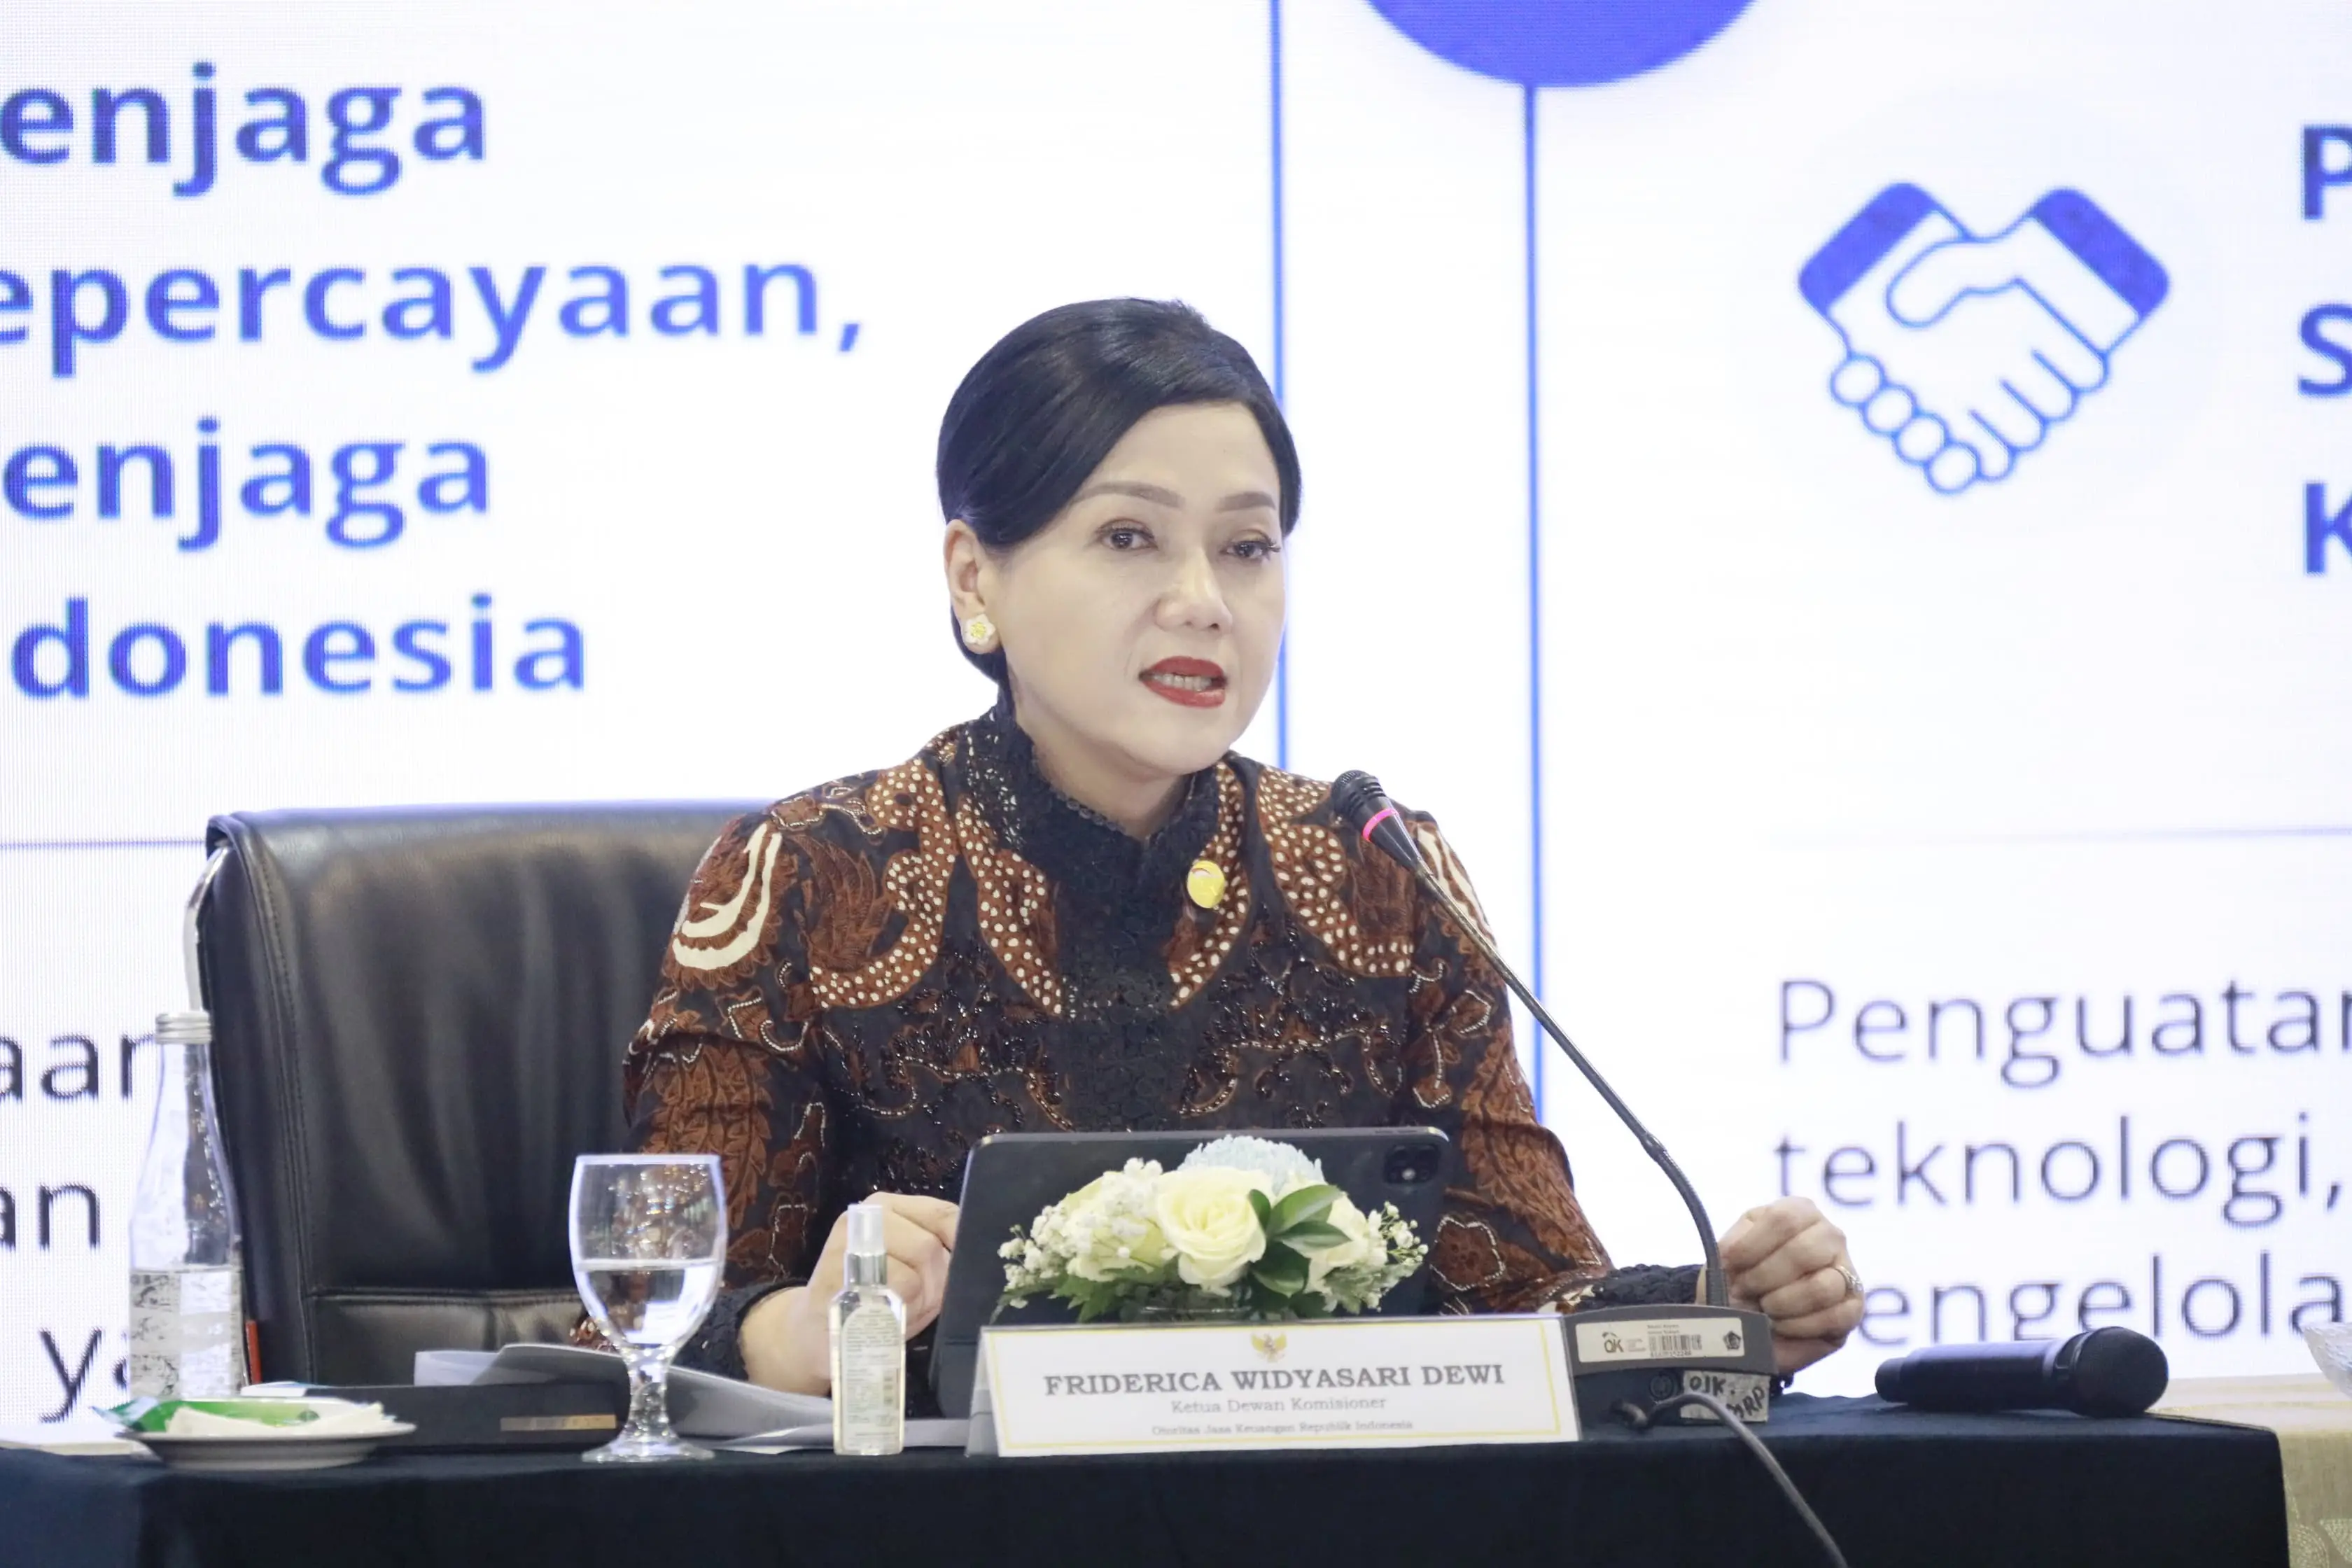
MSCI menyoroti risiko berulangnya gangguan pasar, termasuk persoalan transaksi pada sejumlah saham, serta menilai langkah pencegahan dan penegakan aturan perlu diperkuat. OJK menyebut tuntutan itu mencakup pengawasan yang lebih tegas dan sanksi dengan efek jera. Ini titik yang tidak bisa ditutup hanya dengan menerbitkan aturan: investor perlu melihat aturan diterapkan secara konsisten. OJK juga telah menjalankan reformasi pasar modal, antara lain membuka informasi kepemilikan saham di atas 1 persen, memperluas kategori investor dari sembilan menjadi 39, melaporkan konsentrasi kepemilikan tinggi, dan menyusun peta jalan kenaikan batas minimum free float secara bertahap hingga 15 persen. Indonesia telah memenuhi 16 dari 18 indikator penilaian aksesibilitas pasar MSCI, menurut Ketua Dewan Komisioner OJK Friderica Widyasari Dewi. Friderica menegaskan reformasi diperlukan untuk meningkatkan transparansi, likuiditas, dan kepercayaan investor, bukan semata memenuhi permintaan satu penyedia indeks. Sikap itu tepat, tetapi keberhasilan akhirnya akan diukur dari pelaksanaan dan hasilnya.
Tenggat keputusan memberi waktu, bukan alasan menunda
Konsultasi publik berlangsung hingga April 2027, sedangkan MSCI menargetkan keputusan final paling lambat 30 Juni 2027. Hingga saat itu, Indonesia masih berada dalam kategori emerging market bersama negara-negara seperti Malaysia, Korea Selatan, Turki, dan Filipina. Hasil akhir akan menentukan arah klasifikasi pasar saham Indonesia di tingkat global. Friderica mempertanyakan apakah Indonesia layak disandingkan dengan pasar standalone seperti Zimbabwe, Ukraina yang sedang berperang, dan Argentina yang menghadapi inflasi tinggi. Perbandingan itu memperlihatkan keberatan OJK terhadap kemungkinan penurunan status, tetapi argumen terbaik bukan sekadar menyebut perbedaan kondisi antarnegara. Regulator perlu menunjukkan bahwa kekhawatiran MSCI tentang gangguan transaksi dan penegakan aturan telah ditangani. Tenggat hingga 2027 seharusnya menjadi masa pembuktian. Reformasi yang terlihat dalam pengungkapan data, pengawasan, dan penindakan akan lebih berarti daripada klaim bahwa pasar pantas mempertahankan statusnya.
Kesimpulan: kepercayaan harus dibuktikan
Pembatasan MSCI membuat penyesuaian indeks saham Indonesia tertahan selama proses konsultasi, tetapi inti persoalannya lebih besar daripada bobot saham. Pasar perlu menunjukkan transparansi dan penegakan yang dapat dipercaya agar statusnya ditopang kualitas, bukan sekadar dipertahankan lewat keberatan terhadap klasifikasi. OJK menginginkan pasar yang lebih maju, efisien, adil, tangguh, dan menjadi tempat investasi jangka panjang bagi masyarakat. Itu tujuan yang tepat, namun hanya akan meyakinkan investor jika reformasi terasa dalam praktik. Sampai keputusan final paling lambat 30 Juni 2027, ukuran kemajuan bukan banyaknya agenda yang diumumkan, melainkan konsistensi pelaksanaannya.