
Tunggakan besar, penagihan menjadi sorotan
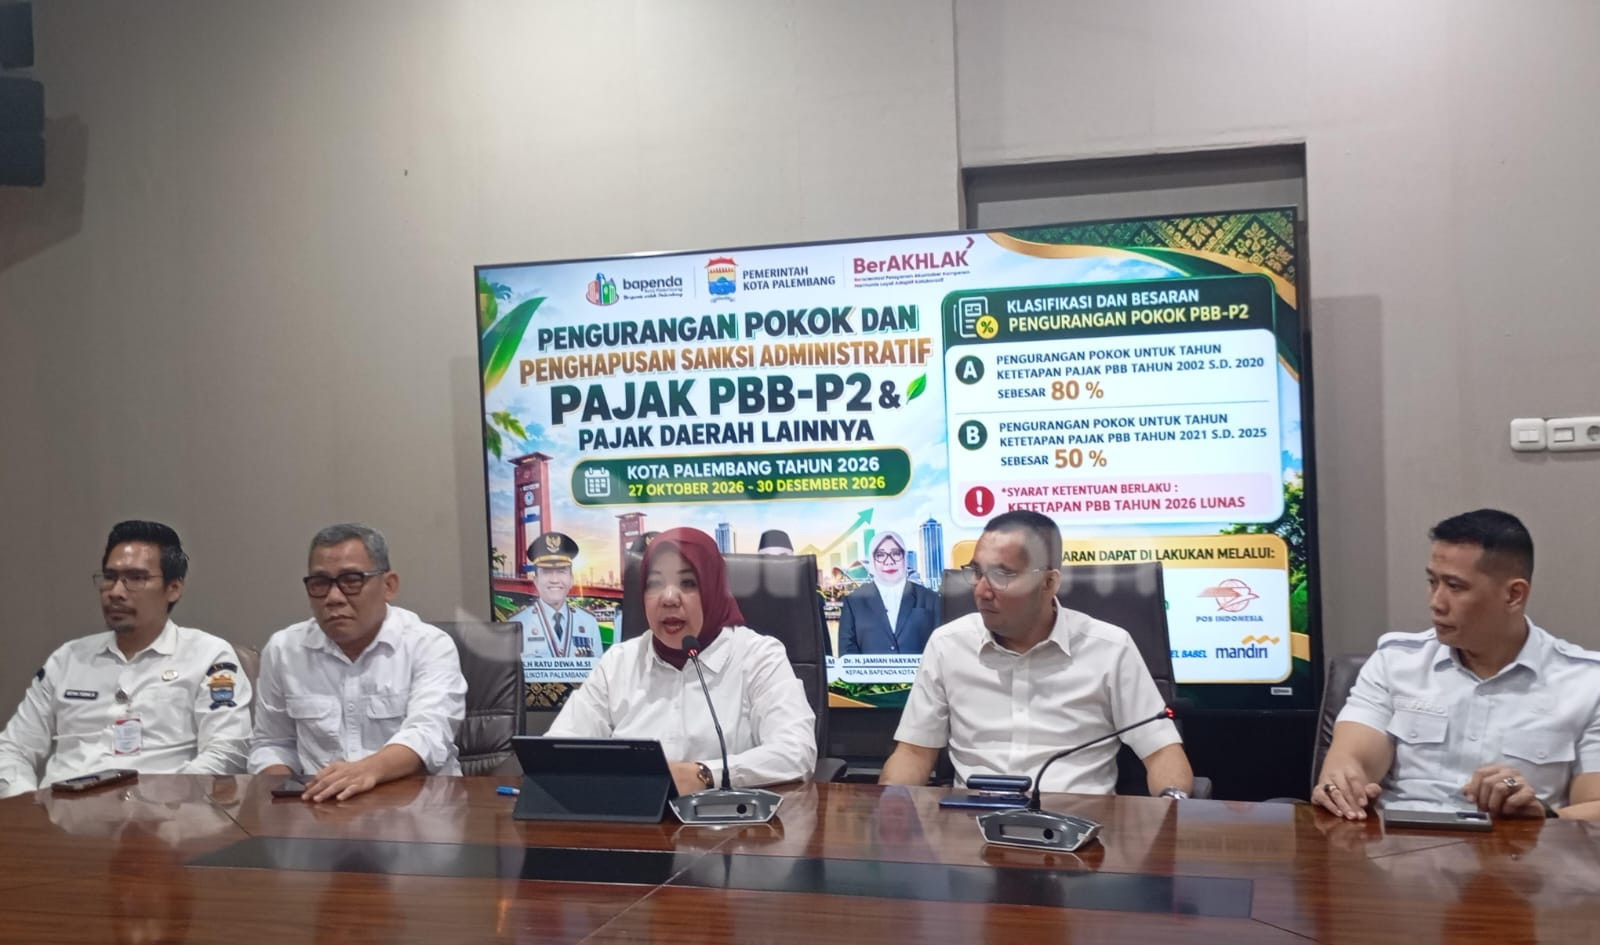
PBB-P2 adalah pajak daerah atas bumi dan bangunan di wilayah perdesaan maupun perkotaan, yang pemungutannya menjadi kewenangan pemerintah daerah berdasarkan aturan yang berlaku. Dalam kasus Yayasan Indo Global Mandiri (IGM), Bapenda Palembang menyatakan tunggakan pokok dan denda mencapai Rp2,3 miliar, dengan akumulasi kewajiban sejak 2019 hingga saat ini. Besarnya angka tersebut membuat penertiban tak lagi sekadar urusan administrasi: cara pemerintah menagih dan cara yayasan menanggapi tindakan itu ikut menjadi perhatian publik. Bapenda menyebut yayasan pernah membayar PBB-P2, tetapi belum memenuhi kewajiban sejak 2019. Karena itu, perkara ini perlu dilihat dari dua sisi: dasar hukum penagihan dan kepatutan langkah yang dipilih. Tagihan harus ditangani, tetapi prosedur yang jelas dan ruang penyelesaian yang terbuka juga penting agar penegakan pajak tidak berubah menjadi polemik yang menutupi substansi kewajiban.
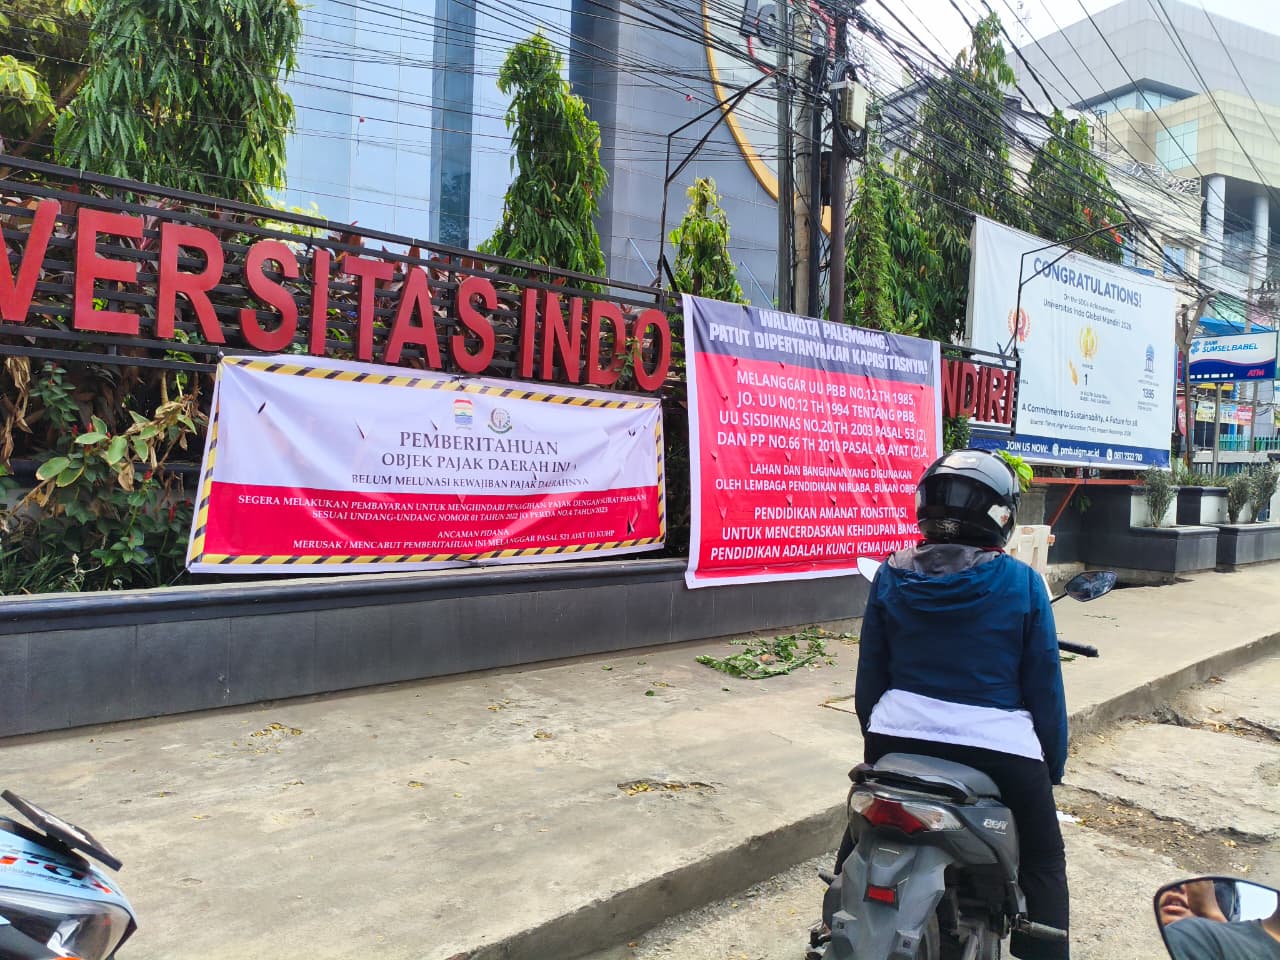
Sorotan meningkat setelah Bapenda memasang spanduk peringatan di pagar kampus IGM. Kepala Bapenda, Jamiah Haryanti, mengatakan pemasangan itu dimaksudkan sebagai peringatan agar objek pajak memenuhi kewajibannya, bukan untuk memojokkan yayasan. Namun keberatan pihak yayasan membuat tindakan yang terlihat di ruang publik tersebut menjadi bagian utama perdebatan. Penertiban memang dapat menegaskan bahwa tunggakan tidak boleh dibiarkan tanpa tindak lanjut. Pada saat yang sama, pemerintah perlu memastikan pesan pada spanduk dan tahapan penagihan tetap proporsional. Dalam perkara ini, transparansi tentang dasar tagihan dan kesempatan bagi wajib pajak untuk menyampaikan keberatan sama pentingnya dengan ketegasan menagih.
Dasar hukum dan tahapan penagihan
Menurut Bapenda, pemungutan PBB-P2 Palembang berlandaskan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah, Peraturan Pemerintah Nomor 35 Tahun 2023, Peraturan Daerah Nomor 4 Tahun 2023, serta Peraturan Wali Kota Nomor 43 Tahun 2025. Rujukan tersebut menjadi kerangka yang dikemukakan pemerintah untuk menjelaskan kewenangan dan pelaksanaan penagihan, bukan sekadar pembenaran atas pemasangan spanduk. Jamiah menyatakan Pemkot lebih dahulu mengirim surat pemberitahuan, peringatan pertama dan kedua, serta pemberitahuan tentang pemasangan media. Bapenda juga menyebut telah mengupayakan mediasi melalui Bidang Perdata dan Tata Usaha Negara Kejaksaan Negeri Palembang, tetapi pihak yayasan tidak hadir menurut keterangan pemerintah. Rangkaian ini penting karena legitimasi penertiban bergantung pada kepatuhan terhadap prosedur, bukan hanya pada besarnya piutang.
Peringatan tersebut juga memuat konsekuensi lanjutan: wajib pajak diminta membayar agar penagihan melalui surat paksa sesuai ketentuan perundang-undangan dapat dihindari. Tahap berikutnya, menurut keterangan yang tersedia, terkait dengan pemenuhan kewajiban dan kemungkinan penagihan formal apabila tunggakan tidak diselesaikan. Karena itu, pemerintah perlu menjaga komunikasi tetap terbuka dan menjelaskan perhitungan pokok serta denda secara dapat diperiksa. Di sisi lain, penyelesaian tidak cukup berhenti pada silang pendapat soal spanduk. Jika memang ada keberatan, ruang klarifikasi dan mediasi yang efektif akan lebih berguna daripada membiarkan kontroversi visual menjadi pengganti pembahasan atas tagihan.
Perbedaan pandangan menuntut penjelasan yang lebih terang
Kasus ini juga diwarnai pandangan berbeda dari Marzuki Alie mengenai penertiban pajak yayasan pendidikan. Perbedaan tersebut mengingatkan bahwa penerapan kewajiban pajak pada lembaga pendidikan dapat memunculkan pertanyaan tentang perlakuan yang tepat, tetapi pandangan itu tidak dengan sendirinya membatalkan kewajiban yang ditagihkan. Informasi yang tersedia tidak merinci argumen Marzuki, sehingga kritiknya tidak patut ditafsirkan lebih jauh atau diperlakukan sebagai putusan atas perkara. Yang dapat dipastikan, Bapenda menyatakan tagihan berasal dari piutang pokok dan denda sejak 2019, serta mengklaim telah menempuh pemberitahuan dan mediasi sebelum memasang spanduk. Perbedaan pendapat seharusnya mendorong penjelasan yang lebih terukur: rincian tagihan, dasar pengenaan, serta jalur keberatan dan penyelesaian perlu terang bagi semua pihak.
Pada akhirnya, tunggakan PBB IGM sebesar Rp2,3 miliar adalah klaim piutang yang harus diselesaikan melalui mekanisme resmi, sementara pemasangan spanduk merupakan langkah penertiban yang layak dinilai dari prosedur dan proporsionalitasnya. Bapenda Palembang telah menyebut dasar aturan dan tahapan yang ditempuh; pihak yayasan, pada sisi lain, disebut menyampaikan keberatan. Penyelesaian paling masuk akal bukan memperuncing perdebatan, melainkan memastikan data kewajiban dapat diverifikasi dan membuka ruang dialog yang nyata. Ketegasan menagih penting bagi kepatuhan, tetapi kepercayaan publik juga bergantung pada konsistensi, keterbukaan, dan perlakuan yang adil.