
Pertumbuhan laba harus terasa di luar neraca
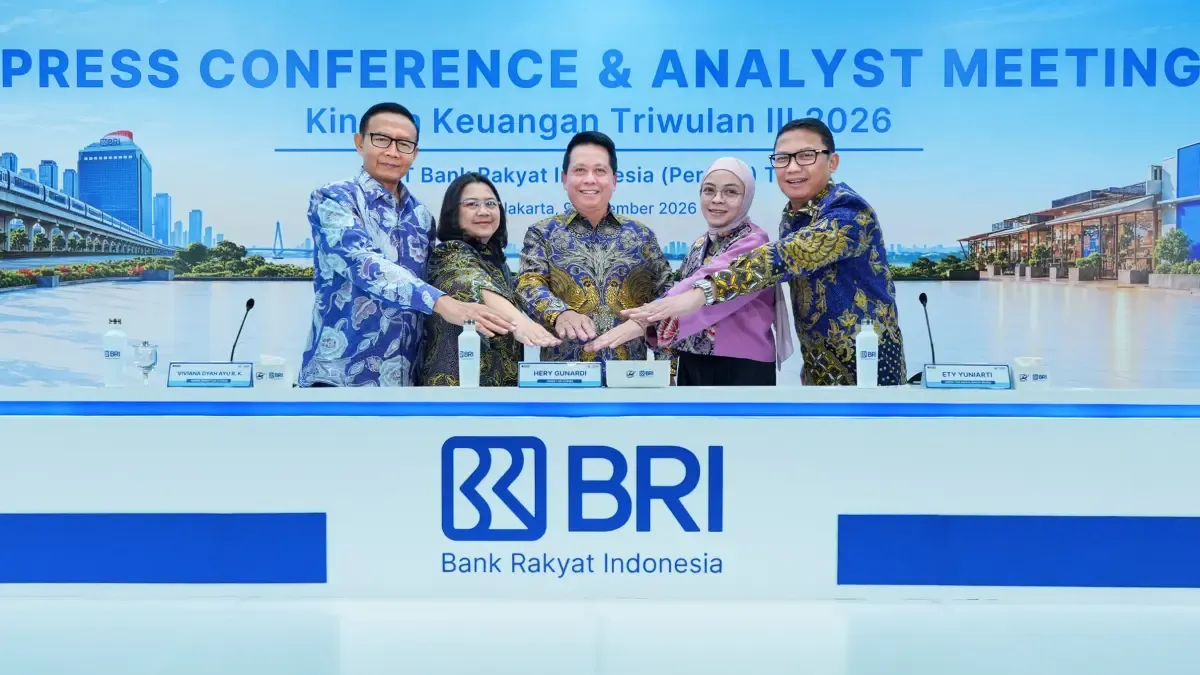
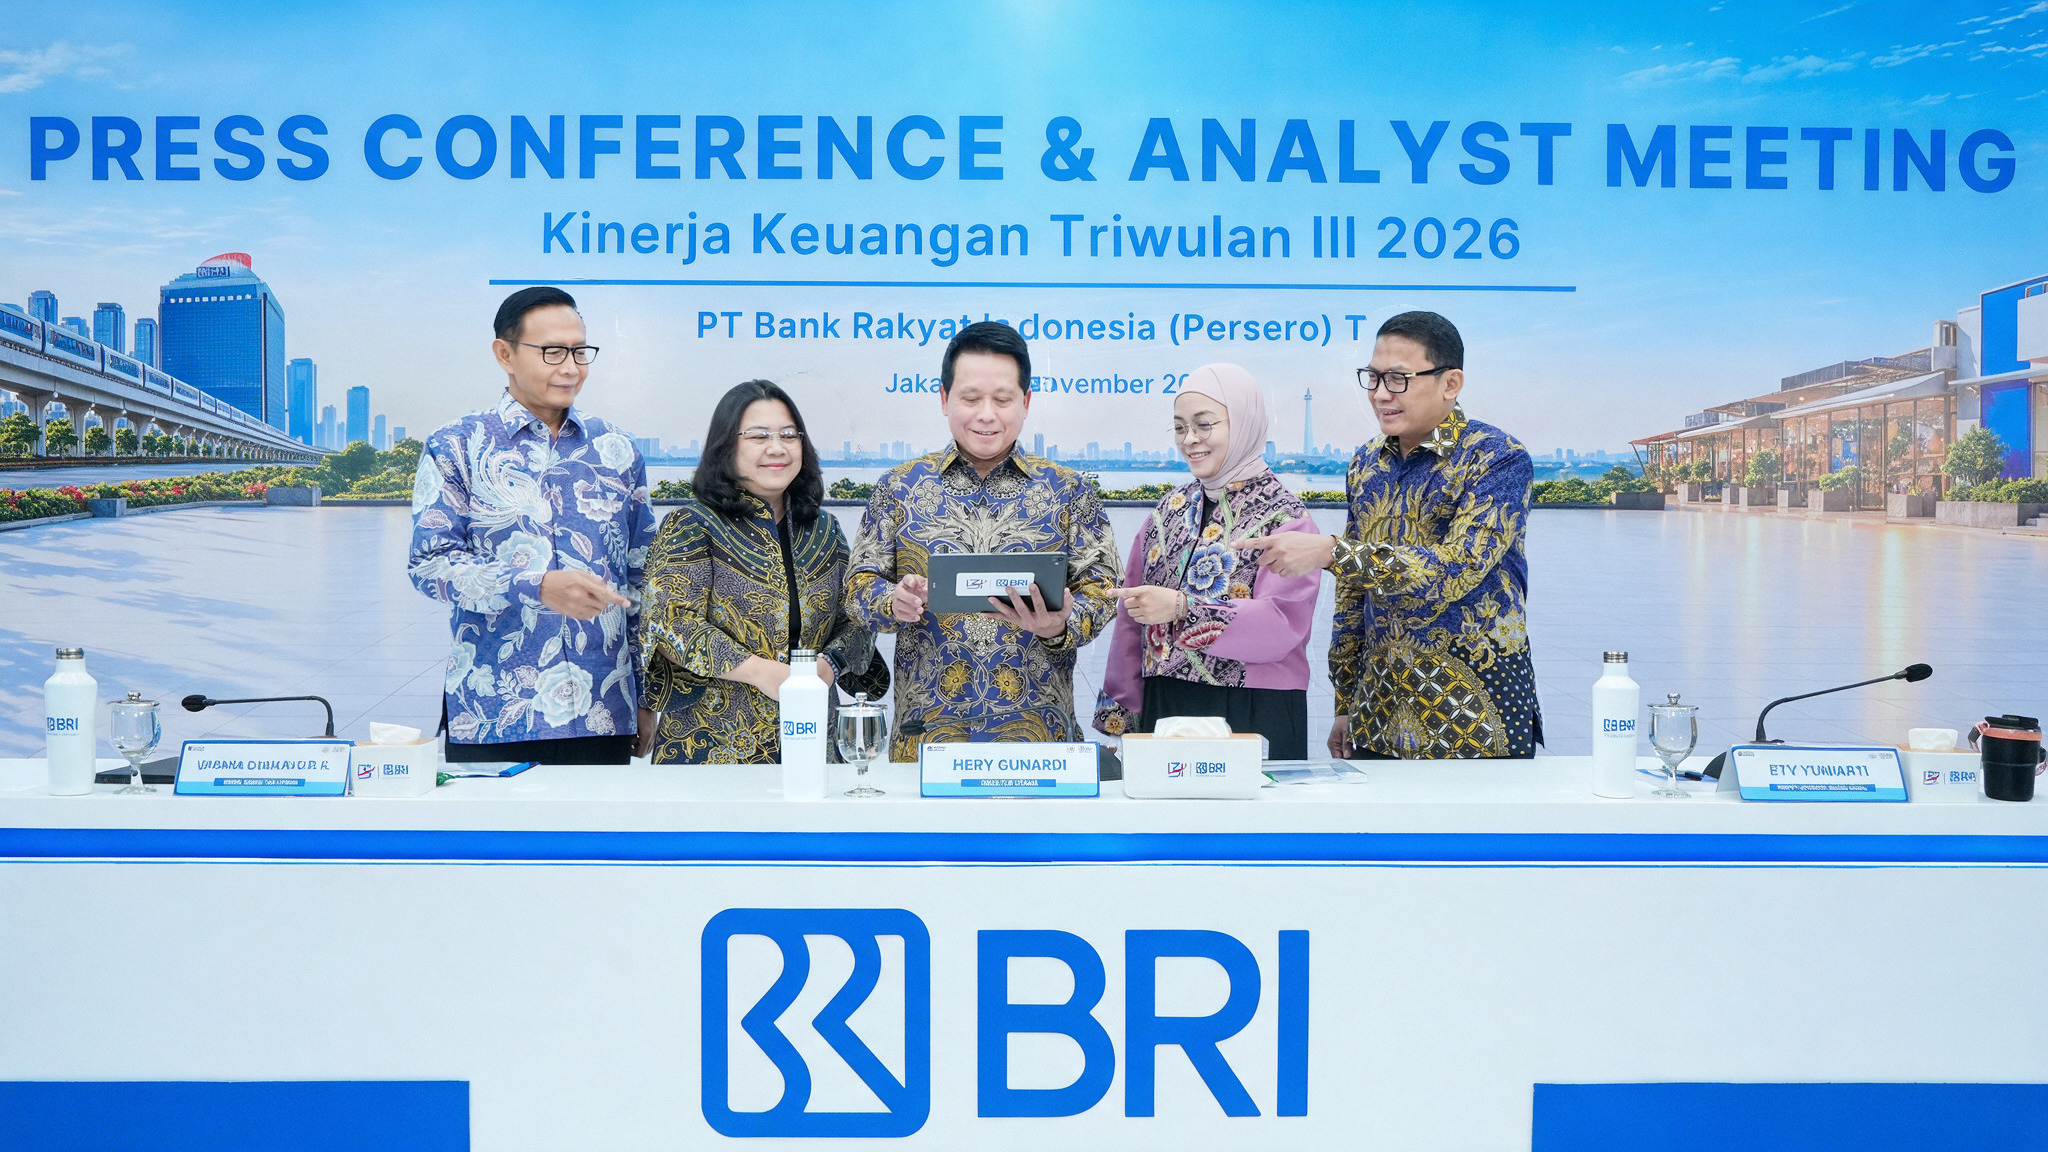
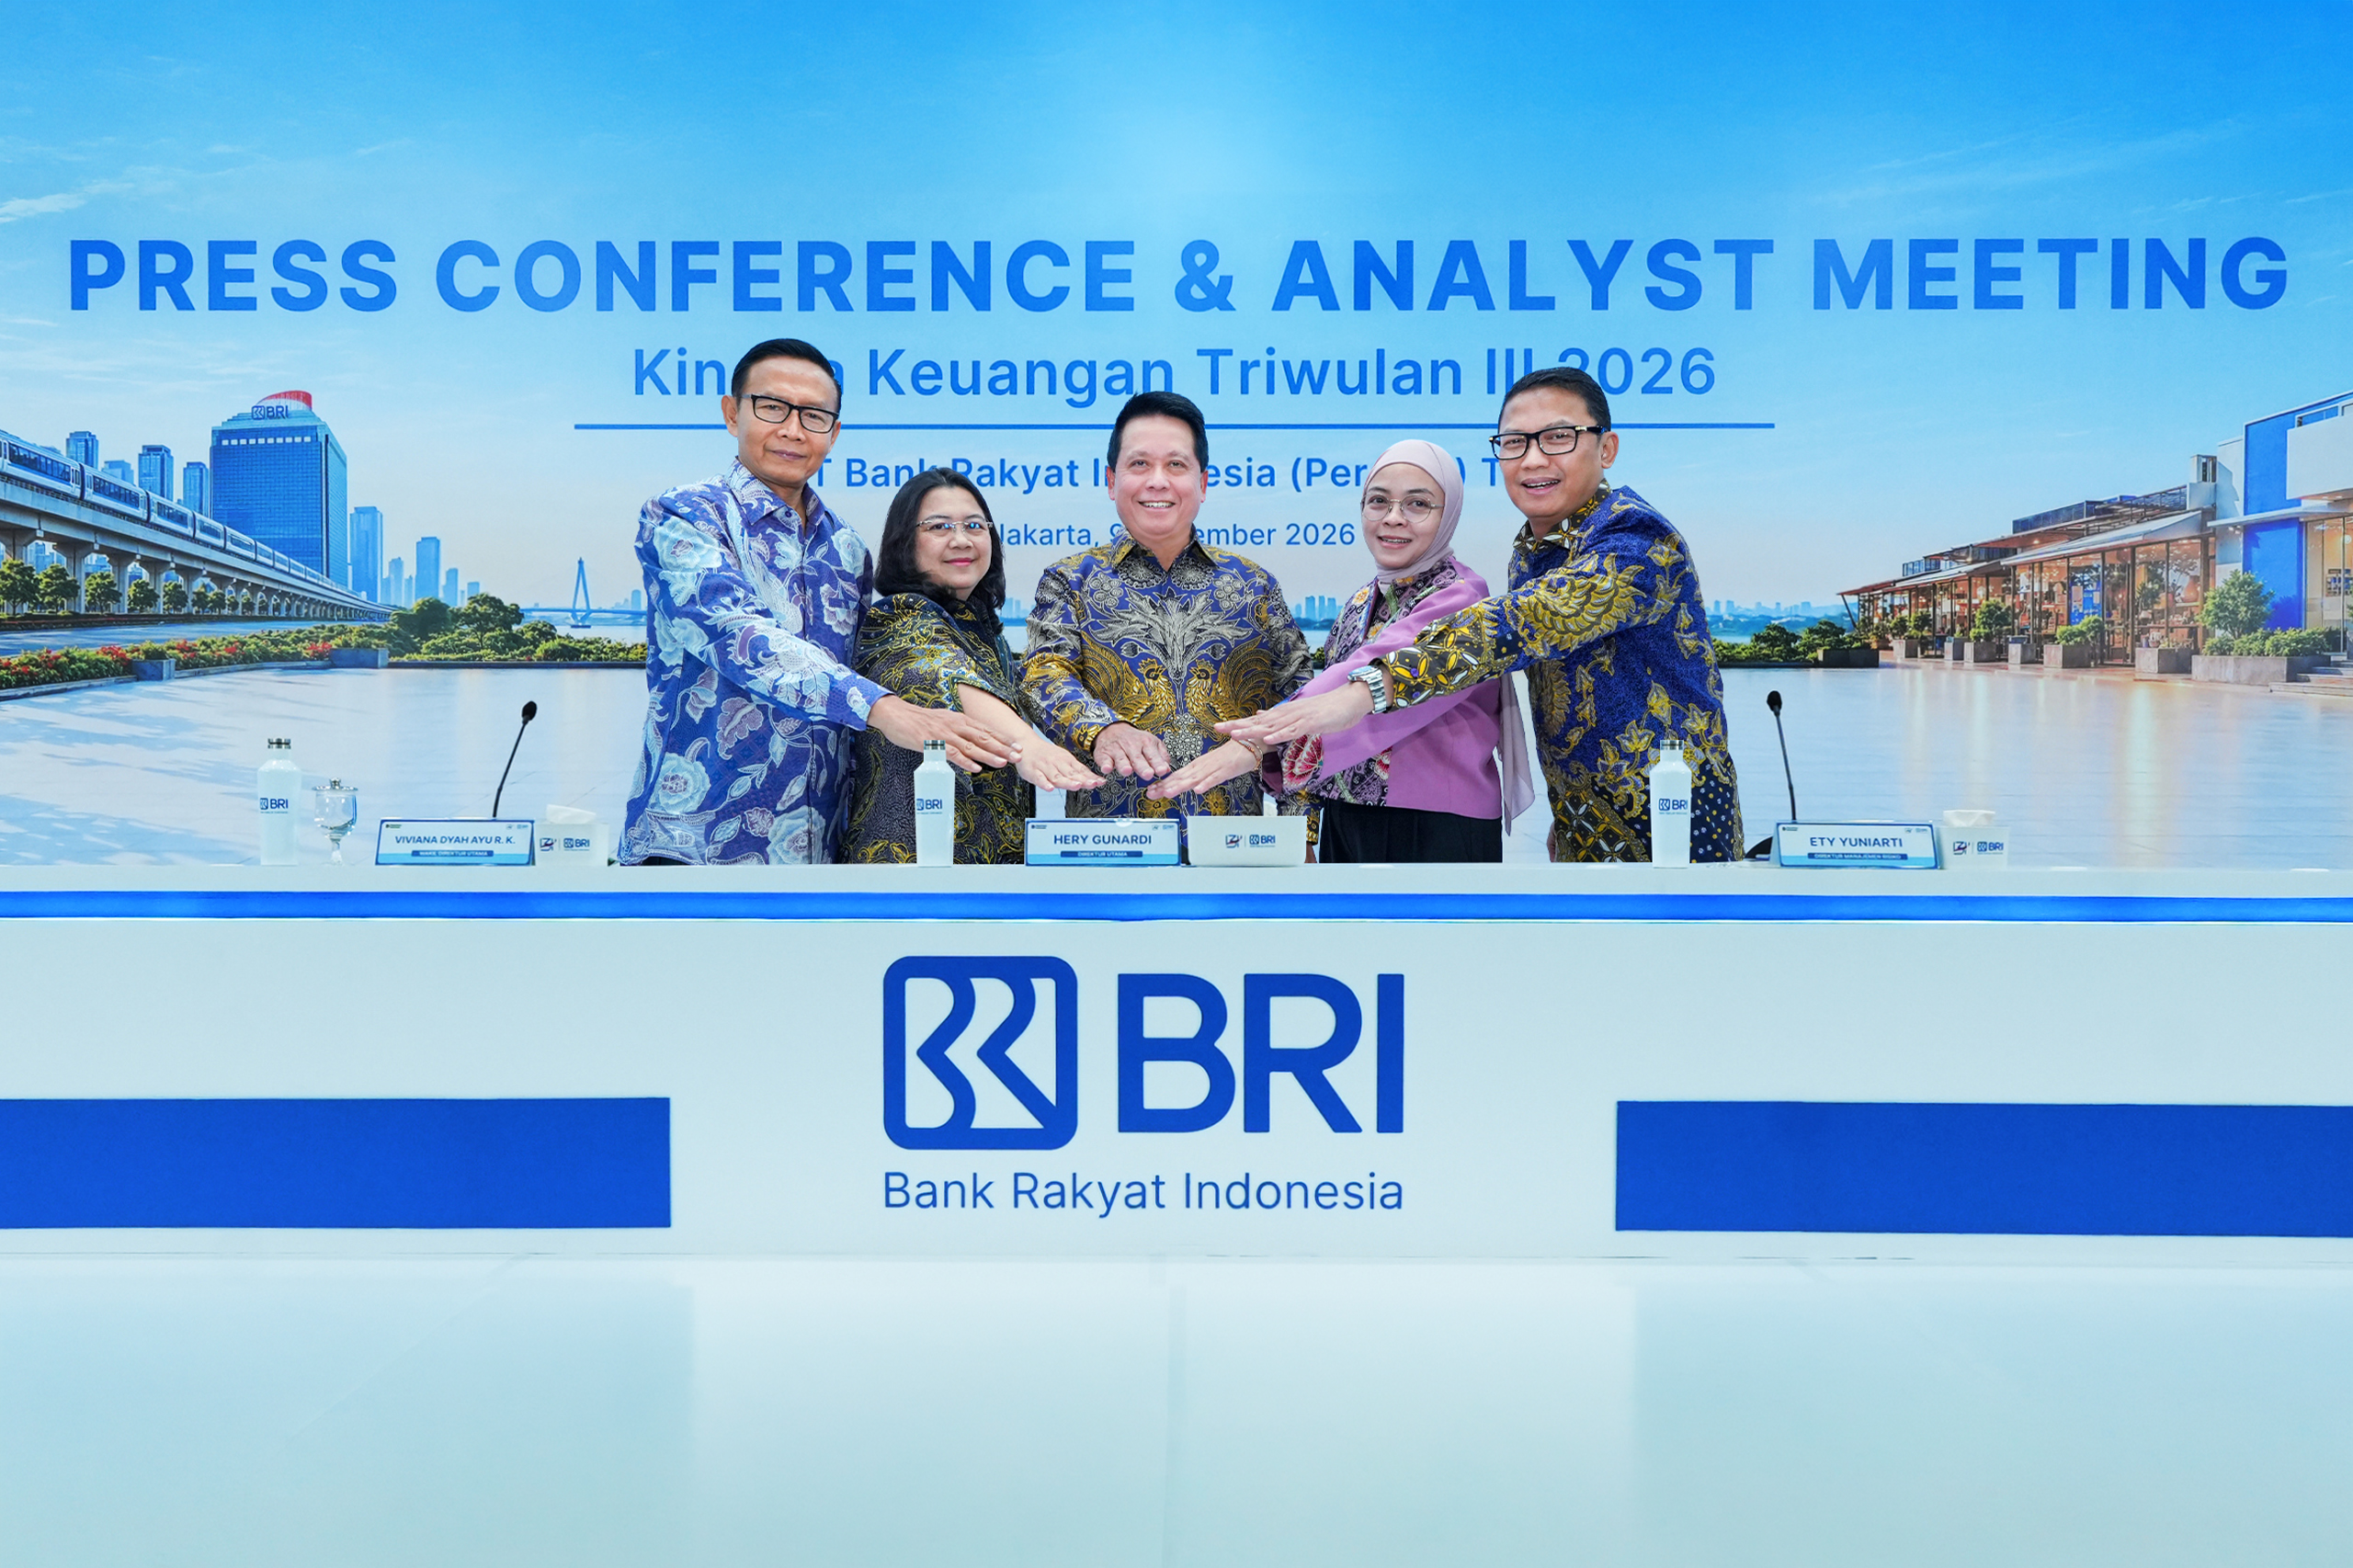
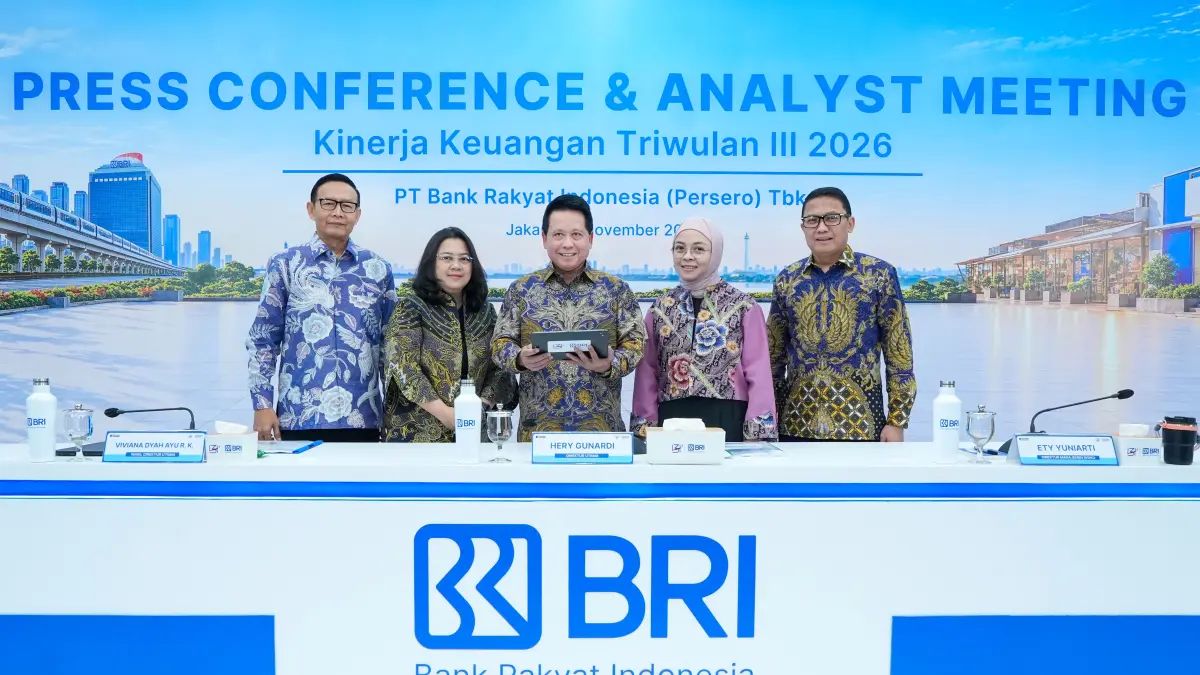
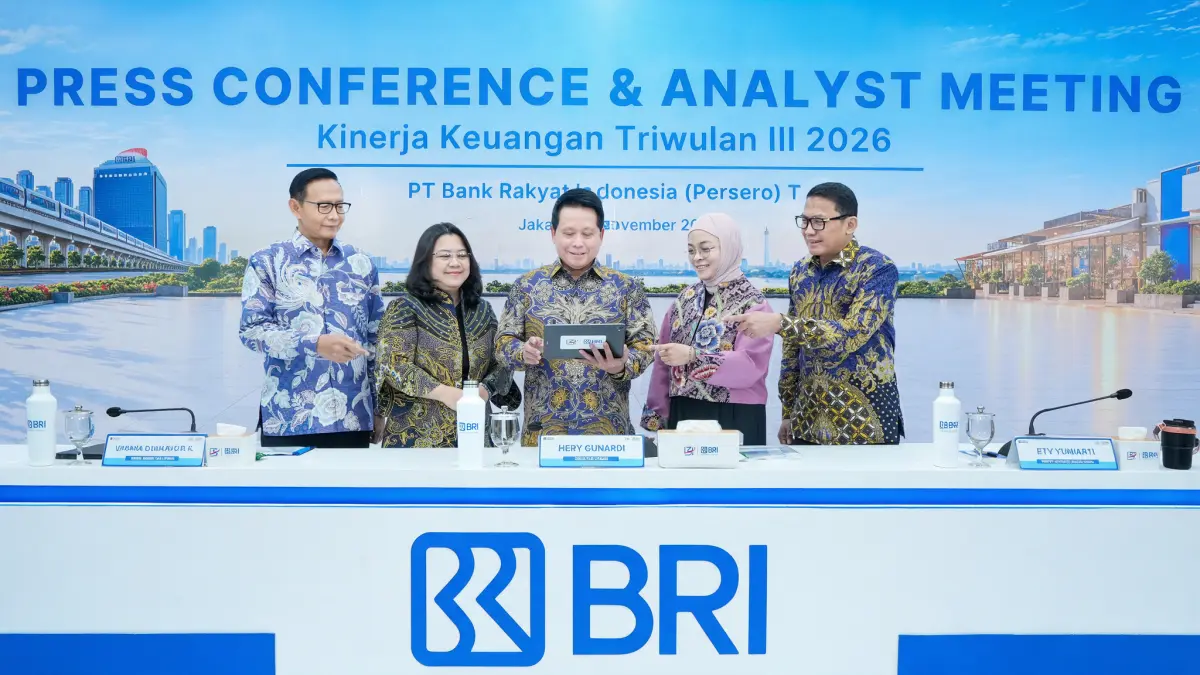
Laba BRI adalah keuntungan bersih yang dibukukan bank setelah memperhitungkan pendapatan dan biaya dalam suatu periode; angka ini sekaligus menjadi petunjuk kapasitas bank untuk terus menyalurkan pembiayaan dan menjalankan perannya dalam perekonomian. Hingga September 2026, PT Bank Rakyat Indonesia (Persero) Tbk mencatat laba bersih Rp48,2 triliun, naik 16,8 persen dibandingkan Rp41,2 triliun pada periode yang sama tahun sebelumnya. Angka tersebut diumumkan Direktur Utama BRI Hery Gunardi dalam konferensi pers kinerja Triwulan III di Jakarta pada 9 November 2026. Kenaikan ini patut dicatat, tetapi ukuran keberhasilan yang lebih penting bukan sekadar besarnya laba. Bagi bank yang mengusung mandat ekonomi rakyat, pertumbuhan perlu diterjemahkan menjadi akses modal, layanan yang berguna, dan peluang usaha yang lebih baik. Tanpa hubungan itu, capaian keuangan berisiko berhenti sebagai kabar baik bagi pemegang saham.
Latar kinerja ini juga penting: BRI menyatakan pertumbuhan berlanjut di tengah dinamika ekonomi global dan nasional, dengan fundamental yang menguat, efisiensi membaik, serta profitabilitas meningkat. Total aset konsolidasian mencapai sekitar Rp2.338 triliun, tumbuh 10,1 persen secara tahunan, sementara kredit dan pembiayaan meningkat 14,5 persen menjadi Rp1.647 triliun. Ekspansi tersebut menunjukkan bahwa laba tumbuh bersama kegiatan intermediasi, bukan berdiri sendiri. Namun, angka agregat belum menjawab apakah pembiayaan menjangkau pelaku usaha yang paling membutuhkan atau menghasilkan usaha yang lebih tahan menghadapi perubahan permintaan. Karena itu, pertumbuhan laba layak disambut dengan optimisme yang disertai tuntutan: hasil bisnis harus tampak dalam manfaat ekonomi yang dirasakan masyarakat.
UMKM menjadi penghubung laba dan ekonomi rakyat
Peran UMKM memberi konteks paling konkret untuk menilai hubungan antara kinerja bank dan ekonomi rakyat. Hingga akhir September 2026, kredit UMKM BRI mencapai sekitar Rp1.250 triliun, atau 75,9 persen dari total kreditnya. Porsi besar ini menunjukkan bahwa pemberdayaan UMKM bukan sekadar pelengkap narasi perusahaan, melainkan bagian dominan dari portofolio pembiayaan. Jika dana tersebut membantu usaha mikro dan kecil menjaga arus kas, membeli bahan baku, memperluas pasar, atau menciptakan pekerjaan, manfaatnya dapat meluas ke keluarga dan komunitas di sekitarnya. Itulah jalur yang membuat pertumbuhan bank relevan bagi kehidupan sehari-hari. Namun, besarnya alokasi saja belum cukup menjadi bukti dampak. Kualitas pendampingan, kesesuaian produk, kemudahan layanan, dan kemampuan usaha berkembang juga menentukan apakah kredit benar-benar menjadi alat pemberdayaan, bukan sekadar penambahan angka.
BRI mengaitkan kinerja bisnisnya dengan perluasan kontribusi kepada UMKM dan dukungan terhadap program prioritas pemerintah. Hubungan tersebut masuk akal, tetapi harus terus diuji melalui hasil yang nyata bagi nasabah: apakah usaha mampu bertahan, tumbuh, dan menjangkau pembeli baru. Dampak praktis bagi masyarakat tidak hanya berupa pinjaman yang tersedia, melainkan akses yang bertanggung jawab dan layanan yang sesuai kebutuhan usaha. Bagi pelaku UMKM, pembiayaan yang tepat dapat membuka ruang untuk meningkatkan produksi atau memperkuat usaha; bagi masyarakat, usaha yang lebih sehat dapat menopang kegiatan ekonomi lokal. Karena itu, indikator keberhasilan pemberdayaan seharusnya melampaui jumlah kredit. BRI perlu menjaga agar ekspansi tidak mengorbankan kehati-hatian, sekaligus memastikan manfaat pembiayaan tersebar dan tidak hanya terkonsentrasi pada usaha yang sudah lebih mapan.
BRIvolution Reignite perlu membuktikan daya tahan
Kinerja tersebut juga ditopang perubahan pendanaan dan efisiensi. Dana pihak ketiga mencapai Rp1.651 triliun, sedangkan dana murah atau CASA naik 15,9 persen menjadi Rp1.156 triliun; rasio CASA meningkat dari 67,6 persen menjadi 70 persen. BRI menyebut kenaikan rasio ini sebagai salah satu hasil transformasi BRIvolution Reignite, strategi yang diarahkan untuk memperkuat daya saing dan menjaga pertumbuhan berkelanjutan. Bagi bank, pendanaan yang lebih kuat dapat mendukung penyaluran kredit dengan struktur biaya yang lebih baik. Namun, nama program transformasi tidak dengan sendirinya menjamin manfaat bagi nasabah. Ukurannya terletak pada apakah perubahan internal membuat layanan lebih mudah dijangkau, pembiayaan lebih sesuai kebutuhan, dan kualitas aset tetap terjaga. Transformasi baru berarti bagi ekonomi rakyat jika efisiensi dan pertumbuhan bisnis ikut memperbaiki pengalaman serta peluang para pelaku usaha.
Menatap akhir 2026, BRI menyatakan optimistis mempertahankan momentum pertumbuhan dan profitabilitas, dengan akselerasi BRIvolution Reignite, penguatan bisnis inti, optimalisasi ekosistem transaksi, serta pengembangan sumber pertumbuhan baru. Arah ini perlu dibaca sebagai janji yang harus diuji, bukan hasil yang sudah pasti. Pertumbuhan berkelanjutan menuntut keseimbangan antara keuntungan, kehati-hatian dalam ekspansi, dan akses yang bermutu bagi UMKM. Laba BRI yang meningkat memberi bank ruang untuk memperkuat kemampuan tersebut, tetapi angka Rp48,2 triliun bukan jawaban akhir tentang seberapa besar peran UMKM. Jawabannya akan terlihat dari usaha yang semakin produktif, pembiayaan yang bertanggung jawab, dan manfaat yang menjangkau masyarakat luas. Kesimpulannya, UMKM merupakan penghubung utama antara pertumbuhan BRI dan ekonomi rakyat—dan keberhasilan hubungan itu harus dibuktikan lewat dampak yang bertahan.