
Laba tumbuh, tetapi mutu pertumbuhan lebih penting
Laba BRI adalah keuntungan bersih konsolidasian yang dibukukan PT Bank Rakyat Indonesia (Persero) Tbk dari kegiatan usahanya, dan pertumbuhannya memberi petunjuk tentang kemampuan bank memperluas bisnis sambil menjaga biaya serta risiko. Hingga akhir September 2026, laba bersih konsolidasian BRI mencapai Rp48,2 triliun, naik 16,8 persen dari Rp41,2 triliun pada periode yang sama tahun sebelumnya.
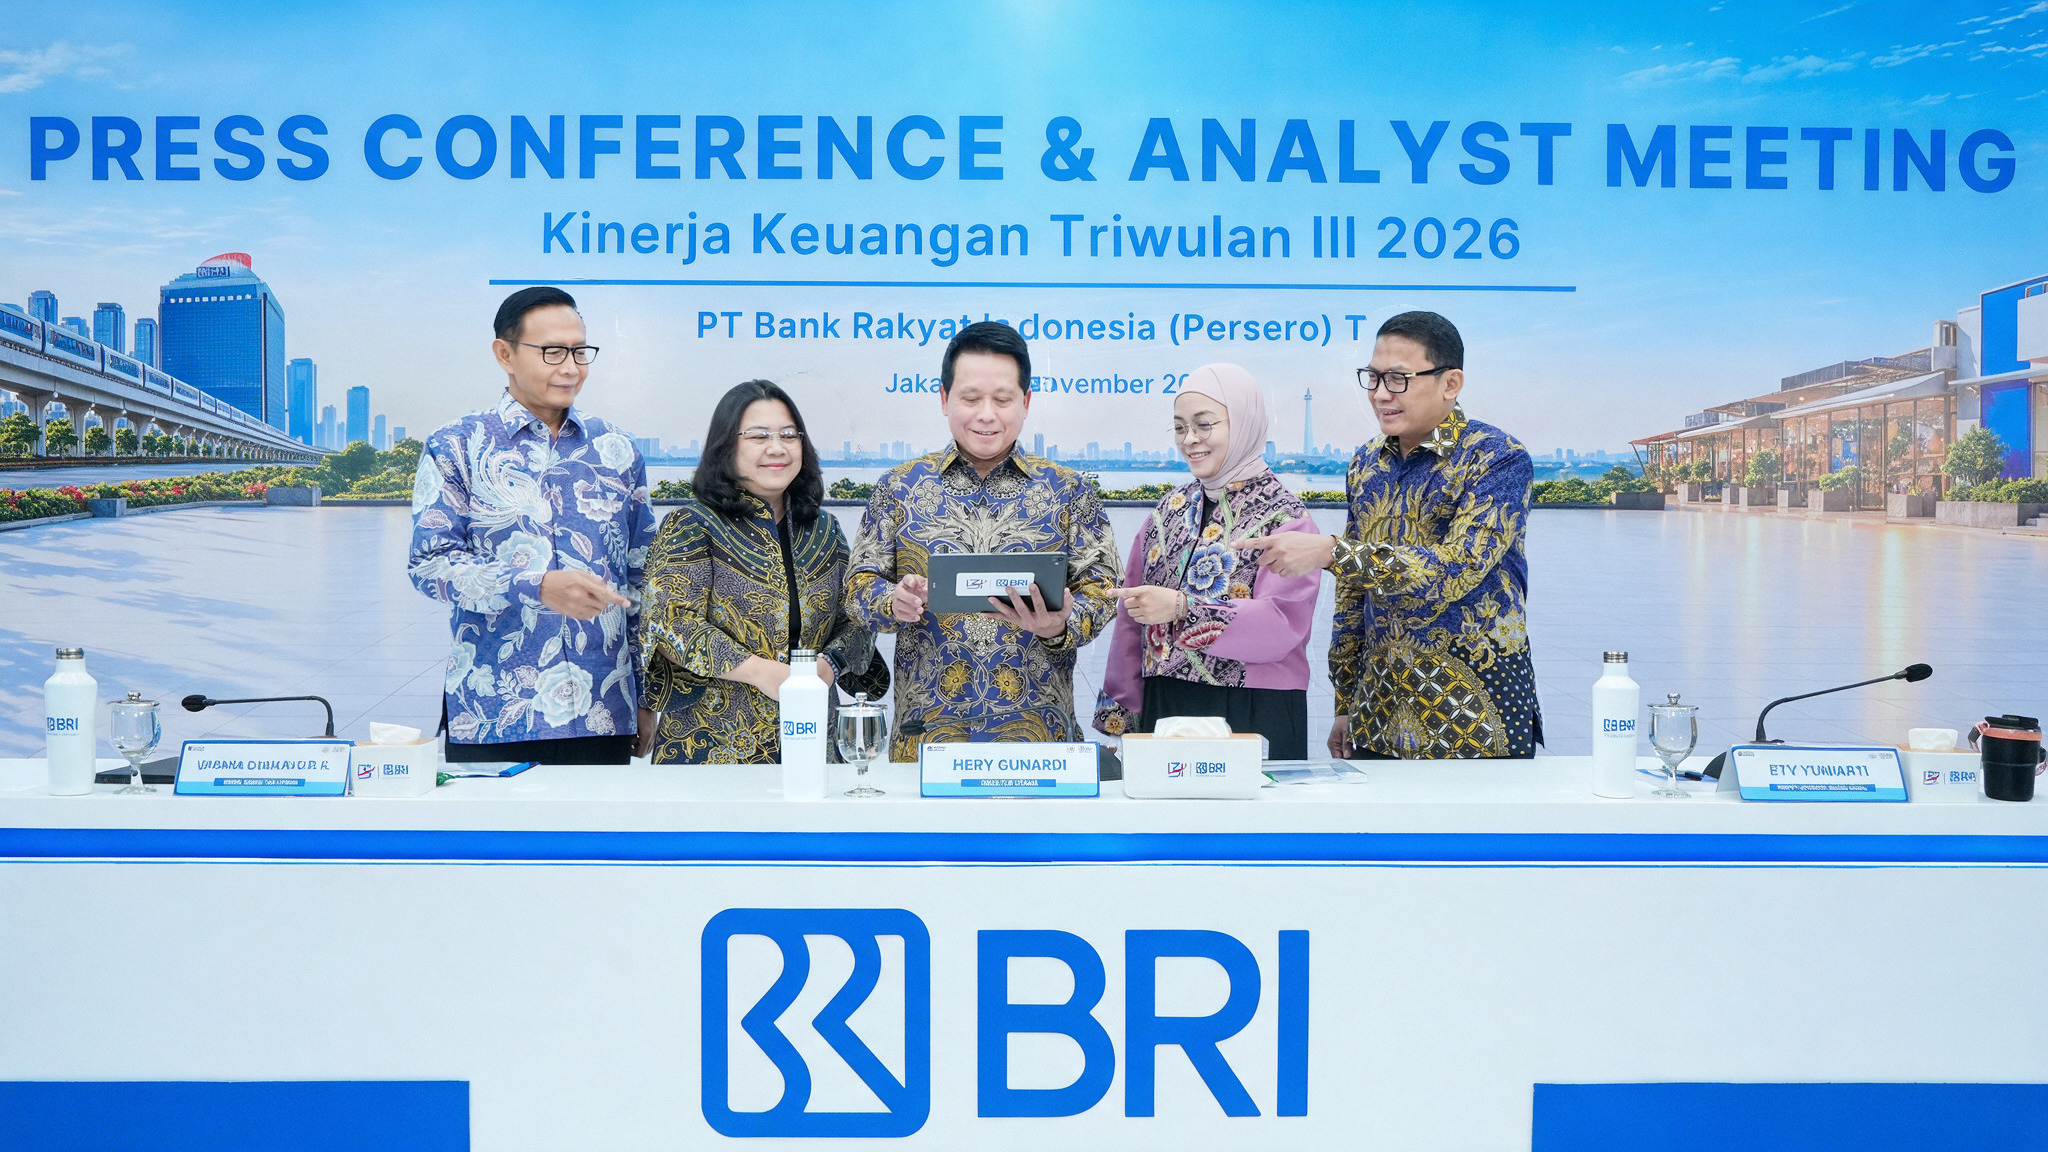
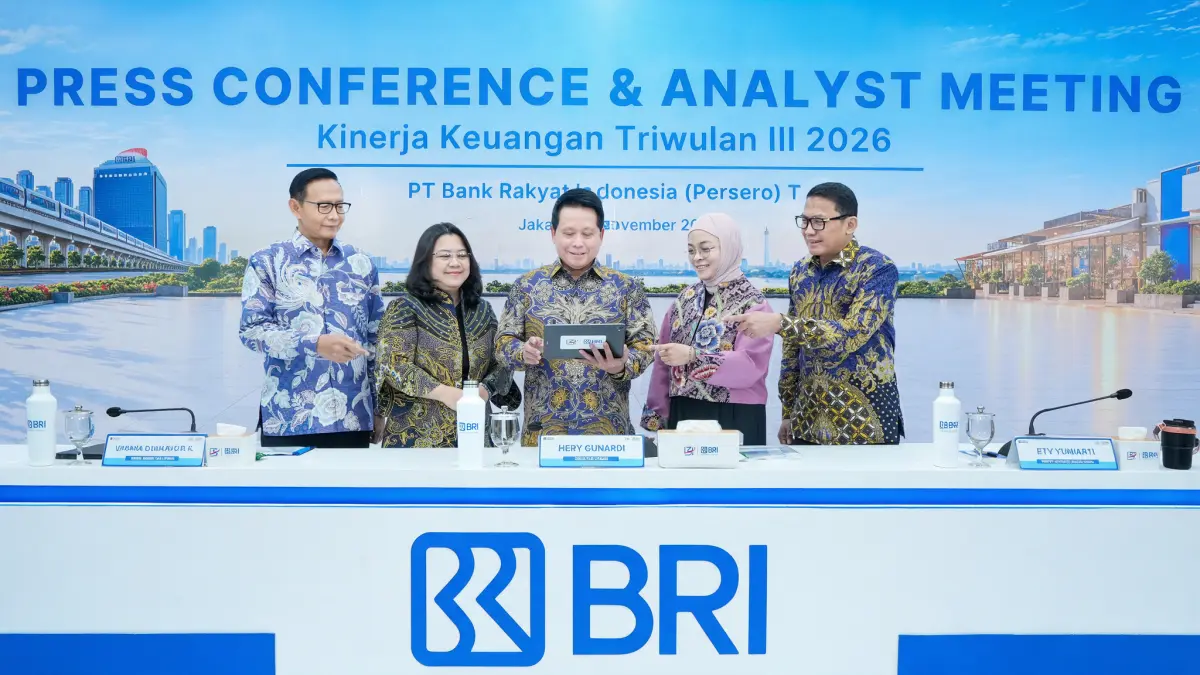
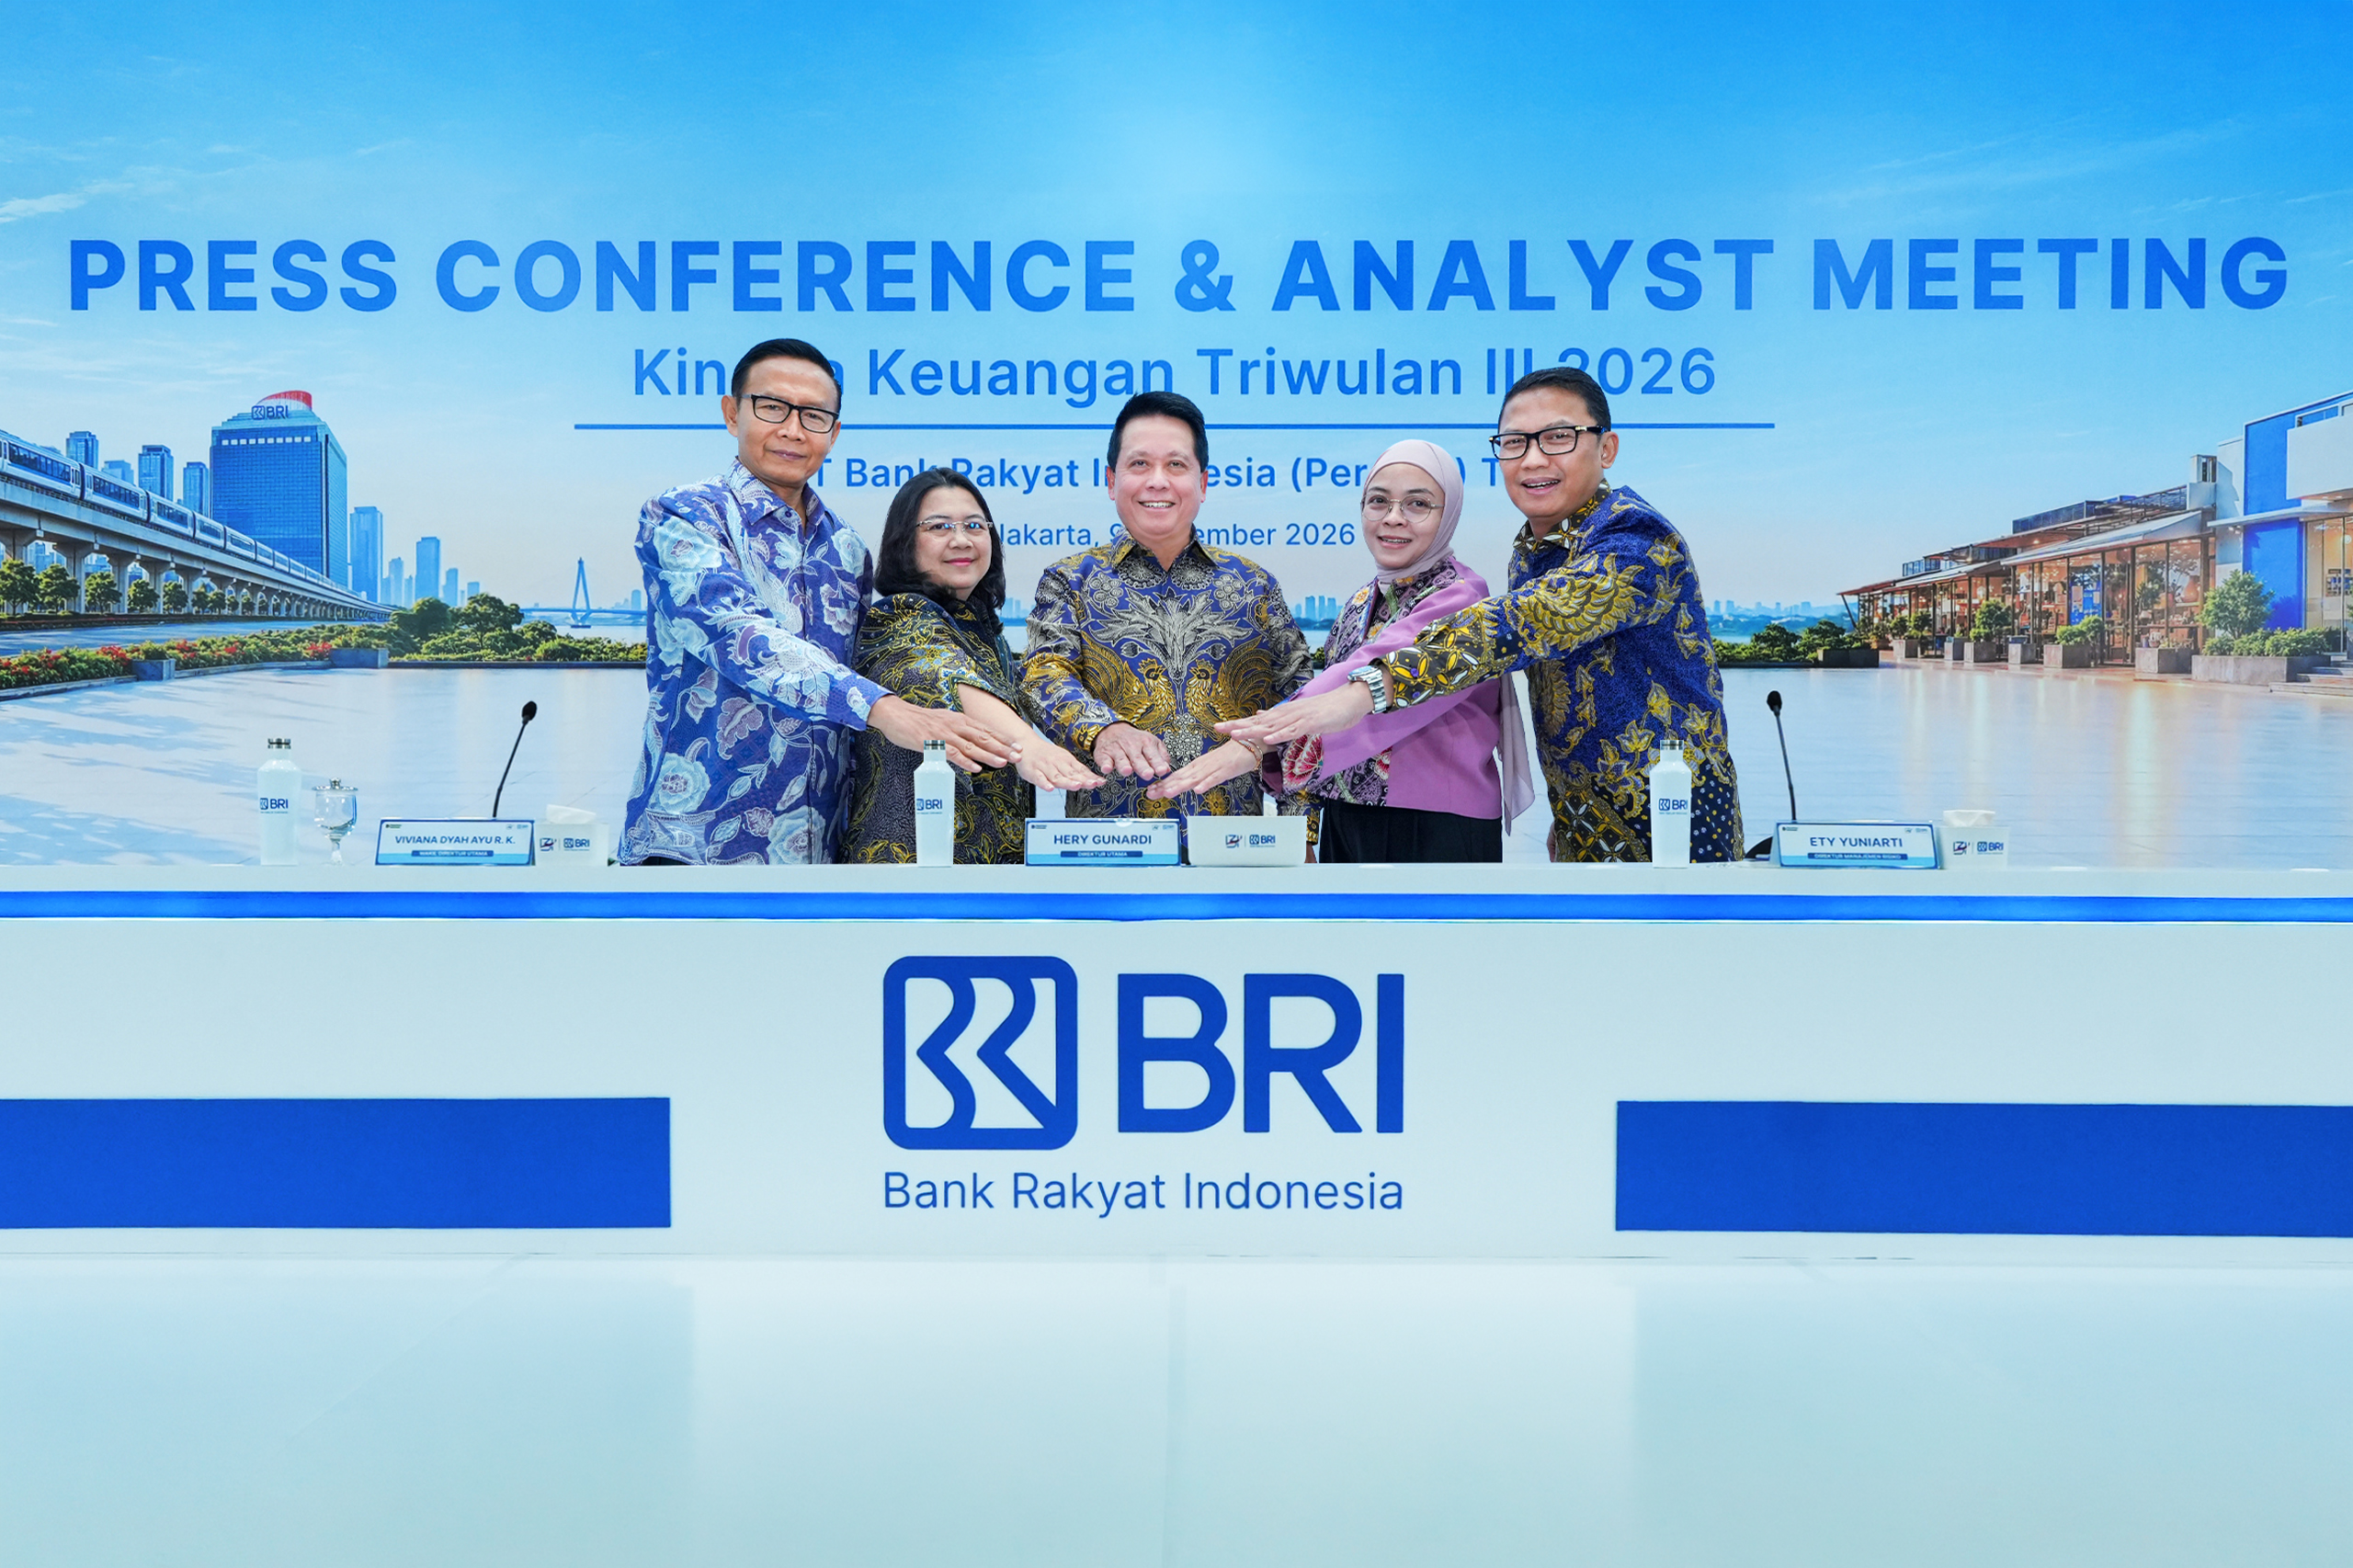
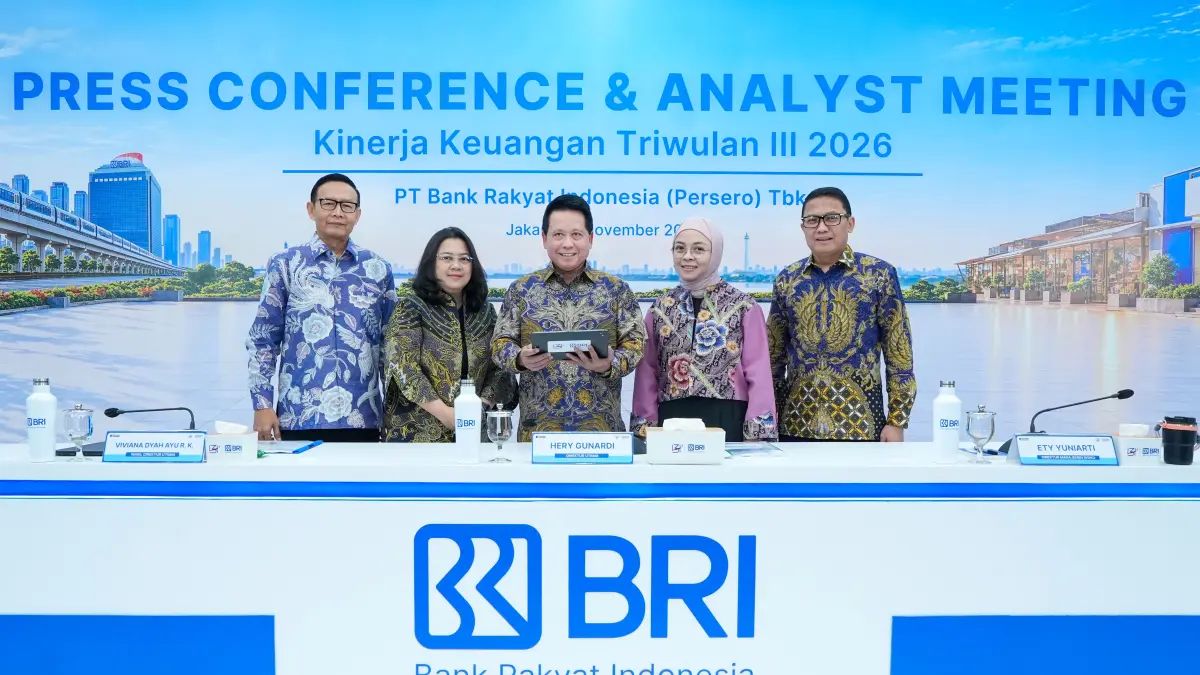
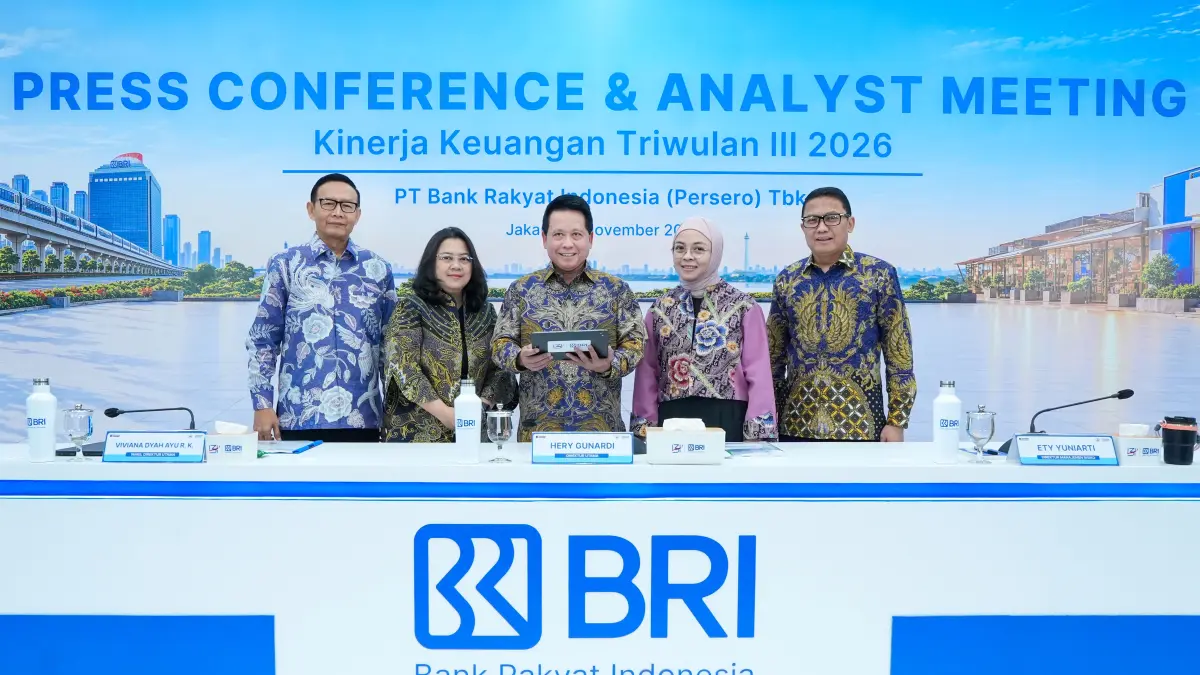
Angka tersebut kuat, tetapi yang lebih meyakinkan adalah penopangnya: kenaikan pendapatan operasional berjalan bersama efisiensi biaya dan perbaikan kualitas kredit. Artinya, pertumbuhan laba tidak hanya bertumpu pada penyaluran kredit yang lebih besar; kemampuan mengendalikan pengeluaran dan risiko juga ikut menentukan hasil. Direktur Utama BRI Hery Gunardi memaparkan kinerja hingga triwulan III dalam konferensi pers di Jakarta pada 9 November 2026. Penilaian yang patut diambil bukan sekadar bahwa laba naik, melainkan apakah perbaikan fundamental yang disebut manajemen tercermin dalam indikator operasional dan risiko.
Kredit dan aset mencerminkan ekspansi
Skala bisnis BRI ikut membesar. Hingga akhir September 2026, aset BRI mencapai Rp2.338 triliun, tumbuh 10,1 persen secara tahunan, sementara kredit dan pembiayaan naik 14,5 persen menjadi Rp1.647 triliun. Kenaikan kredit yang lebih cepat daripada aset menandakan ekspansi menjadi bagian penting dari cerita laba BRI 2026, meski laju penyaluran tetap perlu dibaca bersama mutu kreditnya.
Orientasi BRI pada UMKM tetap terlihat jelas: pembiayaan untuk sektor tersebut mencapai Rp1.250 triliun atau 75,9 persen dari total kredit. Komposisi ini penting karena memperlihatkan ke mana pertumbuhan diarahkan, bukan hanya seberapa besar angka kredit BRI. Ekspansi konsisten dengan prinsip kehati-hatian menjadi latar yang disebut dalam penjelasan kinerja perusahaan. Dengan demikian, capaian kredit dan aset memberi konteks pada kenaikan laba, tetapi angka pertumbuhan saja belum cukup; kualitas penyaluran tetap menentukan apakah ekspansi dapat menghasilkan keuntungan berkelanjutan.
Efisiensi dan kualitas kredit memperkuat hasil
Kinerja BRI mendapat dukungan dari pendapatan operasional yang bertumbuh dan pengeluaran yang lebih terkendali. Pendapatan bunga bersih konsolidasian mencapai Rp117,9 triliun hingga September 2026, naik 6,2 persen secara tahunan. Laba operasional sebelum pencadangan tercatat Rp96,1 triliun, meningkat 10,9 persen dari Rp86,7 triliun pada periode yang sama tahun sebelumnya. Rasio biaya terhadap pendapatan membaik dari 42,8 persen menjadi 40 persen, atau turun 2,8 poin persentase.
Kualitas kredit juga bergerak ke arah yang mendukung profitabilitas. Rasio kredit bermasalah BRI secara bank only turun dari 3,1 persen pada triwulan III 2025 menjadi 2,9 persen pada triwulan III 2026, sementara biaya risiko kredit turun dari 3,2 persen menjadi 2,8 persen. Perbaikan ini dikaitkan dengan penyaluran yang selektif, sistem peringatan dini, serta penguatan penagihan dan pemulihan kredit. Kombinasi tersebut lebih berarti daripada pertumbuhan kredit semata: ekspansi menghasilkan laba yang lebih sehat ketika biaya dan risiko ikut terkendali.
Pertumbuhan perlu dinilai dari daya tahannya
Kenaikan laba 16,8 persen menunjukkan momentum bisnis BRI berlanjut, tetapi ukuran yang layak diperhatikan bukan hanya besarnya laba bersih. Pertumbuhan kredit 14,5 persen, efisiensi yang membaik, serta penurunan rasio kredit bermasalah membentuk rangkaian penjelasan yang lebih utuh atas hasil hingga September. Aset yang tumbuh 10,1 persen memperlihatkan skala perusahaan bertambah, sementara besarnya pembiayaan UMKM menegaskan peran segmen tersebut dalam portofolio.
Meski demikian, angka satu periode belum dengan sendirinya membuktikan bahwa pertumbuhan akan bertahan. Penilaian yang lebih kuat perlu melihat apakah disiplin biaya dan kualitas kredit tetap sejalan dengan ekspansi. Untuk saat ini, bukti yang tersedia mendukung kesimpulan bahwa kenaikan laba bukan semata hasil memperbesar penyaluran: efisiensi dan pengelolaan risiko ikut menopangnya. Itulah alasan utama capaian ini layak dinilai positif—dengan daya tahan fundamental, bukan sekadar angka pertumbuhan, sebagai tolok ukur akhirnya.