
Ketepatan waktu menentukan mutu pembahasan
Pengawasan anggaran daerah adalah proses DPRD memeriksa ketepatan penyusunan, kelengkapan dokumen, dan pelaksanaan belanja agar program yang disepakati benar-benar memberi manfaat kepada masyarakat. Kasus NTB dan Bojonegoro menunjukkan pengawasan itu harus bekerja sejak rancangan disiapkan, bukan baru ketika hasil belanja dipertanyakan.
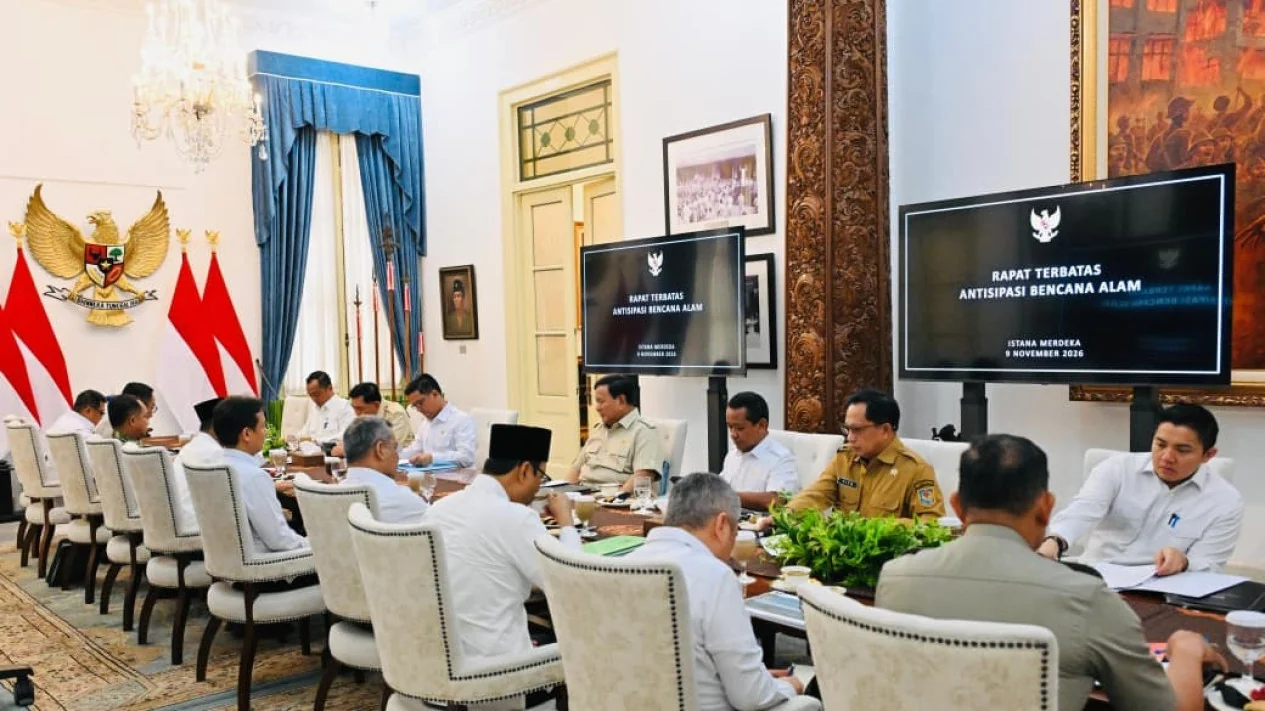
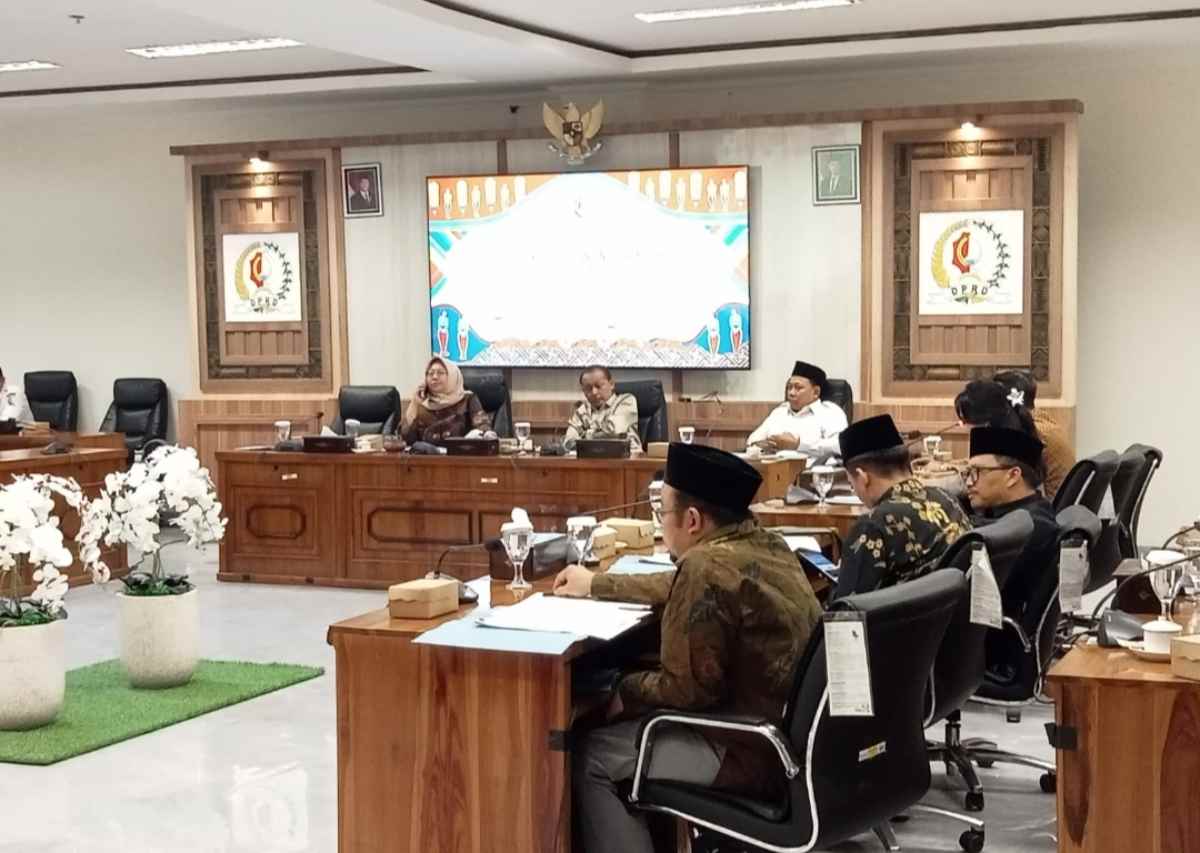
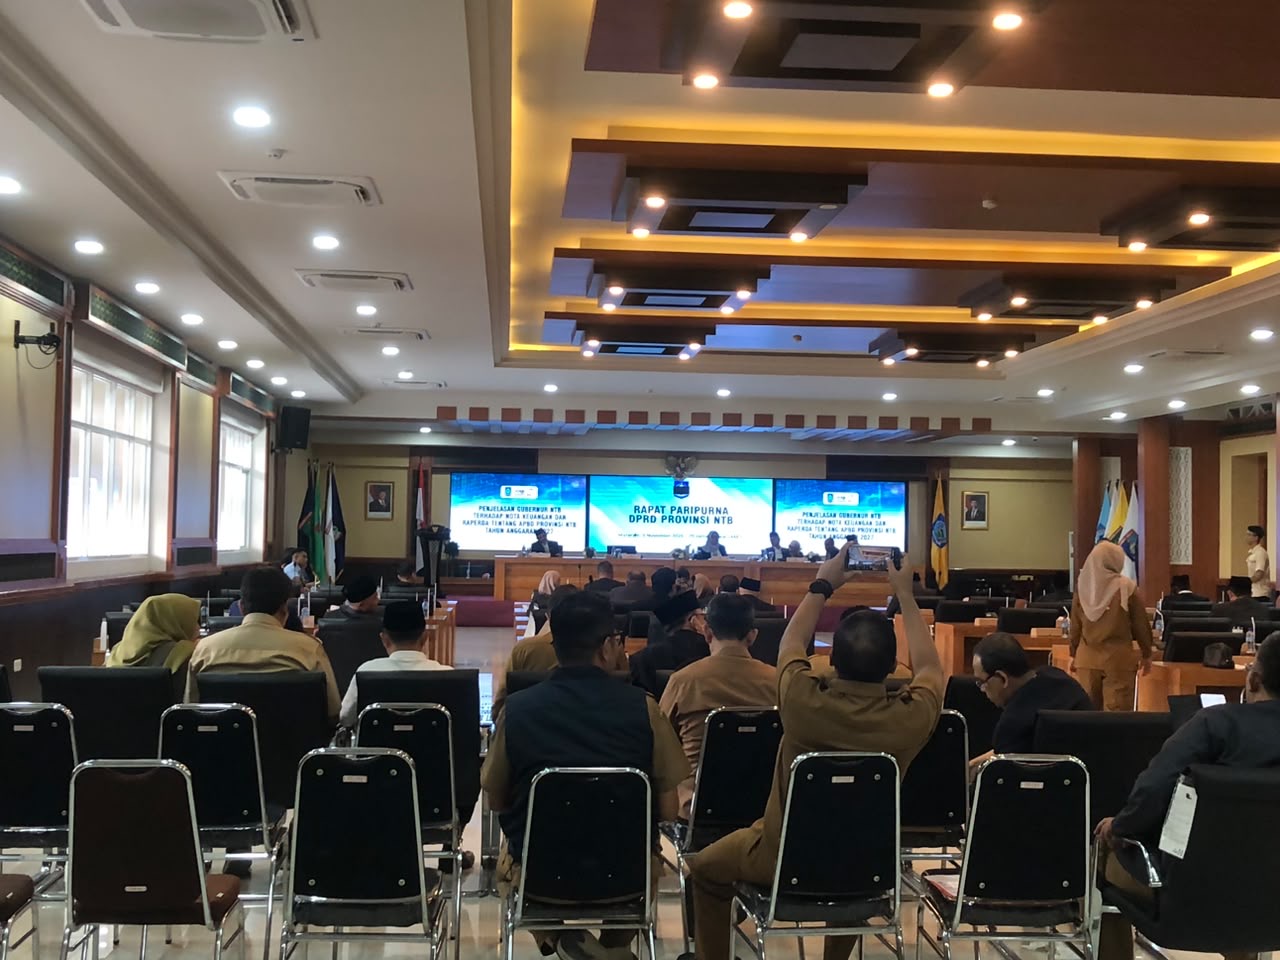
Dalam rapat paripurna DPRD Provinsi NTB pada 9 November 2026, keterlambatan pengajuan RAPBD NTB 2027 menjadi sorotan. Anggota Komisi III Muhammad Aminurllah menilai jadwal yang tidak disiplin mempersempit ruang DPRD untuk membahas rancangan dan mengganggu penyusunan Rencana Kerja dan Anggaran (RKA). Kritiknya menyasar bukan hanya ketepatan waktu, tetapi juga komunikasi dan koordinasi eksekutif dengan DPRD.
Ketua DPRD NTB Baiq Isvie Rupaeda mengakui adanya kendala administratif di tingkat eksekutif, termasuk peninjauan pokok-pokok pikiran dan verifikasi usulan DPRD. Ia menyatakan surat percepatan telah dikirim berulang kali. Penjelasan itu memberi konteks, tetapi tidak menghapus persoalan: tanpa jadwal dan komunikasi yang tertib, dewan kehilangan waktu untuk menguji pilihan belanja secara memadai.
Rancangan besar perlu ruang uji yang cukup
Besarnya rencana fiskal NTB membuat keterlambatan pembahasan lebih dari sekadar urusan administrasi. Wakil Gubernur NTB Indah Dhamayanti Putri memaparkan proyeksi pendapatan daerah Rp6,22 triliun, naik 10,69 persen dibanding APBD Murni 2026, sementara belanja direncanakan Rp6,06 triliun, naik 5,70 persen, dengan surplus Rp162,7 miliar. Angka-angka itu perlu diuji bersama prioritas dan kesiapan programnya.
Salah satu prioritas yang dipaparkan ialah sekitar Rp745,25 miliar untuk pengentasan kemiskinan ekstrem, dengan intervensi di 106 desa melalui dukungan usaha produktif keluarga miskin, perlindungan sosial, dan perluasan layanan dasar. Karena manfaatnya menyentuh warga langsung, pembahasan yang terburu-buru berisiko melemahkan pemeriksaan atas sasaran dan kesiapan pelaksanaan.
Pemprov mengharapkan Ranperda APBD 2027 disetujui bersama paling lambat 30 November 2026, sementara DPRD meminta persoalan administrasi dibahas secara teknis dalam rapat khusus bersama OPD terkait. Tenggat itu hanya bermakna jika disertai dokumen lengkap dan waktu yang cukup untuk menilai apakah janji program sejalan dengan kemampuan pelaksana.
Bojonegoro mengingatkan: anggaran juga harus bergerak
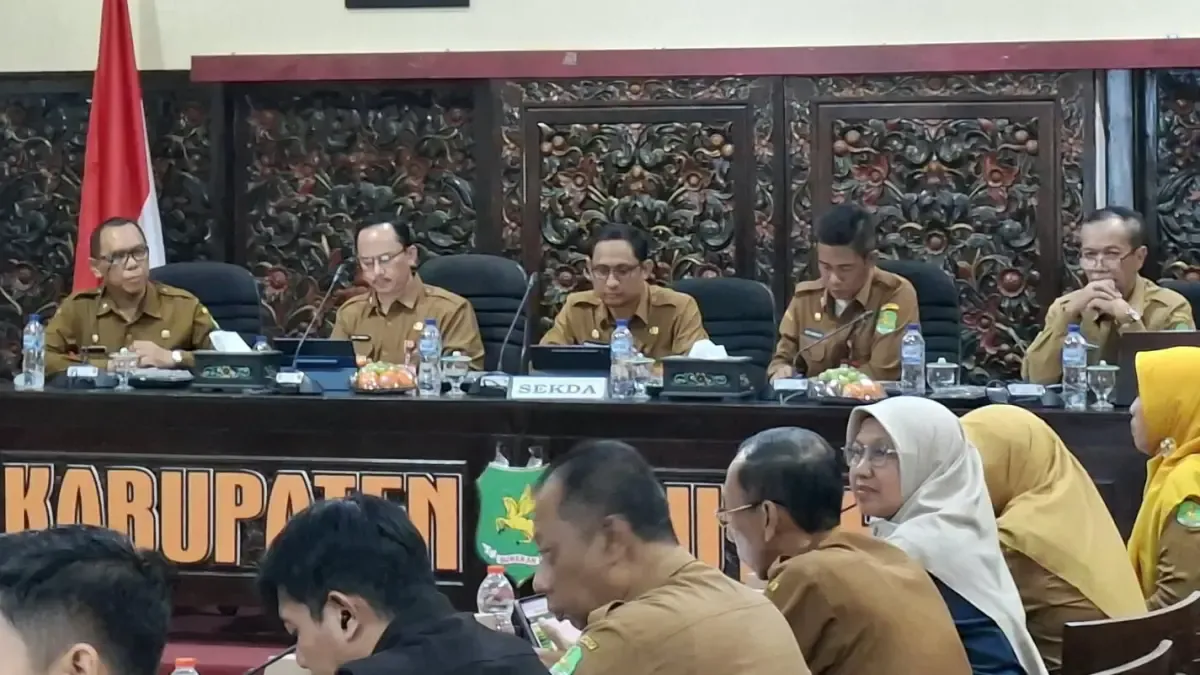
Di Bojonegoro, persoalannya berada di ujung lain siklus anggaran. Ketua DPRD Abdulloh Umar menyoroti program dan kegiatan OPD tahun 2026 yang belum terlaksana atau berpotensi tidak direalisasikan. Ia menyampaikan kritik tersebut saat memimpin rapat kerja Badan Anggaran bersama TAPD dan kepala OPD pada 11 November 2026, dalam pembahasan Raperda APBD 2027.
Umar mengingatkan agar kegiatan tidak menumpuk di penghujung tahun. Realisasi anggaran yang lambat mengurangi waktu masyarakat untuk memanfaatkan program, sekaligus dapat menghambat efektivitas pembangunan dan perputaran ekonomi daerah. Ia juga mencontohkan kegiatan Dinas Kebudayaan dan Pariwisata yang telah direncanakan, tetapi kemudian tidak dilaksanakan. Jika kegiatan belum siap, memasukkannya ke dalam anggaran sejak awal hanya menciptakan kesepakatan yang rapuh.
Rapat itu juga dipicu surat Bupati tertanggal 11 November tentang penyesuaian pembahasan APBD 2027. Umar meminta TAPD menjelaskan perubahan tersebut dan menuntut kelengkapan RKA semua OPD. Ia menegaskan pembahasan tidak akan diteruskan jika dokumen belum diserahkan atau belum lengkap. Sikap ini memperkuat pengawasan DPRD, tetapi harus diikuti pemantauan rutin agar keterlambatan tidak kembali muncul saat pelaksanaan.
Pengawasan harus menyambungkan rencana dan hasil
Dua kasus ini memperlihatkan dua kegagalan yang berbeda, tetapi saling berhubungan. Di NTB, keterlambatan rancangan dapat memangkas kesempatan DPRD menilai prioritas sebelum anggaran ditetapkan. Di Bojonegoro, kegiatan yang mandek menunjukkan bahwa perencanaan dan persetujuan belum otomatis menjamin pelaksanaan. Pengawasan yang hanya kuat pada salah satu tahap akan membiarkan celah pada tahap berikutnya.
DPRD perlu menuntut jadwal pengajuan yang disiplin, dokumen RKA yang terbuka, serta penjelasan atas perubahan dan kegiatan yang tidak berjalan. Eksekutif, pada gilirannya, harus menyampaikan kendala lebih awal dan menyiapkan strategi pelaksanaan sebelum tahun anggaran dimulai. Ukuran keberhasilan bukan sekadar APBD disahkan tepat waktu atau serapan terlihat tinggi, melainkan apakah program yang disepakati benar-benar sampai kepada warga.
Kesimpulannya, pengawasan anggaran daerah harus mengawal seluruh siklus: dari rancangan yang tepat waktu hingga realisasi yang dapat dipertanggungjawabkan. Kritik DPRD di NTB dan Bojonegoro penting sebagai peringatan, tetapi tindak lanjut yang konsistenlah yang akan menentukan apakah anggaran berubah menjadi layanan dan manfaat nyata.