
Transfer Pricing Korupsi: Ketika Skema Pajak Sah Disulap Jadi Modus Kejahatan
Transfer pricing korupsi adalah penyalahgunaan pengaturan harga transaksi antar perusahaan berelasi untuk mengalihkan laba, menekan kewajiban pajak, dan menyembunyikan keuntungan melalui manipulasi dokumen, klasifikasi barang, serta pelaporan pajak yang tidak wajar sehingga negara kehilangan penerimaan dalam jumlah besar selama periode yang panjang.
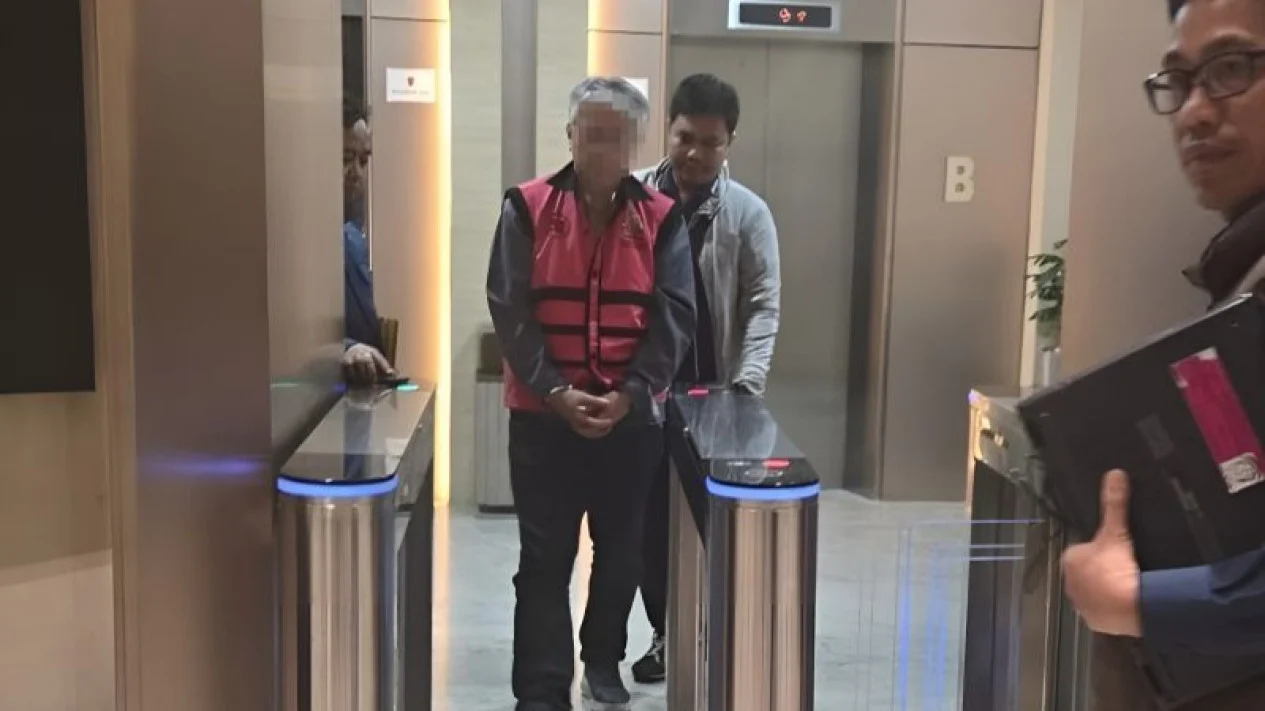
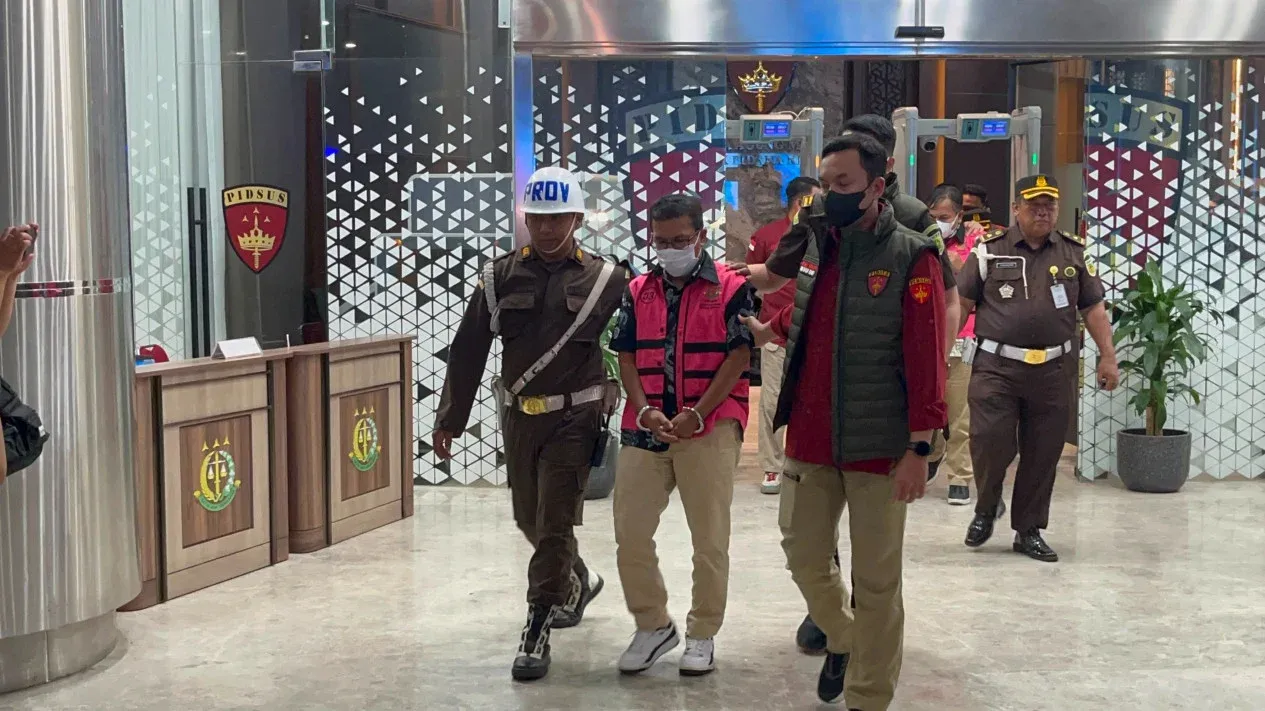
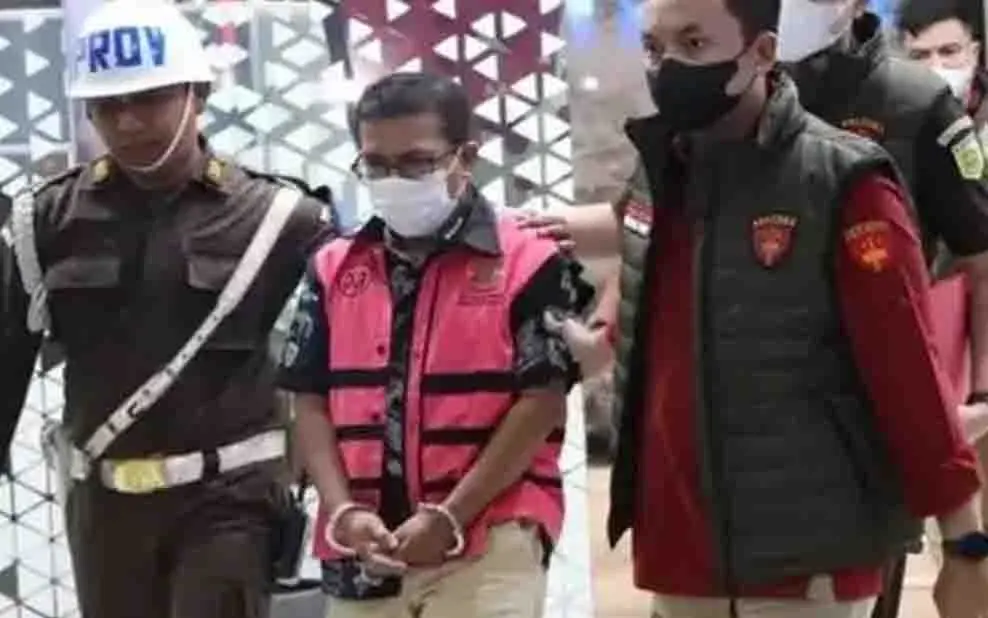
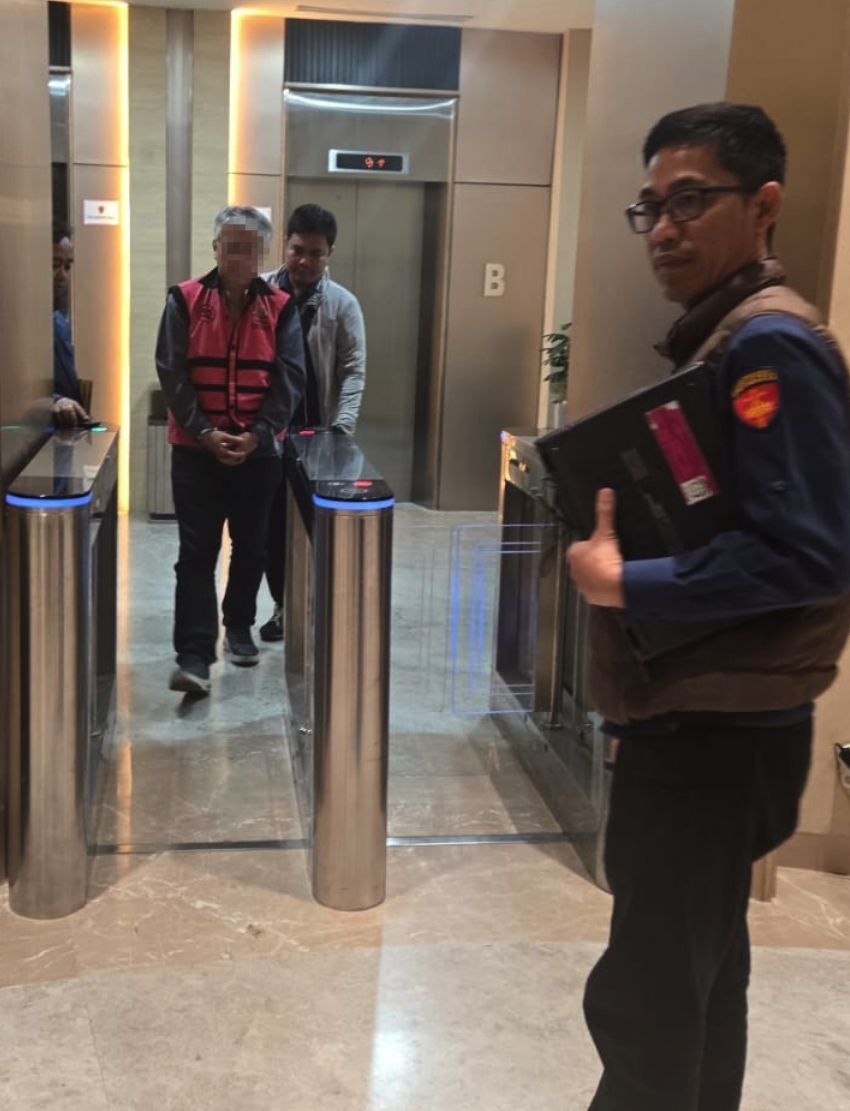
Kasus PT Toba Pulp Lestari (TPL) menjadi contoh telanjang bagaimana skema yang seharusnya sah berubah menjadi instrumen kejahatan. Kejaksaan Agung menetapkan Anwar Lawden (AL), Direktur sekaligus Corporate Secretary TPL, sebagai tersangka dugaan korupsi transfer pricing dalam periode 2008–2025. Ia ditangkap penyidik di Medan dan kemudian ditahan selama 20 hari di Rutan Salemba Cabang Kejaksaan Agung. Penegak hukum menaksir kerugian keuangan negara sekitar Rp2 triliun akibat praktik ini.
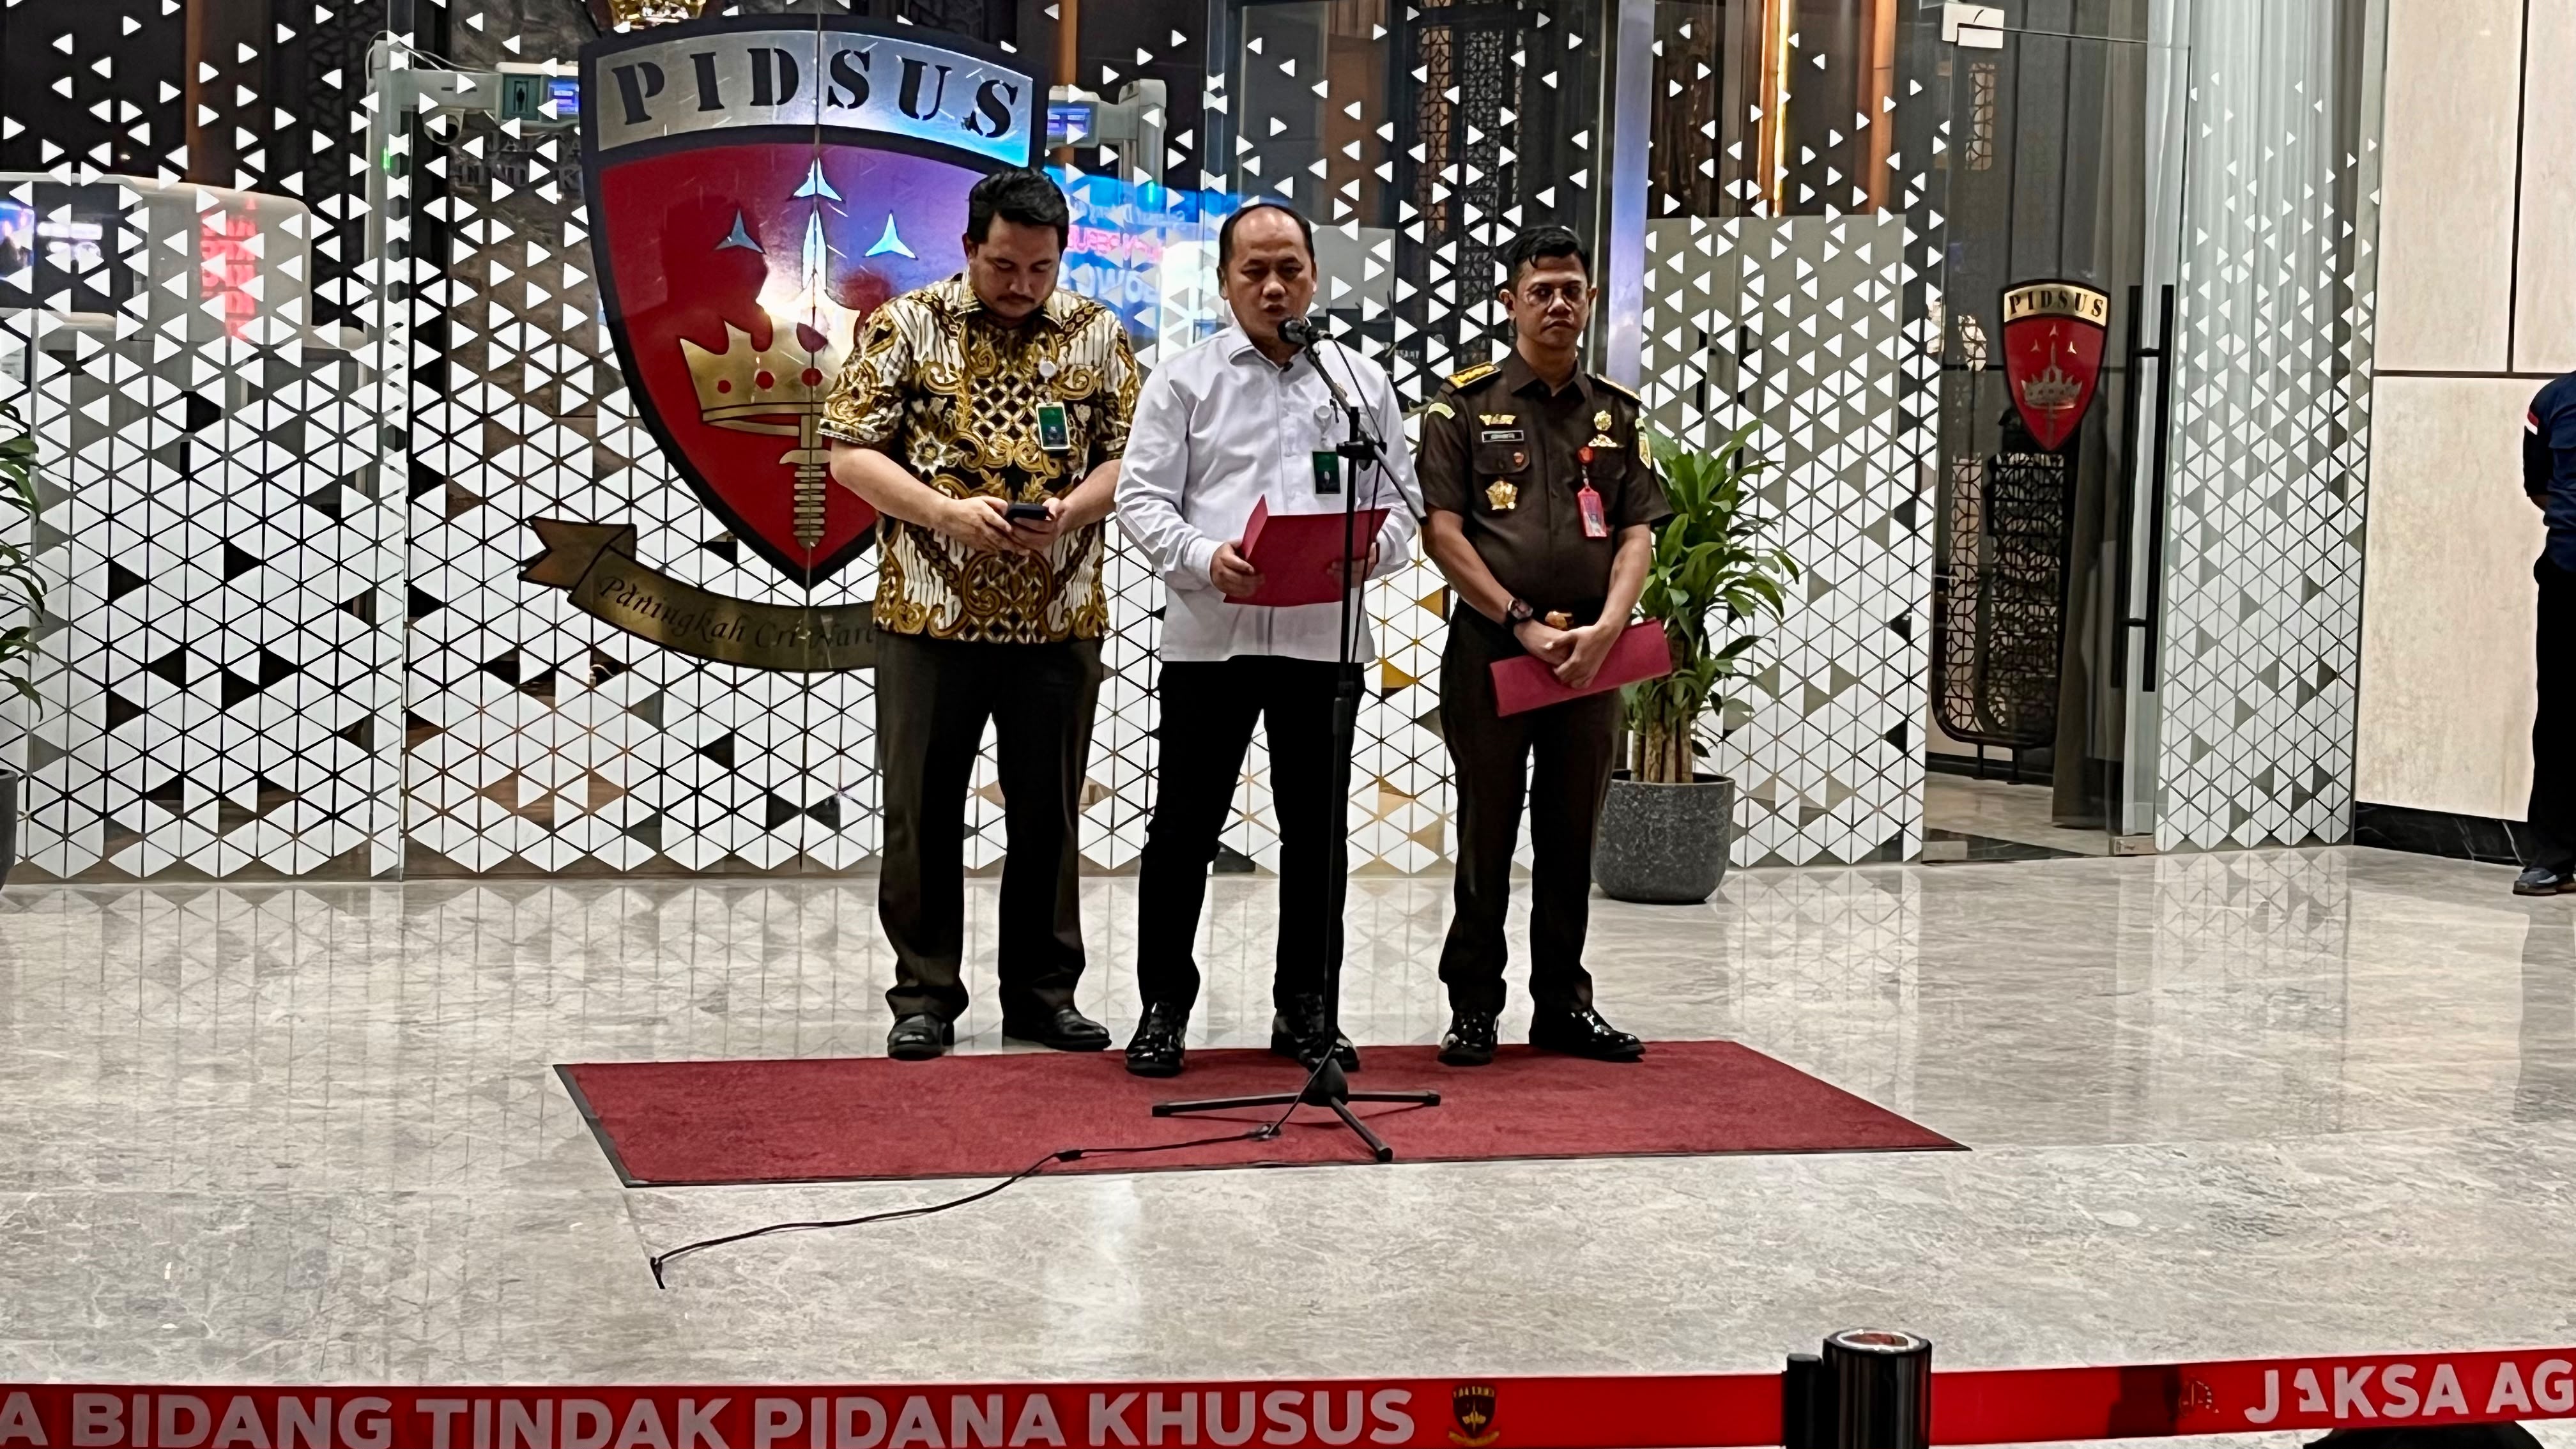
Menurut Kepala Pusat Penerangan Hukum Kejaksaan Agung, penetapan tersangka dilakukan setelah pemeriksaan 116 saksi, penyitaan dokumen dan barang bukti elektronik, serta keterangan berbagai ahli. Ini bukan sekadar kasus pajak yang salah hitung; ini adalah dugaan rekayasa sistematis yang melibatkan struktur korporasi, transaksi lintas batas, dan dugaan kolusi dengan aparat pajak.
Membedah Modus: Manipulasi HS Code, Under Invoicing, dan Transfer Pricing
Kunci memahami kasus ini adalah melihat bagaimana transfer pricing yang sah diselewengkan menjadi transfer pricing korupsi. PT Toba Pulp Lestari, yang bergerak di industri pengolahan bubur kertas dan perhutanan, melakukan penjualan ekspor pulp ke entitas afiliasi DP MMI, Ltd. dan penjualan lokal ke pabrik APR. Di titik inilah manipulasi harga transaksi diduga terjadi.
Penyidik menduga AL melakukan under invoicing dengan mengubah atau memanipulasi HS Code produk. Produk yang secara karakteristik, kegunaan, dan harga pasar seharusnya dikategorikan sebagai Dissolving Pulp diduga diubah menjadi Paper Grade Pulp atau Bleached Hardwood Kraft Pulp (BHKP). Perubahan klasifikasi ini disebut sebagai bagian dari praktik pelaporan nilai transaksi di bawah nilai yang semestinya, sehingga laba tampak lebih kecil dan pajak yang terutang menyusut.
Dalam kerangka transfer pricing, perusahaan wajib menyusun dokumen Transfer Pricing (TP Doc) dan melaporkannya bersama SPT Pajak Badan ke Kantor Pelayanan Pajak Perusahaan Masuk Bursa. Namun AL diduga menyampaikan laporan transaksi yang tidak sesuai dengan kondisi sebenarnya dalam TP Doc dan SPT tersebut. Di atas kertas, transaksi tampak wajar; di lapangan, harga dan klasifikasi sudah dimanipulasi. Inilah wajah manipulasi harga transaksi yang halus tetapi menghancurkan.
Kolusi dengan Aparat Pajak: Benteng Pengawasan yang Jebol dari Dalam
Transfer pricing korupsi dalam kasus ini tidak mungkin berjalan mulus tanpa kelengahan—atau bahkan keterlibatan—aparat pengawas. Penyidik menduga AL tidak hanya memanipulasi dokumen, tetapi juga memberikan sejumlah uang kepada pemeriksa pajak agar pengawasan tidak dilakukan sebagaimana mestinya. Di sinilah kejahatan korporasi bertemu dengan korupsi birokrasi.
Akibat pemberian uang itu, pemeriksa pajak disebut tidak menjalankan audit sesuai program yang telah disusun: mereka tidak membandingkan harga dalam laporan TP Doc dan SPT TPL, dan tidak mengecek harga wajar untuk memastikan kebenaran nilai transaksi. Dengan kata lain, filter terakhir yang seharusnya melindungi kas negara dibiarkan bocor. Perbuatan AL bersama pemeriksa pajak ini ditaksir menimbulkan kerugian keuangan negara sekitar Rp2 triliun.
Kasus ini juga memunculkan catatan bahwa telah ada penyelamatan keuangan negara melalui penyetoran dana sebesar Rp500 juta dari Direktorat Jenderal Pajak ke Rekening Pemerintah Lainnya JAM PIDSUS. Namun angka itu tampak kecil dibanding dugaan kerugian. Pesan moralnya jelas: ketika pengawas dan wajib pajak bersekongkol, publik menanggung beban ganda—kehilangan penerimaan dan kepercayaan.
Dampak Kerugian Negara Rp2 Triliun dan Luka Kepercayaan Publik
Kerugian negara Rp2 triliun bukan sekadar angka di berkas perkara; itu adalah pajak yang seharusnya bisa menjadi layanan publik, infrastruktur, atau program sosial yang hilang di atas kertas manipulasi. Transfer pricing korupsi semacam ini menggerus basis penerimaan negara, terutama ketika dilakukan konsisten selama hampir dua dekade.
PT Toba Pulp Lestari sebagai korporasi publik memikul tanggung jawab ganda: kepada negara dan kepada pemegang saham. Ketika direksi terjerat dugaan korupsi transfer pricing, reputasi perusahaan ikut tercoreng. Pasar akan mempertanyakan tata kelola, sementara masyarakat melihat bahwa perusahaan besar bisa memutar skema rumit untuk menghindari pajak. Di titik ini, kerusakan yang terjadi bukan hanya finansial, tetapi juga moral.
Penetapan AL sebagai tersangka berdasarkan pemeriksaan 116 saksi dan berbagai ahli menunjukkan keseriusan Kejaksaan Agung menindak kasus ini. Namun penindakan pidana saja tidak cukup; publik menunggu pemulihan kerugian dan perbaikan sistem pengawasan pajak agar kasus serupa tidak berulang dengan wajah berbeda di perusahaan lain.
Pelajaran Kebijakan: Menguatkan Pengawasan Transfer Pricing dan Integritas Aparat
Kasus transfer pricing korupsi di Toba Pulp Lestari mengajarkan bahwa regulasi tanpa integritas dan pengawasan efektif hanya akan menjadi formalitas. Kewajiban menyusun TP Doc, melaporkan SPT, dan pemeriksaan kewajaran transaksi sudah ada. Yang runtuh adalah kejujuran pelapor dan keberanian pemeriksa untuk mempertanyakan angka yang tampak rapi di atas kertas.
Untuk mencegah kerugian negara Rp2 triliun terulang, penguatan sistem harus menyasar tiga titik: transparansi transaksi antar entitas berelasi, kapasitas teknis pemeriksa pajak membaca skema transfer pricing kompleks, dan perlindungan sekaligus sanksi tegas bagi aparat yang menyimpang. Tanpa itu, manipulasi harga transaksi melalui under invoicing dan rekayasa HS Code akan terus menjadi celah empuk bagi korporasi yang ingin menghindari pajak.
Pada akhirnya, kasus ini adalah ujian bagi penegak hukum dan otoritas pajak untuk membuktikan bahwa hukum berlaku juga bagi perusahaan besar. Transfer pricing bukan musuh; yang menjadi musuh adalah ketika mekanisme itu disulap menjadi alat korupsi. Jika luka Rp2 triliun ini tidak dijadikan titik balik, publik berhak khawatir bahwa praktik serupa hanya menunggu giliran terbongkar di sektor lain.