
Transfer Pricing Korupsi di Industri Pulp: Inti Masalahnya
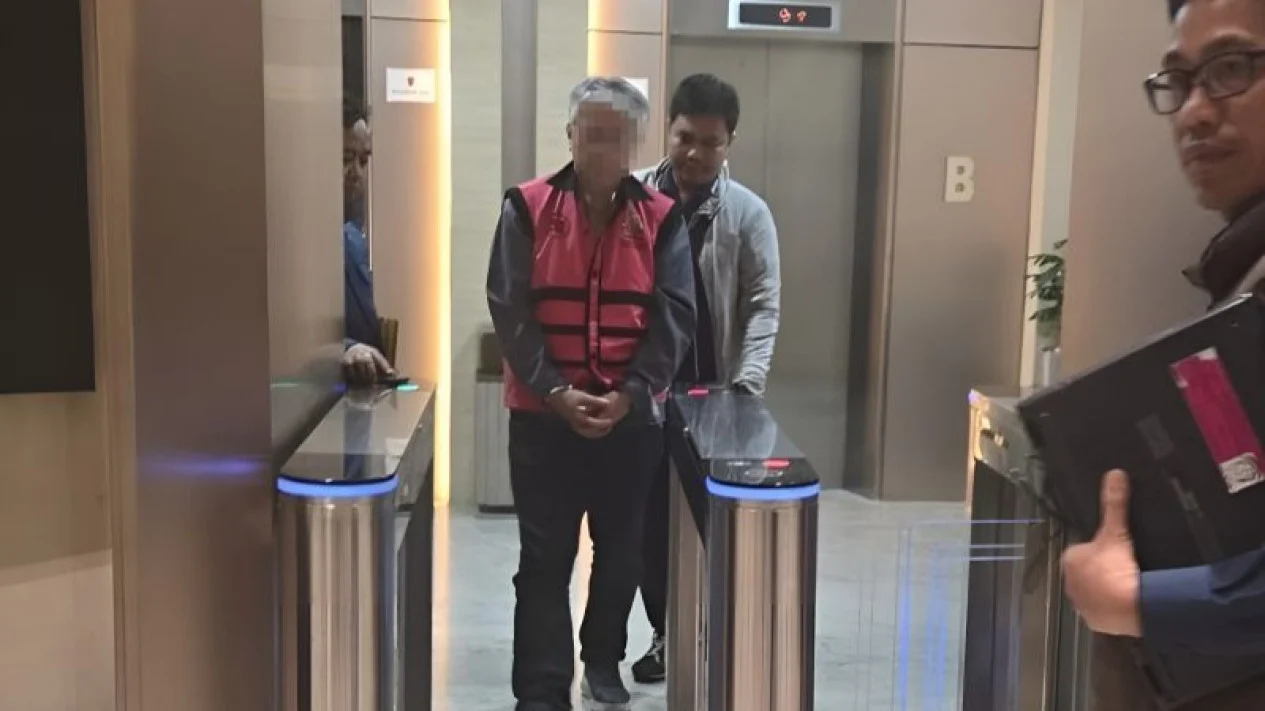
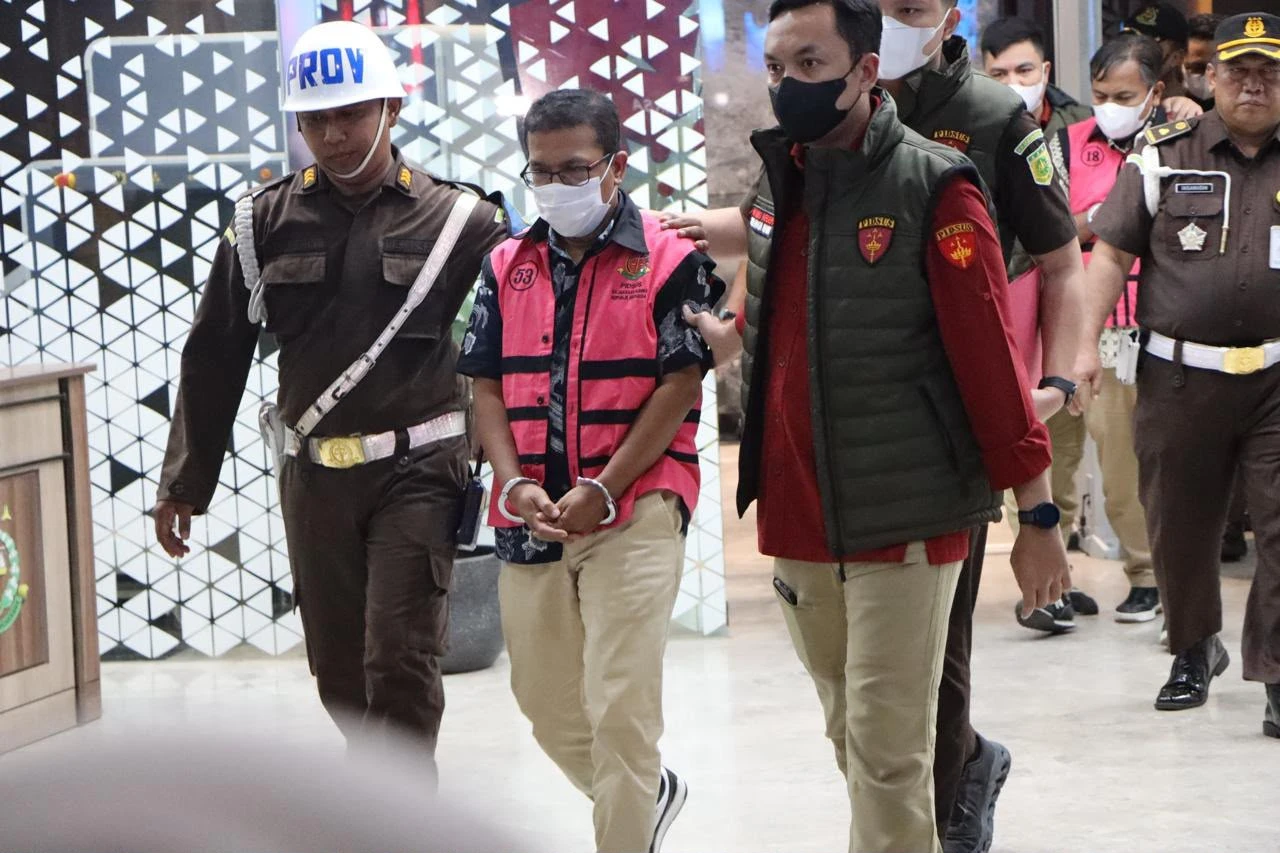
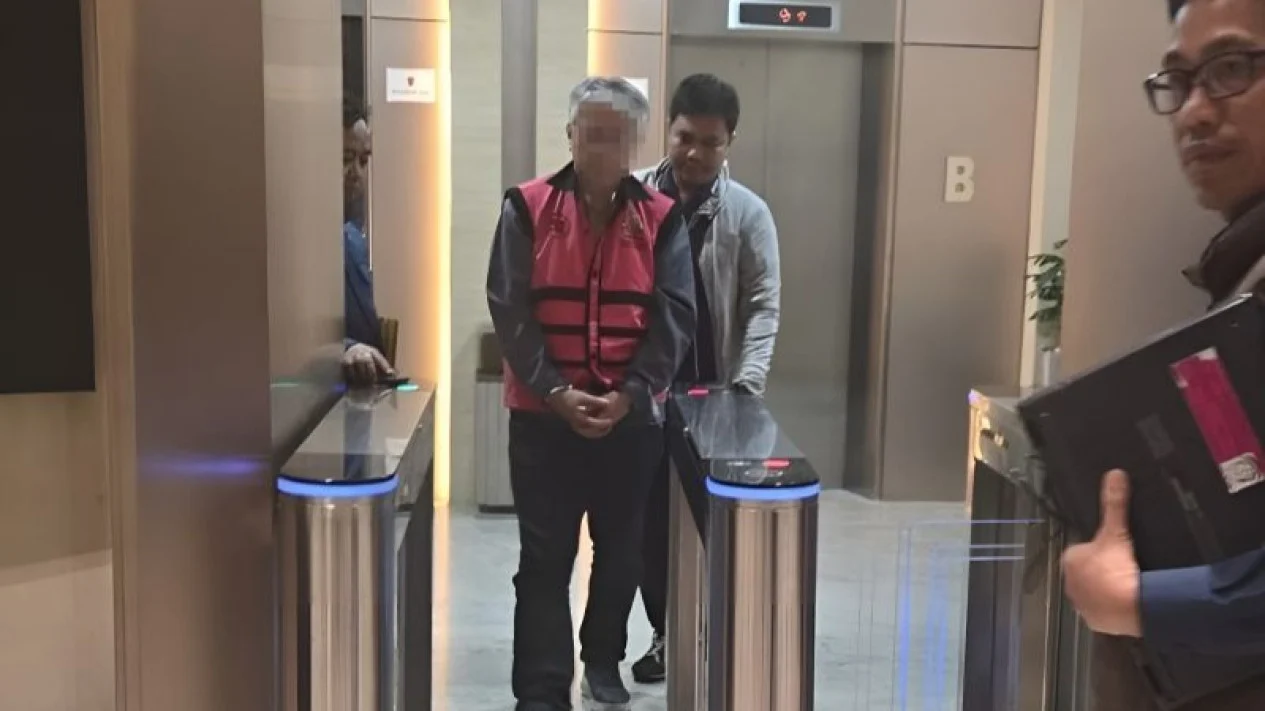
Transfer pricing korupsi adalah praktik manipulasi harga dalam transaksi antarperusahaan yang berafiliasi untuk menggeser laba, menekan kewajiban pajak, dan menyembunyikan keuntungan, sehingga merugikan keuangan negara dan mendistorsi persaingan usaha yang sehat. Dalam kasus PT Toba Pulp Lestari (TPL), Kejaksaan Agung menetapkan Direktur sekaligus Corporate Secretary berinisial AL sebagai tersangka dugaan korupsi manipulasi harga transaksi dengan perusahaan afiliasi melalui skema transfer pricing korupsi yang berlangsung panjang. Praktik ini diduga dilakukan sejak 2008 hingga 2025 dan diperkirakan menimbulkan kerugian negara Rp2 triliun. Penahanan AL bukan sekadar perkara individu, melainkan sinyal bahwa manipulasi transaksi perusahaan di sektor pulp telah mencapai skala yang tidak bisa lagi dianggap sebagai “rekayasa pajak” biasa, melainkan korupsi korporat terstruktur.
Modus Operandi: Under-Invoicing dan Manipulasi Kode HS
Kejagung menuduh AL mengatur manipulasi transaksi penjualan bubur kertas atau pulp baik kepada perusahaan afiliasi di luar negeri maupun pembeli dalam negeri. Inti modusnya adalah under-invoicing: nilai transaksi dicatat lebih rendah dari harga sebenarnya, sehingga laba tampak kecil dan kewajiban pajak menyusut. Untuk menutupi jejak, klasifikasi produk diduga diubah melalui manipulasi kode Harmonized System (HS). Produk yang fungsinya dissolving pulp dicatat sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP), sehingga harga referensi pasar tampak lebih rendah dari nilai nyata. Perubahan klasifikasi ini bukan sekadar kesalahan administrasi; ia adalah strategi sistematis untuk mengaburkan karakteristik produk, memanipulasi harga, dan mengelabui otoritas pajak. Dalam bahasa sederhana: barang premium dijual seolah barang biasa, sementara selisih nilainya menguap ke kantong lain.
Peran Dokumen Transfer Pricing dan Dugaan Suap Pajak
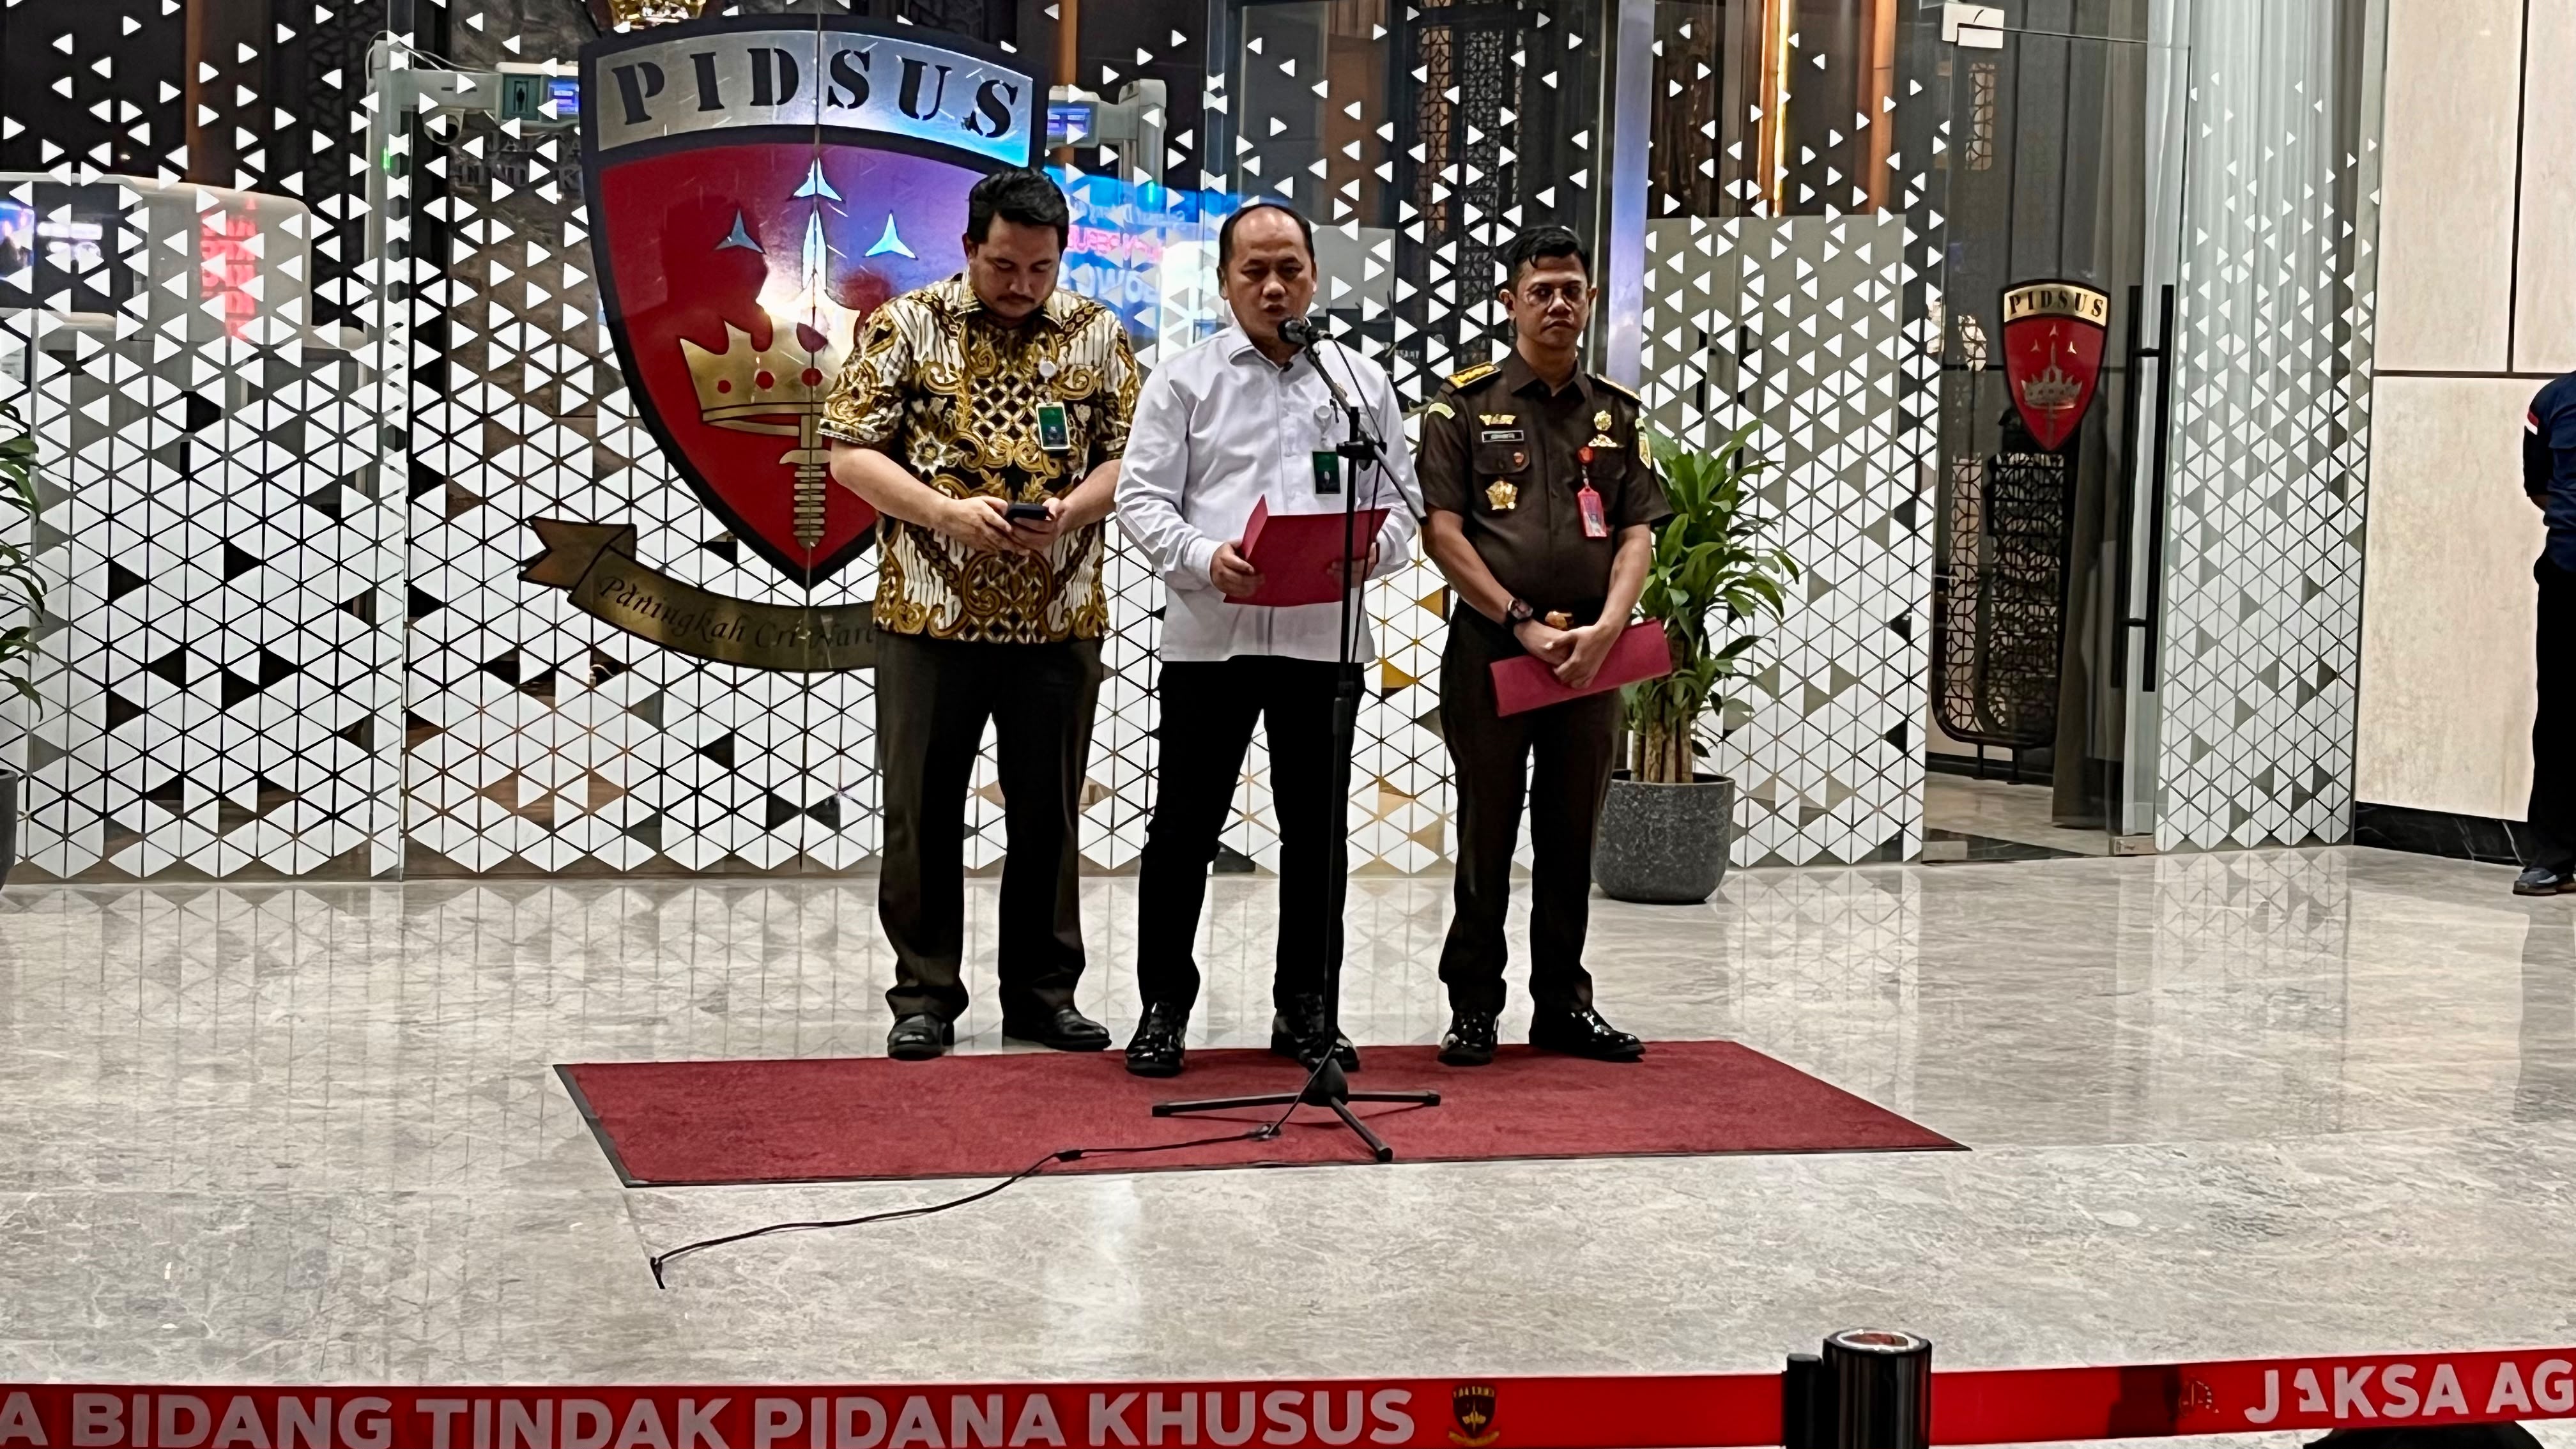
Sebagai perusahaan besar, TPL wajib menyusun dokumentasi transfer pricing dan menyampaikan Surat Pemberitahuan Tahunan (SPT) pajak badan yang mencerminkan kondisi transaksi sebenarnya. Namun AL diduga melaporkan data yang tidak sesuai realitas, sehingga dokumen yang seharusnya menjadi alat transparansi berubah menjadi tameng manipulasi. Lebih jauh, Kejagung mengungkap dugaan pemberian uang kepada pemeriksa pajak agar pengawasan terhadap kewajaran transaksi tidak berjalan semestinya. Pernyataan resmi menyebut: “Tersangka AL secara melawan hukum memberikan sejumlah uang kepada pemeriksa pajak (fiscus) agar tidak dilakukan pengawasan…”. Artinya, korupsi ini bukan hanya soal transfer pricing korupsi di internal perusahaan, tetapi juga soal kooptasi aparat pengawas. Ketika dokumen dimanipulasi dan pengawas dibayar, sistem pengendalian negara lumpuh, dan ruang bagi manipulasi transaksi perusahaan melebar tanpa rem.
Skala Kerugian dan Proses Hukum: Mengapa Kasus Ini Penting
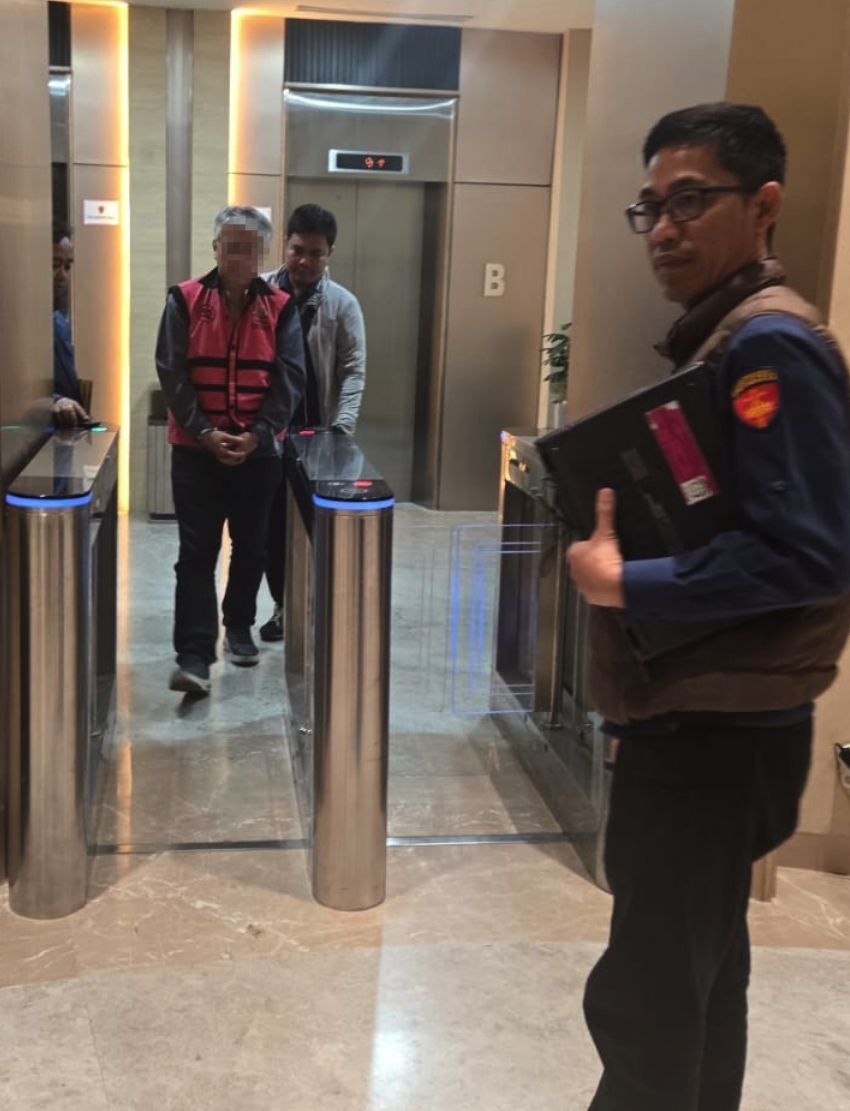
Kejagung memperkirakan kerugian keuangan negara Rp2 triliun akibat praktik yang diduga berlangsung dari 2008 hingga 2025. Angka ini menegaskan bahwa transfer pricing korupsi bukan kejahatan kerah putih yang “abstrak”, melainkan kebocoran nyata dari kas negara. Penetapan AL sebagai tersangka dilakukan setelah penyidik memeriksa 116 saksi dan menyita berbagai dokumen serta barang bukti elektronik melalui penggeledahan yang disahkan pengadilan. AL kemudian ditahan selama 20 hari di Rutan Salemba Cabang Kejaksaan Agung, sejak 16 Oktober hingga 4 November. Fakta bahwa aparat harus memeriksa ratusan saksi menunjukkan betapa kompleks dan terstruktur pola fraud ini. Kasus Toba Pulp Lestari tersangka menjadi contoh bagaimana manipulasi transaksi perusahaan di sektor pulp dapat merusak integritas sistem perpajakan dan memperlihatkan celah besar dalam pengawasan korporasi.
Pelajaran Kebijakan: Dari Rekayasa Pajak ke Korupsi Korporat
Kasus ini mengajarkan bahwa garis antara perencanaan pajak agresif dan korupsi korporat sangat tipis. Begitu transfer pricing digunakan bukan untuk efisiensi bisnis, tetapi untuk menyembunyikan laba dan menyuap pengawas, ia berubah menjadi kejahatan yang merugikan publik. Kerugian negara Rp2 triliun bukan sekadar angka; itu adalah cermin kegagalan tata kelola yang membiarkan manipulasi transaksi perusahaan berlangsung hampir dua dekade. Ke depan, dokumentasi transfer pricing harus diperlakukan sebagai dokumen audit forensik, bukan formalitas administratif. Pengawas pajak perlu rotasi dan pengawasan internal yang ketat agar tidak menjadi bagian dari skema. Yang lebih penting, publik perlu melihat bahwa penindakan kasus ini tuntas hingga menyentuh seluruh jaringan, sehingga pesan yang sampai jelas: korupsi transfer pricing di sektor apa pun bukan lagi area abu-abu, melainkan tindak pidana berat dengan konsekuensi serius.