
Transfer Pricing Korupsi: Bukan Sekadar Celah Pajak, Tapi Skema Sistematis
Transfer pricing korupsi adalah praktik penetapan harga transaksi antar perusahaan afiliasi yang sengaja disimpangkan dari harga pasar wajar untuk mengurangi beban pajak, memindahkan laba ke yurisdiksi yang lebih menguntungkan, dan menyembunyikan nilai ekonomi sebenarnya dari otoritas pajak serta pemangku kepentingan lain, sehingga berujung pada penggerusan penerimaan negara dan distorsi persaingan usaha.
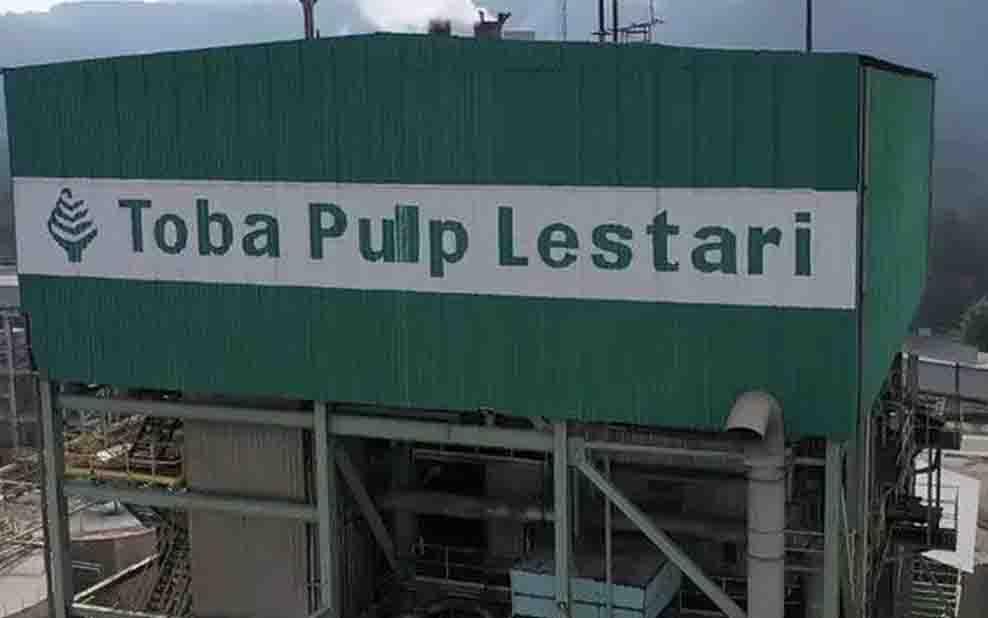
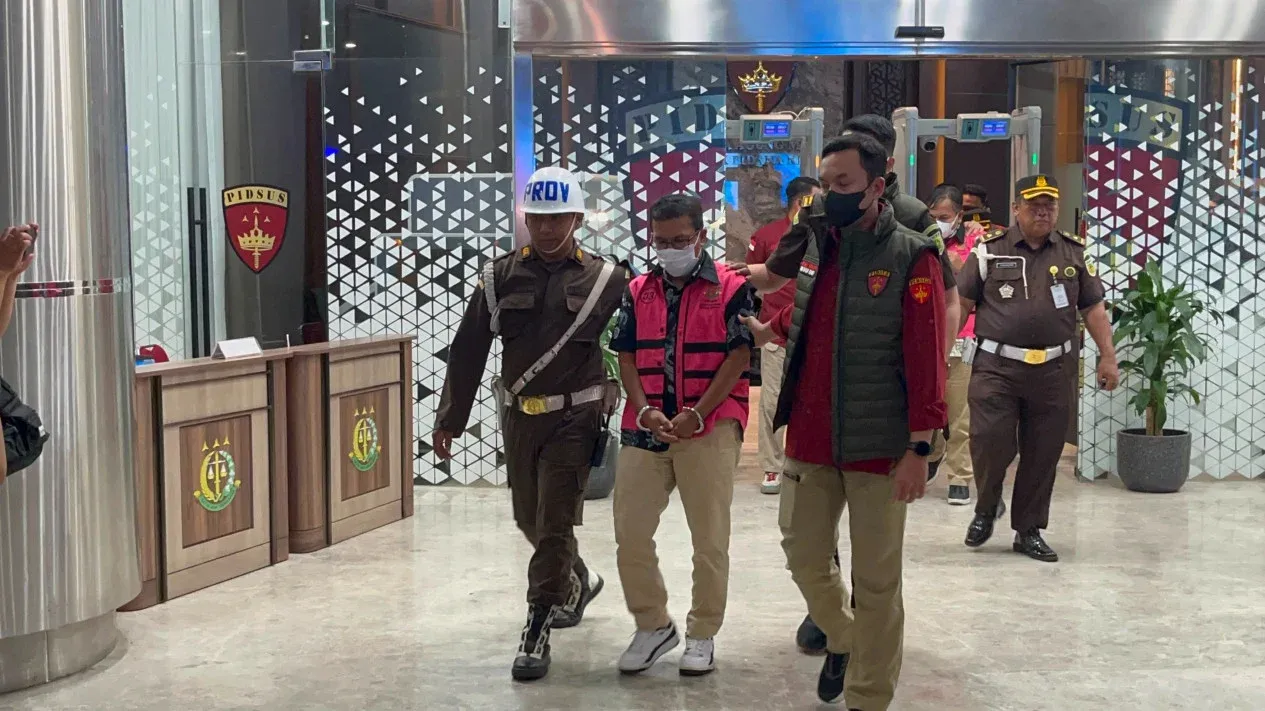
Penetapan Direktur sekaligus Corporate Secretary PT Toba Pulp Lestari (TPL) Tbk, Anwar Lawden, sebagai tersangka dugaan korupsi transfer pricing dengan kerugian negara Rp2 triliun menegaskan bahwa praktik ini bukan sekadar “optimalisasi pajak”, melainkan kejahatan kerah putih berskala besar. Kasus ini menunjukkan bagaimana korporasi besar dapat memanfaatkan struktur afiliasi dan kompleksitas industri untuk memanipulasi harga dan klasifikasi produk demi penghindaran pajak korporasi. Alih-alih menjadi instrumen manajemen pajak yang sah, transfer pricing berubah menjadi alat sistematis untuk mengurangi kontribusi kepada negara, sekaligus menguji ketangguhan regulasi dan integritas aparat pajak. Jika pola seperti ini dibiarkan, pesan yang sampai ke pelaku usaha besar jelas: melanggar lebih menguntungkan daripada patuh.
Modus Operasi: Manipulasi Harga Transaksi dan Kode HS yang Menyesatkan
Dalam perkara Toba Pulp Lestari, dugaan korupsi berpusat pada manipulasi harga transaksi penjualan produk bubur kertas atau pulp kepada perusahaan afiliasi di luar negeri dan pembeli dalam negeri selama periode 2008 hingga 2025. Penyidik menduga terjadi under invoicing, yakni pencantuman nilai transaksi lebih rendah daripada nilai sebenarnya, sehingga laba yang tampak di atas kertas menyusut dan kewajiban pajak ikut mengecil. Ini adalah pola klasik transfer pricing korupsi: laba “dipindahkan” keluar dari jangkauan fiskus melalui rekayasa harga.
Modus menjadi lebih canggih ketika klasifikasi produk diduga diubah melalui manipulasi kode Harmonized System (HS). Produk yang kegunaan dan nilai pasar seharusnya masuk kategori dissolving pulp diduga dicatat sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP). Perubahan label teknis ini bukan detail sepele; ia mempengaruhi harga referensi, margin, dan pada akhirnya besaran pajak. Ketika karakteristik produk disamarkan, otoritas pajak kesulitan menilai kewajaran harga. Di sinilah letak bahaya: kombinasi manipulasi harga transaksi dan kode HS menjadikan laporan keuangan tampak sah di permukaan, padahal substansi ekonominya sudah dimanipulasi.
Menyembunyikan Aset Lewat Afiliasi: Dari DP MMI hingga Pabrik APR
Kasus Toba Pulp Lestari memperlihatkan bagaimana jaringan afiliasi digunakan sebagai kanal pemindahan nilai ekonomi. Perusahaan yang sebelumnya bernama PT IIU ini diduga menjual produk pulp untuk ekspor kepada afiliasinya, DP MMI, Ltd., dan melakukan penjualan lokal kepada pabrik APR. Di atas kertas, transaksi antar entitas ini tampak sebagai kegiatan bisnis biasa. Namun ketika harga ditetapkan di bawah nilai pasar dan klasifikasi produk diubah, jaringan afiliasi berubah fungsi menjadi mekanisme penyembunyian aset dan pengalihan laba.
Skema seperti ini merugikan negara dua kali. Pertama, penerimaan pajak berkurang karena laba yang seharusnya dikenai pajak di dalam negeri “dipindahkan” ke entitas lain melalui manipulasi harga transaksi. Kedua, data ekonomi menjadi bias: volume ekspor dan penjualan lokal tidak lagi mencerminkan nilai riil karena under invoicing. Ketika kerugian negara ditaksir mencapai Rp2 triliun, kita tidak hanya berbicara tentang angka di neraca, tetapi tentang sumber daya publik yang hilang untuk pendidikan, kesehatan, dan layanan dasar. Dalam konteks ini, penghindaran pajak korporasi bukan sekadar isu teknis, melainkan persoalan keadilan sosial.
Pengawasan yang Bocor: Dokumentasi Transfer Pricing dan Dugaan Suap Pajak
Secara teori, regulasi sudah menuntut perusahaan seperti Toba Pulp Lestari menyampaikan dokumentasi penentuan harga transfer (transfer pricing documentation) dan Surat Pemberitahuan Tahunan (SPT) pajak badan kepada otoritas pajak. Dokumen ini seharusnya menjadi alat utama fiskus untuk menilai apakah harga transaksi antar perusahaan afiliasi wajar. Namun dalam kasus ini, Anwar Lawden diduga menyampaikan laporan transaksi yang tidak sesuai dengan kondisi sebenarnya, sehingga fungsi pengawasan praktis dilumpuhkan sejak awal.
Lebih jauh, Kejaksaan mengungkap dugaan pemberian sejumlah uang kepada pemeriksa pajak agar pengawasan terhadap kewajaran transaksi tidak berjalan sebagaimana mestinya. Kutipan yang paling telak adalah pernyataan bahwa uang diberikan “agar tidak dilakukan pengawasan dan dalam menelaah kertas kerja pemeriksaan/pengawasan (KKP) dan laporan hasil pemeriksaan (LHP) tidak mendasarkan pada audit program yang telah disusun”. Artinya, bukan hanya regulasi yang lemah, tetapi integritas aparat yang ikut terkikis. Ketika dokumentasi transfer pricing dimanipulasi dan pengawas dibungkam dengan uang, seluruh sistem pengendalian pajak runtuh. Ini menunjukkan bahwa perang melawan penghindaran pajak korporasi tidak cukup dengan aturan teknis; ia menuntut reformasi kelembagaan dan penegakan etik yang keras.
Penetapan Tersangka dan Pelajaran bagi Pengawasan Korporasi Besar
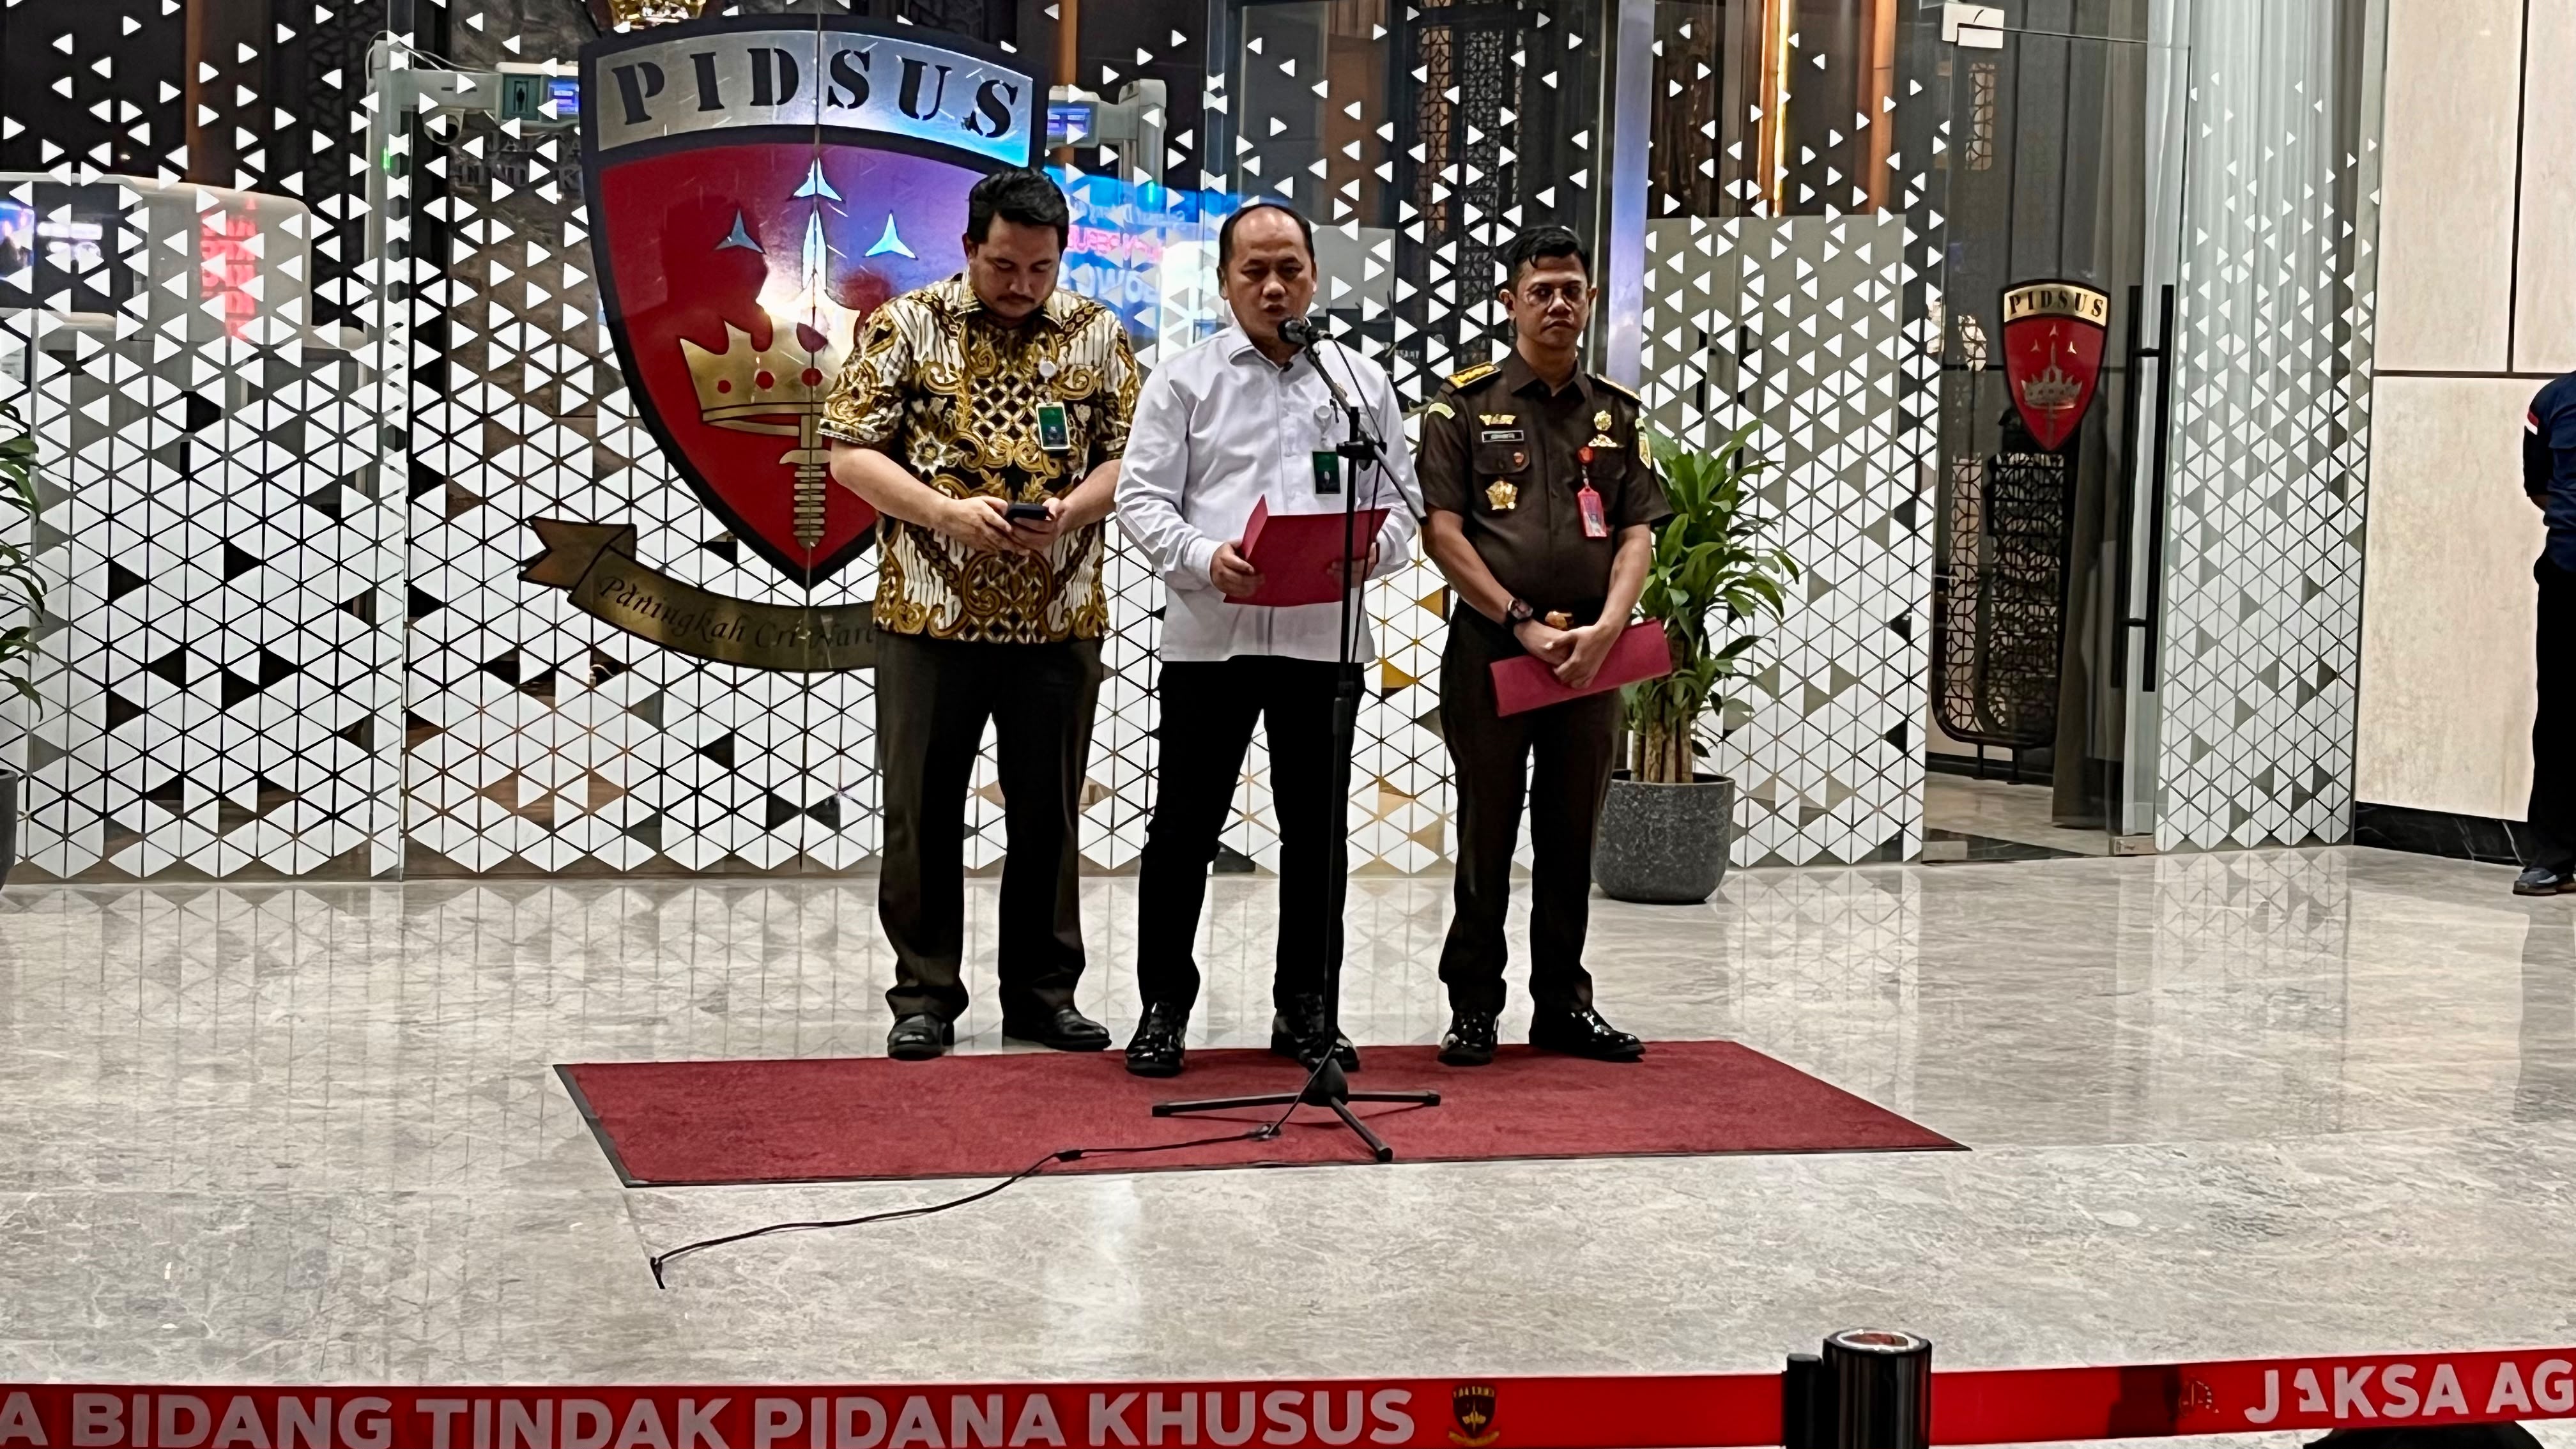
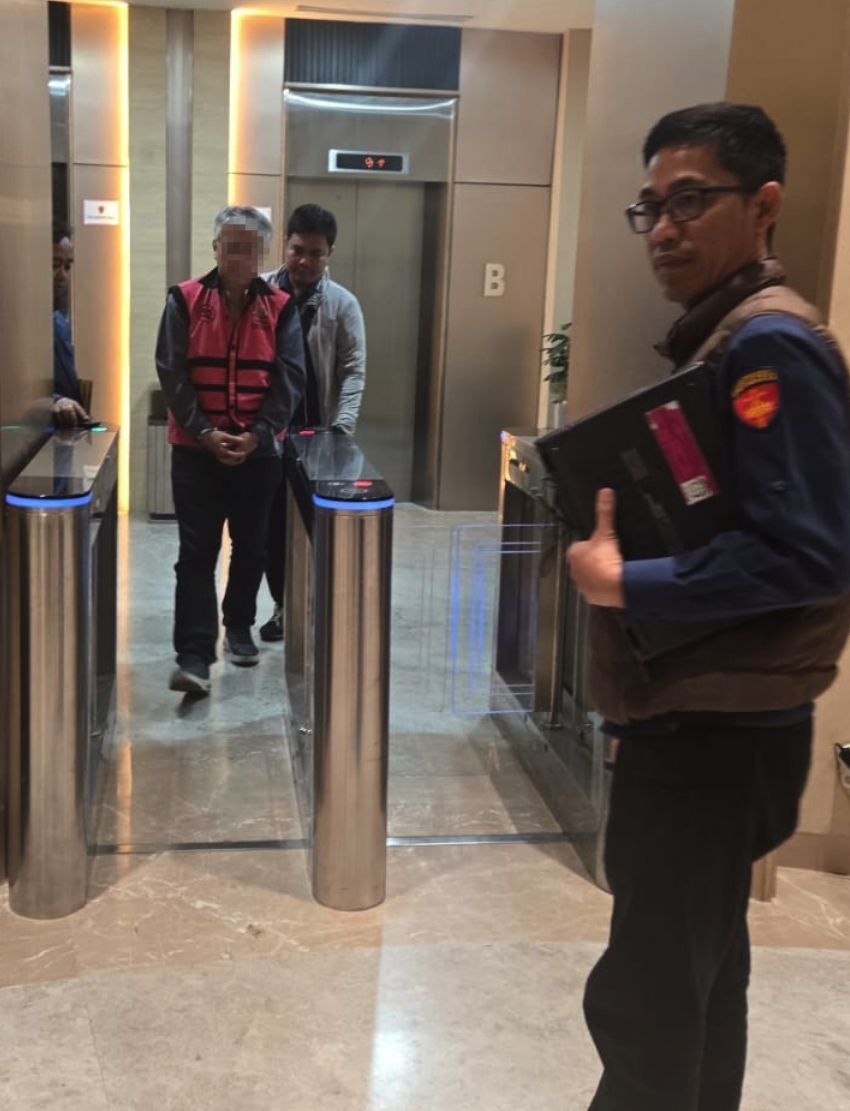
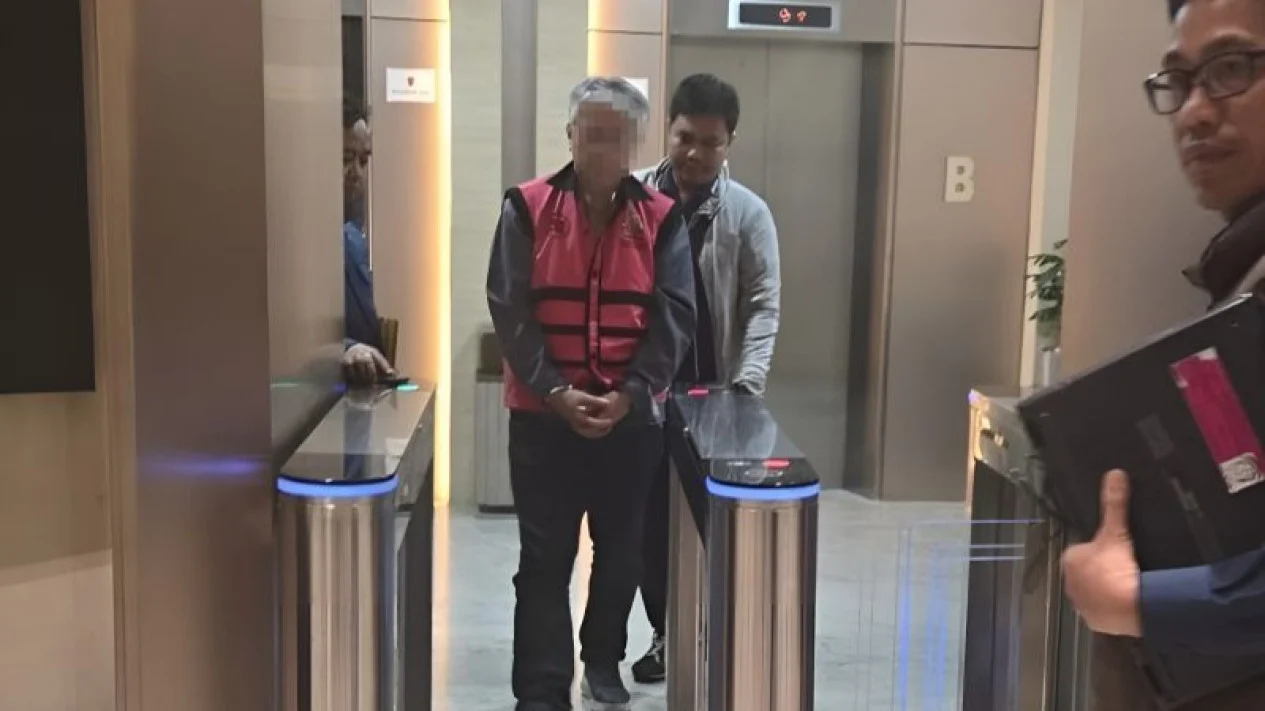
Penetapan Anwar Lawden sebagai tersangka dilakukan setelah penyidik memeriksa 116 saksi, menyita dokumen dan barang bukti elektronik, serta meminta keterangan dari ahli hukum pidana, ahli keuangan negara, dan ahli industri selulosa serta bubur kertas. Ia ditangkap di Medan setelah sebelumnya tidak memenuhi panggilan pemeriksaan, lalu ditetapkan sebagai tersangka dugaan korupsi manipulasi harga transaksi dengan perusahaan afiliasi. Fakta bahwa aparat membutuhkan puluhan saksi dan ahli menunjukkan betapa kompleksnya membongkar transfer pricing korupsi di korporasi besar.
Pelajaran utama dari kasus Toba Pulp Lestari adalah bahwa pengawasan terhadap korporasi besar tidak boleh bergantung pada kejujuran pelaku usaha dan integritas segelintir pemeriksa pajak. Transfer pricing sebagai skema penghindaran pajak korporasi hanya bisa dikendalikan jika otoritas pajak memiliki kapasitas analisis industri yang kuat, akses data lintas negara, dan perlindungan bagi pemeriksa yang menolak kompromi. Kerugian negara Rp2 triliun harus dibaca sebagai alarm keras: ketika korporasi mampu memanipulasi harga, klasifikasi produk, dan aparat pengawas sekaligus, maka yang dipertaruhkan bukan hanya penerimaan pajak, tetapi kredibilitas seluruh sistem hukum. Penegakan hukum yang tegas dalam kasus ini penting, namun yang lebih penting adalah memastikan sistem tidak lagi memberi ruang bagi skema serupa untuk berulang.