
Inklusi Keuangan Syariah: Definisi dan Besarnya Kesenjangan
Inklusi keuangan syariah adalah tingkat keterjangkauan dan pemanfaatan layanan keuangan berbasis prinsip Islam oleh masyarakat, mulai dari perbankan, pembiayaan, asuransi, hingga dana sosial seperti zakat, infak, sedekah, dan wakaf, sehingga mereka dapat bertransaksi, menabung, berinvestasi, dan mendapatkan perlindungan keuangan tanpa melanggar ketentuan syariah yang diyakini. Di tengah tingginya inklusi keuangan umum yang telah menembus sekitar 93–94%, inklusi keuangan syariah nasional baru menyentuh 13,14% dan masih berada di kisaran 13%. Kesenjangan ini bukan sekadar angka; ia menggambarkan jutaan warga yang belum terhubung dengan ekosistem keuangan syariah meski tingkat literasi keuangan syariah sudah mencapai 43,07%. Artinya, pengetahuan ada, tetapi akses dan produk belum mengikuti.
14 Juta Warga di Luar Sistem: Masalah Keadilan, Bukan Sekadar Akses
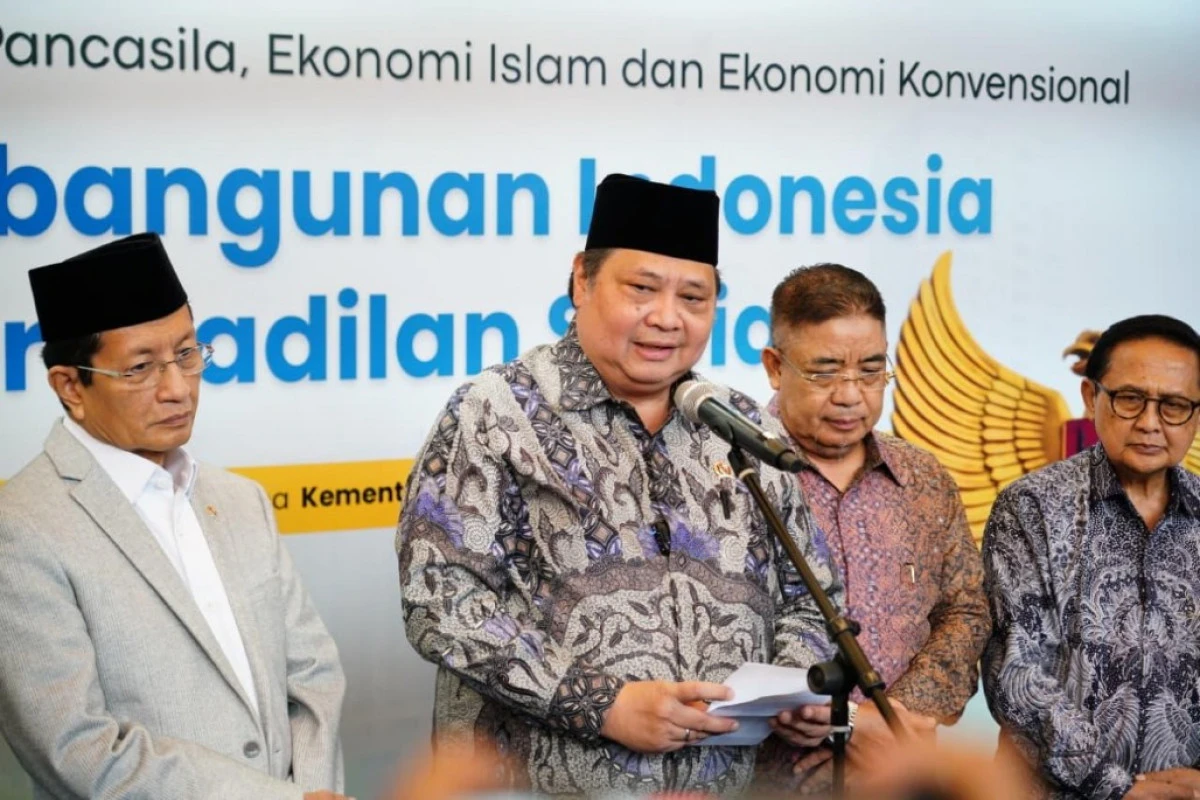
Ketika Menko Perekonomian Airlangga Hartarto menyampaikan dalam konferensi pers pada 8 September 2026 bahwa terdapat potensi 14 juta warga yang belum masuk ekosistem keuangan syariah, yang sesungguhnya dipertaruhkan adalah keadilan sosial. Kelompok ini tersebar di desa, petani, nelayan, dan pelaku UMKM yang selama ini menjadi tulang punggung ekonomi tetapi akses keuangan syariahnya tertinggal. Pada saat yang sama, ekonomi tumbuh 5,45% dan investasi menembus lebih dari Rp1.010 triliun pada semester pertama 2026, namun pertumbuhan tersebut berisiko hanya dinikmati oleh kelompok yang sudah melek dan terhubung ke sistem konvensional. "Inklusi keuangan secara nasional sudah mencapai 93,91%, sedangkan yang syariah masih rendah, masih di 13,14%," ujar Airlangga. Perbedaan mencolok ini menunjukkan bahwa agenda inklusi keuangan syariah tidak bisa lagi diperlakukan sebagai pelengkap, tetapi sebagai instrumen koreksi ketimpangan.
Strategi Rekening Massal dan Digitalisasi: Langkah Berani, Tapi Belum Cukup
Arahan Presiden agar setiap warga memiliki rekening koran yang disiapkan melalui bank milik negara, BRI dan Bank Syariah Indonesia, adalah langkah besar yang secara teoritis dapat menghapus hambatan awal akses. Rencana pemberian KTP plus nomor rekening pada usia 17 tahun memudahkan penyaluran bansos dan memperluas sistem pembayaran digital. Namun jika mayoritas rekening berlabuh di bank konvensional dan layanan syariah tidak dirancang sesuai kebutuhan petani, nelayan, dan UMKM, maka kebijakan ini berisiko menguatkan dominasi sistem non‑syariah. Perlu ada keberpihakan jelas: rekening awal bagi warga Muslim semestinya otomatis membuka pintu ke ekosistem keuangan syariah, bukan sekadar menjadi akun pasif. Pemerintah menyebut akan mensinergikan bank syariah dan konvensional serta mengakselerasi sertifikasi halal yang sudah menembus 4,4 juta sertifikat, tetapi sinergi tanpa target inklusi yang tegas akan tersesat di birokrasi.
Pembiayaan UMKM Halal dan ZISWAF: Jantung Ekosistem yang Masih Melemah
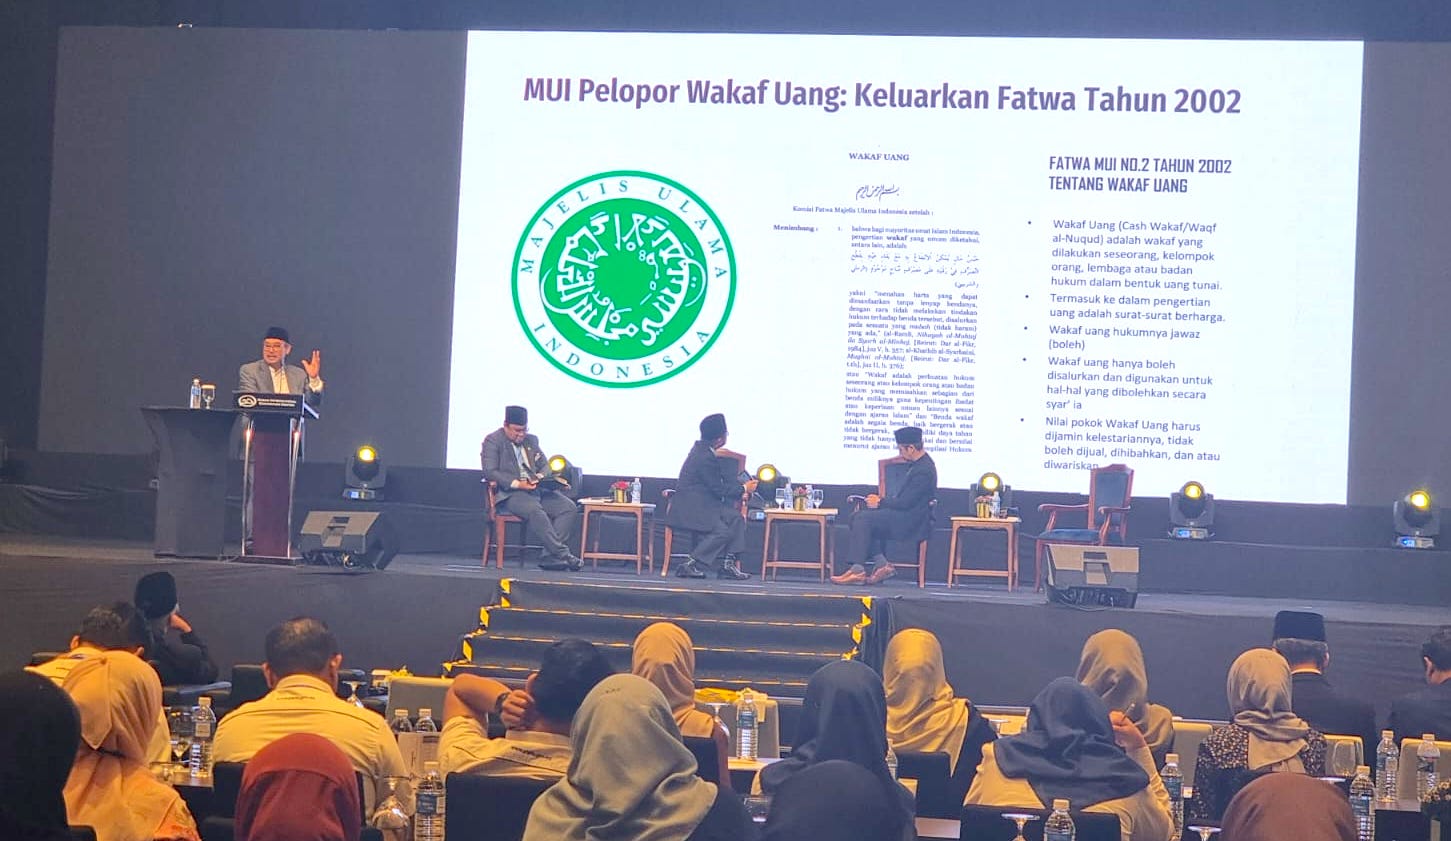
Pemerintah menempatkan inklusi keuangan syariah sejalan dengan penguatan pembiayaan dan pengembangan industri halal. KUR Syariah didorong agar dimanfaatkan lebih luas oleh UMKM, sementara sertifikasi halal dan peningkatan kapasitas pelaku usaha kecil terus digencarkan. Namun fakta bahwa inklusi syariah baru 13% menandakan pembiayaan UMKM halal masih belum menjadi arus utama. Di sisi lain, dana sosial Islam—zakat, infak, sedekah, dan wakaf (ZISWAF)—diakui sebagai potensi besar yang perlu dioptimalkan melalui koordinasi antarlembaga. Tanpa integrasi ZISWAF ke ekosistem keuangan syariah, dana yang seharusnya mengangkat warga miskin dan produktif akan tersebar dan kurang berdampak. Contoh Aceh yang membangun sinergi antara perbankan, lembaga keuangan nonbank, dan keuangan sosial melalui Baitul Mal menunjukkan bahwa ketika pembiayaan UMKM halal dan ZISWAF disatukan, keuangan syariah berubah dari sekadar produk menjadi gerakan ekonomi.
Menuju 2028: Inklusi Syariah Harus Diukur dari Manfaat, Bukan Statistik
Menjelang beberapa tahun ke depan, target perluasan inklusi keuangan syariah tidak boleh berhenti pada persentase rekening dan sertifikat halal. Yang harus diuji adalah apakah petani, nelayan, dan UMKM memperoleh pembiayaan yang adil, apakah dana zakat infak sedekah wakaf mengalir ke usaha produktif, dan apakah pertumbuhan ekonomi dirasakan di lapisan terbawah. Simposium yang mengaitkan ekonomi Pancasila, Islam, dan konvensional menegaskan bahwa prinsip "berlaku adil dan berbuat kebajikan" bukan slogan, melainkan mandat kebijakan. Pemerintah, organisasi ekonomi Islam, dan pelaku keuangan wajib menjadikan angka 13% sebagai alarm bahwa ekosistem keuangan syariah sedang tertinggal. Jika strategi rekening massal, pembiayaan UMKM halal, dan penguatan ZISWAF dijalankan secara terukur dan transparan, maka 14 juta warga yang kini berada di pinggir sistem berpeluang menjadi motor baru keadilan dan kemakmuran.