
KUR sebagai Senjata Modal UMKM: Intinya Bukan Sekadar Dapat Pinjaman
Kredit Usaha Rakyat (KUR) adalah fasilitas pembiayaan berplafon terbatas yang dirancang khusus untuk pelaku usaha mikro, kecil, dan menengah agar memperoleh modal kerja atau investasi produktif dengan cicilan ringan dan tenor fleksibel, sehingga arus kas usaha tetap sehat dan peluang berkembang tidak terhambat oleh beban angsuran yang berlebihan. KUR 2026 cicilan ringan bukan sekadar slogan; ia menjadi penentu apakah tambahan modal akan mengangkat usaha atau malah menjerat pelaku UMKM dalam tekanan pembayaran. Di tengah banyaknya pilihan KUR bank terbaik, sikap kritis menjadi wajib: jangan hanya terpikat plafon besar, tapi nilai kecocokan tenor, sistem pembiayaan (syariah atau konvensional), serta kemampuan bayar riil bisnis. Modal usaha kecil menengah yang sehat lahir dari keputusan pembiayaan yang sadar risiko, bukan dari ikut-ikutan tren pinjaman.
BNI vs BRI: Cicilan Ringan Bunga Rendah, Tapi Siapa Lebih Masuk Akal?
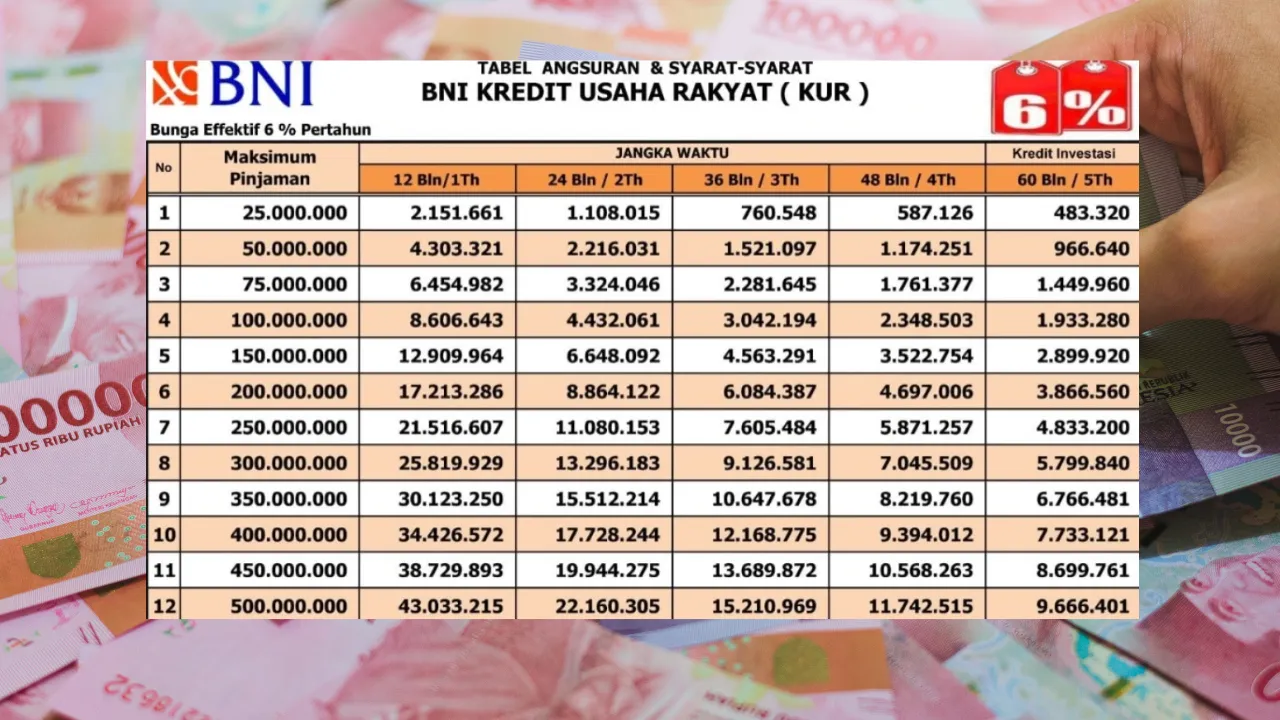
BNI dan BRI sama‑sama memposisikan diri sebagai tulang punggung KUR 2026 cicilan ringan, dengan plafon yang menyasar kebutuhan modal usaha kecil menengah. BNI menonjol lewat bunga sekitar 6 persen efektif per tahun atau kurang lebih 0,5 persen per bulan dan tenor 12–60 bulan yang membuat angsuran terasa lebih terjangkau. BRI juga menawarkan pinjaman UMKM tenor fleksibel hingga 5 tahun dengan cicilan yang disebut ringan, terutama untuk plafon sekitar Rp100 juta. Perbedaannya, BRI banyak diburu karena citra "bebas jaminan" pada segmen tertentu, sementara BNI lebih menekankan struktur bunga dan tenor yang jelas. Kalau usaha Anda sensitif terhadap arus kas bulanan, tabel angsuran BNI dan BRI wajib Anda bandingkan satu per satu, bukan hanya percaya pada label ringan di brosur. Pilih bank yang ritme cicilannya paling selaras dengan siklus penjualan bisnis Anda.
| Spec | A | B |
|---|---|---|
| Jenis bank | BNI (konvensional) | BRI (konvensional) |
| Plafon populer | Sekitar Rp100 juta untuk UMKM | Hingga Rp100 juta untuk UMKM |
| Tenor | 12–60 bulan (1–5 tahun) | 1–5 tahun |
| Citra utama | Bunga rendah, tenor fleksibel | Cicilan ringan, akses luas |

BSI: KUR Syariah untuk UMKM yang Menolak Sistem Bunga
Jika Anda menolak sistem bunga, KUR BSI layak dipertimbangkan sebagai alternatif KUR bank terbaik versi syariah. Program ini menggunakan akad pembiayaan sesuai prinsip syariah, bukan bunga konvensional, dan ditujukan untuk kebutuhan produktif mulai dari modal kerja hingga pengembangan usaha. Plafon pembiayaan syariah ini mencapai Rp200 juta dengan pilihan tenor 12 hingga 60 bulan, sehingga tetap memenuhi kebutuhan pinjaman UMKM tenor fleksibel. Menariknya, tabel angsuran menunjukkan bahwa cicilan untuk plafon Rp200 juta menurun signifikan ketika tenor diperpanjang, misalnya dari sekitar Rp17 juta per bulan di 12 bulan menjadi sekitar Rp3,6 juta di 60 bulan. "Dengan mempertimbangkan kebutuhan dana serta kemampuan keuangan bisnis, KUR BSI dapat menjadi pilihan bagi pengusaha yang membutuhkan modal sekaligus ingin menjalankan pembiayaan sesuai prinsip syariah." Jadi, bagi pelaku usaha yang menjadikan kepatuhan syariah sebagai nilai utama, kompromi terhadap bunga konvensional bukan lagi perlu.
BCA: Tenor Panjang, Simulasi Cicilan Transparan untuk UMKM Rasional
KUR BCA menyasar pelaku UMKM yang mengutamakan kalkulasi rasional sebelum mengajukan modal usaha kecil menengah. Plafon pinjaman sekitar Rp100 juta dengan pilihan tenor hingga lima tahun memungkinkan calon debitur menghitung beban cicilan secara lebih realistis sebelum menandatangani akad. Dalam simulasi yang beredar, pinjaman Rp100 juta dengan tenor 12 bulan menghasilkan cicilan sekitar Rp8,6 juta per bulan, sementara tenor 60 bulan menurunkan angsuran menjadi sekitar Rp1,93 juta per bulan. Angka ini bukan janji pasti, tetapi memberi gambaran jelas bagaimana tenor memengaruhi arus kas. Sikap BCA yang menekankan konfirmasi suku bunga dan biaya sebelum pengajuan patut diapresiasi; UMKM didorong untuk membaca detail, bukan hanya melihat plafon. Bagi usaha yang pendapatannya cenderung stabil dan jangka panjang, tenor lima tahun dengan cicilan rendah bisa menjadi strategi menjaga likuiditas tanpa mengorbankan ekspansi.
Menentukan Bank: Sesuaikan Modal, Jenis Usaha, dan Preferensi Sistem
Pada akhirnya, tidak ada satu pun KUR bank terbaik yang cocok untuk semua UMKM. BNI dan BRI menarik bagi pelaku usaha yang nyaman dengan sistem konvensional dan mengutamakan bunga rendah serta tenor panjang. BSI menjadi pilihan bagi pengusaha yang ingin modal usaha kecil menengah tetap sejalan dengan prinsip syariah, dengan plafon hingga Rp200 juta dan tenor fleksibel. BCA menawarkan transparansi simulasi cicilan dan tenor hingga lima tahun, cocok untuk UMKM yang disiplin mengelola arus kas dan dokumentasi. Pemilihan bank sangat bergantung pada kebutuhan modal, karakter usaha (musiman atau stabil), dan preferensi sistem syariah atau konvensional. Kesimpulannya sederhana: jangan berangkat dari pertanyaan "bank mana paling murah", tetapi dari "skema mana yang paling aman bagi cash flow usaha saya". UMKM yang bijak memilih pembiayaan akan lebih tahan terhadap guncangan pasar dibanding mereka yang hanya mengejar plafon besar.