
KUR 2026: Bukan Sekadar Pinjaman, Tapi Strategi Keuangan UMKM
KUR 2026 perbandingan adalah analisis berbagai program Kredit Usaha Rakyat dari beberapa bank yang menawarkan plafon, cicilan, dan tenor fleksibel berbeda, sehingga pelaku UMKM dapat memilih pinjaman modal usaha yang paling sesuai dengan kebutuhan usaha, arus kas, dan preferensi, termasuk opsi konvensional maupun KUR syariah BSI berbasis akad pembiayaan islami. Dari sudut pandang pelaku usaha, KUR bukan lagi sekadar akses dana murah, melainkan bagian dari strategi keuangan jangka menengah. Salah pilih tenor atau plafon bisa mengganggu cash flow, sementara keputusan yang tepat dapat mempercepat ekspansi tanpa menambah stres finansial. Karena itu, membandingkan cicilan KUR UMKM antarbank menjadi langkah wajib sebelum tanda tangan akad. Di bawah ini, kita akan menilai secara kritis KUR BNI, BSI, BRI, BCA, dan Bank SulutGo: siapa yang paling menguntungkan, dan untuk profil usaha seperti apa.
BNI, BRI, dan BCA: KUR Konvensional dengan Tenor Fleksibel
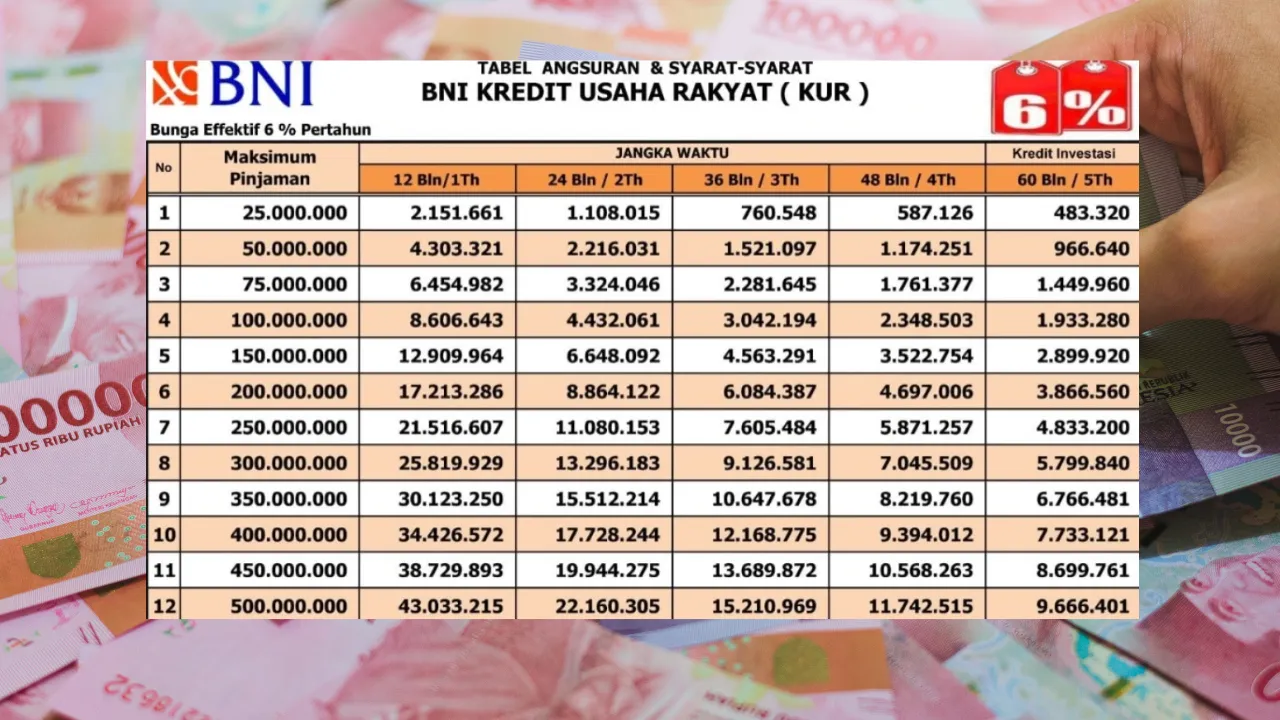
Tiga bank besar menawarkan pola yang mirip: plafon sekitar Rp100 juta dengan tenor fleksibel KUR 1–5 tahun untuk modal usaha. BNI menonjol dengan bunga sekitar 6 persen efektif per tahun dan tenor 12–60 bulan, sehingga cicilan bisa ditekan hingga kisaran Rp1 jutaan per bulan untuk sebagian skema pinjaman. BRI mengikuti ketentuan bunga sama, juga dengan tenor 1–5 tahun dan fokus pada kemudahan simulasi angsuran agar debitur bisa menyesuaikan cicilan dengan kemampuan keuangan. BCA menawarkan plafon Rp100 juta dengan contoh simulasi cicilan sekitar Rp8,6 juta per bulan untuk tenor 12 bulan dan sekitar Rp1,93 juta untuk tenor 60 bulan, meski angka ini masih perlu dikonfirmasi langsung ke bank. "Pinjaman Rp100 juta dengan tenor 60 bulan memiliki angsuran sekitar Rp1,93 juta per bulan" adalah gambaran menarik, tetapi hanya relevan jika arus kas usaha stabil. Bagi UMKM pemula dengan omzet belum konsisten, tenor panjang di bank-bank ini terasa lebih aman daripada mengejar lunas cepat.
| Spec | BNI | BRI |
|---|---|---|
| Plafon utama yang disorot | Rp100 juta | Rp100 juta |
| Tenor | 12–60 bulan (1–5 tahun) | 1–5 tahun |

KUR Syariah BSI: Pilihan Islami dengan Plafon Lebih Tinggi
Untuk pelaku usaha yang menghindari sistem bunga, KUR syariah BSI jelas punya nilai tambah. Program ini menawarkan pembiayaan berbasis prinsip syariah, menggunakan akad pembiayaan alih-alih bunga, dan ditujukan untuk kebutuhan produktif seperti modal kerja dan pengembangan usaha. Plafon yang disorot mencapai Rp200 juta dengan tenor pilihan 12–60 bulan, lengkap dengan tabel angsuran yang menunjukkan cicilan dari sekitar Rp17.000.000 per bulan untuk tenor 12 bulan hingga sekitar Rp3.666.667 per bulan untuk tenor 60 bulan. "Plafon Rp200.000.000 dengan tenor 60 bulan memiliki angsuran sekitar Rp3.666.667 per bulan" menggambarkan bahwa pembiayaan syariah tidak otomatis berarti cicilan lebih berat. Namun, UMKM harus jujur menilai arus kas: plafon lebih besar menggoda, tapi tanpa proyeksi omzet yang realistis, angka cicilan ini bisa menekan margin. KUR BSI paling masuk akal bagi usaha yang sudah punya basis pelanggan kuat dan pemilik yang memprioritaskan kepatuhan syariah.
Bank SulutGo: Plafon Rp500 Juta, Tapi Cocokkah untuk Semua UMKM?
Bank SulutGo tampil sebagai pemain dengan plafon tertinggi, menawarkan KUR Super Mikro Rp5–10 juta, KUR Mikro Rp10–100 juta, dan KUR Kecil Rp100–500 juta dengan tenor maksimal 3–5 tahun. Bunga yang digunakan sekitar 6 persen efektif per tahun, sejalan dengan program KUR lain. Sekilas, plafon hingga Rp500 juta terlihat sangat menarik, terutama bagi usaha yang ingin ekspansi agresif. Namun, semakin besar pinjaman modal usaha, semakin penting disiplin perencanaan: dari biaya administrasi yang mulai Rp100 ribu hingga kewajiban dokumen dan evaluasi kelayakan usaha. Bagi UMKM yang masih tahap merintis, KUR Super Mikro dan Mikro mungkin lebih sehat daripada langsung mengejar KUR Kecil. Plafon besar tanpa manajemen risiko yang matang hanya akan mengubah KUR dari alat pertumbuhan menjadi sumber tekanan. Jadi, Bank SulutGo ideal untuk usaha yang sudah punya rekam jejak dan kebutuhan investasi jelas, bukan sekadar menutup kekurangan kas harian.
Menggunakan Tabel Angsuran untuk Memilih KUR yang Tepat
Inti dari KUR 2026 perbandingan bukan pada siapa yang paling murah di atas kertas, tetapi siapa yang paling cocok dengan profil usaha. Tabel cicilan KUR UMKM dari BNI, BRI, BSI, BCA, dan Bank SulutGo membantu calon debitur melihat simulasi angsuran berdasarkan plafon dan tenor sebelum memilih bank. Lewat simulasi ini, pelaku usaha bisa menghitung beban cicilan bulanan dan menguji apakah angka tersebut masih aman terhadap proyeksi omzet. BRI menekankan pentingnya tabel untuk memperkirakan cicilan agar pembayaran tetap lancar, sementara contoh simulasi BCA menunjukkan bagaimana tenor mengubah besaran angsuran secara signifikan. Sikap yang bijak adalah: mulai dari kebutuhan usaha, bukan dari plafon maksimum yang tersedia. Pilih tenor fleksibel KUR yang menjaga likuiditas, sesuaikan plafon dengan rencana bisnis, dan gunakan tabel angsuran sebagai alat negosiasi dengan diri sendiri sebelum berhadapan dengan bank. Pada akhirnya, KUR yang paling menguntungkan adalah yang tidak merusak kesehatan keuangan usaha.