
Inti Perbandingan KUR: Bukan Sekadar Bunga Rendah
KUR 2026 perbandingan adalah proses menilai berbagai produk Kredit Usaha Rakyat dari beberapa bank berdasarkan plafon pinjaman, tenor, cicilan bulanan, dan skema konvensional maupun syariah, agar pelaku UMKM bisa memilih pinjaman UMKM tenor fleksibel yang paling sesuai dengan kebutuhan modal, arus kas usaha, dan toleransi risiko pembayaran jangka menengah. Fokus utama pemilik usaha seharusnya bukan sekadar mengejar cicilan KUR terendah, tetapi mencari kombinasi sehat antara jumlah modal usaha Rp100 juta atau lebih, tenor 1–5 tahun, dan kepastian skema yang dipahami. Tenor fleksibel 1–5 tahun memungkinkan UMKM menyesuaikan kemampuan pembayaran dengan cash flow bisnis, sehingga risiko macet bisa ditekan tanpa mengorbankan peluang ekspansi. Dalam konteks ini, KUR BNI, BRI, BSI, BCA, dan Bank SulutGo menawarkan karakter yang berbeda dan perlu dibaca dengan kacamata strategi, bukan sekadar angka di tabel angsuran.
KUR BNI vs BRI: Rp100 Juta dengan Tenor 1–5 Tahun
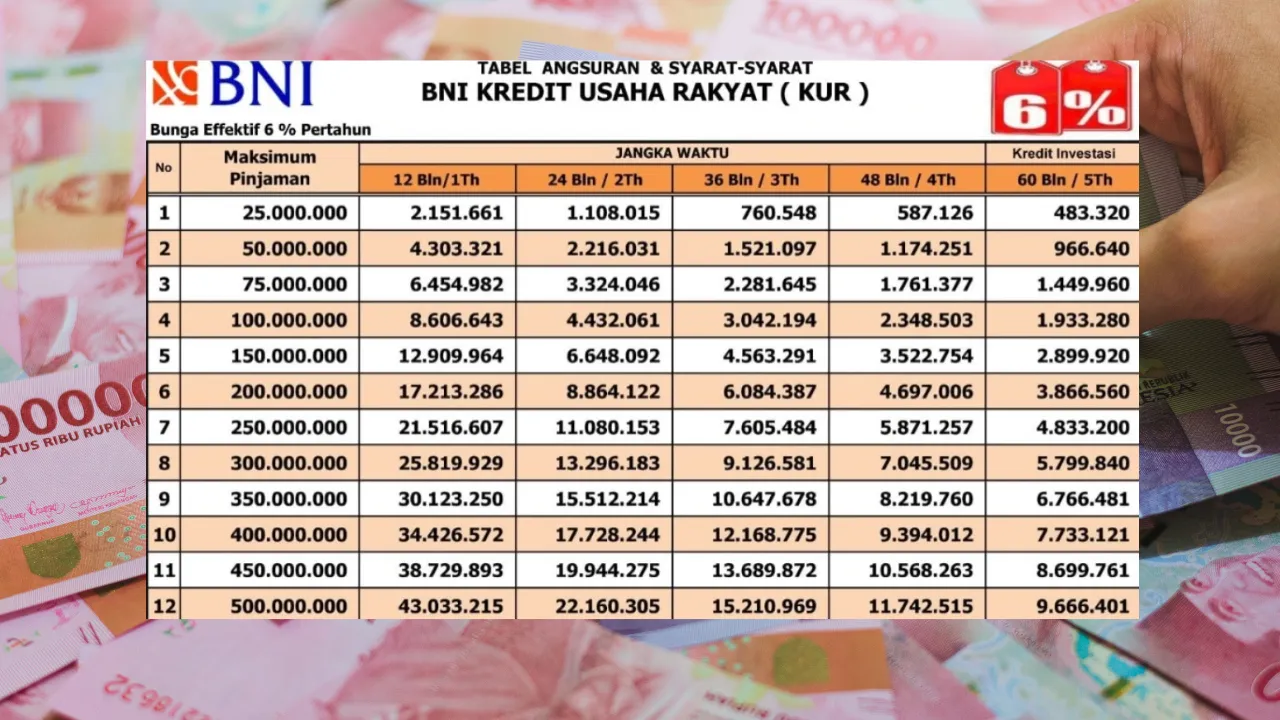
Untuk modal usaha Rp100 juta, KUR BNI dan KUR BRI adalah dua nama pertama yang layak dipertimbangkan. KUR BNI menawarkan pinjaman Rp100 juta dengan cicilan ringan mulai Rp1 jutaan dan tenor 1–5 tahun, didukung bunga sekitar 6 persen efektif per tahun atau sekitar 0,5 persen per bulan. Tenor yang panjang dan fleksibel membuat angsuran lebih terjangkau bagi usaha yang cash flow‑nya masih naik turun. Sementara itu, KUR BRI juga menyediakan pinjaman Rp100 juta dengan cicilan 1–5 tahun dan bunga sekitar 6 persen per tahun, lengkap dengan tabel simulasi untuk membantu menghitung kemampuan bayar. Syarat pengajuan di BRI tergolong jelas dan terstruktur: KTP, KK, usia minimal, NPWP untuk pinjaman di atas Rp50 juta, NIB atau surat keterangan usaha, usaha minimal berjalan 6 bulan, serta tidak sedang menerima kredit produktif dari bank lain. Bagi pelaku UMKM yang ingin proses lebih terarah, kejelasan syarat seperti ini menjadi nilai tambah penting.

KUR BSI: Opsi Syariah dengan Plafon Rp100–200 Juta
Bagi pelaku usaha yang mengutamakan prinsip syariah, KUR bank syariah dari BSI adalah pilihan logis. Program ini menyediakan fasilitas pembiayaan bagi usaha mikro dan kecil dengan skema yang mengacu pada prinsip syariah, sehingga struktur margin dan akad menjadi lebih penting daripada istilah bunga. KUR BSI tersedia dalam beberapa kategori: KUR Super Mikro Rp1–10 juta, KUR Mikro Rp10–100 juta, dan KUR Kecil Rp100–500 juta, sehingga kebutuhan modal usaha Rp100 juta bisa diakomodasi melalui KUR Mikro maupun KUR Kecil. Artikel sumber juga menyoroti tabel KUR BSI Rp100 juta dengan tenor 1–5 tahun dan cicilan mulai sekitar Rp1,8 juta per bulan, yang menandakan posisi BSI di segmen menengah ke atas dalam hal besaran angsuran. Di luar itu, tersedia pula varian plafon lebih besar seperti Rp200 juta dalam skema KUR Kecil, yang cocok untuk usaha yang sudah naik kelas dan membutuhkan tambahan aset produktif.
KUR BCA dan Bank SulutGo: Plafon Lebih Tinggi hingga Rp500 Juta
Jika kebutuhan modal melampaui Rp100 juta, KUR BCA dan KUR Bank SulutGo patut masuk radar. KUR BCA menyediakan plafon pinjaman Rp100 juta dengan pilihan tenor hingga lima tahun, dan simulasi menunjukkan bahwa untuk tenor 60 bulan, angsuran sekitar Rp1,93 juta per bulan. Untuk tenor 12 bulan, simulasi cicilan sekitar Rp8,6 juta per bulan, sehingga pengusaha bisa menimbang antara pelunasan cepat atau cicilan lebih ringan. Di sisi lain, Bank SulutGo menawarkan KUR Super Mikro Rp5–10 juta, KUR Mikro Rp10–100 juta, dan KUR Kecil Rp100–500 juta, dengan bunga 6 persen efektif per tahun dan tenor maksimal 3–5 tahun. Plafon hingga Rp500 juta membuatnya relevan bagi usaha yang sudah cukup mapan dan ingin ekspansi agresif, misalnya menambah cabang atau kapasitas produksi. Namun, semakin besar plafon, semakin penting disiplin perencanaan arus kas agar cicilan tidak menggerus modal kerja harian.

Strategi Memilih: Prioritaskan Cash Flow, Bukan Euforia Plafon
Melihat seluruh KUR 2026 perbandingan di atas, pola yang muncul jelas: hampir semua bank menawarkan bunga sekitar 6 persen per tahun dan tenor fleksibel 1–5 tahun, tetapi karakter produk dan target segmen berbeda. KUR BNI dan BRI cocok untuk pelaku UMKM yang mencari modal usaha Rp100 juta dengan cicilan relatif ringan dan struktur syarat yang sudah baku. KUR BSI menarik bagi yang membutuhkan KUR bank syariah dengan plafon bertahap dari mikro hingga kecil. KUR BCA dan Bank SulutGo lebih relevan untuk usaha yang siap mengelola plafon besar hingga Rp500 juta. Kesimpulannya, pilih bank berdasarkan tiga pertanyaan: berapa modal yang benar‑benar dibutuhkan, seberapa stabil cash flow untuk menanggung cicilan, dan apakah skema konvensional atau syariah lebih sesuai dengan nilai usaha. Mengabaikan tiga hal ini dan hanya mengejar cicilan KUR terendah adalah resep masalah di kemudian hari.