
Dari Gerobak ke Bisnis Serius: Mengapa Pedagang Jajanan Butuh Bank
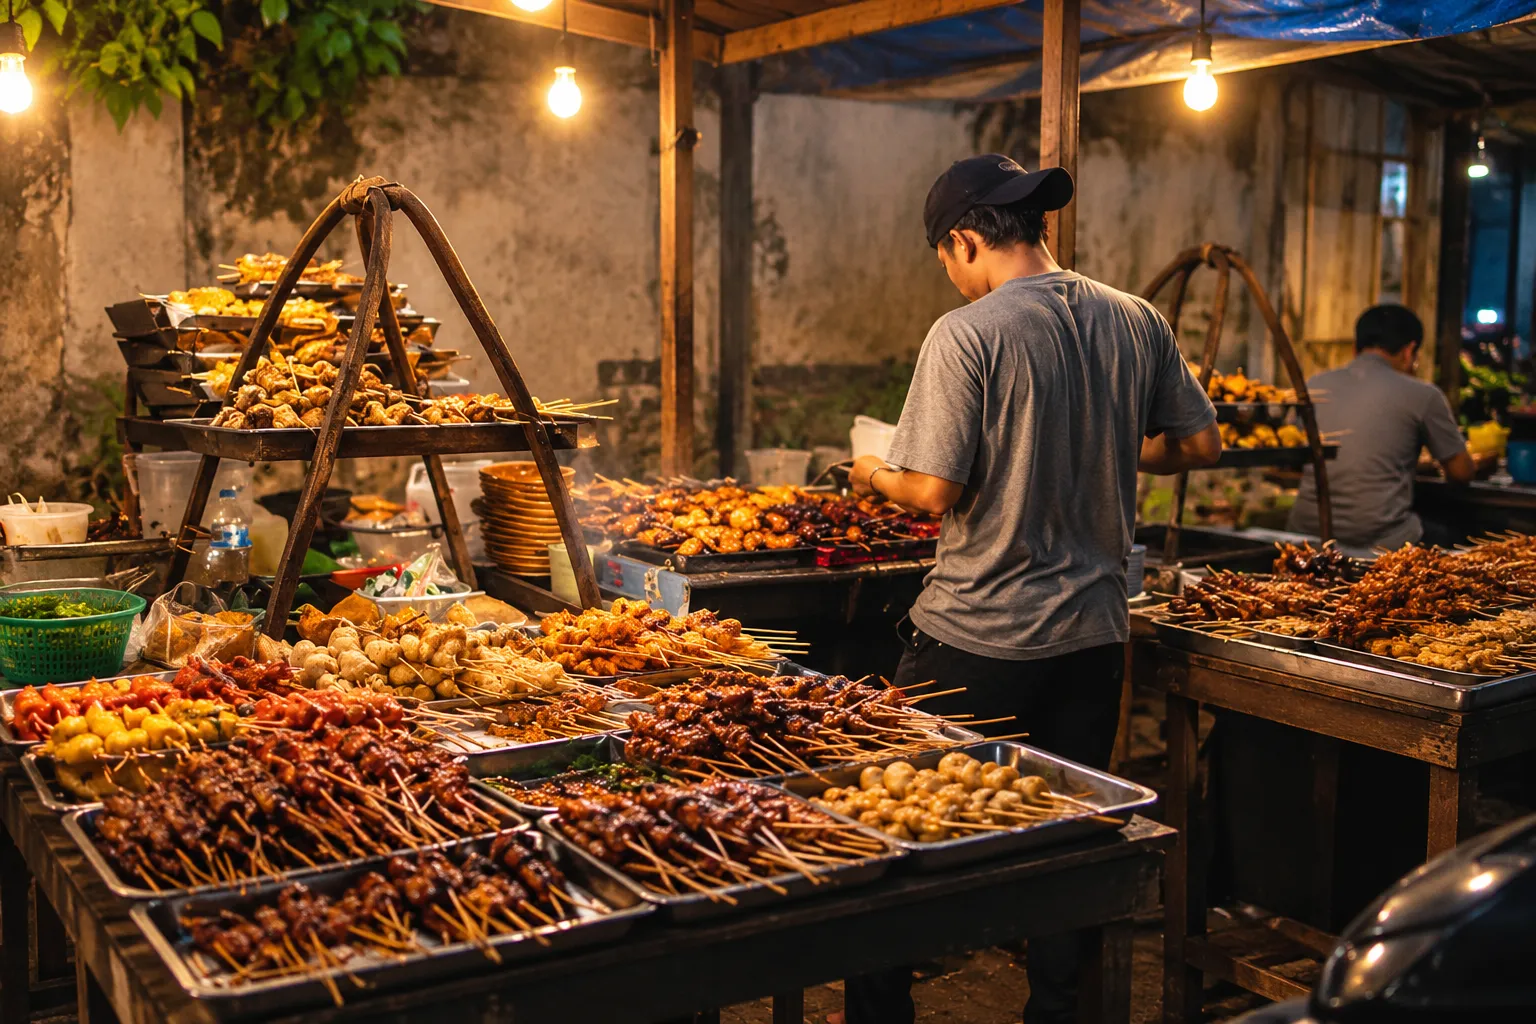
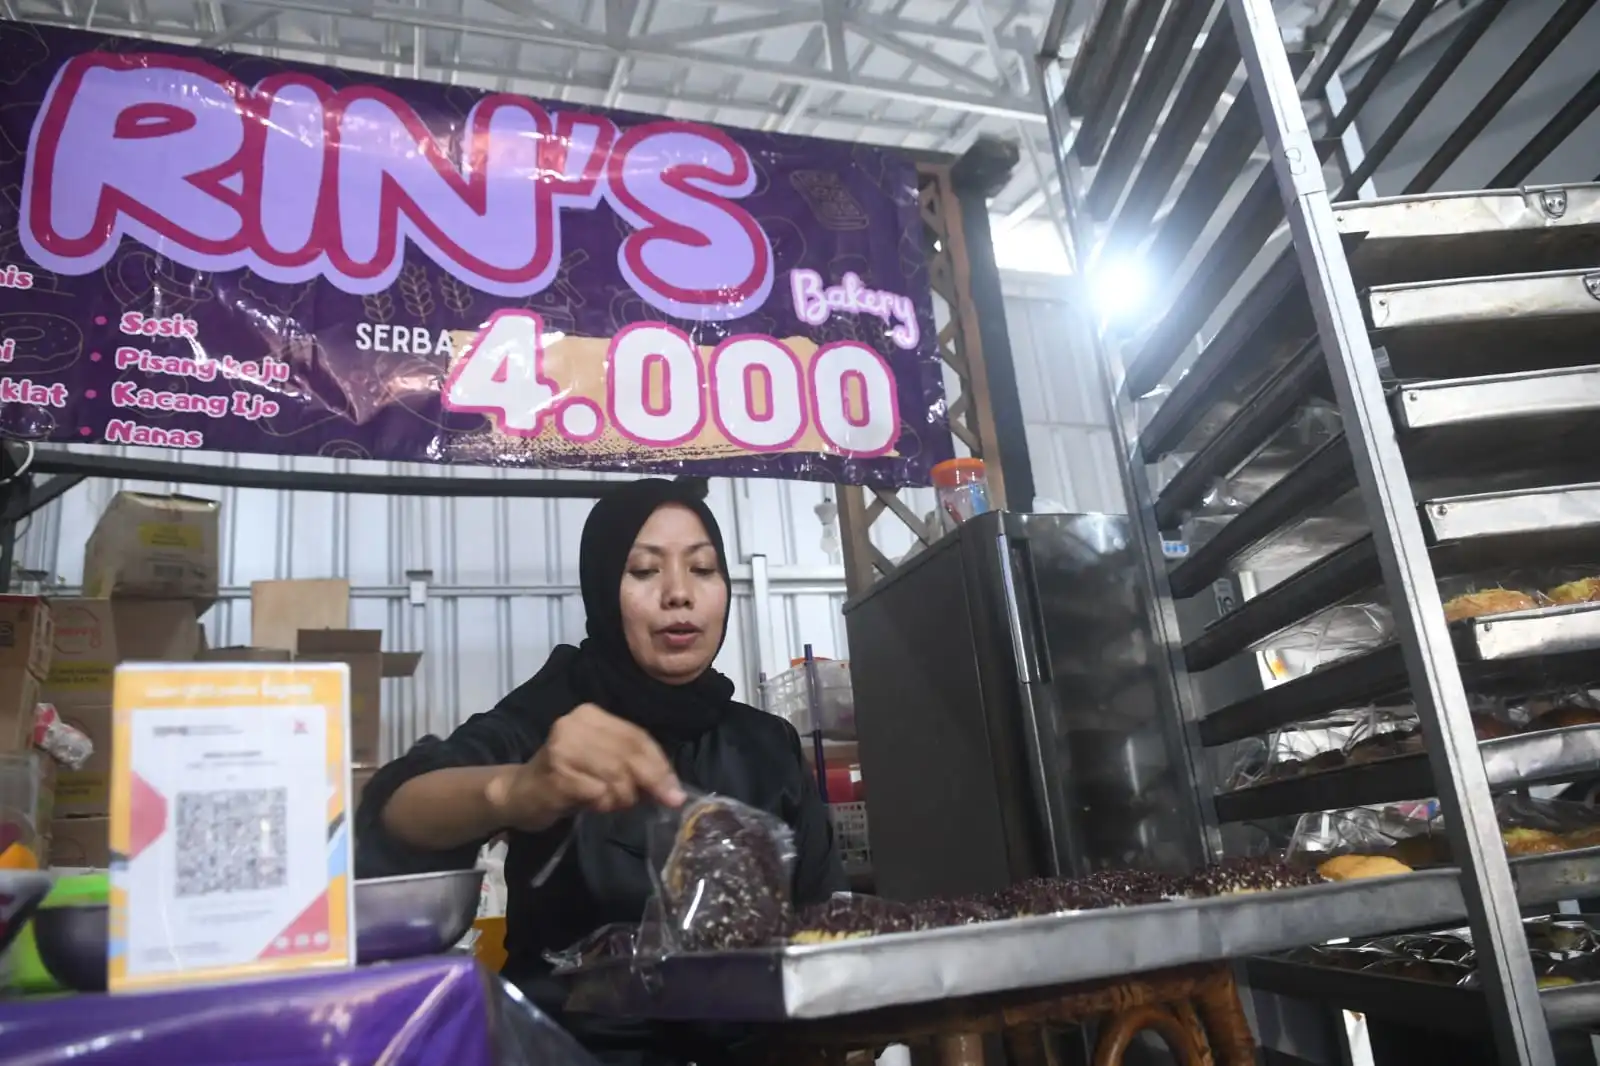
Program bank UMKM adalah skema pembiayaan dan pendampingan yang dirancang khusus untuk membantu usaha mikro, kecil, dan menengah, termasuk pedagang jajanan jalanan, agar bisa mengakses modal, belajar manajemen bisnis, memanfaatkan teknologi pembayaran, serta memperluas pemasaran sehingga usaha kuliner yang semula informal dapat berkembang menjadi bisnis yang lebih teratur, berkelanjutan, dan mampu menyerap tenaga kerja dalam jumlah lebih besar. Intinya, bank tidak lagi sekadar pemberi kredit, tetapi mitra pertumbuhan. Dukungan ini menjadi penting karena UMKM menyumbang sekitar 60 persen terhadap PDB dan menyerap kurang lebih 97 persen tenaga kerja nasional. Jika sektor sebesar ini dibiarkan bertahan sendiri di trotoar dan pinggir jalan tanpa akses sistem keuangan, kita menyia-nyiakan mesin ekonomi yang sesungguhnya sudah bekerja. Bank yang berani turun ke level pedagang jajanan sedang mengisi celah yang selama ini diabaikan kebijakan formal.
Mandiri: Pembiayaan UMKM Kuliner Bukan Sekadar KUR
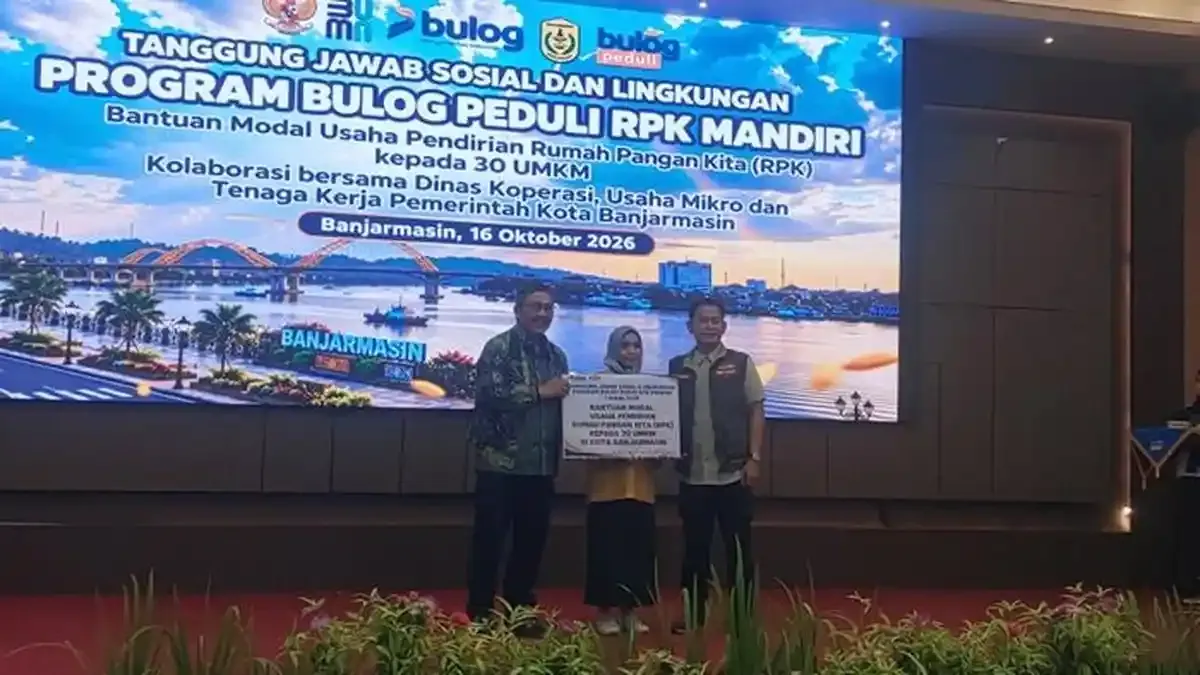
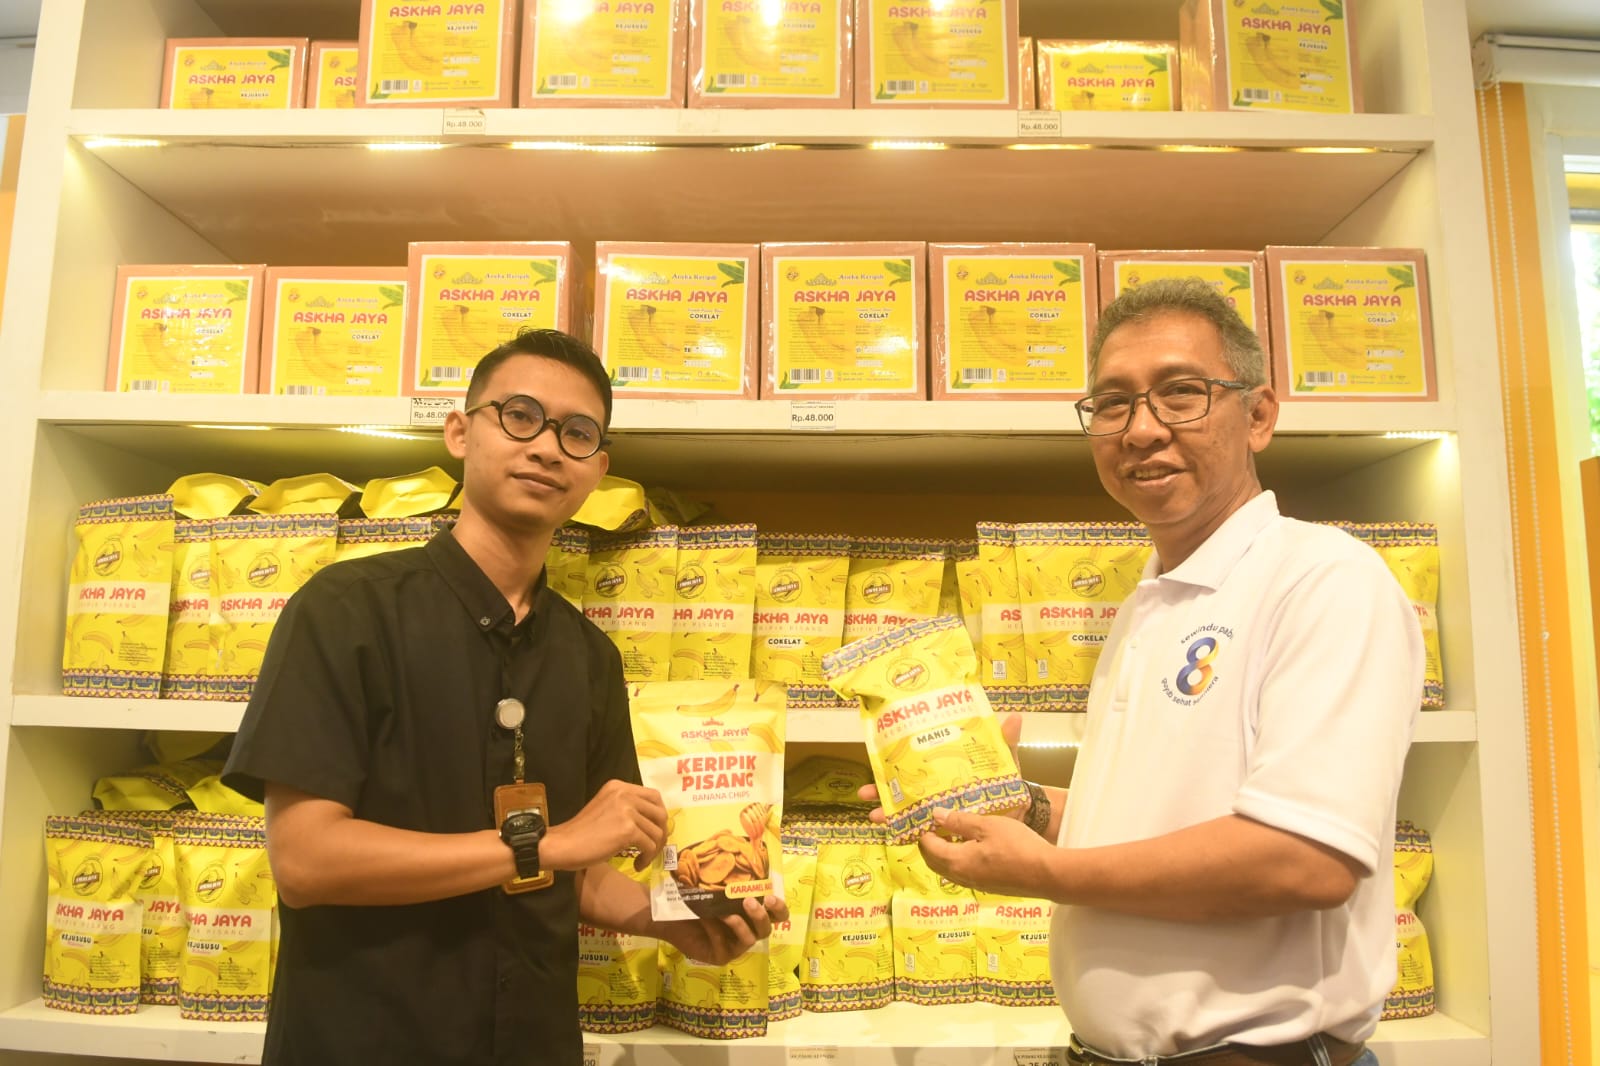
Pendekatan Bank Mandiri terhadap pembiayaan UMKM kuliner di Sumsel dan Lampung patut dibaca sebagai strategi menaikkan kelas pedagang jajanan, bukan hanya menyalurkan KUR. Bank ini menggabungkan akses pembiayaan, pendampingan bisnis, promosi produk, dan teknologi pembayaran digital seperti EDC dan QRIS dalam satu paket program bank UMKM. Sikap ini tegas: pelaku usaha kecil tidak cukup diberi modal, mereka perlu diajari cara mengelola transaksi, mengatur arus kas, dan menjangkau pelanggan yang semakin cashless. "Kami ingin UMKM binaan bisa bertumbuh dan naik kelas, dari skala mikro menjadi kecil-menengah, transaksi dan omset mereka meningkat," ujar Sri Dono Indarto. Ketika cicilan pembelian dengan QRIS di aplikasi Livin’ dan kartu kredit dimanfaatkan untuk produk lokal, pedagang jajanan mendapat efek ganda: pembeli lebih mudah belanja, volume transaksi berpotensi naik, dan usaha kuliner di gang sempit tiba-tiba punya akses ke pasar yang lebih luas.

Ngopi Exoco: Bukti Pendampingan Lebih Penting dari Sekadar Kredit
Kisah Ngopi Exoco menunjukkan bahwa kredit pedagang jajanan tanpa pendampingan hanya setengah solusi. Berawal dari keikutsertaan dalam bazar perayaan HUT Kabupaten Penukal Abab Lematang Ilir (PALI), kedai minuman lokal ini kini mencatatkan pertumbuhan signifikan. Lonjakan tersebut tidak muncul tiba-tiba; ada pendampingan komprehensif dari Bank Sumsel Babel: akses pembiayaan, bantuan pemasaran, program promosi, hingga ruang eksibisi di berbagai ajang publik. Pemiliknya, Rettu Ramadani, terang-terangan menyebut, "Berkat dukungan BSB, usaha kami dapat berkembang dengan pesat." Ini pelajaran penting bagi pedagang jajanan lain: ikut bazar, festival, atau kegiatan publik yang difasilitasi bank bukan sekadar tampil; itu adalah cara membangun merek, menguji menu, dan mengukur respon pasar. Bank yang menyediakan panggung bagi UMKM kuliner sedang membantu mereka keluar dari bayang-bayang warung kecil menjadi pemain yang diingat konsumen.
Titik Kumpul Mie & Kopi: Promosi Kolaboratif Mengubah Nasib Warung
Jika Ngopi Exoco menonjol lewat eksibisi, Titik Kumpul Mie & Kopi di Koba memperlihatkan kekuatan promosi kolaboratif. Kedai yang berawal dari konsep sederhana sebagai tempat berkumpul warga ini menghadapi masalah klasik UMKM: jangkauan pemasaran terbatas dan produk kurang dikenal di luar lingkar pelanggan tetap. BSB Cabang Koba merespons dengan program promosi kolaboratif dan pembinaan usaha lokal, memberi kesempatan bagi pelaku usaha untuk tampil di berbagai kegiatan dan acara yang melibatkan UMKM. Pemiliknya, Hendry, mengakui bahwa setiap ada kegiatan, mereka diundang dan diberi informasi sehingga bisa ikut serta memperkenalkan Mie Tikum dan kopi kekinian ke lebih banyak orang. Kolaborasi ini bukan sekadar pasang spanduk; ia memperluas akses promosi, memperkuat jaringan bisnis, dan membuka peluang pengembangan variasi menu serta basis pelanggan di masa depan. Pendampingan bisnis makanan yang fokus pada promosi terbukti bisa mengubah warung biasa menjadi titik kumpul pilihan.
Kesimpulan: Bank Harus Turun ke Jalan, Bukan Menunggu di Kantor
Rangkaian contoh di Sumsel, Lampung, dan Bangka Tengah menunjukkan satu hal: masa depan pedagang jajanan jalanan ditentukan oleh seberapa jauh bank mau keluar dari pola lama. Program bank UMKM yang menggabungkan pembiayaan, pendampingan bisnis makanan, promosi, dan teknologi pembayaran digital menjadikan gerobak dan kedai kecil bagian dari ekosistem ekonomi formal. Dengan permintaan pasar yang semakin kuat, UMKM berpeluang memperluas kegiatan operasional dan menciptakan lapangan kerja baru. Ke depan, kerja sama seperti yang dijalankan dengan Titik Kumpul Mie & Kopi diharapkan membantu pengembangan menu, penguatan basis pelanggan, dan keberlanjutan usaha. Pilihan ada di tangan bank: tetap nyaman melayani nasabah besar, atau mengakui bahwa pedagang jajanan yang tampak kecil adalah fondasi ekonomi yang layak diperjuangkan. Bukti di lapangan sudah jelas, tinggal kemauan untuk memperluas skala.