
Rekomendasi Utama: KUR BNI untuk Kebanyakan UMKM
KUR 2026 UMKM adalah program Kredit Usaha Rakyat dari perbankan yang menyediakan pembiayaan modal kerja dan investasi dengan plafon terjangkau, tenor fleksibel, dan cicilan ringan agar pelaku usaha mikro, kecil, dan menengah dapat mengembangkan bisnis produktif tanpa terbebani angsuran berlebihan.
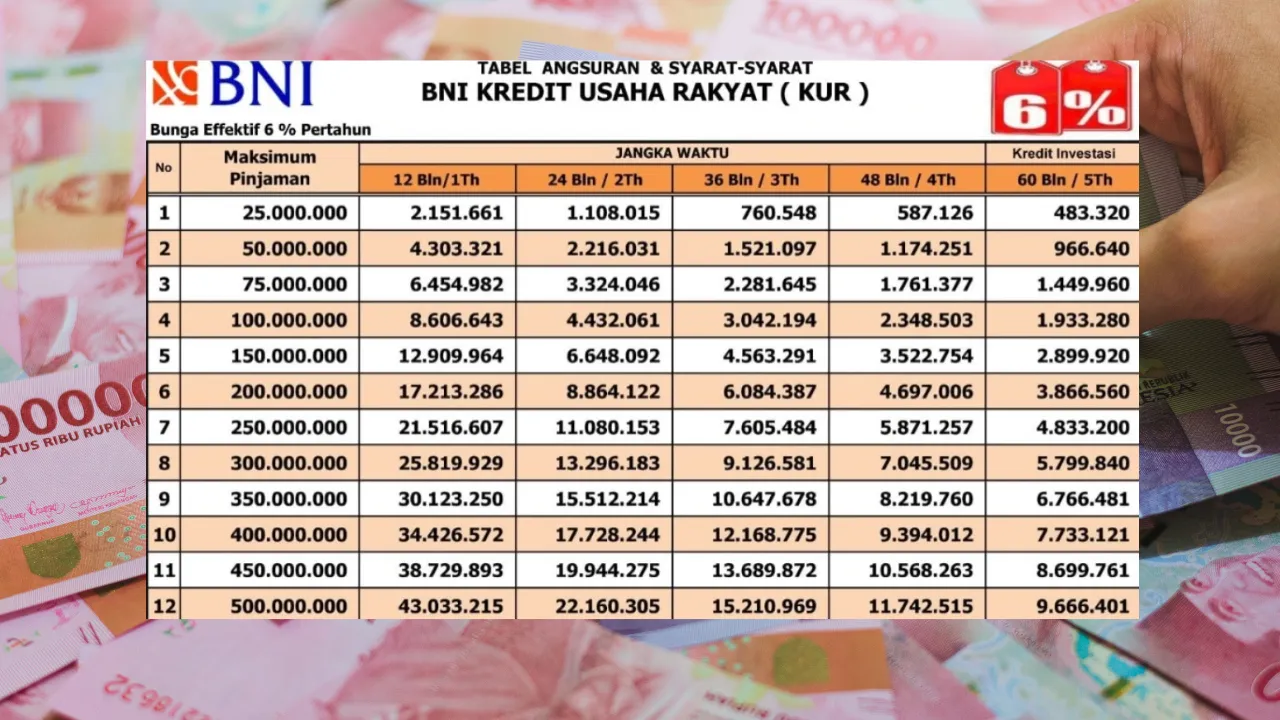
Untuk kebanyakan pelaku UMKM, pilihan paling seimbang adalah KUR BNI. Program ini memang dirancang khusus untuk memudahkan pelaku usaha mengajukan modal kerja atau investasi produktif melalui bank. BNI menawarkan bunga sekitar 6 persen efektif per tahun dengan tenor KUR fleksibel 12–60 bulan, sehingga cicilan KUR ringan dan bisa disesuaikan dengan arus kas usaha. "KUR BNI 2026 Rp100 juta dengan tenor 1–5 tahun ditawarkan dengan cicilan ringan setiap bulannya". Jika Anda mengincar plafon KUR Rp100 juta hingga lebih besar untuk ekspansi usaha, kombinasi bunga rendah dan tenor panjang di BNI membuat total angsuran terasa lebih aman untuk usaha yang sedang tumbuh.
KUR BNI cocok untuk UMKM yang sudah berjalan, ingin menambah stok, membeli peralatan, atau memperluas cabang, tetapi tetap ingin menjaga rasio cicilan terhadap omzet pada level sehat. Dengan plafon yang bisa naik hingga ratusan juta dan dukungan pemerintah, BNI menjadi titik awal terbaik sebelum Anda melirik bank lain.
KUR BRI: Alternatif Populer dengan Fokus Cicilan Ringan
KUR BRI adalah pesaing terkuat BNI bagi UMKM yang mengutamakan kemudahan pengajuan dan cicilan KUR ringan. Tabel KUR BRI 2026 pinjaman Rp100 juta banyak dicari karena menjadi acuan penting untuk pelaku UMKM yang ingin mengajukan Kredit Usaha Rakyat dan memperkirakan cicilan bulanan. Bunga KUR BRI sekitar 6 persen per tahun, mengikuti ketentuan pemerintah, dengan pilihan tenor 1–5 tahun yang membantu menyesuaikan angsuran dengan kemampuan bayar.
Keunggulan KUR BRI adalah ketersediaan plafon KUR Rp100 juta yang bisa diajukan tanpa jaminan tambahan, selama syarat usaha terpenuhi. Melalui tabel simulasi, calon debitur dapat melihat perbandingan cicilan berdasarkan tenor, sehingga lebih mudah merencanakan arus kas. Syaratnya cukup standar: KTP, KK, usia minimal, usaha sudah berjalan minimal enam bulan, serta tidak sedang menerima kredit produktif dari bank lain.
KUR BRI paling cocok untuk pelaku usaha mikro dan kecil yang butuh modal kerja cepat dengan plafon sampai sekitar Rp100 juta, misalnya untuk menambah persediaan barang atau memperkuat modal harian. Jika Anda mengutamakan akses luas dan proses yang sudah sangat dikenal pelaku UMKM, BRI layak menjadi pilihan kedua setelah BNI.
KUR Syariah BSI: Pilihan Halal dengan Tenor Fleksibel
Bagi UMKM yang mengutamakan prinsip halal, KUR syariah BSI adalah pilihan yang paling tepat. Program ini menawarkan pembiayaan berbasis prinsip syariah yang bisa digunakan untuk kebutuhan produktif, mulai dari modal kerja hingga pengembangan usaha. Berbeda dengan kredit konvensional yang memakai sistem bunga, KUR BSI menggunakan akad pembiayaan sesuai ketentuan syariah.
KUR BSI menyediakan plafon hingga Rp200 juta dan bahkan tersedia simulasi angsuran untuk plafon Rp200 juta dengan tenor 12–60 bulan. Misalnya, angsuran untuk plafon Rp200.000.000 pada tenor 60 bulan sekitar Rp3.666.667 per bulan, sedangkan tenor 12 bulan sekitar Rp17.000.000 per bulan. Angka ini menunjukkan bagaimana tenor KUR fleksibel 1–5 tahun sangat memengaruhi besaran cicilan dan membantu UMKM menyesuaikan angsuran dengan arus kas bisnis.
KUR BSI sangat cocok untuk pengusaha yang ingin tambahan modal sekaligus menjaga kepatuhan syariah, seperti pelaku usaha makanan halal, fesyen muslim, atau bisnis jasa yang sensitif terhadap aspek fiqih muamalah. Jika Anda nyaman dengan skema akad dan margin yang disepakati di awal, BSI menjadi pilihan utama di segmen syariah.
KUR BCA: Tenor Panjang untuk Cicilan Lebih Terkontrol
KUR BCA menyasar UMKM yang membutuhkan plafon KUR Rp100 juta dengan fokus pada transparansi cicilan dan tenor panjang hingga lima tahun. Program ini dapat dimanfaatkan untuk menambah persediaan barang, membeli peralatan, atau mengembangkan kapasitas bisnis, selama penggunaan dana tetap produktif.
Dalam simulasi angsuran yang beredar, pinjaman Rp100 juta dengan tenor 12 bulan memiliki cicilan sekitar Rp8,6 juta per bulan, sedangkan tenor 60 bulan sekitar Rp1,93 juta per bulan. Angka ini menggambarkan bagaimana tenor KUR fleksibel sampai lima tahun membantu menurunkan cicilan bulanan, sehingga lebih mudah disesuaikan dengan arus kas usaha. Namun, simulasi tersebut bukan jaminan penawaran final; calon debitur tetap perlu mengonfirmasi suku bunga dan biaya langsung ke bank.
Syarat KUR BCA relatif mirip dengan bank lain: WNI dengan usia minimal tertentu, usaha sudah berjalan minimal enam bulan, tidak memiliki KUR berjalan di bank lain, dan menyiapkan dokumen seperti e-KTP, KK, NPWP untuk plafon di atas Rp50 juta, serta NIB atau Surat Keterangan Usaha. KUR BCA cocok untuk UMKM yang menginginkan cicilan terukur dan layanan bank yang kuat di segmen transaksi harian.
Cara Memilih KUR Terbaik dan Ringkasan Perbandingan
Memilih KUR 2026 UMKM yang tepat berarti menimbang tiga hal utama: plafon yang dibutuhkan, tenor yang sanggup diimbangi arus kas, dan preferensi konvensional atau syariah. Tenor fleksibel 1–5 tahun di BNI, BRI, BSI, dan BCA memungkinkan Anda mengatur cicilan KUR ringan, dari sekitar Rp1 jutaan per bulan hingga belasan juta, tergantung plafon dan tenor yang dipilih. Untuk plafon menengah seperti Rp100 juta, semua bank di artikel ini menyediakan opsi dengan struktur angsuran yang bisa disimulasikan terlebih dahulu.
| Bank | Jenis | Plafon Contoh | Tenor | Ciri Utama |
|---|---|---|---|---|
| BNI | Konvensional | Rp100 juta–ratusan juta | 12–60 bulan | Bunga sekitar 6% per tahun, cicilan ringan untuk modal kerja dan investasi. |
| BRI | Konvensional | Rp100 juta | 1–5 tahun | Populer di UMKM, plafon Rp100 juta bebas jaminan dengan cicilan ringan. |
| BSI | Syariah | Rp200 juta | 12–60 bulan | KUR syariah dengan akad sesuai prinsip syariah, simulasi angsuran jelas. |
| BCA | Konvensional | Rp100 juta | Hingga 5 tahun | Simulasi cicilan Rp8,6 juta (12 bln) dan Rp1,93 juta (60 bln). Simulasi, perlu konfirmasi ke bank. |
Jika Anda mengutamakan bunga rendah dan jaringan luas, mulai dari BNI atau BRI. Bila aspek halal adalah prioritas, KUR syariah BSI adalah pilihan paling logis. Untuk UMKM yang ingin simulasi cicilan detail dan tenor panjang, KUR BCA patut dipertimbangkan. Apa pun pilihan Anda, pastikan cicilan maksimal sekitar 30–40% dari laba bersih bulanan agar usaha tetap sehat.
Buy if / Skip if
- Buy the KUR BNI jika Anda butuh plafon KUR Rp100 juta atau lebih dengan bunga sekitar 6% dan tenor panjang 1–5 tahun untuk menjaga cicilan tetap ringan.
- Skip the KUR BNI jika Anda hanya mau produk berbasis syariah dan tidak ingin berurusan dengan skema bunga konvensional.
- Buy the KUR BRI jika Anda pelaku usaha mikro atau kecil yang mengincar plafon Rp100 juta bebas jaminan dengan cicilan ringan dan proses yang sudah dikenal