
Pertumbuhan Kredit Tinggi di Tengah Ketidakpastian Global
Pertumbuhan kredit perbankan adalah kenaikan jumlah pinjaman yang disalurkan bank kepada debitur dalam periode tertentu, yang mencerminkan kekuatan fungsi intermediasi, selera risiko lembaga keuangan, dan kepercayaan pelaku usaha terhadap prospek ekonomi, sekaligus menjadi cermin bagaimana ekspansi kredit bank dikelola agar tetap sejalan dengan ketahanan sektor perbankan dan kapasitas permodalan masing-masing institusi. Hingga akhir September, otoritas menyatakan sektor jasa keuangan tetap stabil meski ekonomi global masih dibayangi ketidakpastian geopolitik dan kebijakan moneter yang ketat. Di sisi perbankan, intermediasi tidak melemah, tetapi justru menguat: kredit perbankan pada Agustus tumbuh 13,65% year-on-year, naik tipis dari 13,58% pada Juli, dengan total penyaluran mencapai Rp9.178 triliun. Di tengah inflasi dan suku bunga tinggi global yang berpotensi menekan aktivitas domestik, angka ini bukan sekadar data, tetapi sinyal bahwa bank memilih agresif ketimbang menunggu.
Di Balik Angka: Akselerasi Kredit Investasi dan Korporasi
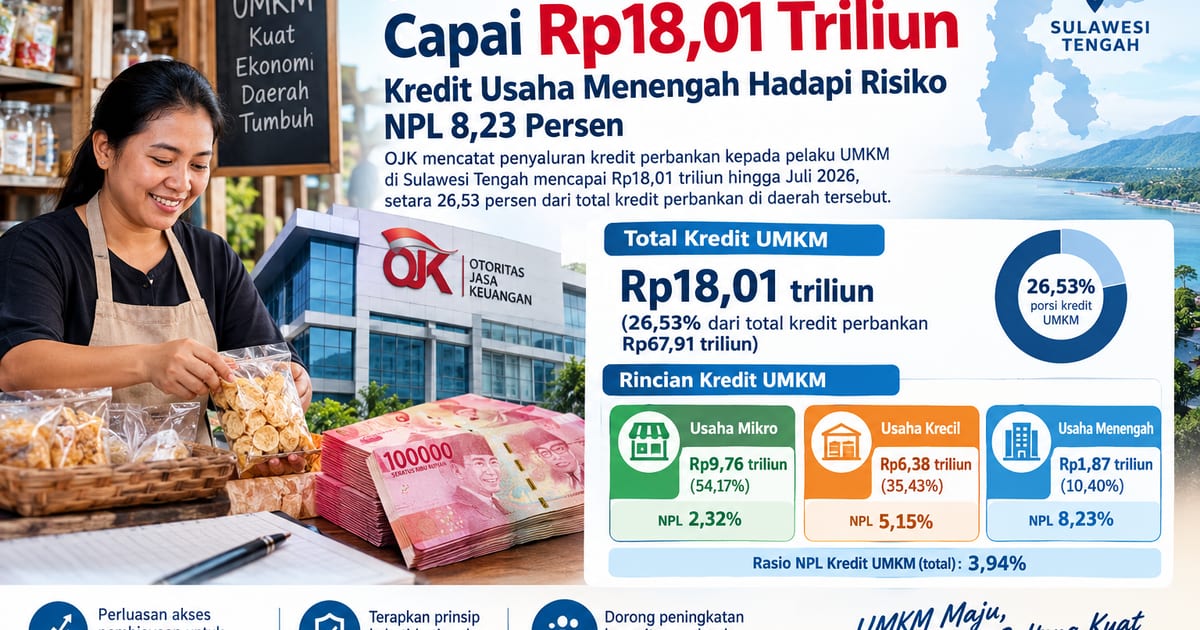
Di balik headline pertumbuhan kredit perbankan 13,65%, struktur ekspansi mengirim pesan penting: bank semakin condong pada pembiayaan jangka panjang dan korporasi. Berdasarkan jenis penggunaan, kredit investasi melonjak 25,11% yoy, jauh lebih kencang dibanding modal kerja yang tumbuh 11,45% dan kredit konsumsi 5,07% yoy. Dari sisi debitur, kredit korporasi tumbuh 22,18% yoy. Kutipan yang patut dicermati: “Kredit investasi tumbuh tertinggi yaitu sebesar 25,11 persen yoy, diikuti oleh kredit modal kerja sebesar 11,45 persen yoy”. Ini menandakan bank melihat peluang pada proyek investasi dan ekspansi usaha besar, bukan sekadar konsumsi rumah tangga. Namun, gambaran ini belum sepenuhnya inklusif: kredit UMKM hanya tumbuh sekitar 2,3% yoy. Ketimpangan ini membuka pertanyaan: apakah mesin pertumbuhan ditopang segelintir pemain besar, sementara segmen kecil tertinggal dalam akses pembiayaan?
Ekspansi Kredit Bank dan Ketegasan Regulasi OJK
Laju pertumbuhan kredit perbankan yang mencapai 13,65% yoy jelas mendorong ekspansi bisnis bank semakin kencang. Di titik inilah regulasi OJK perbankan mengambil peran korektif. Regulator menerbitkan POJK Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum (RBB), yang mengharuskan rencana bisnis disusun dengan pendekatan berbasis risiko dan selaras dengan strategi serta profil risiko masing-masing bank. Dengan kata lain, target agresif tidak lagi cukup; ekspansi kredit bank wajib ditopang kalkulasi risiko yang eksplisit. “Penguatan itu dilakukan melalui penerbitan POJK Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum (RBB)”. Di saat yang sama, indikator kualitas aset mengingatkan bahwa risiko tidak hilang: NPL gross di level 2,11% dan Loan at Risk 8,56% menunjukkan adanya portofolio yang mulai menimbun potensi masalah. Inilah konteks mengapa RBB berbasis risiko menjadi bukan sekadar formalitas, melainkan instrumen disiplin.
Ketahanan Sektor Perbankan: CAR Tinggi Bukan Alasan Berpuas Diri
OJK dengan percaya diri menyebut ketahanan sektor perbankan masih kuat, didukung likuiditas dan permodalan yang memadai. Rasio Alat Likuid terhadap Non-Core Deposit di 102,31% dan terhadap Dana Pihak Ketiga di 23,04% berada jauh di atas ambang batas 50% dan 10%. Lebih penting lagi, Capital Adequacy Ratio (CAR) mencapai 24,10%, naik dari 23,84% bulan sebelumnya, menjadi buffer mitigasi risiko yang tebal. Baki debet kredit BNPL yang baru 0,34% dari total kredit namun tumbuh 29,10% yoy juga menunjukkan ruang risiko baru yang mulai signifikan. ROA turun ke 2,43% sekaligus menandai bahwa profitabilitas tidak otomatis naik seiring kredit yang melebar. Singkatnya, angka-angka ini menjelaskan mengapa regulator berani mendorong intermediasi, tetapi juga mengapa penguatan manajemen risiko—dari RBB sampai penerapan country risk dan transfer risk melalui PADK Nomor 10 Tahun 2026—tidak bisa ditawar.
Ke Depan: Ekspansi Terkendali atau Siklus Risiko Baru?
Ke depan, arah kebijakan jelas: intermediasi perbankan boleh terus menguat, tetapi ekspansi kredit bank harus dipagari disiplin risiko. Dengan pendekatan RBB yang lebih berbasis risiko, bank tidak cukup memproyeksikan pertumbuhan kredit; mereka dipaksa menghitung kemampuan nyata mengelola konsekuensi dari ekspansi tersebut. Ditambah penerapan country risk dan transfer risk melalui PADK baru, peta pengawasan kini meluas ke eksposur lintas yurisdiksi. Di luar sisi prudensial, regulator juga meminta Enhance Due Diligence dan pemblokiran puluhan ribu rekening yang terindikasi perjudian daring, menunjukkan bahwa kebersihan sistem keuangan dilihat sebagai bagian dari ketahanan. Pertanyaannya: apakah bank akan menjadikan regulasi ini sebagai kesempatan menyusun strategi yang lebih selektif dan berkelanjutan, atau sekadar menyesuaikan dokumen untuk mengejar pertumbuhan? Jawabannya akan menentukan apakah pertumbuhan kredit perbankan saat ini berubah menjadi kemakmuran yang stabil, atau siklus risiko baru yang menunggu waktu.