
Kredit UKM Tumbuh Pesat: Sinyal Positif, Tantangan Nyata
Pertumbuhan kredit UKM adalah peningkatan penyaluran pembiayaan usaha mikro, kecil, dan menengah oleh perbankan yang melampaui rata-rata industri, mencerminkan keberanian bank mengambil risiko produktif sekaligus menguji kemampuan pelaku usaha kecil memanfaatkan modal untuk ekspansi, penciptaan lapangan kerja, dan penguatan ekonomi lokal secara berkelanjutan. Di balik angka yang tampak mengesankan, pertumbuhan kredit UKM tumbuh cepat hanya akan bermakna jika diikuti kualitas pembiayaan dan pendampingan yang memadai. Saat ini, beberapa bank regional dan swasta besar berlomba menyalurkan pembiayaan usaha kecil, menjadikan sektor UMKM bukan lagi pelengkap, melainkan motor utama portofolio kredit. Pertanyaannya: apakah ekspansi ini benar-benar mengangkat kelas usaha kecil, atau sekadar menambah beban cicilan tanpa transformasi bisnis?
BCA: Pertumbuhan Kredit UKM Di Atas Industri, Tapi Bukan Sekadar Angka
BCA mencatat penyaluran kredit usaha kecil mikro sebesar Rp134 triliun dengan pertumbuhan 6,9% secara tahunan per Juli, jauh di atas rata-rata industri yang hanya 1,2% year-on-year. Ini bukan sekadar kemenangan statistik; ini menunjukkan agresivitas bank dalam membaca peluang di segmen usaha kecil. Namun yang lebih menarik adalah strategi di balik angka tersebut. Wakil Presiden Direktur BCA menegaskan bahwa fasilitas yang diberikan tidak berhenti pada pembiayaan, tetapi juga pendampingan melalui program seperti Bangga Lokal, UMKM Go Export, Sertifikasi Halal, dan UMKM Fest. Kutipan yang patut dicatat: "Kami melihat besarnya kebutuhan pelaku usaha untuk terus berkembang". Dengan NPL di level 1,8% dan LAR 4,7%, ekspansi ini masih tergolong sehat. Artinya, pertumbuhan kredit UKM tumbuh di BCA disertai disiplin risiko, sebuah kombinasi yang jarang dimiliki semua bank.
BCA juga menggarap ceruk spesifik melalui kredit multiguna usaha MerDeKa yang menyasar pelaku usaha material, pengembang, dan kontraktor. Fokus sektoral seperti ini penting karena pembiayaan usaha kecil yang terlalu umum sering gagal menyentuh kebutuhan riil di lapangan. Dengan total kredit tembus Rp1.017 triliun dan pertumbuhan double digit 10,5% secara tahunan per Agustus, BCA memposisikan UKM sebagai bagian integral dari strategi korporasi, bukan sekadar kewajiban regulasi. Jika bank lain hanya mengejar volume, pendekatan BCA yang menggabungkan pembiayaan dan ekosistem pendampingan berpotensi menghasilkan UMKM yang naik kelas, bukan hanya nasabah yang patuh membayar cicilan.
KUR BRI: Mesin Ekspansi UMKM dan Graduasi Debitur
Di ranah KUR bank regional, BRI tampil sebagai pemain dominan dengan penyaluran Kredit Usaha Rakyat sebesar Rp103,81 triliun kepada sekitar 2 juta debitur hingga akhir Juni. Ini bukan angka kecil; ini adalah intervensi masif ke jantung ekonomi rakyat. Menariknya, sebagian besar KUR diarahkan ke sektor produktif: pertanian memperoleh 42,68% dan perdagangan 32,34% dari total penyaluran. Fokus pada sektor yang menghasilkan barang dan menggerakkan distribusi menunjukkan bahwa KUR BRI tidak sekadar menjadi instrumen konsumtif, melainkan pendorong kapasitas produksi dan perputaran barang. Di sini, pembiayaan usaha kecil benar-benar berperan sebagai bahan bakar ekonomi lokal, bukan hanya subsidi bunga.
Dampak paling penting dari KUR BRI adalah fenomena graduasi. Sebanyak 487 ribu debitur KUR telah naik kelas dan mampu mengakses pembiayaan komersial hingga Juni. Ini indikator bahwa kredit tidak berhenti pada membantu usaha bertahan, tetapi mendorong kemandirian dan skala yang lebih besar. Penulis sumber menilai penyaluran KUR BRI memiliki peran penting dalam pengembangan UMKM dan pembangunan ekonomi. Saya sependapat: ketika usaha berkembang, kebutuhan tenaga kerja naik, pendapatan masyarakat ikut terdongkrak, dan aktivitas ekonomi daerah menjadi lebih hidup. Namun, tantangannya ke depan adalah memastikan kualitas seleksi debitur dan pendampingan usaha tetap kuat, agar ekspansi KUR bank regional tidak berubah menjadi tumpukan NPL yang menggerus kepercayaan.
BPD Bali dan UMKM Sulteng: Ekonomi Daerah Naik Kelas, Risiko Ikut Menguat
Di level daerah, BPD Bali menunjukkan bagaimana bank pembangunan daerah bisa menjadi motor ekonomi lokal. Total kredit yang disalurkan mencapai Rp26,82 triliun per September, dengan 53,80% dialokasikan untuk UMKM produktif atau setara Rp14,43 triliun. Pertumbuhan kredit 8,52% year-on-year dicapai di tengah ketidakpastian global, menandakan keberanian mengambil posisi pro-pertumbuhan. Bank ini juga menyalurkan KUR sebesar Rp1,87 triliun dan Kredit Pendukung UMKM (Debitur Naik Kelas) Rp1,46 triliun. Strategi berlapis ini penting: KUR untuk mendorong inklusi, kredit naik kelas untuk menghindari ketergantungan pada subsidi. Dengan laba bersih tembus Rp1 triliun dan NPL hanya 0,97%, BPD Bali membuktikan bahwa fokus pada sektor produktif bisa sejalan dengan kesehatan finansial.
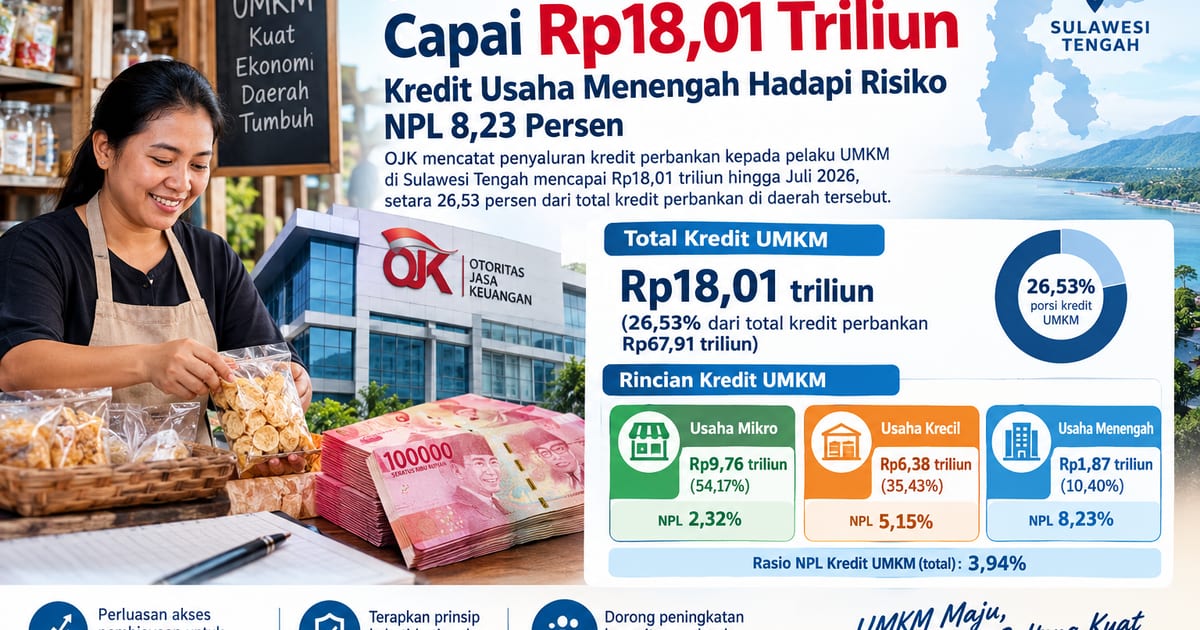
Di Sulawesi Tengah, cerita berbeda tapi tetap menggambarkan pertumbuhan kredit UMKM yang kuat. Penyaluran kredit UMKM mencapai Rp18,01 triliun hingga Juli, setara 26,53% dari total kredit perbankan Rp67,91 triliun di provinsi tersebut. Kredit mikro mendominasi dengan Rp9,76 triliun atau 54,17% dari keseluruhan kredit UMKM. Dominasi mikro menunjukkan bahwa basis usaha di daerah masih sangat kecil dan rentan, meski akses pembiayaan usaha kecil mulai meluas. Rasio NPL mikro 2,32% relatif terkendali, tetapi usaha kecil dan menengah mencatat NPL masing-masing 5,15% dan 8,23% dengan total NPL UMKM 3,94%. Ini alarm dini: semakin besar skala usaha, semakin kompleks risiko. OJK setempat pun menekankan pentingnya manajemen risiko, pendampingan usaha, dan penguatan kemampuan pelaku UMKM dalam memenuhi kewajiban pembiayaan.
Kesimpulan: Pertumbuhan Kredit Bukan Tujuan, Melainkan Alat Transformasi
Jika disatukan, gambaran pertumbuhan kredit UMKM di BCA, BRI, BPD Bali, dan Sulawesi Tengah menunjukkan satu hal: sistem perbankan mulai mengakui UMKM sebagai tulang punggung ekonomi, bukan sekadar segmen pelengkap. Kredit UKM tumbuh di atas rata-rata industri, KUR bank regional mengalir deras, dan pembiayaan usaha kecil menjadi prioritas portofolio. Namun, euforia angka bisa menyesatkan jika kita lupa bahwa kredit hanyalah alat. Tanpa pendampingan, seleksi yang cermat, dan orientasi pada sektor produktif, pertumbuhan kredit UMKM mudah berubah menjadi beban. OJK di Sulawesi Tengah sudah mengingatkan pentingnya prinsip kehati-hatian dan manajemen risiko, sementara manajemen BPD Bali berkomitmen mempertahankan fokus pada sektor produktif untuk menjaga momentum pertumbuhan ekonomi masyarakat. BCA pun menegaskan harapan untuk terus berkontribusi pada pertumbuhan ekonomi secara berkelanjutan.
Ke depan, ukuran keberhasilan tidak lagi sekadar berapa triliun kredit disalurkan, tetapi berapa banyak UMKM yang naik kelas, berapa banyak lapangan kerja tercipta, dan seberapa kuat ekonomi lokal bertahan menghadapi guncangan. Bank yang berani menggeser orientasi dari volume ke kualitas, dari sekadar penyaluran ke pendampingan, akan menjadi pemenang sejati dalam ekosistem UMKM. Pertumbuhan kredit UKM yang sehat adalah pertumbuhan yang mengubah struktur ekonomi, bukan hanya neraca bank.