
Apa Itu Tunggakan Dana Bagi Hasil dan Mengapa Masalah Ini Genting?
Tunggakan Dana Bagi Hasil adalah hak fiskal daerah yang seharusnya ditransfer dari pemerintah pusat atas porsi penerimaan negara, namun pembayarannya tertunda, sehingga menciptakan ketimpangan fiskal daerah, mengganggu perencanaan APBD, dan memaksa pemerintah daerah mencari pembiayaan lain, termasuk utang, untuk menutup kebutuhan layanan publik dan infrastruktur yang terus berjalan. Dalam konteks kini, tunggakan Dana Bagi Hasil disebut telah mencapai Rp71 triliun, sementara alokasi yang disiapkan dalam APBN 2027 hanya sekitar Rp4 triliun. Kesenjangan angka ini menunjuk pada masalah serius dalam relasi keuangan pusat–daerah. Ketika hak daerah tertahan, tetapi kewajiban melayani masyarakat tidak bisa ditunda, jelas ada persoalan keadilan fiskal yang tidak bisa lagi dianggap sebagai sekadar urusan teknis anggaran.
Ketimpangan Fiskal: Daerah Penghasil Menyumbang Besar, Menerima Kecil
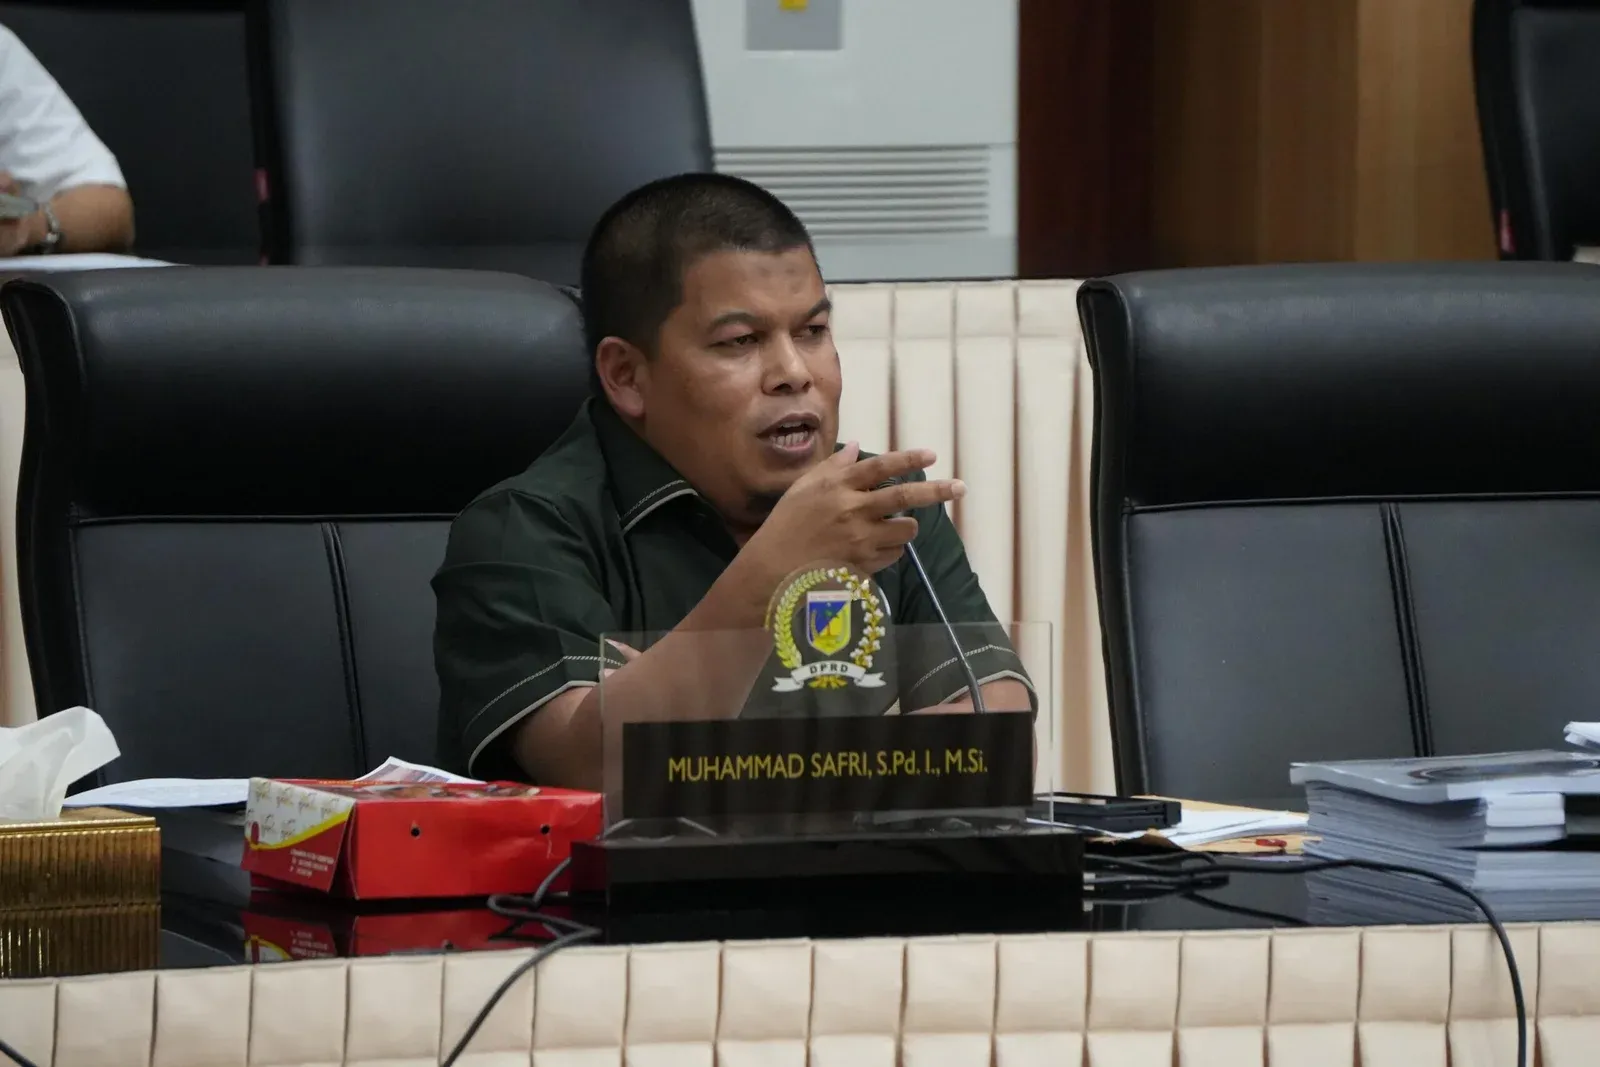
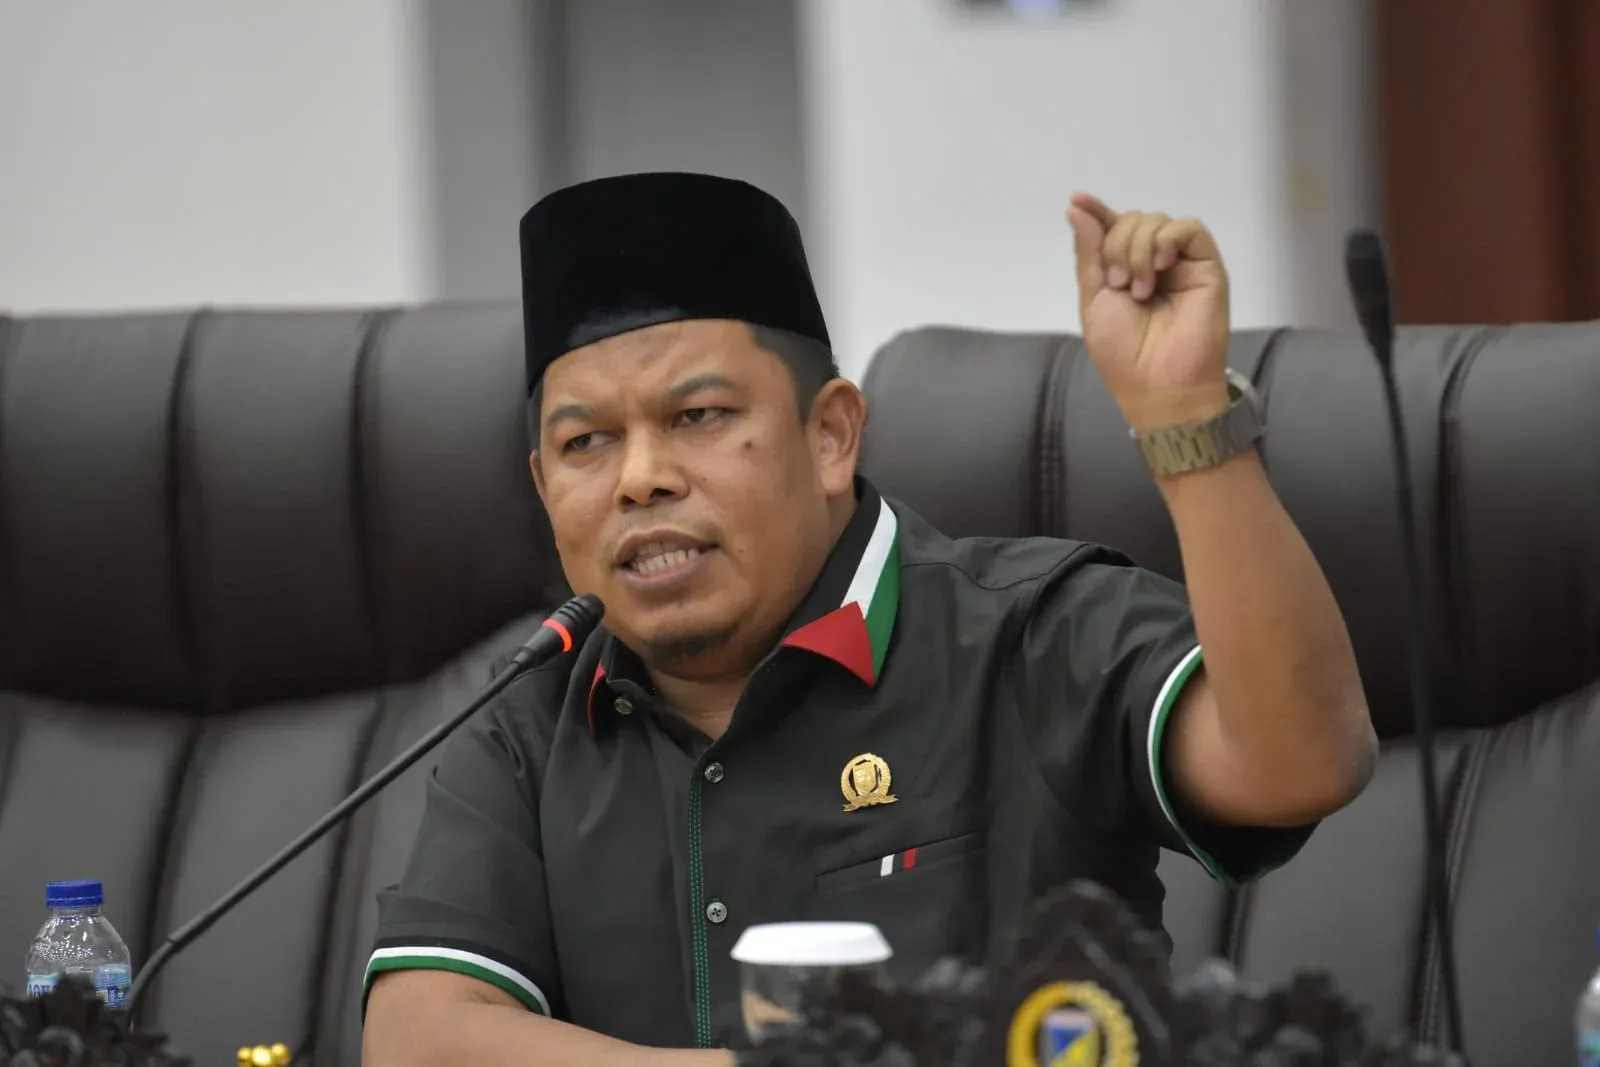
Ketimpangan fiskal daerah tampak telanjang ketika daerah penghasil sumber daya menyumbang besar ke kas negara, tetapi Dana Bagi Hasil yang kembali ke wilayah itu jauh lebih kecil dan tertunda. Sulawesi Tengah adalah contoh tajam: sumber daya alamnya ikut mengangkat penerimaan dan pertumbuhan ekonomi nasional, namun hak DBH daerah itu masih menggantung. Muhammad Safri, Sekretaris Komisi III DPRD Sulawesi Tengah, mengajukan pertanyaan yang seharusnya menggema ke seluruh negeri: “Sumber daya alamnya Sulawesi Tengah berkontribusi besar terhadap penerimaan dan pertumbuhan ekonomi nasional. Pertanyaannya, mengapa Sulteng harus berutang ketika hak DBH-nya belum dibayarkan?”. Selama formula dan praktik transfer pusat ke daerah tidak memprioritaskan daerah penghasil, jargon pemerataan hanya menjadi retorika. Daerah pengolah dan penghasil merasa menjadi lumbung yang dipanen terus-menerus tanpa kepastian bagi hasil yang adil.
Ketika Hak Tertahan, Utang Pemerintah Daerah Menjadi Jalan Buntu Palsu
Ketimpangan fiskal daerah yang lahir dari tunggakan Dana Bagi Hasil menimbulkan efek domino terhadap keuangan lokal. Tanpa kepastian transfer pusat ke daerah, pemerintah daerah dipaksa mencari jalan pintas melalui utang pemerintah daerah. Masalahnya, utang ini bukan untuk proyek mewah, melainkan untuk kebutuhan mendasar: jalan, layanan kesehatan, pendidikan, dan infrastruktur dasar lain yang langsung bersentuhan dengan warga. Di sinilah absurditasnya: daerah diminta menanggung beban pembangunan sekaligus dampak eksploitasi sumber daya, sementara penerimaan fiskalnya sendiri tertahan di pusat. Safri menyebut fenomena ini sebagai potensi “penjajahan lewat regulasi”, ketika sumber pendapatan dikendalikan pusat, tetapi kewajiban pembangunan dibebankan ke daerah. Utang daerah akhirnya bukan pilihan rasional, melainkan konsekuensi dari hak fiskal yang tidak dipenuhi tepat waktu.
Kebutuhan Transparansi, Kepastian, dan Reformasi Relasi Fiskal
Persoalan tunggakan Dana Bagi Hasil sebesar Rp71 triliun bukan soal angka semata, melainkan soal kepercayaan dan keadilan. Ketika pemerintah pusat hanya menyiapkan sekitar Rp4 triliun dalam APBN 2027 tanpa penjelasan rinci, daerah wajar merasa diperlakukan sebagai penerima sisa, bukan mitra setara. Safri menuntut tiga hal yang seharusnya menjadi agenda nasional: kepastian jadwal pelunasan tunggakan, transparansi data DBH per tahun, jenis, dan daerah penerima, serta desain ulang mekanisme hubungan keuangan pusat–daerah. “Kalau negara bisa menghitung penerimaan dari daerah secara rinci, maka kewajiban kepada daerah juga harus dihitung dan dibayarkan secara pasti,” ujarnya. Tanpa reformasi nyata, ketimpangan fiskal daerah akan terus mengunci daerah penghasil dalam lingkaran: sumber daya diangkut, hak fiskal tertunda, dan utang pemerintah daerah bertambah.