
Inti Masalah: Dari Emerging Market ke Standalone Market
MSCI downgrade Indonesia adalah usulan penyedia indeks global MSCI untuk menurunkan klasifikasi pasar saham suatu negara dari kategori emerging market ke standalone market, yang berpotensi mengubah arus dana asing, komposisi indeks acuan global, dan cara manajer investasi internasional mengalokasikan portofolio mereka dalam jangka panjang.
Pemicu gejolak terbaru jelas: MSCI membuka konsultasi resmi untuk mengubah status pasar saham dari emerging market menjadi standalone market pada 15 Oktober. Hanya sehari berselang, pasar bereaksi keras. Pasar saham lokal dan Turki sama‑sama tertekan pada perdagangan Jumat, 16 Oktober, setelah peringatan kemungkinan penurunan status tersebut. Ini bukan sekadar isu teknis indeks; ini sinyal bahwa kepercayaan terhadap kualitas pasar sedang diuji. MSCI menyoroti kurangnya transparansi kepemilikan dan praktik perdagangan, termasuk dugaan aktivitas terkoordinasi, sebagai alasan utama. Dengan kata lain, masalahnya bukan ekonomi makro, melainkan tata kelola pasar.
Dalam konteks opini, usulan downgrade ini harus dibaca sebagai "peringatan keras" terhadap regulator dan pelaku pasar: tanpa perbaikan nyata pada transparansi dan integritas perdagangan, akses terhadap modal global akan menyempit. Investor yang mengabaikan dimensi tata kelola ini berisiko terjebak di pasar yang makin terisolasi.
IHSG Turun Tajam: Sentimen Bisa Lebih Buruk dari Datanya
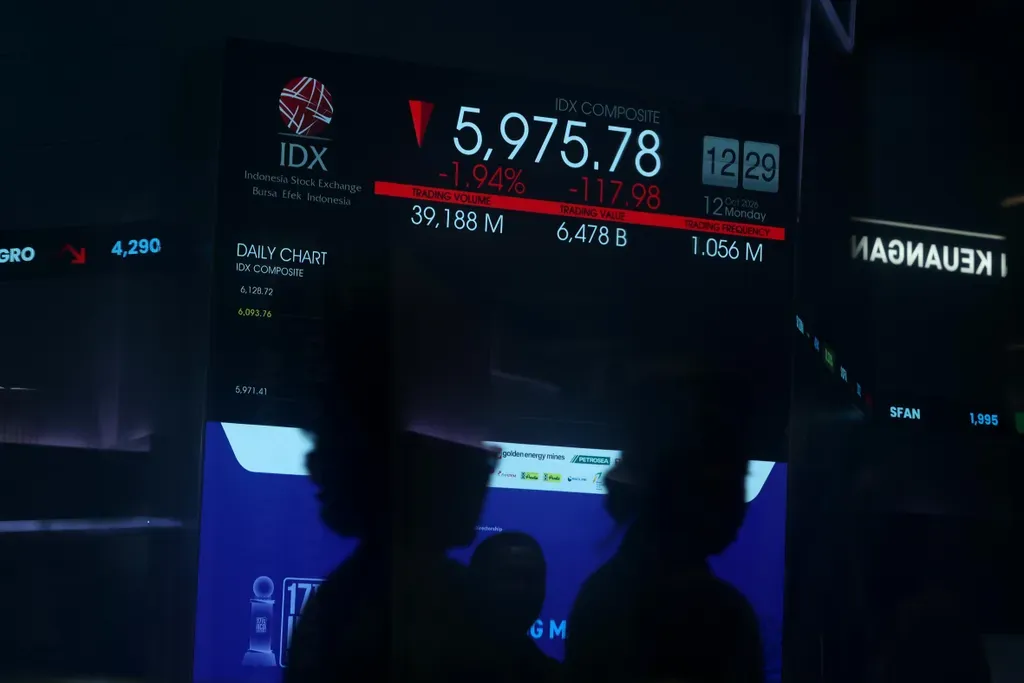
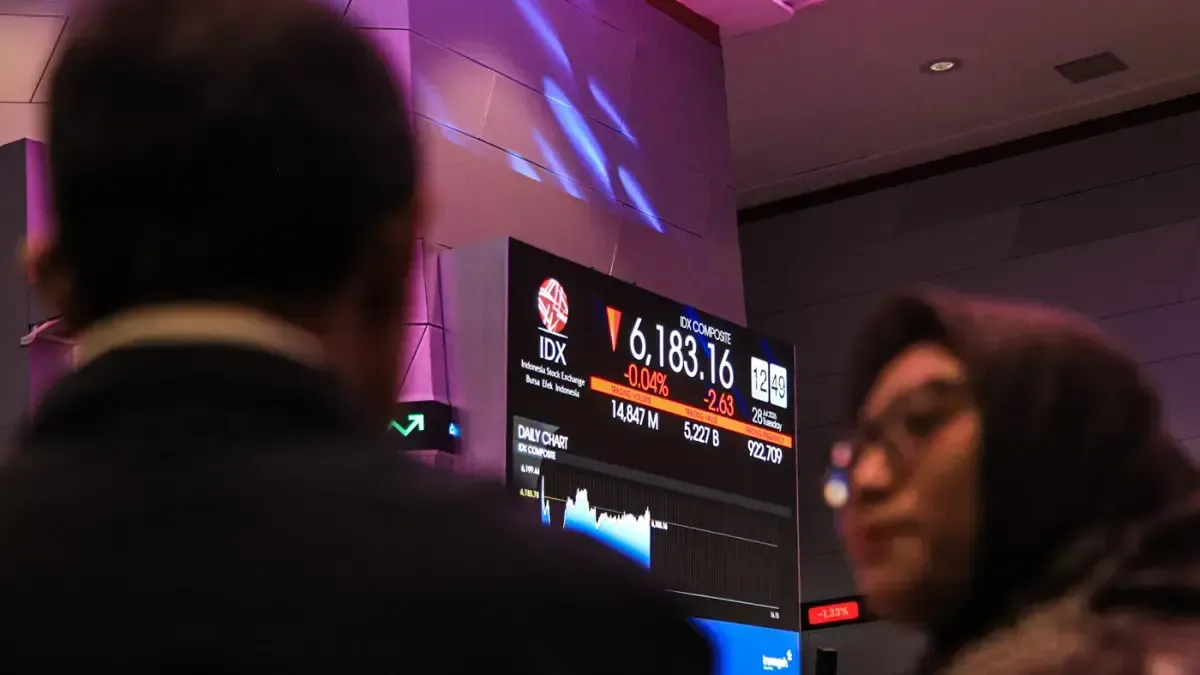
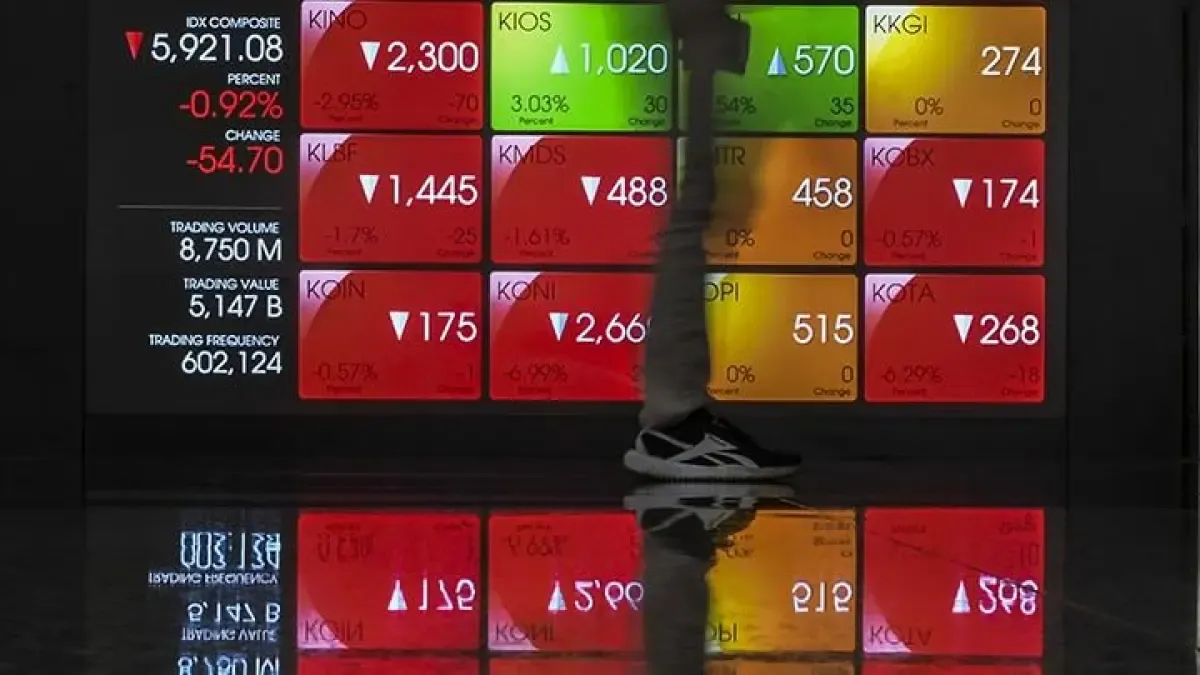
IHSG turun MSCI bukan sekadar judul sensasional; angkanya ekstrem. Pada penutupan perdagangan Jumat, indeks anjlok 678,67 poin atau 11,57% ke level 5.185,11, penurunan harian terdalam sejak krisis akhir 1990‑an. Perdagangan bahkan sempat dihentikan sementara lewat mekanisme trading halt setelah indeks merosot lebih dari 8% di awal sesi. Rupiah ikut tertekan dan menjadi salah satu mata uang dengan pelemahan terbesar di kelompok pasar berkembang, turun 0,5%.
Reaksi sedalam ini menunjukkan bahwa pasar menilai risiko reputasi dan akses modal lebih serius daripada kondisi makro saat ini. Seorang pengelola dana emerging market menyebut usulan MSCI sebagai langkah yang "tampak ekstrem" dan menilai bahwa latar belakang makro tidak menunjukkan tekanan nyata. Artinya, tekanan harga lebih banyak digerakkan oleh ketakutan terhadap masa depan status pasar, bukan oleh data ekonomi hari ini. Dari sudut pandang investor, ini menciptakan jurang lebar antara fundamental dan harga, yang bisa menjadi risiko sekaligus peluang.
Opini yang layak digarisbawahi: jika penurunan harga lebih didorong faktor teknis dan sentimen indeks, bukan kerusakan fundamental, maka kepanikan jangka pendek berpotensi berlebihan. Namun, mengabaikan sinyal tata kelola di balik koreksi ini akan sama berbahayanya dengan ikut panik tanpa analisis.
Arus Dana Keluar Saham: Ancaman Nyata dari Investor Pasif dan Aktif
Dampak paling konkret dari MSCI downgrade Indonesia adalah risiko arus dana keluar saham dari investor global. MSCI merupakan acuan utama bagi manajer dana institusi untuk mengukur kinerja dan menentukan alokasi investasi lintas negara. Ketika suatu pasar dikeluarkan dari indeks utama emerging market dan dipindah ke Standalone Market status, dana pasif yang mengikuti indeks hampir pasti harus mengurangi atau menutup posisi.
Sejumlah lembaga keuangan global telah menghitung potensi arus dana keluar pasif dari pasar yang terancam downgrade, dengan estimasi yang berbeda‑beda namun sama‑sama besar. Selain itu, jika mandat investasi aktif yang berbasis pada klasifikasi pasar turut menyesuaikan, tekanan jual bisa berlipat, karena manajer aktif cenderung mengurangi eksposur sebelum keputusan final diumumkan. Dengan kata lain, risiko bukan hanya pada rebalancing mekanis dana indeks, tetapi juga pada keputusan diskresioner manajer portofolio yang ingin menghindari ketidakpastian.
Secara opini, ancaman arus dana keluar ini lebih berbahaya daripada koreksi harga satu hari. Ketika pasar digeser ke kelompok yang sama dengan negara berisiko tinggi lainnya, persepsi jangka panjang terhadap kualitas aset akan berubah. Investor yang mengandalkan aliran dana asing sebagai penopang likuiditas harus bersiap menghadapi periode di mana arus masuk baru jauh lebih selektif dan mahal.
Status Standalone Market dan Implikasinya bagi Strategi Investor
Standalone Market status bukan sekadar label; ini kategori di luar kelompok utama seperti developed, emerging, dan frontier. MSCI mengusulkan agar indeks saham dipindahkan ke kategori standalone market, satu tingkat di bawah frontier market, menempatkannya sejajar dengan pasar yang selama ini dipandang lebih terisolasi. Klasifikasi pasar dari MSCI secara langsung memengaruhi keputusan pengelola dana internasional dalam menempatkan modalnya.
Dalam kerangka alokasi portofolio global, status standalone berarti porsi di portofolio model akan mengecil, likuiditas bisa menurun, dan biaya modal berpotensi naik. Investor jangka panjang harus mengasumsikan bahwa akses terhadap dana indeks emerging market akan berkurang, sementara ketergantungan pada investor aktif dan domestik meningkat. Ini mengubah dinamika tawar‑menawar: perusahaan publik mungkin harus menawarkan valuasi lebih menarik untuk menarik minat, dan regulator perlu menunjukkan reformasi yang konsisten agar kepercayaan pulih.
Menurut opini penulis, inilah momen ketika kualitas tata kelola dan kedalaman pasar menjadi faktor pembeda utama. Pasar yang mampu membuktikan perbaikan nyata berpeluang kembali naik kelas dalam siklus peninjauan berikutnya, sementara yang hanya mengandalkan narasi tanpa implementasi akan terjebak dalam lingkaran likuiditas rendah dan premi risiko tinggi.
Kesimpulan: Bertahan, Selektif, dan Menuntut Reformasi Nyata
Keputusan final MSCI atas usulan downgrade dijadwalkan paling lambat akhir Juni 2027. Artinya, pasar memasuki periode ketidakpastian panjang, mirip dengan yang dialami Turki ketika MSCI menyatakan membutuhkan waktu lebih lama untuk mengevaluasi reformasi dan memperingatkan potensi penurunan status jika tidak ada kemajuan hingga pertengahan 2027. Dalam fase ini, strategi investor pasar modal tidak bisa lagi bertumpu pada asumsi bahwa status emerging market adalah sesuatu yang permanen.
Sikap yang masuk akal: bertahan, tetapi jauh lebih selektif. Investor perlu memisahkan risiko pasar (downgrade indeks, arus dana keluar) dari risiko emiten (fundamental bisnis). Koreksi tajam bisa membuka peluang pada saham berkualitas yang tertekan sentimen, namun hanya layak diambil jika tata kelola emiten kuat dan likuiditas memadai. Di sisi lain, investor juga berhak menuntut reformasi pasar yang nyata, bukan sekadar janji, agar status klasifikasi dan kepercayaan global dapat dipulihkan. Tanpa itu, MSCI downgrade Indonesia akan menjadi awal dari periode panjang dislokasi, bukan sekadar episode volatilitas sementara.