
Downgrade MSCI: Ancaman Nyata Bagi Pasar Saham
MSCI downgrade Indonesia adalah rencana perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market, yang berpotensi mengurangi porsi saham lokal dalam indeks global, memicu arus keluar dana asing, menekan likuiditas, dan mengubah cara investor internasional menilai risiko serta kelayakan investasi di pasar saham Indonesia. Rencana ini bukan sekadar isu teknis indeks, melainkan sinyal keras bahwa integritas pasar sedang diuji. Ketika penyedia indeks global membuka konsultasi resmi untuk reklasifikasi, artinya kepercayaan investor institusi terhadap pasar saham Indonesia berada di titik kritis. Yang perlu digarisbawahi: ini bukan ancaman abstrak. Jika status benar-benar turun menjadi Standalone Market, Indonesia keluar dari keranjang Emerging Markets MSCI dan kehilangan akses otomatis ke aliran dana yang selama ini mengalir lewat produk berbasis indeks. Dampaknya bisa terasa di harga saham, likuiditas harian, hingga persepsi risiko jangka panjang.
Mengapa MSCI Mengancam Downgrade: Masalah Bukan Sekadar Ukuran Pasar
MSCI tidak menyoroti ukuran kapitalisasi atau kedalaman pasar semata; usulan penurunan ke Standalone Market, bukan Frontier Market, menunjukkan masalah yang disorot jauh lebih struktural. Kekhawatiran utama investor global berkisar pada aksesibilitas investasi dan tata kelola pasar saham: kepemilikan saham yang tidak transparan, dugaan perdagangan terkoordinasi yang mengganggu fungsi wajar pasar, serta penegakan aturan yang dinilai belum konsisten. Otoritas sudah mengumumkan reformasi: keterbukaan informasi pemegang saham di atas 1%, pengungkapan klasifikasi investor, pelaporan High Shareholding Concentration, dan roadmap peningkatan minimum free float 15%. Namun MSCI menilai bukti implementasi di lapangan belum cukup kuat dan belum merata di seluruh spektrum pasar. Selama periode konsultasi, indeks Indonesia bahkan dibekukan: tidak ada penambahan saham baru, tidak ada upgrade segmen kapitalisasi, dan penyesuaian kenaikan FIF maupun NOS ditahan. Ini hukuman reputasi yang sudah berjalan, bahkan sebelum downgrade resmi diputuskan.

Berapa Banyak Dana Asing yang Berisiko Keluar?
Pertanyaan paling sensitif bagi pasar adalah: seberapa besar arus keluar dana asing yang mungkin terjadi jika MSCI downgrade Indonesia menjadi Standalone Market status? Simulasi di kalangan pelaku pasar menunjukkan, dengan bobot Indonesia sekitar 0,43% dalam MSCI Emerging Markets dan asumsi dana pasif yang mengikuti indeks mencapai US$1 triliun, potensi penyesuaian dana diperkirakan sekitar Rp77 triliun dengan kurs Rp18.000 per dolar AS. "Angka tersebut merupakan estimasi berbasis asumsi, bukan kepastian arus keluar," tegas simulasi itu, mengingat dampak aktual bergantung pada mandat dan komposisi portofolio tiap pengelola dana. Namun logikanya jelas: semakin kecil bobot Indonesia di indeks MSCI, semakin besar tekanan jual pada saham-saham berkapitalisasi besar dengan kepemilikan asing tinggi. Analis memperingatkan bahwa penyesuaian portofolio serentak bisa membuat tekanan jual terkonsentrasi pada saham perbankan besar dan emiten dengan bobot indeks signifikan, sehingga memperbesar gejolak harga dan risiko koreksi IHSG.
Dampak ke IHSG dan Valuasi: Volatilitas Bukan Sekadar Noise
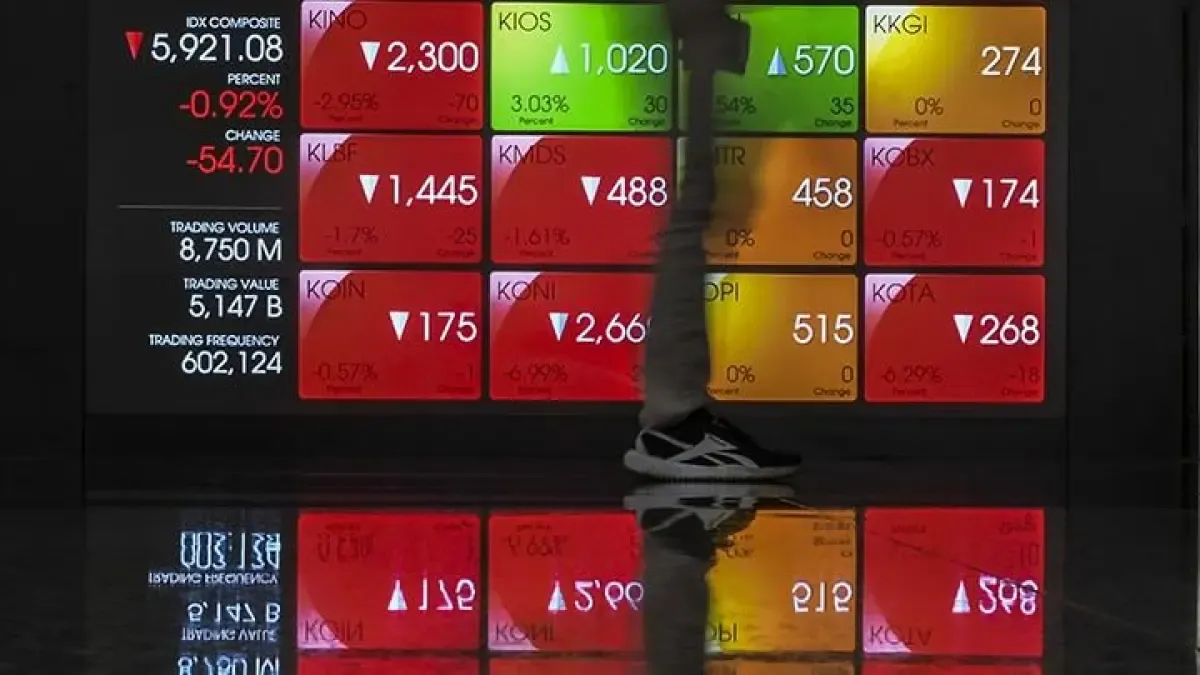
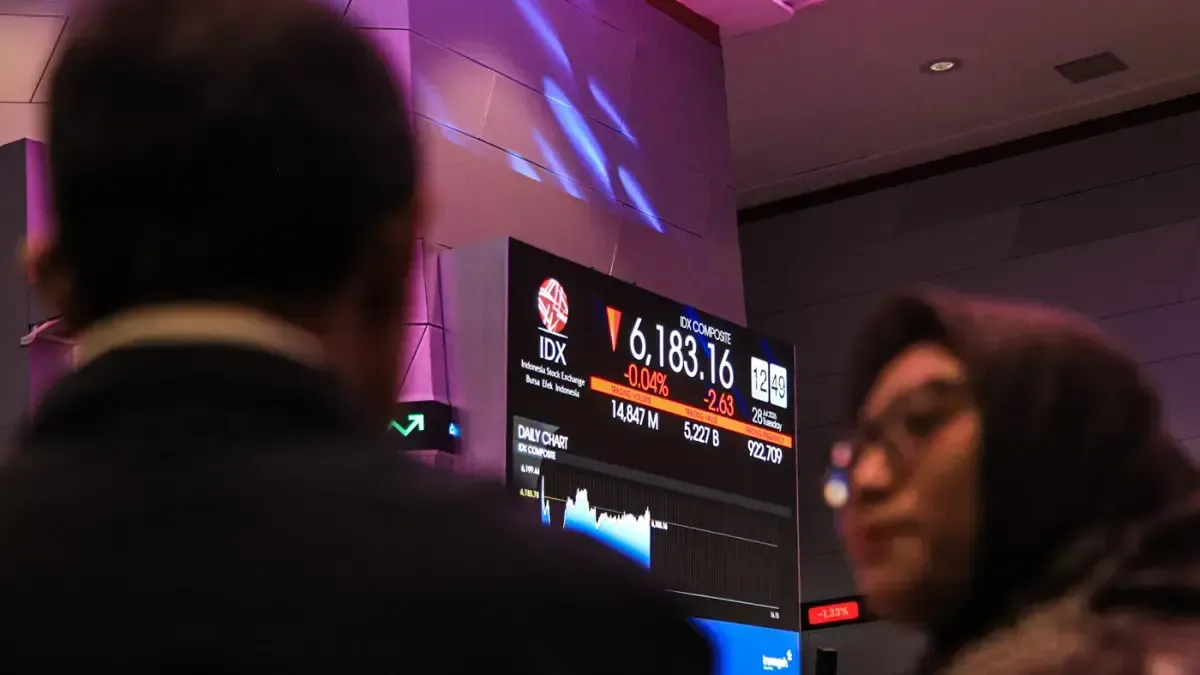
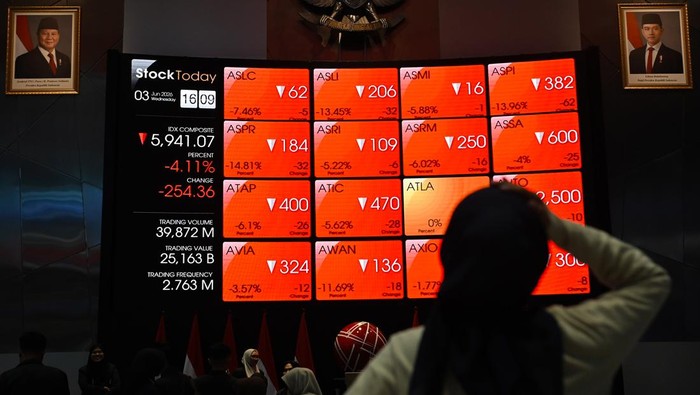
Pasar sudah merasakan efek psikologis ancaman MSCI downgrade Indonesia: pengumuman konsultasi reklasifikasi memicu tekanan nyata di perdagangan, dengan IHSG anjlok tajam dan sentimen asing memburuk. Ketika indeks global membekukan penambahan saham dan menahan kenaikan faktor inklusi asing, likuiditas potensial menyusut dan ruang rerating valuasi menjadi terbatas. Bagi investor global, perubahan status ke Standalone Market berarti Indonesia keluar dari banyak produk berbasis MSCI Emerging Markets. Bagi investor lokal, itu berarti harus siap menghadapi periode volatilitas tinggi, tekanan jual di saham-saham big caps, dan kemungkinan pelemahan rupiah yang memperburuk arus keluar dana asing. Dalam jangka pendek, valuasi bisa tertekan oleh forced selling. Dalam jangka panjang, risiko utama adalah diskon struktural: pasar dinilai lebih berisiko, sehingga layak diperdagangkan dengan valuasi lebih rendah dibanding rekan Emerging Markets yang tetap lolos kriteria MSCI.
Strategi Investor dan PR Besar bagi Regulator
Ancaman MSCI downgrade Indonesia memaksa dua kelompok untuk bergerak cepat: investor dan regulator. Investor global dan lokal perlu memahami mekanisme reklasifikasi, bagaimana keluarnya Indonesia dari keranjang Emerging Markets mengubah alokasi portofolio, dan apa artinya bagi valuasi saham dalam horizon beberapa tahun ke depan. Bagi investor lokal, periode tekanan bisa menjadi kesempatan selektif: saham berkualitas dengan fundamental kuat yang dijual karena alasan teknis indeks, bukan karena memburuknya bisnis, berpotensi menawarkan valuasi menarik setelah badai mereda. Di sisi lain, pemerintah dan bursa tidak punya pilihan selain memperbaiki transparansi kepemilikan, meningkatkan free float, dan memperkuat integritas pasar melalui pengawasan perdagangan dan penegakan hukum yang terlihat jelas. MSCI sudah memberi tenggat: masukan pelaku pasar diterima hingga 30 April 2027, dengan keputusan akhir paling lambat akhir Juni 2027. Jika reformasi hanya berhenti di kertas kebijakan tanpa bukti implementasi material, downgrade hampir pasti menjadi kenyataan—dan biayanya akan dibayar dalam bentuk arus keluar dana asing serta reputasi pasar yang tergerus.