
Apa Itu MSCI Standalone Market dan Mengapa Status Ini Krusial?
MSCI standalone market adalah klasifikasi khusus bagi bursa yang dipisahkan dari kelompok indeks global utama karena dinilai memiliki hambatan akses, kualitas pasar, atau faktor risiko tertentu, sehingga tidak lagi diperlakukan sebagai bagian penuh dari kategori developed, emerging, maupun frontier market dan memaksa investor global meninjau ulang cara mereka berinvestasi di pasar tersebut.
Konsultasi MSCI untuk mengubah status indeks Indonesia menjadi MSCI standalone market adalah alarm keras: masalahnya bukan skala pasar, melainkan kualitas tata kelola. Bedanya dengan banyak bursa lain yang masuk kategori ini karena perang, keterbatasan valas, atau ukuran pasar yang kecil, kasus ini lahir dari persoalan internal seperti transparansi kepemilikan dan integritas pembentukan harga. Artinya, ini bukan vonis atas potensi ekonomi, melainkan teguran terhadap cara pasar dikelola. Jika diabaikan, reklasifikasi pasar modal akan memutus jalur ke indeks global yang selama ini menjadi pintu utama aliran dana institusional.
Mengapa Bursa Kita Terancam Dikarantina MSCI?
Berbeda dengan banyak bursa lain yang masuk MSCI standalone market karena faktor eksternal seperti perang, kekurangan valas, atau infrastruktur pasar yang sangat terbatas, bursa kita dinilai bermasalah dari sisi internal meski kapasitasnya besar. MSCI menilai klasifikasi sebagai pasar berkembang yang berkelanjutan sudah tidak tepat dan membuka konsultasi untuk mengklasifikasi ulang indeks menjadi standalone market.
Masalah utama yang disorot adalah transparansi kepemilikan, konsentrasi saham, dan dugaan transaksi terkoordinasi yang mengaburkan free float, sehingga menyentuh langsung proses pembentukan harga. Jika pemilik manfaat sulit ditelusuri, investor tidak bisa menilai berapa saham yang benar-benar tersedia dan apakah harga mencerminkan penawaran-permintaan yang wajar. Dalam bahasa sederhana: pasar terlihat besar, tetapi ruang gerak investor institusional bisa jauh lebih sempit dari yang tampak. Ini yang membuat MSCI memisahkan kita dari emerging market lain yang dianggap lebih jelas struktur kepemilikannya.
Dampak Reklasifikasi: Dari Outflow hingga Tekanan ke Mata Uang
Jika reklasifikasi pasar modal ke MSCI standalone market disahkan, konsekuensinya langsung terasa di aliran dana asing. Indonesia akan keluar dari produk indeks MSCI emerging dan frontier market, sehingga banyak manajer investasi global yang wajib mengikuti indeks tersebut harus menghapus saham terkait dari portofolio mereka. Ini bukan soal suka atau tidak suka; bagi dana pasif, mandatnya adalah mengikuti indeks, bukan menilai ulang tiap negara satu per satu.
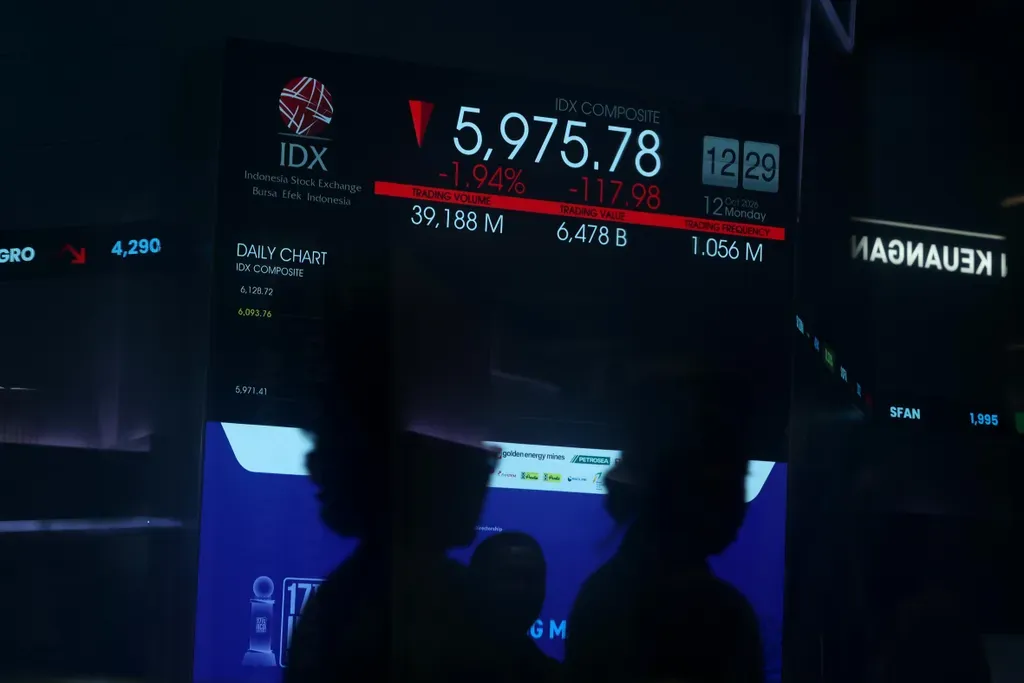
Penghapusan dari indeks berpotensi memicu arus keluar dana yang menekan pasar saham sekaligus mata uang, karena aliran dana asing yang keluar dapat menekan rupiah dan menambah volatilitas. Pengalaman negara lain menunjukkan, ketika repatriasi hasil investasi dibatasi atau dipersulit, investor kesulitan membawa pulang dana mereka dan kepercayaan runtuh. Sebaliknya, pelonggaran kontrol modal bisa membuka repatriasi baru, tetapi kerusakan reputasi tidak pulih secepat kebijakan berubah. Di titik ini, risiko terbesar bukan hanya koreksi harga, melainkan turunnya kepercayaan jangka panjang terhadap integritas pasar.
Reformasi Regulator: Cukup di Atas Kertas atau Benar-Benar Jalan?
Otoritas pasar tidak tinggal diam. MSCI mencatat reformasi yang dilakukan otoritas keuangan dan infrastruktur pasar: pengungkapan pemegang saham di atas 1 persen, klasifikasi investor yang lebih rinci, dan rencana minimum free float 15 persen. Bursa juga menyatakan bahwa standalone market bukan klasifikasi terendah, melainkan kategori khusus di luar jalur standar developed, emerging, dan frontier market.
Namun, MSCI menilai kualitas pasar tidak hanya dari skala, tetapi juga investability, transparency, dan integrity. Reformasi di atas kertas tidak cukup; yang diuji adalah konsistensi penerapan. Selama masa konsultasi, otoritas dan pemangku kepentingan masih punya waktu untuk membuktikan bahwa aturan baru benar-benar mengurangi praktik yang mengaburkan kepemilikan dan free float. Jika berhasil, status emerging market bisa dipertahankan; jika gagal, kita harus menerima konsekuensi dikarantina bersama pasar yang selama ini identik dengan perang, krisis valas, atau infrastruktur yang jauh lebih tertinggal.
Strategi Investor: Menyikapi Volatilitas dan Skenario Terburuk
Bagi investor, pertanyaannya sederhana: apa yang harus dilakukan jika status turun ke MSCI standalone market? Besarnya dampak perubahan status bergantung pada komposisi portofolio dan respons pelaku pasar. Investor yang banyak memegang saham yang menjadi konstituen indeks MSCI tentu lebih rentan terhadap tekanan jual dari dana pasif.
Menurut tim analis investasi tertentu, jika status turun ke standalone market, investor asing yang merupakan active funds dan tidak terikat mandat khusus hanya untuk emerging market masih dapat membeli saham di sini. “Sehingga, jika valuasi pasar saham Indonesia sudah menarik menurut investor asing tersebut, tetap bisa ada support dari active funds asing tersebut.” Artinya, strategi investor MSCI harus membedakan antara dana pasif dan aktif. Investor lokal dapat memanfaatkan tekanan jual jangka pendek sebagai peluang akumulasi jika fundamental emiten tetap sehat, sementara investor asing perlu mengkaji ulang mandat, eksposur mata uang, dan toleransi volatilitas sebelum memutuskan bertahan atau keluar.