
Apa Itu Reklasifikasi MSCI dan Mengapa Standalone Market Jadi Alarm Serius
MSCI reklasifikasi pasar adalah rencana lembaga indeks global MSCI untuk mengubah status suatu pasar saham dalam klasifikasi resminya, yang dalam kasus ini berarti menggeser pasar saham Indonesia dari kategori Emerging Market ke Standalone Market, dengan konsekuensi langsung terhadap posisi saham-saham terkait dalam indeks global, akses ke dana asing, likuiditas, persepsi risiko, dan strategi portofolio institusional yang menjadikan indeks MSCI sebagai acuan investasi utama. Rencana MSCI mengubah klasifikasi tersebut jelas bukan sekadar isu teknis indeks; ini adalah alarm serius tentang kualitas tata kelola pasar, transparansi kepemilikan, dan kredibilitas regulasi. Ketika sebuah pasar diturunkan ke status standalone market Indonesia, pesan yang dibaca investor global adalah: risiko struktural meningkat, akses berkurang, dan premi risiko akan naik. Dalam konteks ini, perdebatan bukan lagi soal sentimen jangka pendek, melainkan reputasi pasar modal di mata pengelola dana internasional.
Tekanan Dana Asing Keluar dan Efek Berantai ke Rupiah
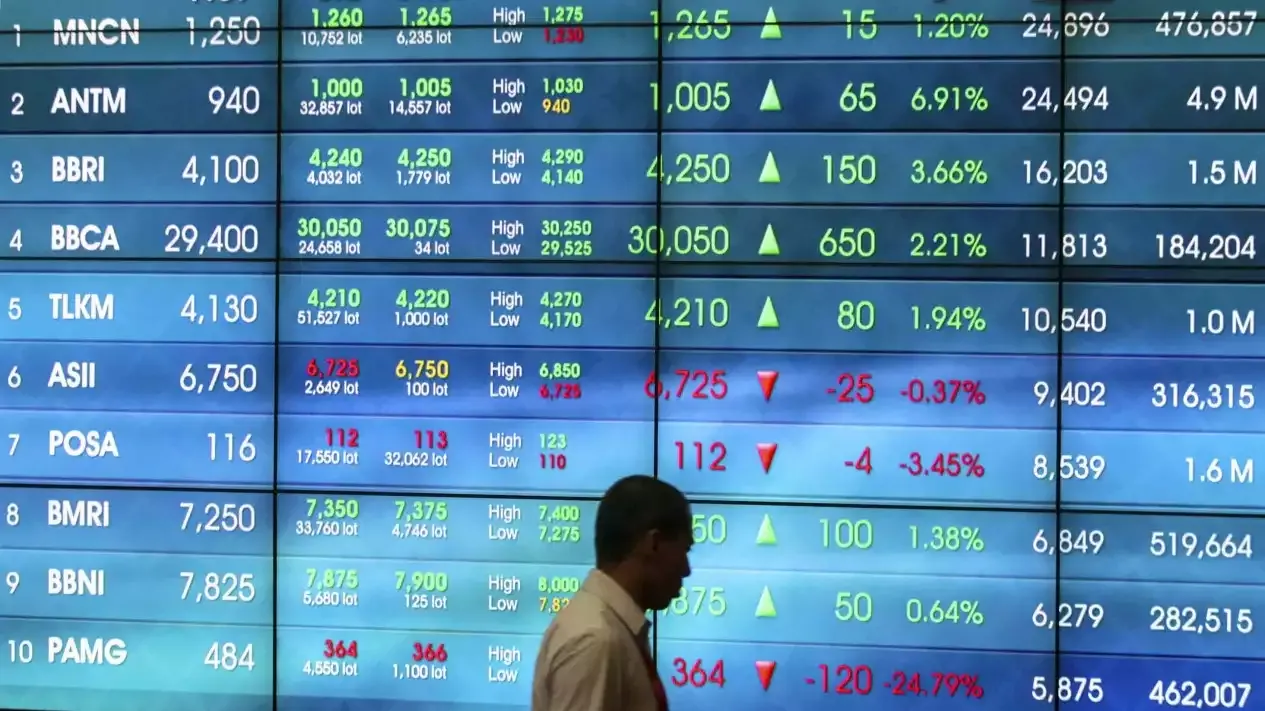
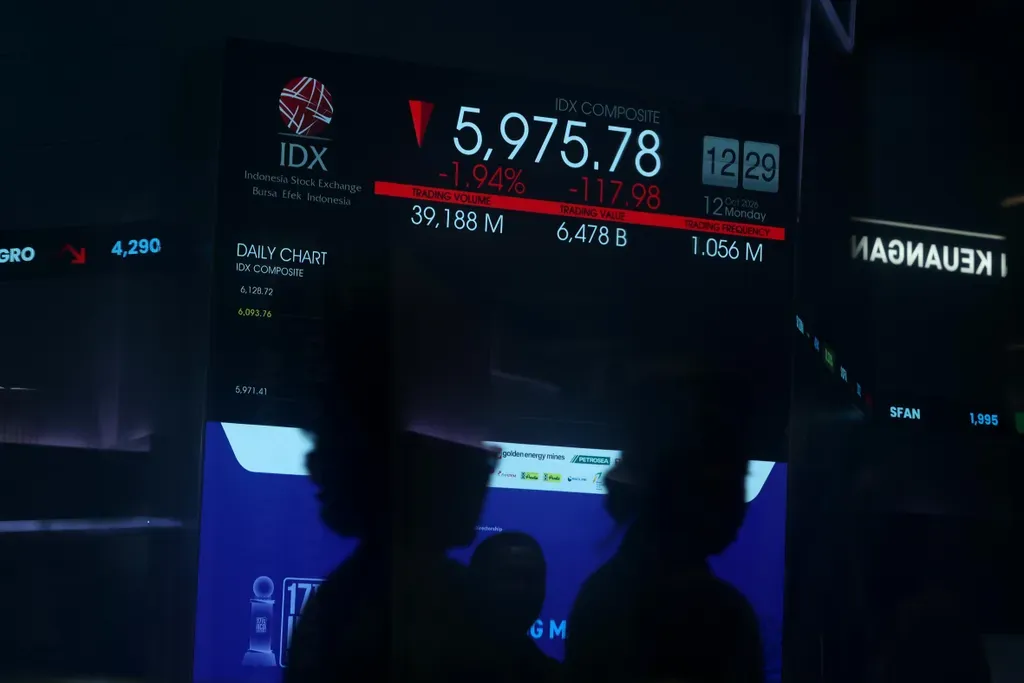
Jika reklasifikasi MSCI benar-benar diterapkan, risiko dana asing keluar tidak bisa dianggap kecil. Saham-saham lokal berpotensi tersingkir dari indeks Emerging Markets yang menjadi acuan banyak produk investasi global, memaksa investor pasif melakukan penjualan dan mendorong investor aktif menyesuaikan alokasi mereka. Senior analis pasar menegaskan bahwa penyesuaian portofolio serentak akan mengonsentrasikan tekanan jual pada saham berkapitalisasi besar dengan bobot indeks tinggi dan kepemilikan asing dominan, termasuk sektor perbankan. Di titik ini, tekanan rupiah MSCI menjadi isu utama: arus dana asing keluar dan konversi ke valuta asing berpotensi menambah pelemahan rupiah, memperbesar volatilitas, dan memicu koreksi lebih dalam di Indeks Harga Saham Gabungan. Menurut analis fixed income Mirae, tekanan ini sudah tercermin pada yield SBN tenor 10 tahun yang berada di kisaran 7,24–7,33% dan rupiah di atas Rp18.000 per dolar AS.
Dampak Jangka Panjang: Likuiditas Menyusut, Premi Risiko Naik
Dampak reklasifikasi MSCI tidak berhenti pada gelombang jual jangka pendek. Dalam horizon yang lebih panjang, status standalone market Indonesia berpotensi mempersempit basis investor institusional, mengurangi likuiditas, dan menaikkan premi risiko yang diminta investor untuk menanam modal di saham lokal. Artinya, biaya pendanaan ekuitas bisa meningkat, valuasi cenderung tertekan, dan siklus pendanaan korporasi menjadi kurang efisien. Di sisi makro, tekanan berulang terhadap rupiah memperbesar risiko inflasi impor dan membatasi ruang pelonggaran kebijakan moneter. Pelemahan rupiah yang berlanjut dapat menahan penurunan yield domestik meski kondisi global membaik, karena bank sentral harus menjaga stabilitas nilai tukar sebelum memikirkan stimulus tambahan. Ini bukan sekadar koreksi siklus, melainkan potensi penyesuaian struktur yang mengubah cara investor global memandang risiko aset lokal untuk waktu yang panjang.
Strategi Portofolio Saham: Selektif, Bertahap, dan Minim Ketergantungan Asing
Di tengah ketidakpastian MSCI reklasifikasi pasar, sikap agresif adalah kesalahan pertama yang sebaiknya dihindari. Analis Mirae Asset Sekuritas secara tegas menyarankan strategi portofolio saham yang lebih selektif, dengan pendekatan pembelian kembali bertahap (gradual re-entry) bagi investor yang memiliki posisi kas besar. Fokus utama: saham dengan kepemilikan investor institusional asing yang relatif rendah dan eksposur terbatas terhadap tekanan jual terkait MSCI. Beberapa saham komoditas disebut layak dicermati, tentu dengan mempertimbangkan likuiditas dan karakter masing-masing emiten. Dalam kata-kata Rully Arya Wisnubroto, “Kami lebih memilih saham yang relatif tidak bergantung pada aliran dana asing, sambil tetap mempertahankan fleksibilitas kas untuk menghadapi kemungkinan volatilitas lanjutan.” Intinya, investor ritel maupun institusional perlu berani mengurangi ketergantungan pada narasi indeks global dan kembali ke analisis fundamental emiten serta kekuatan permintaan domestik.
SBN, Stabilitas Rupiah, dan Kesimpulan: Reformasi atau Terisolasi
Pasar obligasi pemerintah tidak kebal terhadap efek reklasifikasi MSCI. Sentimen yang memburuk dapat mendorong investor asing mengurangi eksposur lintas aset, termasuk Surat Berharga Negara, meningkatkan premi risiko, dan menekan rupiah lebih jauh. Yield SBN tenor 10 tahun yang berada di kisaran 7,24–7,33% menunjukkan kompensasi risiko yang menarik, tetapi juga mengirim sinyal bahwa pasar menuntut imbal hasil lebih tinggi di tengah ketidakpastian. Bagi investor lokal, kondisi ini membuka peluang akumulasi bertahap, terutama di tenor pendek, dengan tetap waspada terhadap risiko nilai tukar dan arus modal yang labil. Kesimpulannya, rencana standalone market Indonesia adalah peringatan keras: tanpa reformasi nyata pada transparansi kepemilikan, pengawasan perdagangan terkoordinasi, dan aturan free float yang kredibel, pasar modal berisiko terisolasi dari arus dana institusional global. Pilihan kebijakan ke depan akan menentukan apakah tekanan rupiah MSCI menjadi episode sementara atau babak baru dalam cerita risiko struktural.