
Data usaha perlu menjadi dasar pembiayaan
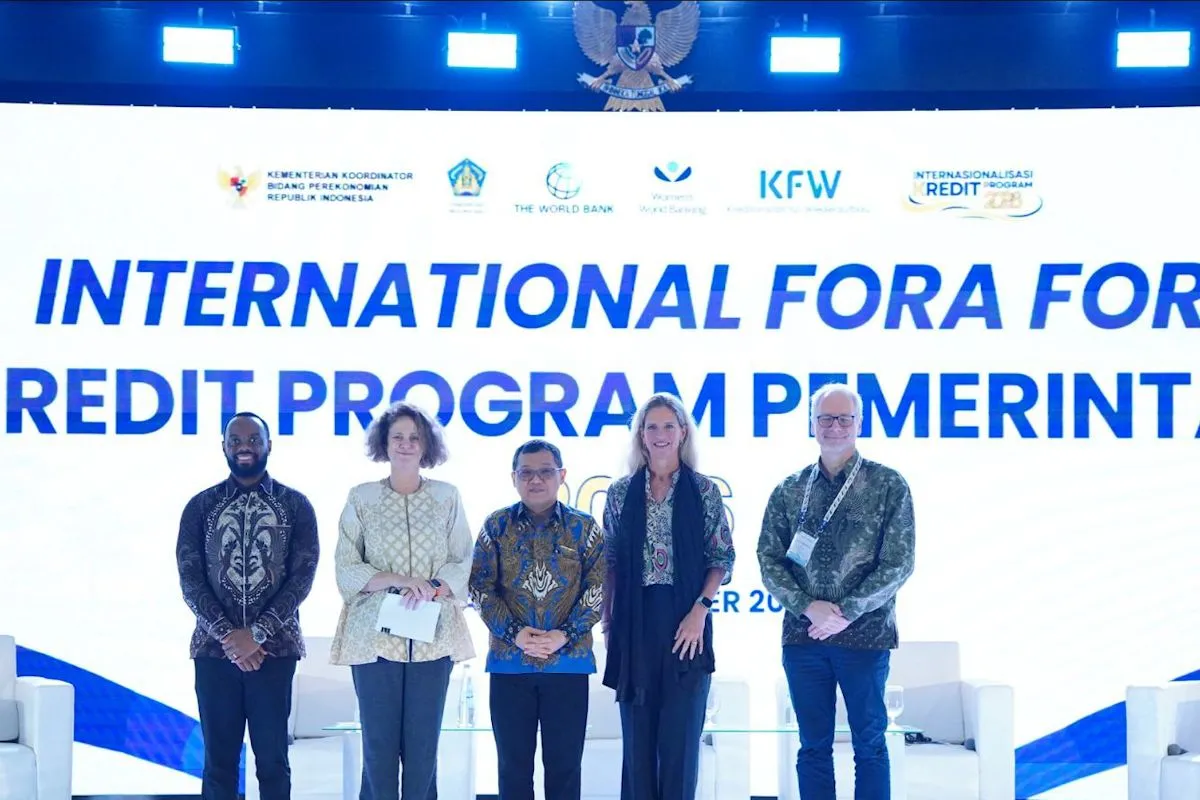
Pembiayaan UMKM perempuan adalah dukungan modal yang dirancang dengan mempertimbangkan pola usaha, arus kas, dan kebutuhan khusus pelaku usaha perempuan agar mereka dapat bertahan serta berkembang. Gagasan ini penting karena akses kredit tidak akan inklusif jika penilaiannya hanya cocok bagi usaha formal dengan catatan keuangan konvensional. Dalam Seminar Internasional tentang program kredit pemerintah di Nusa Dua, Bali, Women’s World Banking mendorong pembiayaan berbasis kebutuhan usaha melalui pemanfaatan data, layanan responsif gender, dan penguatan kapasitas.
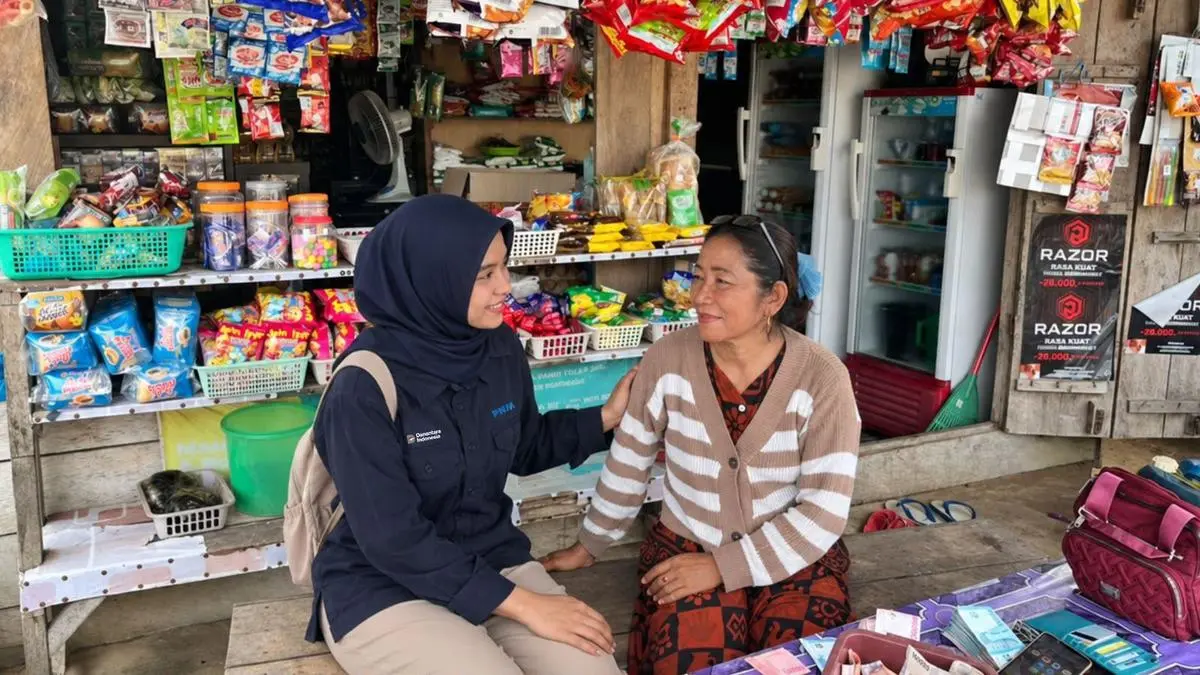
Banyak perempuan menjalankan usaha informal atau memiliki arus kas yang tidak tercermin dalam dokumen standar. Ketika penilaian kredit mengabaikan kenyataan tersebut dan tidak mempertimbangkan sumber data alternatif, calon peminjam yang layak bisa tetap tersisih dari layanan keuangan formal. Karena itu, pemahaman terhadap aktivitas usaha bukan pelengkap administrasi: itulah dasar agar lembaga keuangan dapat menilai kemampuan bayar secara lebih tepat dan merancang modal usaha perempuan yang mendukung ketahanan bisnis.
Layanan yang mengikuti ritme usaha
Kredit yang tersedia belum tentu menjadi kredit yang berguna. Bagi usaha dengan pemasukan berubah-ubah, jadwal cicilan yang tidak sejalan dengan arus kas dapat menambah tekanan, bukan membantu usaha tumbuh. Women’s World Banking menekankan perlunya menyesuaikan skema pembayaran dengan arus kas, menyediakan mekanisme pengaduan yang jelas, serta mendampingi peminjam setelah pencairan. Layanan responsif gender semestinya menerjemahkan prinsip itu menjadi pengalaman nyata: proses yang memahami kondisi bisnis dan ruang bagi nasabah untuk menyampaikan kendala.
Data riset Women’s World Banking juga mengingatkan bahwa akses awal bukan ukuran keberhasilan yang cukup. Di antara pengusaha perempuan yang berjualan melalui e-commerce, 44 persen mampu mempertahankan usaha selama tiga hingga lima tahun, sedangkan 23 persen bertahan lebih dari lima tahun; angka terakhir tercatat 31 persen pada pengusaha laki-laki. Kesenjangan tersebut tidak membuktikan satu penyebab tunggal, tetapi memperkuat alasan untuk menilai pembiayaan dari kemampuannya menopang kelangsungan usaha, bukan hanya dari jumlah pinjaman yang disalurkan.
Dari kredit awal menuju usaha yang naik kelas
Pembiayaan yang baik harus membuka jalan menuju tahap berikutnya. Pemerintah memantau perkembangan dan graduasi debitur KUR dari segmen supermikro, mikro, hingga kecil dengan harapan pelaku usaha dapat beralih ke pembiayaan komersial seiring pertumbuhan bisnisnya. Namun, perpindahan itu tidak otomatis terjadi hanya karena kredit pertama telah cair. Penguatan kemampuan menggunakan produk keuangan, dukungan pascapencairan, serta hubungan dengan pembeli dan pasar perlu menjadi bagian dari rancangan program.
Ukuran keberhasilan karena itu seharusnya mencakup produktivitas dan ketahanan usaha, bukan semata-mata perluasan akses pembiayaan UMKM. Modal perlu membantu pemilik usaha membangun rekam jejak, memenuhi kebutuhan pada setiap tahap pertumbuhan, dan mempersiapkan diri untuk memperoleh pembiayaan berikutnya. Tanpa dukungan tersebut, kredit bersubsidi berisiko menjadi transaksi sesaat, bukan jembatan menuju usaha yang lebih kuat dan pembiayaan berkelanjutan.
Pelajaran dari pendekatan pembiayaan UMKM
Bank Jakarta memberi konteks pembanding tentang pentingnya menyesuaikan layanan dengan karakteristik tiap segmen UMKM. Direktur Utama Agus H. Widodo mengatakan perluasan akses pembiayaan dirancang agar lebih efektif sesuai kebutuhan masing-masing jenis usaha; untuk usaha mikro, sentra layanan perbankan dinilai perlu dekat dengan pusat aktivitas pasar. Bank Jakarta juga menyebut jumlah nasabahnya sekitar 4 juta orang.
Pendekatan berbasis kedekatan dan perbedaan kebutuhan segmen masuk akal, tetapi berita tentang Bank Jakarta tersebut tidak secara khusus membahas usaha milik perempuan. Karena itu, contoh ini bukan bukti bahwa layanan bank itu telah responsif gender. Nilainya terletak pada prinsip yang bisa diperluas: layanan harus menjangkau pelaku usaha di tempat dan dengan cara yang sesuai kebutuhan mereka. Menggabungkan prinsip tersebut dengan data tentang arus kas, informalitas, dan pengalaman perempuan akan membuat pembiayaan UMKM perempuan lebih tepat sasaran.
Akses harus berujung pada daya tahan usaha
Arah kebijakan yang lebih kuat bukan sekadar menambah jumlah penerima kredit, melainkan memastikan pembiayaan cocok dengan usaha yang dijalankan dan membantu pemiliknya bertahan. Itu menuntut lembaga keuangan menggunakan data yang lebih luas daripada catatan formal, menyesuaikan pembayaran dengan arus kas, menyediakan saluran pengaduan, serta memberi dukungan setelah pencairan. Layanan responsif gender bukan perlakuan istimewa; ia adalah cara memperbaiki keputusan pembiayaan dengan memahami kondisi nyata nasabah.
Kesimpulannya, modal usaha perempuan akan lebih berdampak jika dirancang dari bukti tentang kebutuhan bisnis dan disertai jalur pertumbuhan yang jelas. Data dan layanan yang peka terhadap realitas usaha dapat memperluas akses, tetapi keberhasilan akhirnya harus terlihat pada usaha yang lebih tahan lama, produktif, dan siap mengakses pembiayaan berkelanjutan. Tanpa ukuran itu, inklusi hanya menghitung siapa yang menerima kredit—bukan siapa yang berhasil tumbuh.