
Dari prinsip syariah menuju kebutuhan nyata
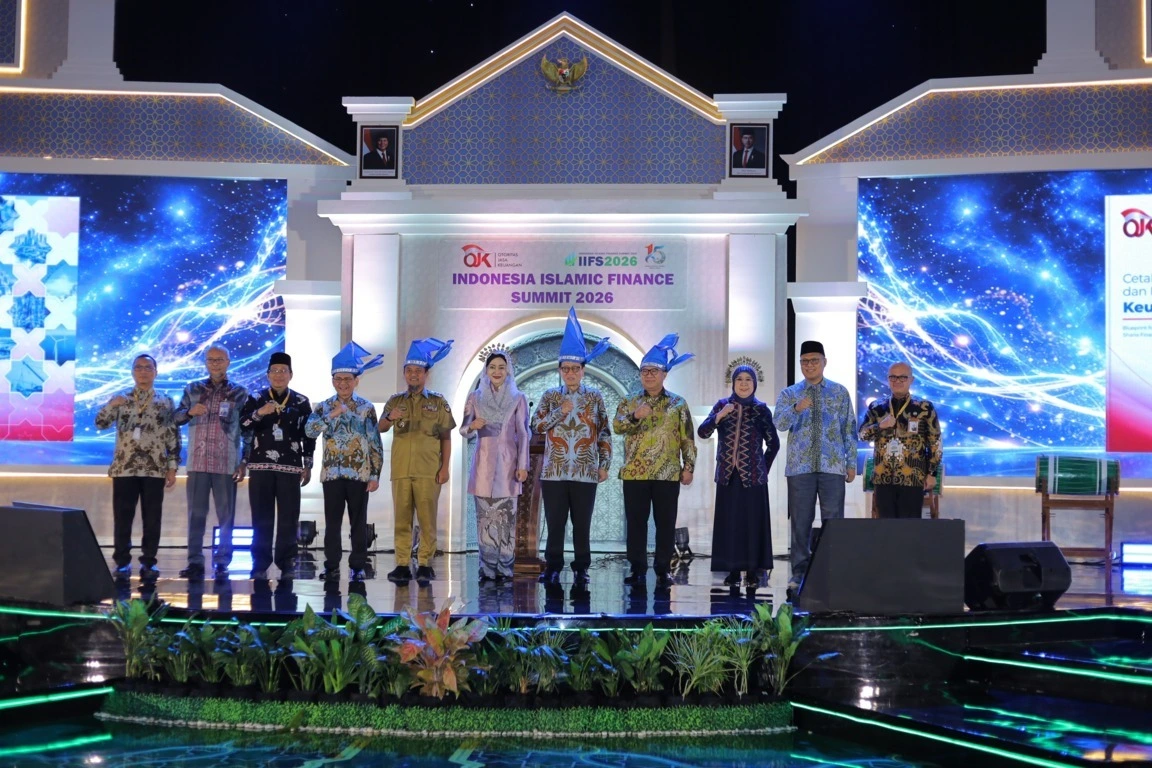
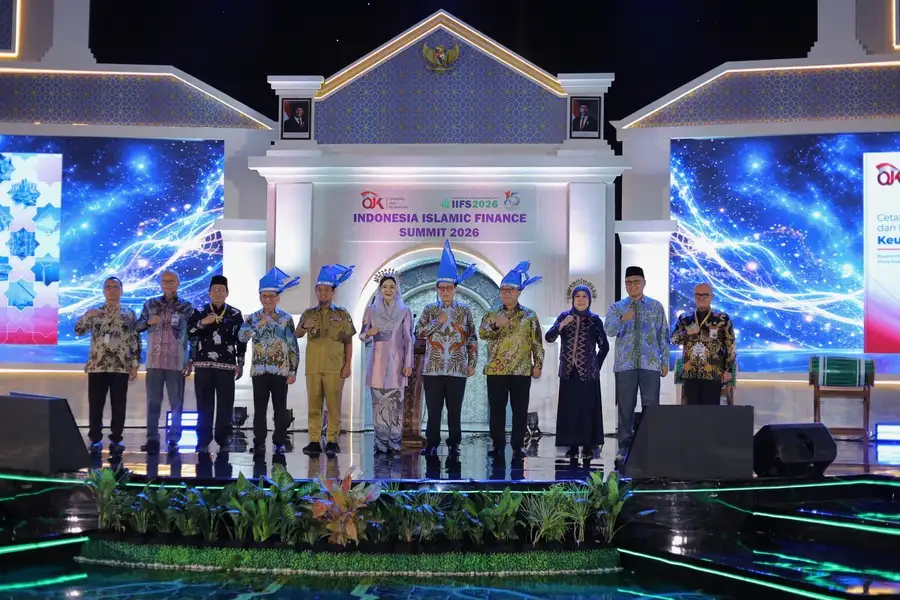
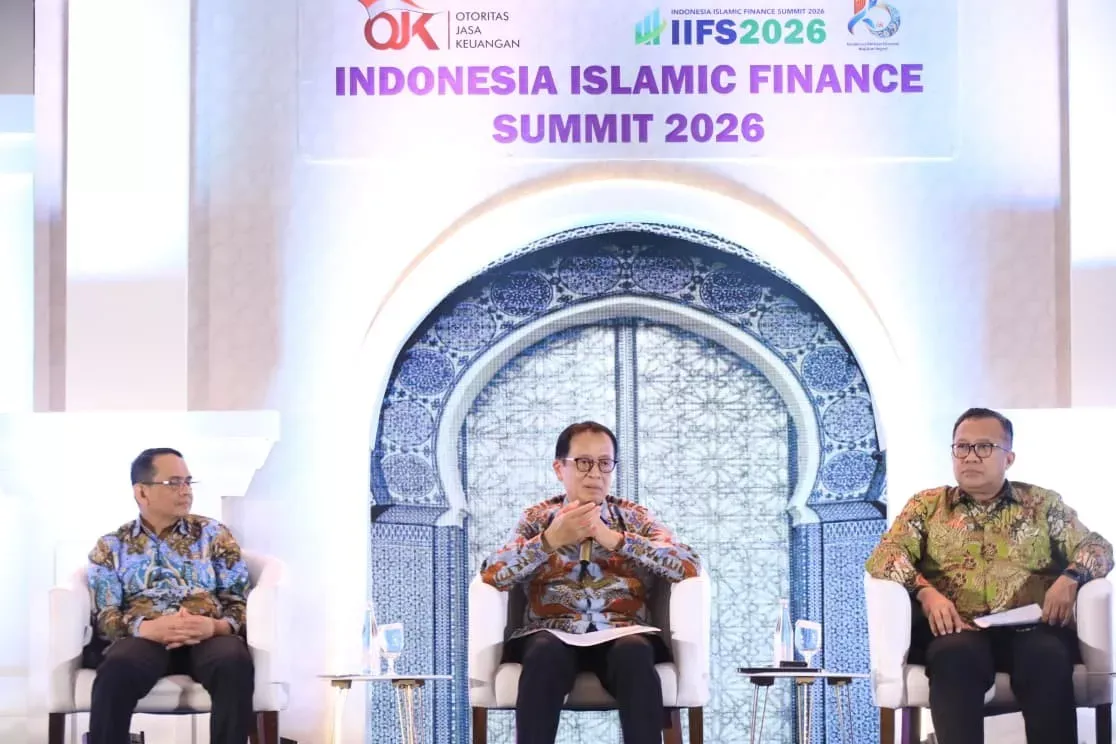
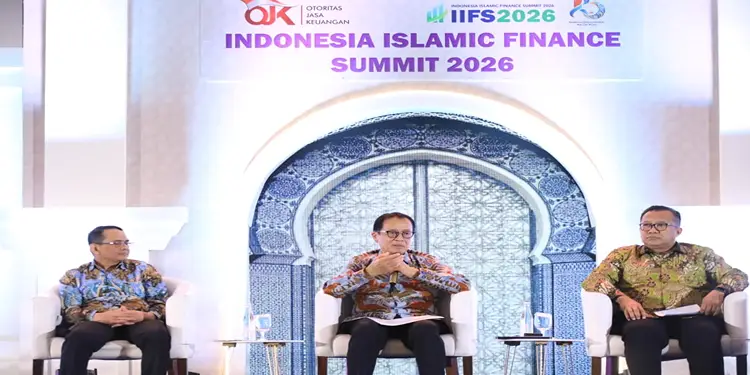
Keuangan syariah adalah layanan keuangan yang berlandaskan prinsip syariah dan dirancang untuk memenuhi kebutuhan masyarakat serta pelaku usaha dalam mengelola transaksi, pembiayaan, dan investasi. Karena itu, kepatuhan saja tidak cukup: produk juga perlu mudah dipahami, relevan, dan mampu bersaing dengan pilihan lain yang tersedia. Pandangan ini menjadi salah satu kesimpulan International Islamic Finance Conference 2026, bagian dari Indonesia Islamic Finance Summit, yang diselenggarakan OJK di Makassar pada Senin, 2 November. Wakil Ketua Dewan Komisioner OJK Hernawan Bekti Sasongko menyatakan lembaga keuangan syariah tidak bisa terus membuat produk dengan mendikte konsumen. Dorongan tersebut tepat sasaran. Jika kebutuhan pengguna tidak menjadi titik awal, label syariah berisiko tidak menjawab persoalan sehari-hari dan gagal mendorong orang untuk menggunakan layanan tersebut.
Hernawan menegaskan bahwa produk perlu sekaligus memenuhi prinsip syariah, memiliki keunggulan kompetitif, dan menjawab kebutuhan masyarakat. OJK menyampaikan dorongan inovasi ini dalam forum Makassar pada 2 November.
Inovasi sebagai penentu daya saing
Persaingan industri yang makin dinamis membuat pendekatan berorientasi konsumen bukan lagi pilihan tambahan. Preferensi pengguna perlu memengaruhi desain produk sekaligus model bisnis. Inilah inti inovasi keuangan syariah: bukan sekadar memperbanyak nama atau bentuk produk, melainkan menawarkan pilihan yang lebih cocok dengan kebutuhan, kondisi, dan kemampuan pengguna. Tantangannya terlihat dari kesenjangan antara pertumbuhan industri halal dan pemanfaatan layanan keuangan syariah yang belum optimal. Bila lembaga hanya menonjolkan kesesuaian prinsip tanpa memperhatikan kemudahan dan kegunaan, masyarakat maupun pelaku usaha punya sedikit alasan untuk beralih atau mencoba. OJK menilai perubahan pendekatan penting di tengah persaingan yang semakin dinamis. Dengan demikian, inovasi yang berpijak pada konsumen dapat memperkuat daya saing sekaligus memperluas kontribusi industri terhadap ekonomi halal nasional.
Bagi pengguna, dampaknya semestinya terasa sebagai pilihan layanan yang lebih sesuai, bukan sekadar penambahan produk di katalog. Dorongan berbasis kebutuhan konsumen diharapkan mendorong lebih banyak masyarakat dan pelaku usaha memanfaatkan layanan keuangan syariah.
Menghubungkan layanan dengan kegiatan ekonomi
Agar pilihan itu berguna, produk syariah perlu terhubung lebih erat dengan kegiatan ekonomi nyata. OJK menyoroti kebutuhan pembiayaan, investasi, dan layanan transaksi yang sesuai dengan kebutuhan pelaku usaha di sepanjang rantai nilai halal. Bagi usaha kecil maupun bisnis lain, layanan yang dirancang mengikuti alur kegiatan usaha berpotensi lebih relevan daripada penawaran seragam yang tidak mempertimbangkan cara mereka berproduksi, berdagang, atau menerima pembayaran. Implikasinya bagi masyarakat juga lebih luas daripada akses ke rekening atau pembiayaan. Layanan yang tepat dapat membantu pelaku usaha menjalankan transaksi dan merencanakan pertumbuhan, sementara pengguna memperoleh opsi yang sesuai dengan tujuan keuangannya. Namun, manfaat tersebut bergantung pada kemampuan lembaga mendengar kebutuhan pengguna dan menyederhanakan akses. Perluasan layanan juga ditujukan kepada masyarakat dan pelaku usaha yang belum memperoleh akses ke layanan keuangan formal.
Gagasan ini menuntut kerja sama antara lembaga keuangan dan sektor riil, bukan sekadar peluncuran produk baru. Pembiayaan, investasi, serta transaksi yang disesuaikan dengan rantai nilai halal menjadi arah yang disorot OJK.
Ekosistem perlu menopang pilihan konsumen
Inovasi berbasis konsumen tidak akan bertahan jika hanya dibebankan kepada penyedia layanan. OJK menekankan tiga penopang ekosistem: industri keuangan syariah yang sehat dan inovatif, peningkatan pemanfaatan layanan oleh sektor riil, serta dukungan kebijakan pemerintah. Ketiganya saling terkait. Industri yang sehat memberi ruang untuk berinovasi; hubungan dengan usaha nyata memastikan produk punya fungsi; kebijakan yang mendukung membantu menjaga arah dan konsistensi pengembangan. Langkah berikutnya perlu diukur dari dampaknya bagi pengguna, bukan hanya dari jumlah inisiatif. OJK menyatakan evaluasi implementasi cetak biru pengembangan dan penguatan keuangan syariah akan dilakukan setiap enam bulan. OJK juga menyiapkan peta jalan untuk sektor PVML syariah dan menjajaki tokenisasi sukuk negara bersama Kementerian Keuangan. Meski agenda tersebut dapat memperluas pilihan, ukuran keberhasilannya tetap sederhana: apakah layanan menjadi lebih mudah dijangkau dan benar-benar sesuai kebutuhan?
Dorongan OJK layak dibaca sebagai tuntutan perubahan arah, bukan sekadar ajakan untuk berinovasi. Keuangan syariah akan lebih kompetitif ketika prinsipnya berjalan seiring dengan kemudahan, kegunaan, dan keterhubungan dengan kegiatan ekonomi. Konsumen tidak seharusnya diminta menyesuaikan diri dengan produk; penyedia layananlah yang perlu merancang pilihan berdasarkan kebutuhan mereka.