
Modal yang menjangkau usaha kecil
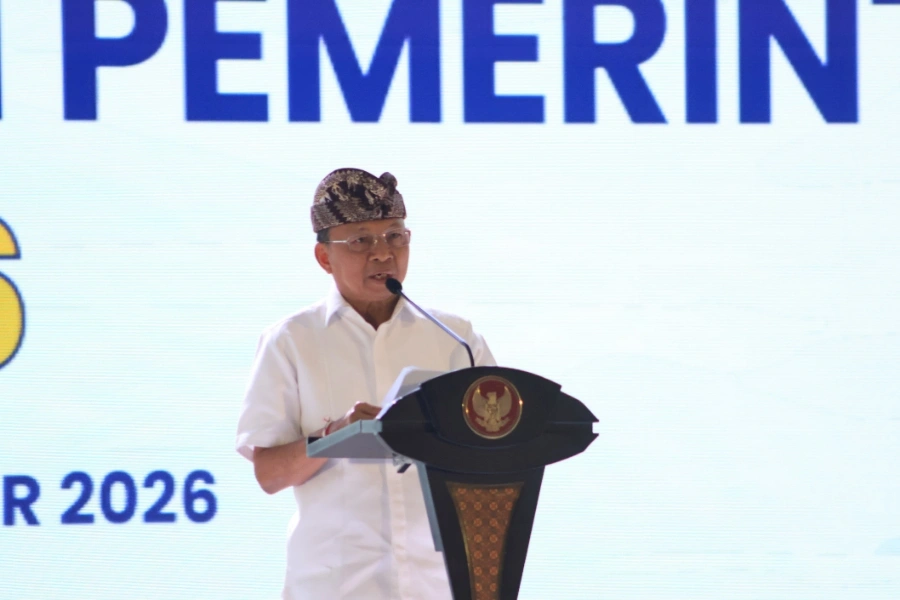
Pembiayaan UMKM adalah dukungan modal yang memungkinkan usaha mikro, kecil, dan menengah membiayai kegiatan produktif, memperluas kapasitas, serta mengembangkan pasar tanpa terhalang keterbatasan dana. Di Bali, Gubernur Wayan Koster mendorong akses pembiayaan yang terjangkau, inklusif, dan berkelanjutan sebagai pengungkit pertumbuhan usaha rakyat. Ia menyampaikan dorongan itu saat menghadiri International Fora for Kredit Program Pemerintah 2026 di Nusa Dua, Badung, pada Kamis, 29 Oktober 2026. Arah kebijakannya tepat: kredit bukan tujuan akhir, melainkan alat agar pelaku usaha bisa meningkatkan produktivitas dan membuka kesempatan kerja. Namun, ukuran keberhasilannya bukan sekadar besarnya penyaluran. Pembiayaan perlu benar-benar sampai kepada usaha yang membutuhkan, dengan akses dan skema yang mendukung perkembangan usaha, bukan menambah beban yang sulit ditanggung.
Ekonomi Bali tak bisa hanya mengandalkan pariwisata
Pariwisata memang menjadi wajah utama ekonomi Bali, tetapi daya tahan daerah juga bergantung pada usaha rakyat yang menghidupi keluarga, menyerap tenaga kerja lokal, dan menjaga identitas budaya. UMKM bukan pelengkap sektor wisata: usaha lokal yang kuat dapat memperluas sumber penghasilan masyarakat dan membantu ekonomi lebih tahan terhadap perubahan. Koster menyebut UMKM sebagai penggerak pemberdayaan dan kesejahteraan sekaligus pelestari kearifan lokal. Karena itu, pembiayaan UMKM Bali seharusnya ditempatkan dalam agenda memperkuat struktur ekonomi, bukan diperlakukan sebagai program kredit yang berdiri sendiri. Dorongan ini semakin relevan menjelang 2027, ketika pemerintah daerah menilai Bali perlu mengantisipasi dinamika ekonomi global dan nasional dengan memperkokoh daya tahan perekonomian.
Akses modal harus berujung pada pertumbuhan
Kesenjangan antara potensi UMKM dan kemampuan mereka berkembang masih terlihat pada akses modal. Keterbatasan pembiayaan dapat menghambat pelaku usaha memperluas kegiatan, menaikkan produktivitas, dan menjangkau pasar yang lebih luas. Maka, agenda UMKM Bali naik kelas perlu melampaui janji membuka pintu kredit: skema harus terjangkau, menjangkau beragam jenis usaha, dan berkelanjutan. Jika dirancang tepat, modal memberi ruang untuk menambah kapasitas dan memperkuat daya saing; dampaknya juga dapat terasa pada penciptaan pekerjaan. Tantangannya adalah memastikan akses modal UMKM tidak hanya mudah bagi usaha yang sejak awal sudah kuat, tetapi juga sesuai dengan kebutuhan pelaku kecil. Tanpa perhatian pada jangkauan dan kecocokan pembiayaan, pertumbuhan kredit belum tentu berarti kemajuan yang merata.
Kolaborasi menentukan hasil
Koster mengakui keterbatasan akses permodalan masih menjadi tantangan bagi UMKM, sehingga perlu kolaborasi pemerintah, lembaga keuangan, perbankan, dan dunia usaha agar pembiayaan menjangkau pelaku secara tepat sasaran. Pemerintah daerah juga mengarahkan pembangunan pada transformasi ekonomi, penguatan ekosistem investasi satu pintu dan akselerasi digital, kerja sama dengan instansi vertikal, serta pemetaan peluang investasi prioritas. Langkah berikutnya, pemerintah pusat akan memperkuat konektivitas pembiayaan dan sinergi dengan pemerintah daerah, Bank Indonesia, serta Otoritas Jasa Keuangan. Itu perlu diterjemahkan menjadi dukungan konkret, bukan berhenti sebagai wacana forum. Kesimpulannya, pembiayaan dapat menjadi kunci UMKM Bali naik kelas hanya jika aksesnya benar-benar inklusif, sesuai kebutuhan usaha, dan terhubung dengan upaya membuka pasar serta meningkatkan kapasitas. Inilah cara memperkuat ekonomi rakyat berdampingan dengan pariwisata.