
QRIS Data Pembiayaan: Dari Alat Bayar Menjadi Skor Kepercayaan
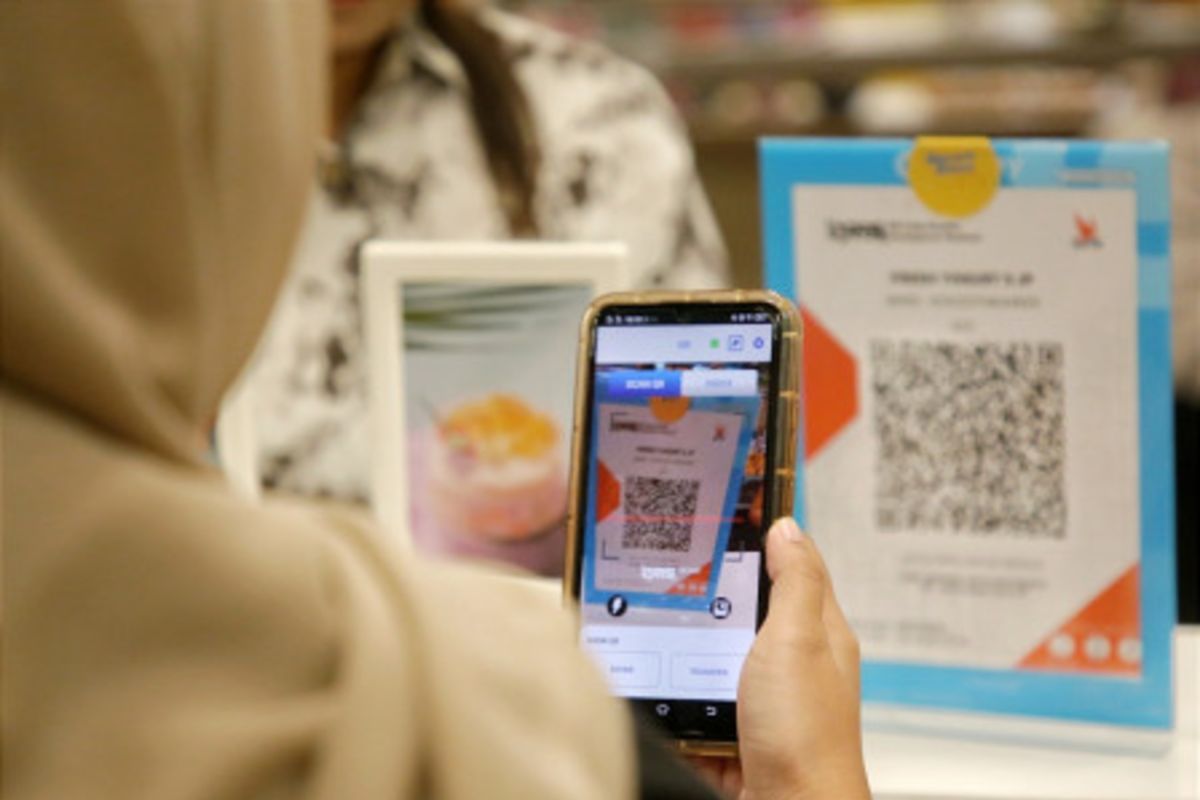
QRIS data pembiayaan adalah pemanfaatan riwayat transaksi pembayaran QRIS sebagai dasar penilaian kelayakan kredit, sehingga bank dan lembaga keuangan dapat menilai potensi, kapasitas usaha, serta kedisiplinan pembayaran pelaku UMKM tanpa bergantung pada jaminan fisik atau laporan keuangan formal yang sering kali tidak dimiliki pelaku usaha kecil. Pendekatan ini mengubah data transaksi menjadi skor kepercayaan yang bisa membuka akses modal UMKM, mempercepat koneksi mereka ke sistem perbankan, dan mendorong kenaikan kelas usaha melalui pembiayaan yang lebih tepat sasaran dan berbasis perilaku nyata di lapangan. Dorongan agar riwayat transaksi QRIS dijadikan bahan analisis perbankan bukan sekadar gagasan teknis, melainkan pergeseran cara melihat UMKM: dari objek bantuan menjadi subjek ekonomi yang bisa dinilai lewat jejak digitalnya. Anggota Komisi XI DPR Fathi mendesak Bank Indonesia mengembangkan mekanisme yang memungkinkan historical transaction QRIS digunakan sebagai salah satu basis analisis perbankan untuk membaca potensi dan kemampuan usaha pelaku UMKM. Ini sinyal penting: data pembayaran mulai dianggap sama pentingnya dengan agunan.
Ekosistem QRIS: Skala Data yang Terlalu Besar untuk Diabaikan
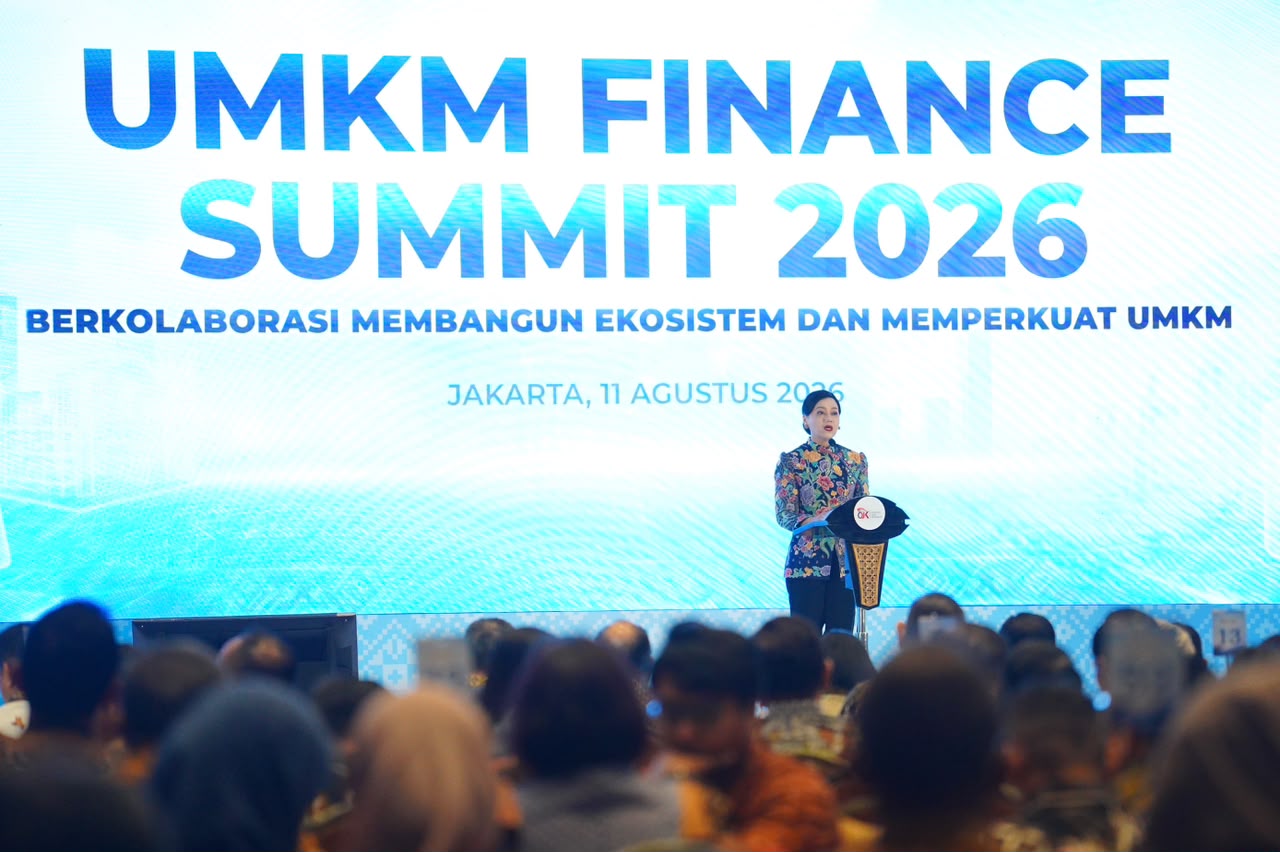
Jika QRIS hanya dilihat sebagai cara bayar cepat, mudah, murah, aman, dan andal, kita kehilangan nilai terbesarnya: skala data transaksi UMKM yang terkumpul setiap hari. Bank Indonesia mencatat sampai Juni 2026, QRIS digunakan oleh 65,77 juta pengguna dan diterima oleh 44,86 juta merchant, dengan 96,68 persen di antaranya UMKM. Dengan basis pengguna sebesar ini, mengabaikan data transaksi berarti membiarkan gudang informasi kredit alternatif tetap terkunci. Deputi Gubernur BI Filianingsih Hendarta menegaskan QRIS bukan lagi sekadar alat pembayaran digital, melainkan pintu masuk utama bagi UMKM ke ekosistem keuangan digital. Pernyataan ini seharusnya dibaca lebih jauh: entry point bukan hanya ke layanan pembayaran, tetapi ke pembiayaan berbasis data. BI sendiri melihat perluasan QRIS bukan hanya mempermudah transaksi, tetapi mendorong UMKM semakin terhubung dengan ekosistem ekonomi dan keuangan digital. Tanpa pemanfaatan data, koneksi ini masih setengah jalan.
Holding UMi: Contoh Nyata Penilaian Kredit Berbasis Data
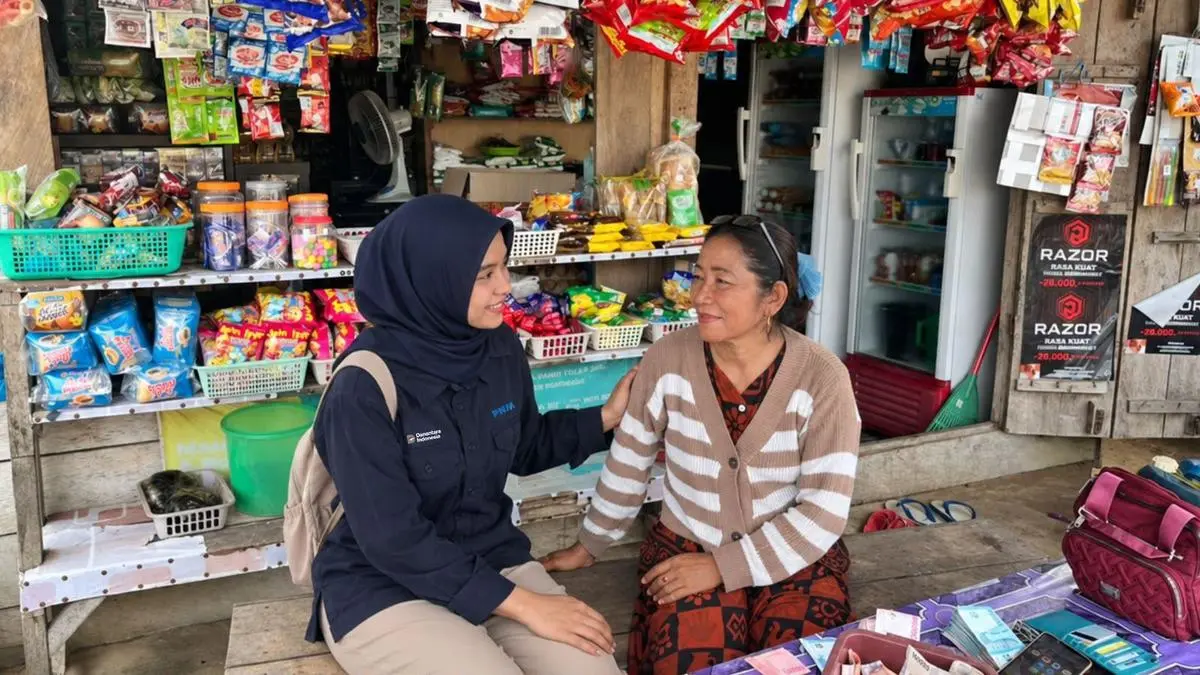
Sementara wacana pemanfaatan riwayat QRIS untuk pembiayaan UMKM sedang didorong di tingkat kebijakan, dunia ultra mikro mulai bergerak lebih dulu. Holding UMi mengintegrasikan puluhan juta data nasabah untuk membangun penilaian kredit berbasis data yang lebih personal. Integrasi ini memungkinkan karakteristik nasabah dipahami dari histori transaksi, profil simpanan, kedisiplinan pembayaran, hingga kehadiran kelompok. Akhmad menjelaskan bahwa data menjadi dasar untuk membangun personalized score dan menawarkan solusi pembiayaan maupun layanan yang lebih sesuai dengan kebutuhan nasabah. Ini adalah bentuk konkret penilaian kredit berbasis data: skor yang tidak lahir dari laporan keuangan panjang, tetapi dari perilaku keuangan keseharian. Ia juga menegaskan, ke depan, pemanfaatan data dan teknologi akan menjadi kunci untuk menghadirkan layanan yang lebih cepat, lebih mudah, dan lebih personal. Jika pendekatan seperti ini dipertemukan dengan data QRIS, lanskap akses modal UMKM bisa berubah drastis.
Dampak bagi Akses Modal UMKM: Peluang dan Risiko
Menggunakan riwayat transaksi QRIS sebagai basis penilaian kelayakan kredit berarti menggeser akses modal UMKM dari ruang negosiasi subjektif ke ruang data yang lebih transparan. Bank dapat melihat frekuensi transaksi, stabilitas omzet, dan konsistensi penggunaan kanal digital, lalu menggunakannya sebagai indikator kapasitas bayar. Bagi UMKM yang selama ini “tidak bankable” karena minim agunan, ini adalah jalan pintas menuju pembiayaan. Fathi menilai perluasan akses pembiayaan penting untuk mendorong UMKM berkembang dan naik kelas. Pandangan ini tepat, tetapi data bukan obat mujarab tanpa tata kelola yang jelas. Pemanfaatan histori transaksi sebagai bahan analisis perbankan memang dapat mendorong lebih banyak UMKM memakai QRIS karena ada nilai tambah akses perbankan. Namun di saat yang sama, kita perlu mengantisipasi risiko penilaian yang terlalu otomatis, potensi diskriminasi berbasis pola transaksi tertentu, dan kebutuhan perlindungan data yang nyata, bukan sekadar slogan.
Menuju Ekosistem Pembiayaan UMKM Berbasis Data yang Berimbang
Arah kebijakan sudah hampir jelas: QRIS sebagai entry point ke ekosistem keuangan digital, data nasabah yang diintegrasikan seperti di Holding UMi, dan pandangan bahwa pemanfaatan data dan teknologi menjadi kunci layanan keuangan yang cepat, mudah, dan personal. Jika semua ini disatukan, kita melihat kerangka ekosistem pembiayaan UMKM yang bertumpu pada data, bukan sekadar agunan dan relasi. Namun ekosistem yang sehat butuh keseimbangan. Akhmad mengingatkan bahwa teknologi harus berjalan bersama pendampingan dan sentuhan manusia, karena tujuan akhirnya bukan hanya efisiensi tetapi memberi kesempatan lebih luas bagi masyarakat ultra mikro untuk berkembang dan naik kelas. Di sinilah garis besar kesimpulan: QRIS data pembiayaan dan penilaian kredit berbasis data adalah peluang besar untuk demokratisasi akses modal UMKM, selama kita berani mengatur tata kelola data, mengakui batas algoritme, dan terus hadir secara langsung bagi pelaku usaha kecil.